
8 月、東南アジアの販売子会社から届いた運用テストの結果を見て、J-SOX 評価チームのリーダーは首をかしげました。25 件のサンプルすべてに「OK」とだけ書かれ、どの証跡を見たのかが分かりません。現地の経理責任者にオンラインで尋ねると、「本社から届いたチェックリストの項目に丸をつけました」との答えでした。そのチェックリストは日本語から機械翻訳したもので、統制の意図は十分に伝わっていなかったのです。
この子会社は昨年、連結売上高の上位に入ったため、重要な事業拠点として初めて評価範囲に加わりました。本社の評価チームは 3 名。出張の予算は限られ、現地には内部監査の担当者もいません(本記事の事例はすべて架空のモデルケースです)。
子会社、とりわけ在外子会社の J-SOX 評価は、制度の理解だけでは乗り切れない難しさがあります。言葉、会計慣行、組織の規模、親会社との距離。それでも評価範囲の決め方と評価の方法には、実施基準と監査の実務指針が一定の道筋を示しています。この記事では、その道筋を整理したうえで、現地対応の実務を具体的に解説します。
この記事の要点
- 連結子会社や在外子会社も J-SOX の評価範囲を決める際の対象です。全社的な内部統制は、僅少な拠点を除き原則として全拠点が対象になります
- 業務プロセスの評価は、売上高等の指標で選んだ重要な事業拠点が中心ですが、「おおむね 3 分の 2」などの比率は機械的に適用すべきではありません
- 上場子会社は内部統制報告書を利用でき、在外子会社は所在地国の適切な内部統制報告制度を活用できます
- 下期の買収などやむを得ない事情があれば評価範囲から除外できますが、内部統制報告書への記載が必要です
- 現地対応の要は、翻訳ではなく「統制の意図」を伝える仕組みと、証跡を検証可能な形で残させることです
なぜ子会社も評価の対象になるのか
評価は連結ベースで行う
J-SOX で経営者が評価するのは、連結ベースでの財務報告に係る内部統制です。実施基準は、連結対象となる子会社等(組合等を含む)は評価範囲を決定する際の対象に含まれるとし、在外子会社等についても同様に対象に含まれると明記しています。子会社の財務数値が連結財務諸表に取り込まれる以上、子会社の統制の不備は親会社の財務報告の虚偽記載に直結するからです。
ここで注意したいのは、「評価範囲を決定する際の対象に含まれる」という書き方です。すべての子会社を同じ深さで評価せよという意味ではなく、重要性に応じて評価の範囲と方法を決める、その検討の対象に全子会社が入るという意味です。
子会社は不備の「震源地」になりやすい
実施基準は、個別に評価対象に追加する業務プロセスを検討する際の例として、複雑または不安定な権限や職責、指揮・命令の系統のもとで行われる事業を挙げ、その具体例として海外に所在する事業拠点、企業結合直後の事業拠点、中核的事業でない事業を手がける独立性の高い事業拠点を示しています。
親会社から物理的・文化的に距離のある拠点では、本社の方針が届きにくく、少人数で業務が回っているため職務の分離も難しくなります。規模が小さいからリスクも小さい、とは限らないのです。2023 年の実施基準改訂の背景には、経営者の評価範囲の外で開示すべき重要な不備が明らかになる事例への懸念がありました。子会社の範囲の決め方は、この改訂で最も影響を受けた論点の 1 つです。改訂の全体像はJ-SOX改訂のポイントで解説しています。
評価範囲の決め方:2 つの層で考える
全社的な内部統制は原則として全拠点
実施基準は、全社的な内部統制について、原則として全ての事業拠点について全社的な観点で評価するとしています。ただし、財務報告に対する影響の重要性が僅少である事業拠点は、評価対象としないことを妨げないとされています。決算・財務報告プロセスのうち全社的な観点で評価することが適切なもの(総勘定元帳から財務諸表を作成する手続、連結修正の仕訳を記録する手続、開示事項を記載する手続など)も、全社的な内部統制に準じて扱われます。
「僅少」の判断について、実施基準の注記は、売上高で全体の 95% に入らないような連結子会社を僅少なものとして外す取扱いを例示しつつ、特定の比率を機械的に適用すべきでないと述べています。また、全ての連結子会社に同じ基準を当てはめるのではなく、各子会社の事業の内容等に応じて異なる基準を適用する方法も考えられるとしています。
業務プロセスは重要な事業拠点から
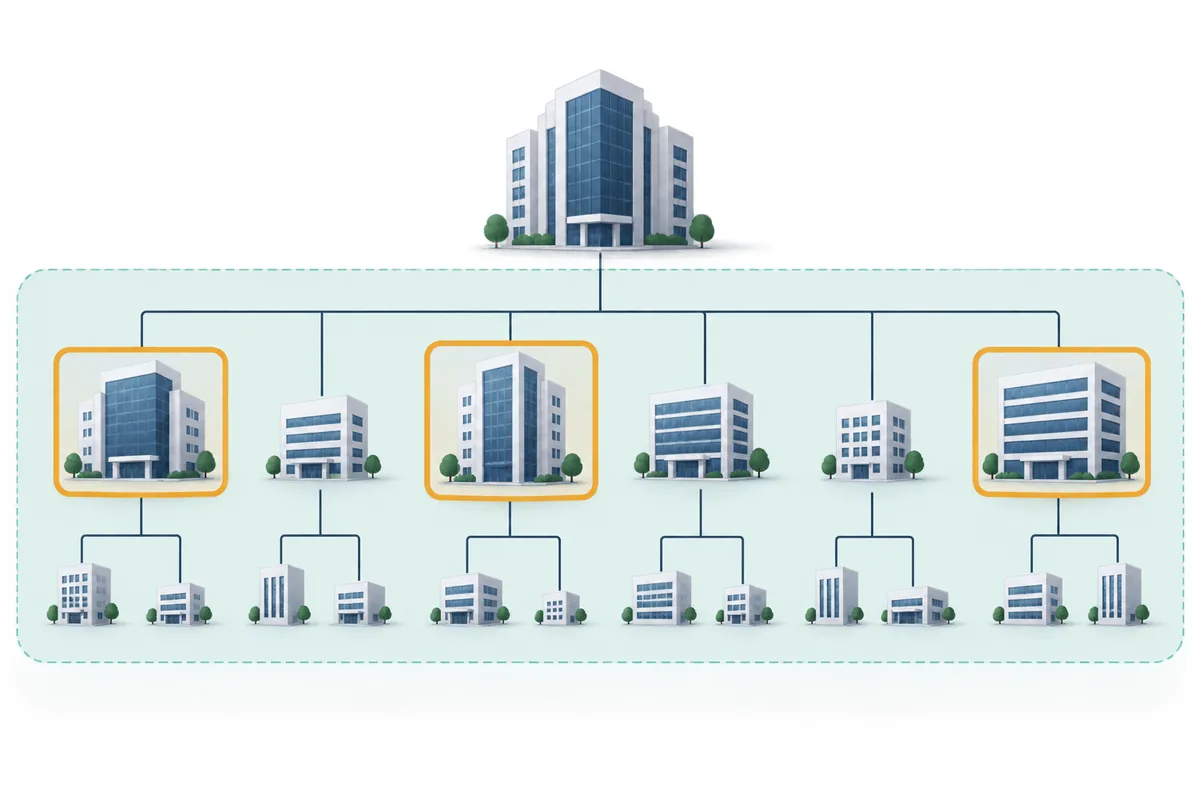
業務プロセスの評価は、まず重要な事業拠点を選ぶところから始まります。実施基準は、本社を含む各拠点の売上高等の指標を金額の大きい順に合算し、連結ベースの一定割合に達するまでの拠点を評価対象とする方法を示し、全社的な内部統制の評価が良好であれば、その割合を「おおむね 3 分の 2 程度」とする考え方もある、としています。
2023 年改訂の意見書は、この「おおむね 3 分の 2」や「売上、売掛金及び棚卸資産の 3 勘定」を機械的に適用すべきでないことを明記しました。あわせて、これらの取扱いの段階的な削除を含め、今後企業会計審議会で検討を行うとしています。検討の最新状況は金融庁の公表資料で確認してください。
指標の選び方で結果が変わる
実施基準は、拠点選定の指標として基本的には売上高を用いつつ、企業の環境や事業の特性に応じて総資産や税引前利益などの指標や追加的な指標を用いることがあるとしています。財務報告内部統制監査基準報告書第 1 号(内基報 1 号、旧・監査・保証実務委員会報告第 82 号)は、内部取引消去前の売上高で選定すると内部売上の多い拠点が上位に来て、グループ外に販売している会社が選ばれない可能性があると指摘しています。この場合は、その会社の販売プロセスを個別に評価対象に追加するかを検討します。
たとえば、製造子会社が親会社にだけ販売し、販売子会社が外部顧客に販売している企業集団では、内部取引消去前の売上高では製造子会社が上位に並び、実際に外部との取引リスクを抱える販売子会社が漏れることがあります。指標の選び方ひとつで、範囲の実効性は大きく変わります。範囲決定の手順はJ-SOXの評価範囲の決め方で詳しく解説しています。
前年度の評価結果による除外と「2 年に 1 回」
実施基準は、前年度に重要な事業拠点として評価範囲に入っていた拠点について、前年度の評価結果が有効であること、整備状況に重要な変更がないこと、グループ内の中核会社でないなど特に重要な拠点でないことを確認できた場合には、本年度の評価対象としないことができると考えられるとしています。その結果、一定割合を相当程度下回ることもあり得るとされています。
内基報 1 号は、特に重要な事業拠点以外の重要な事業拠点について、監査人は経営者が少なくとも 2 年に 1 回は評価範囲に含めているかどうかに留意するとしています。子会社の数が多い企業集団では、このローテーションの設計が工数を大きく左右します。効率化の考え方はJ-SOX評価の効率化も参考になります。
子会社の種類別に見る評価方法
拠点の種類と評価方法の一覧
子会社といっても、上場しているか、支配が及ぶか、いつ取得したかによって、使える評価方法が異なります。下の表は、実施基準と内基報 1 号の記述をもとに整理したものです。
| 拠点の種類 | 評価の考え方 | 留意点 |
|---|---|---|
| 上場子会社(内部統制報告書を作成・監査済み) | 子会社の内部統制報告書(作成途上の場合は子会社からの報告等を含む)を利用できる | 評価範囲や評価時点の違いを確認する |
| 非上場の国内子会社 | 全社統制・決算プロセスは全社的な観点で評価。重要な事業拠点なら業務プロセスも評価 | 独自の慣習がある子会社は、個別の全社統制評価も検討 |
| 在外子会社 | 国内子会社と同様に対象。所在地国に適切な内部統制報告制度があれば活用可 | 第三国の制度が利用できる場合もある |
| 持分法適用関連会社 | 全社統制を中心に、質問書、聞き取り、報告等の閲覧、管理プロセスの確認などで評価 | 重要な場合は業務プロセスの評価も検討 |
| 期中に取得した子会社 | 下期の買収などやむを得ない事情があれば評価範囲から除外可 | 内部統制報告書に範囲の限定を記載 |
| 決算日が異なる子会社 | 子会社の期末日の評価を基礎にできる | 連結決算日までの重要な変更の有無を確認 |
上場子会社と持分法適用会社
実施基準は、子会社が上場し、J-SOX に基づき内部統制報告書を作成して監査を受けている場合、親会社は子会社の内部統制報告書を利用できるとしています。持分法適用関連会社についても、その会社自体が内部統制報告書を作成し監査を受けている場合や、その会社の親会社が内部統制報告書を作成し監査を受けている場合には、これに準じて取り扱うとされています。
持分法適用関連会社は、他の支配株主の存在や役員派遣の状況によって、子会社と同様の評価ができないことがあります。実施基準は、その場合は全社的な内部統制を中心に、質問書の送付、聞き取り、関連会社が作成する報告等の閲覧などで評価し、それも困難な特段の事情があれば、投資損益の把握などの管理プロセスの確認で評価できるとしています。
在外子会社と所在地国の制度
実施基準は、在外子会社等について、所在地国に適切な内部統制報告制度がある場合には、その制度を適宜活用できるとしています。所在地国に制度がない場合でも、歴史的・地理的な沿革などから第三国の適切な制度が利用できることが考えられ、その場合も適宜活用できるとされています。
「活用」とは、現地制度に基づく評価の結果を、日本の J-SOX の評価にそのまま置き換えるという意味ではありません。現地制度の評価範囲、評価基準日、不備の判定基準が日本の制度とどう違うかを確認し、足りない部分を補う必要があります。監査人の側でも、内基報 1 号は、海外の監査人が日本以外の内部統制監査基準に準拠して在外子会社の監査を行う場合、日本の基準に準拠した場合と実質的に同等であると判断できるときに、その結果を利用できるとしています。
買収した子会社と決算日のずれ
実施基準は、やむを得ない事情により十分な評価手続が実施できない場合、その範囲を除外して評価できるとし、例として下期における他企業の買収や合併、災害を挙げています。「下期」は例示であり、内部統制報告書の作成日までに評価を完了できない合理的な事情があれば下期に限られないとも述べています。ただし、除外した範囲とその理由は内部統制報告書に記載が必要です。
決算日が連結決算日と異なる連結子会社については、内基報 1 号が、子会社の期末日から連結決算日までに重要な変更がない限り、子会社の期末日における評価を基礎として評価できるとしています(内部統制府令第 5 条第 3 項参照)。12 月決算の在外子会社を持つ 3 月決算の親会社では、1〜3 月の変更を把握する手続を計画に織り込んでおきます。
現地の評価体制をどうつくるか
3 つの体制パターン
子会社の評価体制は、誰が評価作業を担うかによって大きく 3 つに分かれます。下の表は、それぞれの特徴を整理したものです。
| 体制 | 概要 | 向いているケース | 注意点 |
|---|---|---|---|
| 本社集中型 | 本社の評価チームが証跡を取り寄せて評価する | 拠点数が少ない、証跡が電子化されている | 現地の業務理解が浅くなりやすい |
| 現地評価+本社レビュー型 | 現地の評価者がテストし、本社が再実施・レビューする | 拠点数が多い、現地に一定の人材がいる | 現地評価者の独立性と能力の確保 |
| 外部専門家活用型 | 現地の会計事務所などに評価作業を委託する | 言語・専門性の壁が大きい | 最終責任は経営者。作業品質の検証が必要 |
実施基準は、経営者を補助して評価を行う者は、評価対象の業務から独立して客観性を保ち、評価に必要な能力を持つことが求められるとしています。現地の経理責任者が自らの業務をテストする形は、この要件を満たしません。現地に独立した評価者を置けない場合は、現地の自己点検と、本社による独立したモニタリングを組み合わせる設計が現実的です。
範囲外の子会社を支える「親会社側の統制」
業務プロセスの評価範囲に入らない子会社でも、親会社は連結決算を通じてその財務数値を取り込んでいます。内基報 1 号は、全社的な観点で評価される決算・財務報告プロセスの統制の例として、会計方針や開示要求事項を記載した決算指示書を作成して各拠点に周知すること、報告パッケージ(連結用の財務情報の報告様式)を設計し、記載上の留意事項と報告日程を子会社に説明すること、収集した報告パッケージを親会社の責任者が対予算・対前期で査閲し、異常な増減の原因を調査することなどを挙げています。
この親会社側の統制は、範囲外の子会社に対する「最後の網」の役割を果たします。報告パッケージの査閲で、どの程度の増減を異常とみなすのか、調査の結果をどう記録するのかを決めておくと、子会社の数が多い企業集団でも一定の目配りが効きます。逆に、査閲が形式的な押印だけになっていれば、範囲外の子会社のリスクは誰にも見えない状態になります。
翻訳ではなく「統制の意図」を伝える
冒頭のモデルケースで起きた問題は、チェックリストの言語ではなく、統制が何のリスクに対応し、何を見れば実施されたと言えるのかが伝わっていなかったことにあります。現地に渡す資料には、統制の記述に加えて、対応するリスク、期待される証跡の具体例、逸脱に当たる状態を明記します。
1 件分の記入例(どの帳票の、どの欄を、どう確認したか)を添えるだけで、返ってくる調書の質は大きく変わります。評価要領は、本社が作った日本語版を翻訳するのではなく、現地の担当者と一緒に読み合わせ、現地の業務用語に置き換えて作ると定着しやすくなります。
リモートと往査の組み合わせ
証跡の電子化が進んだ現在は、証跡の授受と画面共有によるリモート評価が広く使われています。一方、実物の確認が必要な棚卸資産の管理や、現地の職場の雰囲気を含む全社統制の評価、初年度の整備状況の確認では、往査の価値が高くなります。内基報 1 号も、監査人が事業拠点に往査する場合は、識別したリスクに有効な手続に的を絞って実施するとしています。
リモートと往査の組み合わせ方は、J-SOX 以外の業務監査でも同じ考え方が使えます。詳しくは子会社・海外拠点の内部監査で解説しています。
現地対応のチェックリストと年間の進め方
評価開始前のチェックリスト
- 評価範囲(全社統制・決算プロセス・業務プロセスの別)を子会社ごとに通知した
- RCM と評価要領を、現地の業務用語で読み合わせた
- 統制ごとに、対応するリスク・期待される証跡・逸脱の定義を示した
- 評価者の独立性(評価対象業務を担当していないこと)を確認した
- 証跡の提出方法(電子ファイルの命名規則、保管場所)を決めた
- 所在地国の制度を活用する場合、日本の制度との差異を整理した
- 決算日が異なる子会社について、連結決算日までの変更の確認手続を決めた
- 評価方針と子会社の範囲を監査人と協議した
年間の進め方の記入例
以下は、3 月決算の親会社と 12 月決算の在外子会社を想定した架空のモデルケースです。
| 時期 | 本社 | 在外子会社 |
|---|---|---|
| 4〜5 月 | 評価範囲の決定、子会社への通知、監査人との協議 | 前年度の不備の是正状況の報告 |
| 6〜7 月 | 評価要領の読み合わせ(オンライン) | 業務記述書・RCM の更新 |
| 8〜9 月 | 整備状況評価(初年度拠点は往査) | ウォークスルーへの対応 |
| 10〜12 月 | 現地テスト結果のレビュー・再実施 | 運用テスト(12 月期末まで) |
| 1〜3 月 | 不備の集計・評価、連結決算日までの変更確認 | 期末後の重要な変更の報告 |
| 4〜5 月 | 内部統制報告書の取りまとめ | 翌年度の計画への意見 |
子会社で見つかった不備が親会社の財務報告にどの程度影響するかの判断は、親会社の評価チームが行います。不備の評価手順は内部統制の不備の評価で解説しています。
よくある失敗と対策
失敗 1:比率だけで子会社を範囲から外す
売上高の比率が小さいという理由だけで、海外の小規模な子会社を長年範囲外にしてきたケースは少なくありません。実施基準は、長期間にわたり評価範囲外としてきた拠点について、範囲に含める必要性を検討するよう求めています。質的なリスク(新規事業、少人数の経理体制、不正の兆候)を範囲の検討に加えることが対策です。
失敗 2:現地の評価を「丸投げ」する
現地に評価を任せたまま、本社が結果を集計するだけでは、評価の質を担保できません。本社は現地の調書の一部を再実施し、証跡から結論が導けるかを確認します。初年度は再実施の割合を高めにし、品質が確認できたら段階的に下げていきます。
失敗 3:所在地国の制度をそのまま流用する
現地制度に基づく評価は、評価範囲や評価基準日が日本の制度と異なることがあります。差異を確認しないまま結果を取り込むと、日本の制度上必要な統制が評価されていない、という事態が起こりえます。差異の一覧を作り、補完する手続を決めておきます。
失敗 4:買収した子会社を翌年も準備不足で迎える
下期の買収で当年度は範囲から除外できても、翌年度は評価が必要になる可能性が高いものです。買収の直後から、全社統制の状況、会計システム、主要な業務プロセスの把握を始め、翌年度の評価に備えます。
よくある質問
非上場の小規模な子会社は、評価しなくてよいですか?
財務報告への影響の重要性が僅少であれば、全社的な内部統制の評価対象としないことも妨げられません。ただし、その判断は特定の比率を機械的に適用せず、必要に応じて監査人と協議して行うべきものとされています。判断の根拠を記録しておくことが大切です。
米国の SOX 法に基づく評価を受けている在外子会社は、その結果を使えますか?
実施基準は、所在地国に適切な内部統制報告制度がある場合、その制度を適宜活用できるとしています。ただし、評価範囲や評価時点、不備の判定基準の違いを確認し、日本の制度上不足する部分を補う必要があります。活用の方法は監査人とも事前に協議してください。
子会社独自の全社的な内部統制を評価する必要はありますか?
実施基準は、子会社に独特の歴史、慣習、組織構造などがあり、別途評価することが適切な場合には、その子会社のみを対象とする全社的な内部統制を評価することもあるとしています。内基報 1 号は、買収で新たに取得した子会社を評価する場合もこれに含まれるとしています。
評価範囲外の子会社で重要な不備が見つかったら、どうなりますか?
改訂後の実施基準は、評価範囲外の事業拠点や業務プロセスで開示すべき重要な不備が識別された場合、少なくともその不備が識別された時点を含む会計期間の評価範囲に含めることが適切であるとしています。範囲外だから評価の対象にならない、という扱いはできません。日ごろから範囲外の子会社の兆候を拾う仕組みを持っておくことが、期末の混乱を防ぎます。
子会社の評価を現地の会計事務所に委託してもよいですか?
実施基準は、経営者が評価作業の一部を社外の専門家を利用して実施できるとしています。ただし、作業結果を評価の証拠として利用するかどうかは経営者が自らの責任で判断し、評価結果の最終的な責任も経営者が負います。委託先の能力と独立性を確認し、成果物の品質を本社が検証します。
まとめ
子会社・在外子会社の J-SOX 評価は、全社統制と業務プロセスの 2 つの層で範囲を考え、子会社の種類に応じて評価方法を使い分けることが出発点です。比率を機械的に当てはめず、海外拠点や買収直後の拠点といった質的なリスクを範囲の検討に加えることが、2023 年改訂後の実務の要点です。
次の一歩として、子会社ごとに「種類・範囲・評価体制・証跡の授受方法」を一覧にしてみてください。範囲と体制の抜け漏れが一目で分かります。全社統制の評価項目は全社的な内部統制の評価方法も参考になります。
グループ全体の J-SOX 評価体制や海外子会社への対応についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(最終改正 2025年2月13日) https://jicpa.or.jp/specialized_field/20250214ige.html
- 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令(内部統制府令)
- 金融庁「内部統制報告制度に関するQ&A」


