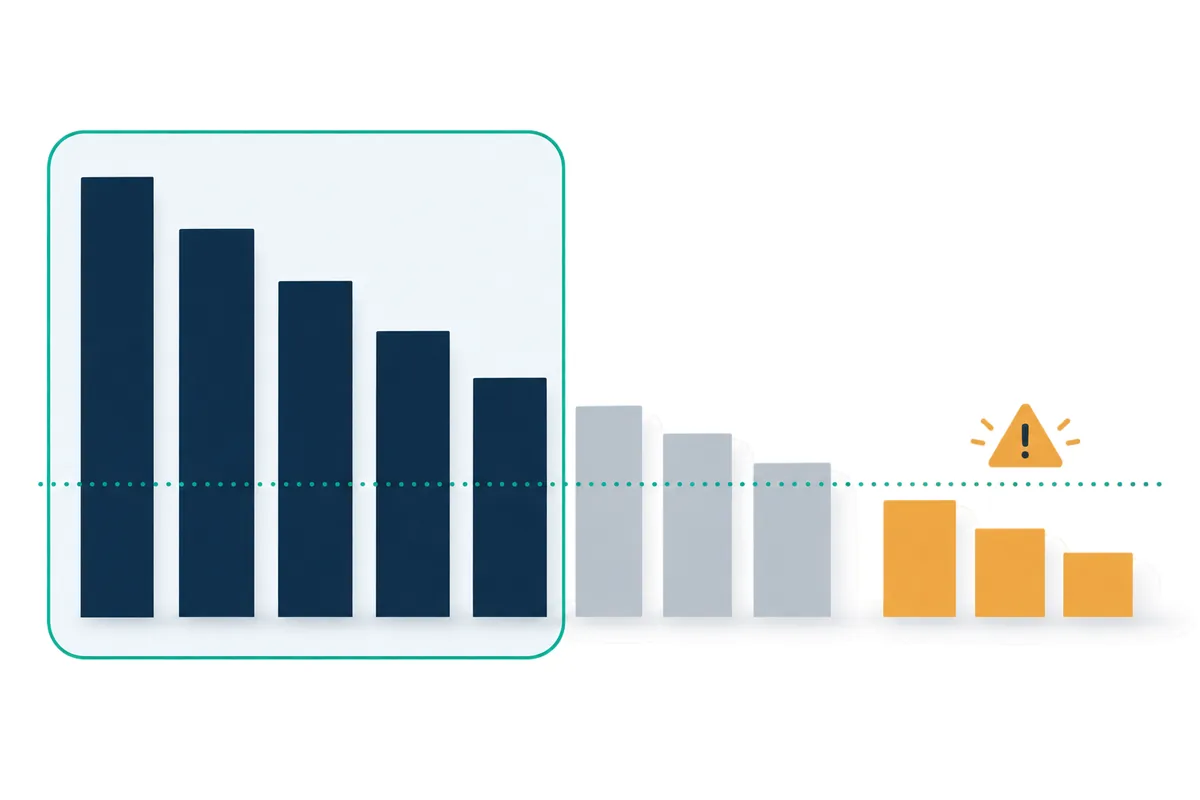
4月の第2週、グループ経理部の評価担当者は、前年度の「評価範囲決定メモ」をコピーして今年度版を作ろうとしていました。売上高の上位から拠点を並べ、累計が3分の2を超えたところで線を引く。対象勘定は売上・売掛金・棚卸資産。毎年同じ手順で、数字を差し替えれば30分で終わる作業です。
ところが今年は様子が違いました。前年度の下期に買収した海外の販売子会社があり、監査法人からは「評価範囲の判断事由を内部統制報告書にどう書く予定か」という質問が届いています。上位から並べると、その子会社は3分の2の線のわずかに外側。数字だけ見れば対象外ですが、現地の経理担当は1名で、買収前の会計方針も親会社とは異なります(本記事の事例はすべて架空のモデルケースです)。
評価範囲の決定は、J-SOX評価の最初の一手であり、最も「考える」ことが求められる工程です。ここで線を引き間違えると、どれほど丁寧に運用テストをしても、範囲の外で起きた問題は拾えません。この記事では、金融庁の実施基準の原文に沿って、評価範囲を決める手順と、その判断を記録に残す方法を解説します。
この記事の要点
- 評価範囲は「全社的な内部統制」「全社的な観点で評価する決算・財務報告プロセス」「業務プロセス」の3層で別々に決まります
- 全社的な内部統制は原則すべての事業拠点が対象で、「売上高で全体の95%に入らない連結子会社」を僅少として外す取扱いは例示にすぎません
- 重要な事業拠点の「おおむね3分の2」と「売上・売掛金・棚卸資産の3勘定」は、2023年の改訂で機械的に適用すべきでないと明記されました
- リスクの大きい取引、見積りを伴う勘定、非定型取引に係る業務プロセスは、拠点の内外を問わず個別に追加を検討します
- 利用した指標・一定割合・追加した拠点とプロセスの判断事由を記録し、内部統制報告書にも記載することが適切とされています
なぜ評価範囲を「決める」必要があるのか
全部を評価しない制度設計
財務報告に係る内部統制の報告制度(いわゆるJ-SOX)は、金融商品取引法に基づき、2008年4月1日以後開始する事業年度から上場会社に適用されました。経営者が自社の内部統制を評価し、その結果を内部統制報告書として開示し、監査人が監査するという仕組みです。
この制度は当初から「すべての統制を評価する」ことを求めていません。金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」(以下、実施基準)は、経営者が財務報告に対する金額的及び質的影響の重要性を考慮して、合理的に評価の範囲を決定し、その決定方法と根拠を記録することを求めています。限られた評価資源を、財務報告に重要な影響を与えうる部分に集中させるという考え方です。
裏を返すと、評価範囲の決定は「どこを見ないか」を経営者が決める行為でもあります。見ないと決めた部分について、なぜ見なくてよいのかを説明できることが、この工程の品質そのものです。
数値基準が「事実上の基準」になった経緯
実施基準には、重要な事業拠点について「連結ベースの売上高等の一定割合(おおむね3分の2程度)」、評価対象とする勘定科目について「売上、売掛金及び棚卸資産の3勘定」という例示があります。いずれも本来は例示でしたが、客観的で説明しやすいため、多くの会社で事実上の基準として使われてきました。
2023年4月7日に企業会計審議会が公表した改訂意見書は、評価範囲の外で開示すべき重要な不備が明らかになる事例が一定程度見受けられることを指摘しました。そのうえで、これらの数値を機械的に適用すべきでないこと、長期間評価範囲外としてきた拠点やプロセスについて範囲に含める必要性を考慮すること、評価範囲外で開示すべき重要な不備が識別された場合は識別時点を含む会計期間の評価範囲に含めることが適切であることを明確にしました。改訂基準は2024年4月1日以後開始する事業年度から適用されています。改訂の全体像はJ-SOX改訂のポイントで詳しく整理しています。
意見書は、これらの数値について段階的な削除を含む取扱いを今後検討するとも述べています。その後の検討状況は、金融庁・企業会計審議会の公表資料で最新情報を確認してください。
評価範囲の判断で使う2種類の「重要性」
範囲決定の議論で混同されやすいのが、金額的重要性の使いどころです。実施基準は、開示すべき重要な不備の判断に使う金額的重要性として、例えば連結税引前利益のおおむね5%程度を例示しています。これは「見つかった不備が重要かどうか」を判断する物差しです。
一方、評価範囲の決定に使うのは「どの拠点・プロセスが財務報告に重要な影響を与えうるか」という物差しで、売上高などの指標による拠点の選定と、リスクに基づく個別追加から成ります。金融庁の「内部統制報告制度に関するQ&A」(問67)も、税引前利益の5%という判断指針は評価対象に追加する業務プロセスを決めるための指針として示したものではないと説明しています。2つの物差しを分けて考えることが、範囲決定を理解する出発点です。
評価範囲の全体像:3つの層で考える
層ごとに決め方が違う
評価範囲は、1本の線で決まるものではありません。実施基準の構成に沿うと、次の3つの層で別々に範囲を決めます。
| 層 | 対象の考え方 | 除外できる典型 | 実施基準の根拠 |
|---|---|---|---|
| 全社的な内部統制 | 原則として全ての事業拠点 | 財務報告への影響の重要性が僅少な拠点(例: 売上高で全体の95%に入らない連結子会社) | Ⅱ2(2) 本文・注1・注2 |
| 全社的な観点で評価する決算・財務報告プロセス | 全社的な内部統制に準じて全ての事業拠点 | 同上 | Ⅱ2(2)〔業務プロセスに係る評価の範囲の決定〕 |
| 上記以外の業務プロセス | 重要な事業拠点の、事業目的に大きく関わる勘定科目に至る業務プロセス+個別追加 | 重要な事業・業務との関連性が低く、影響の重要性も僅少なプロセス | Ⅱ2(2)①② |
実施基準は、経営者がまず全社的な内部統制を評価し、その結果を踏まえて業務プロセスの評価範囲を決定するという順序を示しています。全社的な内部統制の評価項目の使い方は全社的な内部統制の評価方法で解説しています。
全社的な内部統制の「95%」は例示にすぎない
全社的な内部統制は、原則として全ての事業拠点について全社的な観点で評価します。ただし、財務報告に対する影響の重要性が僅少である事業拠点を対象外とすることは妨げられていません。
実施基準の注1は、その判断について「売上高で全体の95%に入らないような連結子会社は僅少なものとして、評価の対象からはずすといった取扱いが考えられる」と例示しつつ、その判断は経営者が必要に応じて監査人と協議して行うべきもので、特定の比率を機械的に適用すべきではないと明記しています。さらに注2は、全ての連結子会社に同じ比率を当てはめるのではなく、事業の内容等に応じて異なる基準を適用する方法も考えられるとしています。
たとえば、売上高は小さくても多額の借入や投資有価証券を保有する子会社、グループの資金を集中管理する会社などは、売上高基準では僅少に見えても財務報告への影響は小さくありません。指標を売上高だけに頼らないことが、注2の意図と考えられます。
決算・財務報告プロセスの二面性
決算・財務報告プロセス(FCRP)は2つに分かれます。総勘定元帳から財務諸表を作成する手続、連結修正や組替など連結財務諸表作成のための仕訳を記録する手続、開示事項を記載する手続など、全社的な観点で評価することが適切なものは、全社的な内部統制に準じて全拠点を対象とします。それ以外の決算・財務報告プロセスは、個別の業務プロセスとして重要な事業拠点の範囲で評価します。この区別が曖昧なまま範囲を決めると、子会社の決算作業が「どちらの層でも見ていない」状態になりがちです。FCRPの統制設計は決算・財務報告プロセスの統制と評価で扱います。
重要な事業拠点の選定:指標・一定割合・質的な追加
事業拠点と指標の選び方
実施基準は、企業が複数の事業拠点を有する場合、評価対象とする事業拠点を売上高等の重要性により決定するとしています。ここでいう事業拠点は地理的な概念に限られず、本社、子会社、支社、支店のほか、事業部等として識別されることもあります。
指標は基本的に売上高ですが、企業の環境や事業の特性に応じて、総資産、税引前利益等の異なる指標や追加的な指標を用いることがあります。銀行等では経常収益という指標が考えられるとされています。指標の金額が大きい拠点から合算し、連結ベースの一定割合に達するまでの拠点を評価対象とする方法が例示されており、連結消去前の売上高等に対する割合とする方法も考えられるとされています。
「おおむね3分の2」の正しい読み方
一定割合について、実施基準は一律に示すことは困難としたうえで、全社的な内部統制の評価が良好であれば、例えば連結ベースの売上高等の一定割合(おおむね3分の2程度)とする考え方があると述べています。ここで見落とされやすいのが、「全社的な内部統制の評価が良好であれば」という前提条件と、「良好でない項目がある場合には、それに関連する事業拠点を評価範囲に含める必要がある」という続きの一文です。
つまり3分の2は、全社的な内部統制が良好であることを前提に、そこから出発してよいという目安にすぎません。全社レベルで弱い拠点があれば、割合にかかわらず追加が必要になります。
また、前年度に重要な事業拠点として評価範囲に入っていた拠点については、(イ)前年度の評価結果が有効、(ロ)整備状況に重要な変更がない、(ハ)グループ内の中核会社でないなど特に重要な事業拠点でない、の3点を確認できれば本年度の評価対象としないことができ、その結果として一定割合を相当程度下回ることもありうるとされています。ローテーションを採用する場合は、3条件の確認結果を記録しておくことが前提になります。
選定の記入例
以下は、重要な事業拠点の選定表の記入例です(架空のモデルケース。金額は連結消去後の売上高、単位は億円)。
| 拠点 | 売上高 | 累計割合 | 全社的な内部統制の評価 | 判定 | 判断事由 |
|---|---|---|---|---|---|
| 親会社(本社) | 420 | 42% | 良好 | 対象 | 売上高最大、中核会社 |
| 国内販売子会社A | 180 | 60% | 良好 | 対象 | 中核会社 |
| 国内製造子会社B | 110 | 71% | 良好 | 対象 | 棚卸資産の金額が大きい |
| 海外販売子会社C | 60 | 77% | 一部不備(職務分掌) | 対象 | 全社的な内部統制に不備があるため追加 |
| 海外販売子会社D(下期買収) | 40 | 81% | 未評価 | 除外(評価範囲の制約) | 下期買収で評価手続の実施が困難。内部統制報告書に範囲の限定を記載予定 |
| 国内物流子会社E | 35 | 85% | 良好 | 対象外 | 5年連続対象外のため再検討。取引の定型性が高く、全社的な内部統制も良好 |
C社は累計では3分の2を超えた後に位置しますが、全社的な内部統制の不備を理由に追加しています。D社のように下期の買収・合併、災害等で評価作業が困難な重要な事業拠点は評価対象から除外できますが、その場合は内部統制報告書で評価範囲の限定を記載する必要があります。E社のように長期間対象外の拠点は、「今年も対象外」と判断した理由を毎年書き残すことが改訂後の実務です。
関連会社と在外子会社
持分法適用関連会社も評価範囲を決定する際の対象に含まれます。ただし、関連会社の売上高は連結売上高に含まれないため、一定割合の算出にそのまま当てはめることはできず、各関連会社の財務諸表への影響の重要性を勘案して別途決定します。子会社と同様の評価が行えない場合は、全社的な内部統制を中心に、質問書の送付や報告の閲覧など適切な方法で評価します。
在外子会社も対象に含まれますが、所在地国に適切な内部統制報告制度がある場合はそれを活用できるとされています。海外拠点を含む評価体制の組み方は子会社・在外子会社のJ-SOX評価で解説します。
勘定科目と業務プロセスの識別:3勘定と個別追加
「事業目的に大きく関わる勘定科目」
選定した重要な事業拠点(持分法適用関連会社を除く)では、企業の事業目的に大きく関わる勘定科目に至る業務プロセスを、原則として全て評価対象とします。一般的な事業会社では原則として売上、売掛金及び棚卸資産の3勘定が考えられるとされていますが、実施基準自身が「あくまで例示」であり、業種や事業の特性に応じて適切に判断する必要があると述べています。銀行等では預金、貸出金、有価証券の3勘定が例示されています。
サービス業で棚卸資産がほとんどない会社、サブスクリプション型で契約負債や前受収益が大きい会社、工事や開発で進捗度に基づく収益認識を行う会社などでは、3勘定をそのまま当てはめると重要なリスクを取りこぼします。「自社の収益と資産は、どの勘定を通って財務諸表に現れるか」から逆算するのが、3勘定の本来の読み方です。
棚卸資産に至るプロセスの範囲
棚卸資産に至る業務プロセスには、販売、在庫管理、期末の棚卸、購入、原価計算などが関連します。実施基準は、どこまでを評価対象とするかは虚偽記載リスクを的確に捉えられるよう判断すべきとし、原価計算プロセスについては期末の在庫評価に必要な範囲を対象とすれば足り、全工程にわたる評価は必ずしも必要ないとしています。範囲を広げすぎず、狭めすぎないための具体的な手がかりです。
除外してよいプロセスと記録
重要な事業拠点の中でも、重要な事業・業務との関連性が低く、財務報告への影響の重要性も僅少な業務プロセスは評価対象としないことができます。実施基準の注は、売上に至る業務プロセスの金額を合算しても連結売上高のおおむね5%程度以下となるものを外す取扱いがありうるとしつつ、この「おおむね5%程度」も機械的に適用すべきでないとしています。除外した場合は、評価対象としなかった業務プロセスとその理由を記録しておく必要があります。
個別に追加する業務プロセス
重要な事業拠点の内外を問わず、財務報告への影響を勘案して重要性の大きい業務プロセスは個別に評価対象に追加します。実施基準が挙げる留意点を、実務のチェックリストに置き換えると次のとおりです。
- 金融取引・デリバティブ取引、価格変動の激しい棚卸資産など、リスクが大きい取引を行う事業・業務がないか
- 複雑な会計処理が必要な取引(収益認識の判断、企業結合の会計処理など)を行う事業・業務がないか
- 海外拠点、企業結合直後の拠点、中核的事業でない独立性の高い拠点など、権限や指揮命令系統が複雑・不安定な拠点がないか
- 引当金、固定資産の減損損失、繰延税金資産(負債)など、見積りや経営者の予測を伴う重要な勘定がないか
- 通常と異なる契約条件・決済方法の取引、期末に集中する取引、過年度の趨勢から突出した取引がないか
- 当年度に、規制・経営環境の変化、情報システムの重要な変更、事業の急拡大、新規事業・新製品、リストラクチャリング、海外事業の拡大・買収、新しい会計基準の適用がなかったか
最後の項目は、実施基準がリスクの発生・変化の契機として列挙している状況です。追加にあたっては、事業全体ではなく特定の取引や事象、その中の特定の主要な業務プロセスのみを対象に含めれば足りる場合もあります。
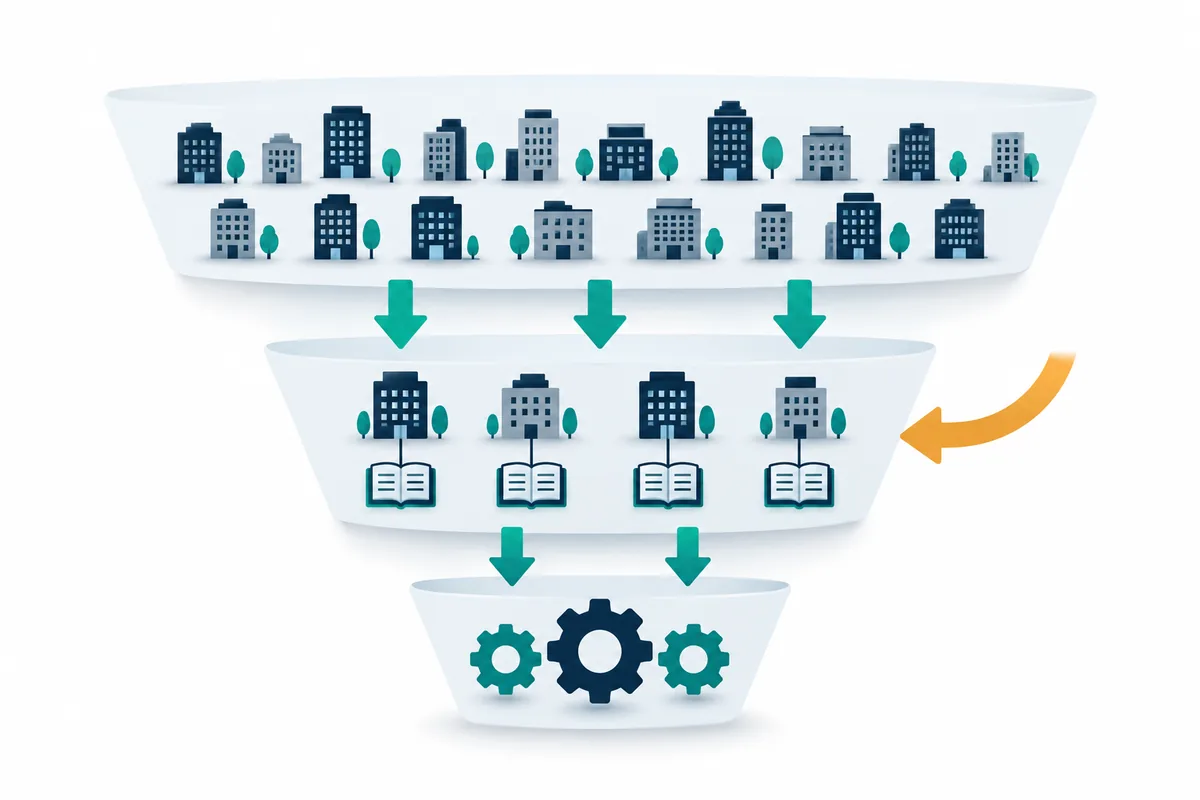
追加した業務プロセスは、統制の網羅性を確かめたうえでRCMに反映します。記入の考え方はRCMの記入例を参照してください。
判断事由の文書化と監査人との協議
評価範囲決定メモの記入例
改訂後の実施基準は、内部統制報告書の評価範囲の記載について、(イ)重要な事業拠点の選定において利用した指標とその一定割合、(ロ)事業目的に大きく関わるものとして選定した勘定科目、(ハ)個別に評価対象に追加した事業拠点及び業務プロセス、について決定の判断事由を含めて記載することが適切としています。社内の決定メモも、この3項目に沿って作ると報告書との整合がとりやすくなります。
| 項目 | 記入例(架空のモデルケース) |
|---|---|
| 評価対象年度・作成日 | 2026年4月1日〜2027年3月31日/2026年5月15日作成、6月10日改訂 |
| 全社的な内部統制の範囲 | 連結子会社14社中12社。除外2社は売上高・総資産・税引前利益のいずれも連結の1%未満の休眠会社・不動産管理会社 |
| 利用した指標と一定割合 | 連結消去後売上高。上位3拠点で71%。資産規模の大きい子会社はないため総資産は補助指標として確認のみ |
| 判断事由 | 当社グループの財務報告リスクは販売取引に集中し、売上高との連動性が高いため |
| 選定した勘定科目 | 売上高、売掛金、棚卸資産に加え、契約負債(保守サービスの前受)。保守契約の売上比率が上昇しているため |
| 個別に追加した拠点・プロセス | C社(全社的な内部統制の不備)、親会社の製品保証引当金の見積りプロセス(見積りの不確実性が高い) |
| 長期間対象外の拠点の検討 | E社:5期連続対象外。取引が定型的で全社的な内部統制も良好なため対象外を継続。来期のシステム刷新時に再検討 |
| 評価範囲の制約 | D社(下期買収)。範囲の限定として報告書に記載予定 |
| 監査人との協議 | 5月20日に協議、6月10日にC社追加を反映して最終化 |
「なぜ含めたか」だけでなく「なぜ含めなかったか」を書くことが、このメモの価値です。記録の書き方の基本は監査調書の書き方と保管ルールも参考になります。
監査人とはいつ、何を協議するか
実施基準は、評価範囲の決定は経営者が行うものであり、監査人との協議は監査人による指導的機能の一環であるとしたうえで、協議のタイミングとして「評価の計画段階」と「状況の変化等があった場合」を挙げています。計画段階の協議は、経営者が評価範囲を決定するまでに実施することが適切とされています。
協議を後回しにすると、監査人が範囲を不適切と判断したときに評価をやり直す時間がなくなります。範囲案がまとまった時点で、選定表と決定メモをそのまま共有するのが実務的です。協議の進め方全般は監査法人との連携で扱います。
期中に前提が変わったとき
評価範囲は計画段階で決めますが、期中に前提が変わることがあります。金融庁のQ&Aは、重要な事業拠点としていた子会社を期末日直前に売却した場合(問73)や、業績悪化・為替変動で一定割合に達しなくなった場合(問74)について、計画段階で事情を一定程度考慮して適切に範囲を決めていれば、全社的な内部統制が有効であることを前提に、範囲を改めて見直す必要はないと考えられるとしています。ただし問74は、一定割合を著しく下回る場合は別であることも示唆しています。
また、重要な事業拠点における事業目的に大きく関わる勘定科目に至る業務プロセスは原則すべて評価対象とされているため、割合が想定を上回ったからといってプロセスを絞り込むことは適切でないとされています。期中の変化は、変化の内容・影響・結論を決定メモの改訂履歴として残し、必要に応じて監査人と協議します。
よくある失敗と対策
失敗1:前年度のメモを数字だけ差し替える
買収・新規事業・システム変更などの変化が範囲に反映されません。対策として、毎年の範囲決定の最初に「当年度の変化リスト」を作り、個別追加のチェックリストを通してから選定表を作ります。
失敗2:3分の2の前提条件を読み飛ばす
全社的な内部統制に不備がある拠点を、割合の外にあるという理由で対象外にしてしまう例です。全社的な内部統制の評価結果を先に確定させ、選定表に「全社的な内部統制の評価」列を設けると防げます。
失敗3:「対象外」の理由を書かない
改訂後は、長期間範囲外の拠点やプロセスについて範囲に含める必要性の検討が求められています。対象外と判断した拠点にも、1行でよいので理由を残してください。後に範囲外で問題が見つかった場合、この記録が説明の土台になります。
失敗4:勘定科目を3勘定で固定する
事業モデルが変わっても3勘定のままでは、重要な勘定を取りこぼします。財務諸表の主要勘定を一覧にし、「金額」「見積りの有無」「取引の複雑さ」で評価したうえで対象を選ぶ手順にすると、判断事由もそのまま書けます。
失敗5:FCRPを全社レベルと個別プロセスで二重に外す
子会社の決算作業が、全社的な観点の評価にも個別プロセスの評価にも含まれていない状態です。FCRPの各手続がどちらの層で評価されるかを一覧で対応させておきます。
よくある質問
一定割合は何%以上なら安全ですか?
実施基準は一律に示すことは困難としており、「何%なら安全」という基準はありません。Q&A(問26)は、指標の変動を見越して予め80%まで範囲を広げておくといった対応は不要と考えられるとしています。割合の大小より、全社的な内部統制の評価結果と個別追加の検討が適切かどうかが問われます。
売上高が小さい子会社は対象外にしてよいですか?
全社的な内部統制については、財務報告への影響の重要性が僅少であれば対象外にできますが、95%の例示を機械的に当てはめるべきではないとされています。業務プロセスについても、リスクの大きい取引や見積りを伴う勘定がある場合は、拠点の規模にかかわらず個別追加を検討します。
評価範囲外の子会社で不正が見つかったら、報告書を訂正しなければなりませんか?
Q&A(問67)は、基準と実施基準に準拠して決定した範囲で評価を実施していれば、報告書提出後に範囲外から開示すべき重要な不備に相当する事実が見つかっても、評価結果を訂正する必要はないと考えられるとしています。ただし、改訂後の実施基準は、範囲外で開示すべき重要な不備が識別された場合、少なくとも識別時点を含む会計期間の評価範囲に含めることが適切としています。個別の判断は監査人と協議してください。
評価範囲は監査法人が決めてくれるのではないのですか?
評価範囲の決定は経営者が行うものです。監査人との協議は、経営者が決めた範囲と理由について指導的機能として意見を受ける場であり、監査人に範囲を決めてもらう場ではありません。
まとめ
評価範囲の決定は、「売上高の上位から3分の2」という計算作業ではなく、全社的な内部統制の評価結果とリスクを踏まえて、見る場所と見ない場所を説明可能な形で決める作業です。3つの層で範囲を分けて考え、数値基準は出発点として使い、個別追加と「対象外の理由」を記録に残すことが、改訂後の実務の要点です。
次の一歩として、前年度の決定メモを本記事の記入例の9項目に当てはめ、空欄になる項目を洗い出してみてください。範囲を決めた後の工程は、J-SOX評価の年間スケジュールと整備状況評価(ウォークスルー)の進め方で続けて解説しています。
評価範囲の見直しや文書化の支援をご希望の場合は、お問い合わせからご相談ください。
参考資料
- 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 金融庁「内部統制報告制度に関するQ&A」等の改訂について(2023年8月31日) https://www.fsa.go.jp/news/r5/sonota/20230831-2/20230831-2.html
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」
- 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令(内部統制府令)