
決算発表まであと5営業日。連結精算表の最終版を確認していた経理課長のもとに、海外子会社から「報告パッケージの数字を差し替えたい」というメールが届きます。修正額は大きくありません。けれども、差し替えを反映したあと、誰がどの数字を再確認したのかを後から説明できる記録は、どこにも残りませんでした。
翌年の春、J-SOXの評価担当者は決算・財務報告プロセスの運用テストのため、この年の連結決算の証跡を集めます。査閲者の押印はある。しかし、差し替え後のファイルと査閲済みのファイルが同じものかどうかは分かりません(本記事の事例はすべて架空のモデルケースです)。
決算・財務報告プロセスは、年に数回しか動かないのに、財務諸表の最後の数字を決める工程です。英語圏では Financial Close and Reporting Process、略して FCRP と呼ばれることがあります。この記事では、実施基準がこのプロセスをどう位置づけているかを出発点に、統制の設計、RCMの書き方、そして実例の少ないプロセスをどう評価するかを整理します。
この記事の要点
- 決算・財務報告プロセスは、実施基準上「全社的な観点で評価するもの」と「固有の業務プロセスとして評価するもの」の2つに分けて扱います
- 総勘定元帳から財務諸表を作る手続、連結修正の手続、開示事項を記載する手続は、全社的な内部統制に準じて全ての事業拠点を対象に評価します
- 実施頻度が低く評価できる実例が少ないため、他の統制より慎重な運用評価が求められます
- 不備が見つかると期末日までに是正できず開示すべき重要な不備につながりやすいため、前年度の運用状況や期中の決算を使った前倒し評価が効果的です
- 統制の記述は「何と何を突合し、誰が、どの基準で差異を調べるか」まで具体的に書きます
決算・財務報告プロセスとは|実施基準が示す「2つの顔」
定義:試算表から有価証券報告書までの一連の過程
日本公認会計士協会の財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(旧 監査・保証実務委員会報告第82号。以下「内基報1」)は、決算・財務報告プロセスを「主として経理部門が担当する月次の合計残高試算表の作成、個別財務諸表、連結財務諸表を含む外部公表用の有価証券報告書を作成する一連の過程」と説明しています。販売や購買のように日々の取引を処理するプロセスで記録された数字を、最終的に外部へ公表する形に仕上げる工程だと考えると分かりやすいでしょう。
同報告書は、このプロセスが引当金の計上、税効果会計、固定資産の減損会計といった会計上の見積りや判断にも関係し、財務報告の信頼性に関して非常に重要な業務プロセスの一つだとしています。売上の計上が日々正しく行われていても、期末の見積りや連結仕訳で誤れば、財務諸表は誤ります。
実施基準の2区分
金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」(以下「実施基準」)は、決算・財務報告プロセスを次の2つに分けて扱います。
| 区分 | 実施基準上の扱い | 典型的な内容 | 評価の方法 |
|---|---|---|---|
| 全社的な観点で評価することが適切なもの | 全社的な内部統制に準じて、全ての事業拠点について全社的な観点で評価 | 総勘定元帳から財務諸表を作成する手続、連結修正・報告書の結合・組替など連結財務諸表作成のための仕訳とその内容を記録する手続、開示事項を記載するための手続 | チェックリストや質問、関連文書の閲覧など、全社的な内部統制に近い方法 |
| それ以外(固有の業務プロセスとして評価するもの) | 財務報告への影響を勘案して個別に評価対象に追加し、業務プロセスとして評価 | 事業拠点の決算整理手続、引当金・減損・繰延税金資産など見積りを伴う勘定の手続 | フローチャートやRCMを作り、整備・運用評価を行う |
実施基準は、財務報告に対する影響の重要性が僅少である事業拠点に係るものについて、評価対象としないことを妨げないとしています。つまり原則は全拠点ですが、重要性の判断で絞り込む余地は残されています。
なぜ2つに分けるのか
内基報1は、この区分を次のように解釈しています。連結会計方針の決定や会計上の予測・見積りといった経営者の方針や考え方に近いものは全社的な内部統制に性格が近く、個別財務諸表作成のための決算整理手続などは業務プロセスの統制に性格が近い、というものです。
ここに一つ発見があります。決算・財務報告プロセスは「経理部の業務」として一括りにされがちですが、実際には「方針を決めて各拠点に守らせる仕組み」と「数字を一つずつ作って確かめる手続」が混在しています。前者を業務プロセスのRCMで細かく管理しようとすると統制が爆発的に増え、後者をチェックリストで済ませると証跡が薄くなります。区分の見極めが、評価の効率と深さの両方を決めるのです。
なお、両者の線引きは一律には決まらず、企業の実情に応じて区分・整理することが適切だとされています(内基報1)。区分の考え方は評価計画の段階で監査人とすり合わせておきましょう。評価範囲全体の決め方は「J-SOXの評価範囲の決め方」で解説しています。
なぜ決算・財務報告プロセスは「慎重に」評価されるのか
実例が少なく、1回の重みが大きい
実施基準は、決算・財務報告プロセスに係る内部統制について、財務報告の信頼性に関して非常に重要であることに加え、実施頻度が日常的な取引に関連する業務プロセスなどに比して低いことから評価できる実例の数は少ないとし、一般に他の内部統制よりも慎重に運用状況の評価を行う必要があると述べています。
販売プロセスの出荷照合なら、年間数万件の中から25件を抜き出して統計的な推論ができます。一方、年次の連結決算は年1回しかありません。1回の実施を確かめるしかないため、その1回をどれだけ深く見るかが勝負になります。頻度とサンプル数の関係は「内部監査のサンプル数はなぜ25件なのか」を参照してください。
見つかった不備は期末までに直せない
内基報1は、決算・財務報告プロセスで不備が発見された場合、財務報告に及ぼす影響や、当該事業年度の期末日までに是正措置が実施できないことから、開示すべき重要な不備に該当する可能性も高いと指摘しています。期末決算そのものがテスト対象なので、期末の運用で見つかった問題は、同じ期末の間に「是正して有効に運用されていた」と示す機会がありません。
さらに内基報1は、開示すべき重要な不備に該当するかを検討すべき状況の例として、前期以前の財務諸表につき重要な修正をして公表した場合や、企業の内部統制により識別できなかった財務諸表の重要な虚偽記載を監査人が検出した場合を挙げています。また、会計方針の選択適用に関する内部統制や、見積りや経営者による予測を伴う重要な勘定科目に係る内部統制で不備が見つかった場合には、開示すべき重要な不備に該当する可能性を慎重に検討するとしています。いずれも、決算・財務報告プロセスの中心にある領域です。不備の評価手順は「内部統制の不備の評価」で詳しく扱っています。
だから「前倒し」が推奨される
実施基準は、決算・財務報告プロセスの運用評価について、仮に不備があるとすれば早期に是正が図られるべきであること、財務諸表監査における内部統制の評価プロセスとも重なりあう部分が多いことから、期末日までに重要な変更があった場合に適切な追加手続を実施することを前提に、前年度の運用状況をベースに早期に実施することが効率的・効果的だとしています。
期末を待ってから一発勝負で評価するのではなく、前年度の期末決算や当期の四半期決算・月次決算を使って先に確かめ、期末には変更の有無を確認して結論を更新する。この順序が、制度の想定する進め方です。なお、2024年4月1日施行の改正金融商品取引法により四半期報告書は廃止され、第1・第3四半期は取引所規則に基づく四半期決算短信で開示される形になりました。期中の評価にどの決算を使うかは、自社の開示体制に合わせて決めてください。
全社的な観点で評価する統制|決算指示から開示チェックまで
内基報1が示す6つの統制例
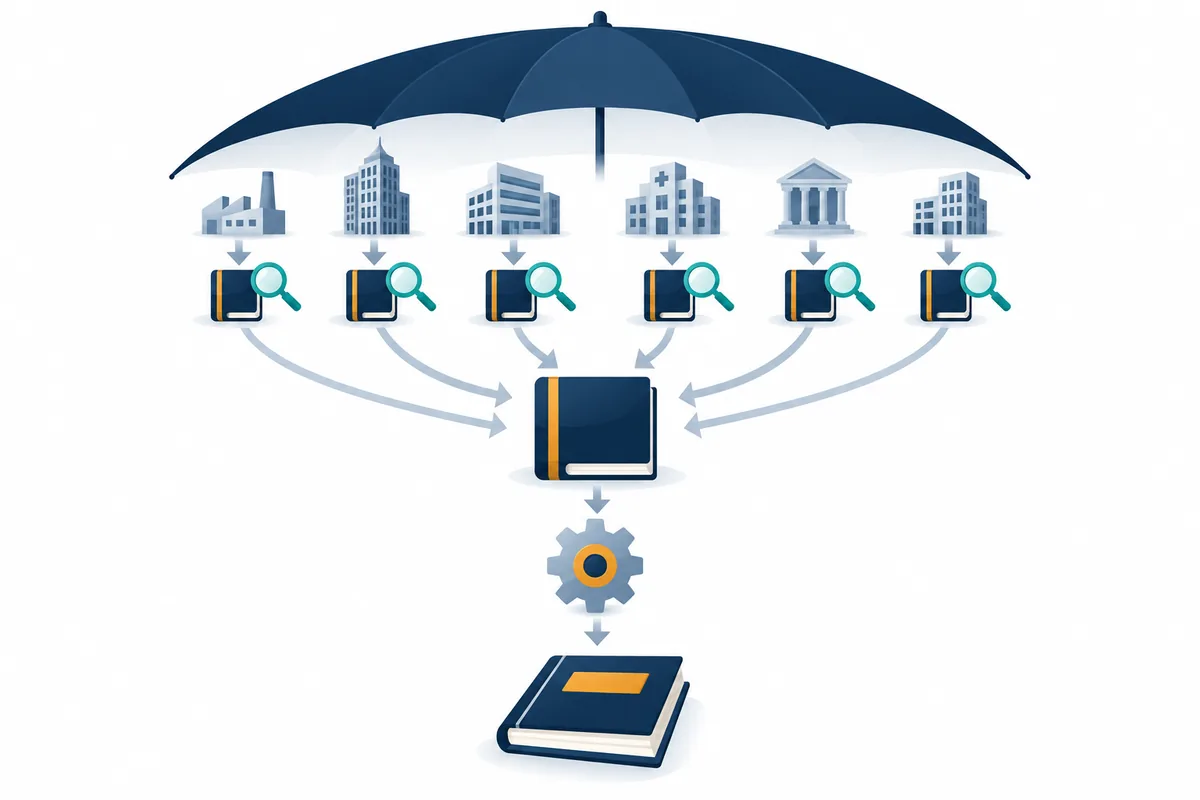
内基報1は、全社的な観点で評価される決算・財務報告プロセスの統制の一例として、次のようなものを挙げています。これを自社の評価項目に置き換えると、次の表のようになります。
| No. | 統制の例(内基報1の趣旨) | 自社での評価項目の書き方の例 | 主な証跡 |
|---|---|---|---|
| 1 | 会計方針や開示要求を記載した決算指示書を作成し、各事業拠点に配付・説明・周知している | 期末決算前に決算指示書を作成し、経理部長の承認後、全連結子会社へ配付し説明会を開催しているか | 決算指示書、承認記録、配付・説明会記録 |
| 2 | 子会社等の財務情報を収集する報告パッケージの様式が設計されている | 報告パッケージの様式が連結・開示に必要な情報を網羅しているか、改訂時に承認されているか | 様式、改訂履歴 |
| 3 | 報告パッケージの記載上の留意事項と報告日程を子会社等に配付・説明している | 記載要領と日程表を配付しているか | 記載要領、日程表 |
| 4 | 収集した報告パッケージを親会社の責任者が査閲(対予算・対前期比較等)し、異常な増減の原因を調査している | 連結担当責任者が報告パッケージの増減分析を行い、閾値超の増減について子会社に照会しているか | 増減分析表、照会記録 |
| 5 | 有価証券報告書の開示に際し経営者が査閲し、異常な増減等に適切に対応している | 開示書類について CFO の査閲があり、指摘事項が解消されているか | 査閲記録、指摘対応表 |
| 6 | 法令等の改正で新たに適用される開示項目を早期に検討し、必要に応じ専門家や監査人と協議している | 新基準・改正法令の適用検討メモがあるか | 検討メモ、協議記録 |
内基報1は、グループ会計方針が示され明確な手続が確立されている場合は、経営者が実施したチェックリスト等を入手して全社的な観点から検討することも可能としています。つまり、この部分はチェックリスト形式で評価するのが自然です。全社的な内部統制の評価方法は「全社的な内部統制の評価方法」も参考にしてください。
チェックリストでも「証跡」は求められる
全社的な観点で評価するといっても、質問だけで済ませてよいわけではありません。決算指示書が本当に全拠点に届いたか、報告パッケージの査閲で異常な増減が調べられたかは、文書で確かめられます。チェックリストの各項目に「確認した証跡」の欄を設け、ファイル名や日付を記録しておくと、監査人による利用や翌年度の継続利用がしやすくなります。
固有の業務プロセスとして評価する統制|RCM記入例
対象になりやすい手続
固有の業務プロセスとして評価する部分には、事業拠点での決算整理手続や、見積りを伴う勘定の処理が入ります。実施基準は、引当金や固定資産の減損損失、繰延税金資産(負債)など見積りや経営者による予測を伴う重要な勘定科目に係る業務プロセスで、財務報告に及ぼす影響が最終的に大きくなる可能性があるものは、追加的に評価対象に含めることを検討するとしています。
RCM記入例
以下は、決算・財務報告プロセスのうち業務プロセスとして評価する部分のRCM記入例です。要件の列は実施基準の6つの要件(実在性、網羅性、権利と義務の帰属、評価の妥当性、期間配分の適切性、表示の妥当性)のうち主なものを示しています。RCMの列構成そのものは「RCMの記入例」で解説しています。
| 統制No. | リスク | 統制の内容 | 頻度 | 手作業/自動 | 主な要件 |
|---|---|---|---|---|---|
| FC-01 | 補助元帳と総勘定元帳の残高が一致せず、誤った残高で財務諸表が作成される | 経理担当者が月次で売掛金・買掛金・固定資産の補助元帳残高と総勘定元帳残高を突合し、差異の原因を記載した調整表を作成する。経理課長が調整表と原因をレビューし、承認日を記録する | 月次 | 手作業 | 実在性・網羅性 |
| FC-02 | 承認されていない手入力仕訳(マニュアル仕訳)が計上される | 決算整理仕訳は起票者と異なる経理課長が根拠資料と照合して承認する。会計システムは承認前の仕訳を転記しない設定になっている | 随時(決算時) | 手作業+自動 | 実在性・評価の妥当性 |
| FC-03 | 貸倒引当金の見積りに用いる前提が不適切 | 経理部長が引当率の算定根拠(過去の貸倒実績、個別債権の回収可能性評価)をレビューし、前期との変更点を文書で承認する | 四半期 | 手作業 | 評価の妥当性 |
| FC-04 | 連結消去仕訳の漏れや誤り | 連結担当者が内部取引・債権債務の照合表を作成し、不一致額について子会社へ照会する。連結担当責任者が照合表と消去仕訳を突合して承認する | 四半期 | 手作業 | 網羅性・表示の妥当性 |
| FC-05 | 連結精算表の計算式の誤りや改変 | 連結精算表のファイルは保護され、計算式の変更は変更記録に残る。連結担当責任者が変更記録をレビューする | 四半期 | 手作業(EUC) | 評価の妥当性・表示の妥当性 |
| FC-06 | 注記の数値が財務諸表本表や基礎資料と整合しない | 開示担当者が注記の各数値と本表・基礎資料の照合表を作成し、別の担当者が再照合する | 四半期 | 手作業 | 表示の妥当性 |
統制記述を具体的にする3つの問い
決算の統制は「経理課長がレビューする」の一言で書かれがちです。評価者が整備状況を判断できるよう、次の3つの問いに答える形で書き直すのがおすすめです。
- 何と何を比べるのか:補助元帳と総勘定元帳、当期と前期、予算と実績など、比較の対象を特定する
- どの基準で差異を調べるのか:「前期比20%以上かつ1,000万円以上」など、調査を始める閾値を決める(閾値の水準は自社の重要性に応じて設定)
- 調べた結果をどう残すのか:原因の記載、修正仕訳の番号、承認日を記録する
特に2つ目が重要です。閾値がないレビューは、何を見て何を見なかったのかを後から説明できません。これは運用評価の場面で「レビューの精度」を確かめられないという問題に直結します。
スプレッドシートの統制を忘れない
内基報1は、決算・財務報告プロセスでは表計算ソフト(スプレッドシート)が広く利用されており、利用者自らが構築・運用する EUC(エンドユーザー・コンピューティング)の観点からのリスク評価が重要になる場合があるとしています。具体的には、マクロや計算式等の検証、検証が不十分な場合の手計算などの代替手段、アクセス制御・変更管理・バックアップへの対応を検討するよう求めています。冒頭のモデルケースで起きた「差し替え後のファイルと査閲済みのファイルが同じか分からない」問題は、まさにこの領域です。詳しくは「EUC(Excel等)統制の評価」をご覧ください。
運用状況の評価|少ない実例をどう深く見るか
評価手続の組み立て
決算・財務報告プロセスの統制は頻度が低いため、件数を増やして確からしさを上げることができません。代わりに、1回の実施を「再実施」に近い深さで確かめます。
| 統制の頻度 | 母集団の例 | 評価件数の目安の一例 | 深さの工夫 |
|---|---|---|---|
| 年次 | 期末決算1回 | 1件 | 前年度期末を期中に評価し、当期期末は変更の有無と実施の事実を確認 |
| 四半期 | 4回 | 2件 | 期末を含む四半期と期中の四半期を組み合わせる |
| 月次 | 12回 | 2〜5件 | 期末月、担当者の交代月、システム変更後の月を意識して選ぶ |
| 随時(決算整理仕訳の承認) | 数十〜数百件 | 頻度とリスクに応じて設定 | 金額の大きい仕訳、期末日前後の仕訳を含める |
件数はあくまで実務上の目安の一例であり、統制の重要性やリスク、前年度の評価結果を踏まえて監査人と協議して決めます。
「レビューした」を確かめる手続
レビュー型の統制を評価するとき、押印や承認日だけを確かめても、レビューが機能したかどうかは分かりません。評価者は次の順で確かめると、統制の精度に踏み込めます。
- レビューの対象資料(調整表、増減分析表)が完全か。元データとの件数・合計の一致を確かめる
- 閾値を超える項目が漏れなく調査されているか。評価者が自ら閾値で抽出し、調査記録と照合する
- 調査の結論が妥当か。原因の説明と根拠資料を突き合わせる
- 必要な修正が反映されたか。修正仕訳の番号と計上日を確かめる
1つ目の「対象資料の完全性」は見落とされやすい論点です。レビューに使った資料がシステムから出力されたものなら、抽出条件や件数の検証が必要です。これは IT 全般統制の有効性とも関係します(「ITACとITGCの違い」参照)。
期中評価と期末のロールフォワード
前倒しで評価した場合、期末日までに統制に重要な変更があれば、実施基準が示すように変更内容の把握、変更後の整備状況の評価、変更後の運用状況の評価といった追加手続を検討します。変更がなかった場合も、「変更がなかったこと」を質問と関連文書の閲覧で確かめて記録します。期末決算そのものについては、統制が実際に実施された事実を最低限確認しておくと、結論の裏付けが強くなります。
評価の年間スケジュールと部門間の役割分担
いつ何をするか
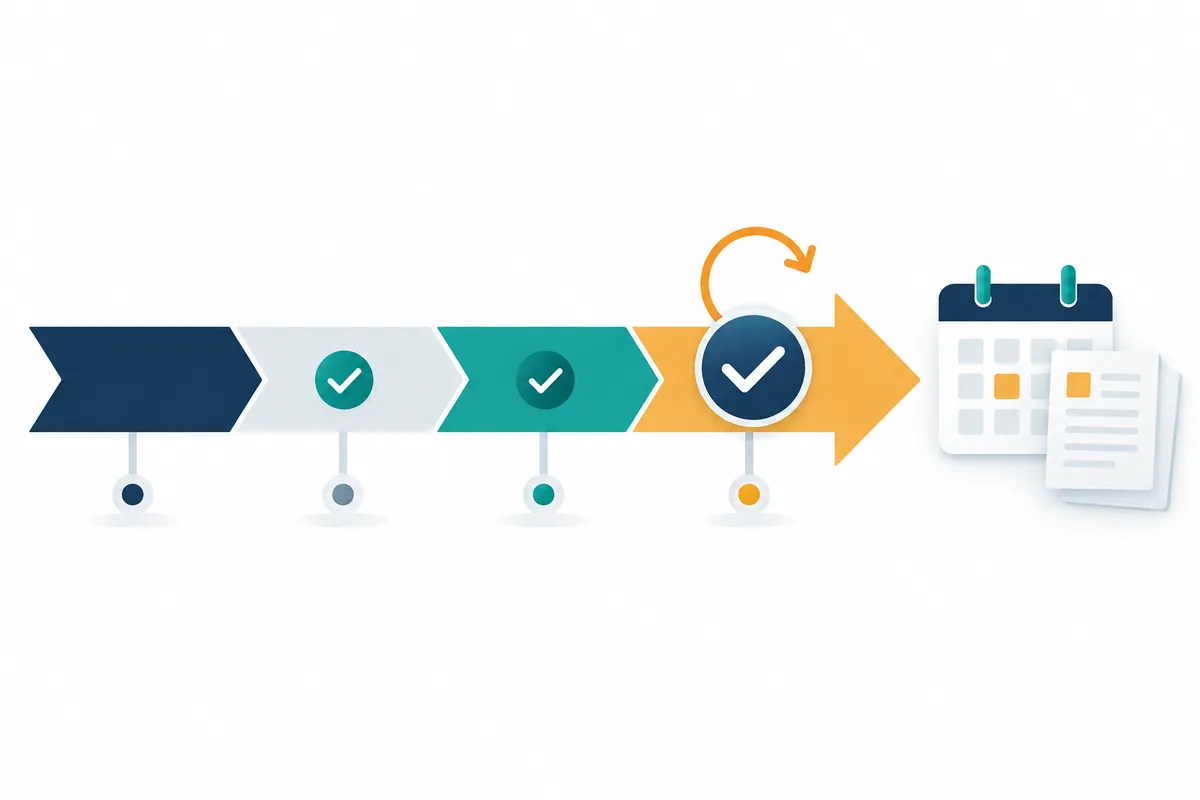
決算・財務報告プロセスの評価を期末に集中させないためのスケジュール例です。3月決算の会社を想定しています。
| 時期 | 評価チームの作業 | 経理部門の作業 |
|---|---|---|
| 4〜6月 | 前年度期末決算の証跡を使った運用評価、前年度の不備の是正状況確認 | 前年度期末の証跡の整理・提出 |
| 7〜9月 | 第1四半期決算での運用評価、全社的な観点の評価(チェックリスト) | 決算手順書の見直し、閾値の再設定 |
| 10〜12月 | 第2四半期(中間)決算での運用評価、不備があれば是正後の再評価 | 是正策の実施 |
| 1〜3月 | 変更の有無の確認、決算指示書・報告パッケージ様式の整備評価 | 期末決算指示書の作成・配付 |
| 4〜5月 | 期末決算での実施の確認、ロールフォワード手続、評価結果の取りまとめ | 期末決算の実施と証跡の保存 |
年間の全体像は「J-SOX評価の年間スケジュール」でも解説しています。
経理部門と評価者の独立性
決算・財務報告プロセスは経理部門が担うため、経理部員が評価者を兼ねると自己評価になってしまいます。実施基準は、経営者を補助して評価を実施する部署やその要員について、評価の対象となる業務から独立し、客観性を保つことが求められるとしています。経理部などの既設部署を活用する場合も「自らの業務を評価することとならない範囲において」とされています。評価は内部監査部門や J-SOX 推進室など、経理の決算作業に関与しない者が担当するのが一般的です。少人数の組織でやむを得ず兼務する場合は、担当範囲を分けて自分が関与した決算作業を自分で評価しないよう配慮しましょう。
よくある失敗と対策
失敗1:全社的な観点の評価が「はい/いいえ」だけ
チェックリストの回答欄に「はい」とだけ書かれ、根拠の証跡がないケースです。対策は、各項目に証跡の名称・日付・確認者を書く欄を設けることです。質問だけで済ませた項目は、その旨を明記し、翌年度に文書での確認に切り替えられないか検討します。
失敗2:レビューの閾値が決まっていない
増減分析の統制で「異常な増減を調査する」とだけ定め、何を異常とするかが決まっていないケースです。評価者は調査漏れを判定できず、レビューの精度を確かめられません。閾値を手順書に書き、閾値の根拠(重要性の基準値との関係など)も記録しておきます。
失敗3:期末の一発勝負
期末決算だけを評価対象にし、不備が見つかった時点で是正の時間がないケースです。前年度期末と期中の決算を使って前倒しで評価し、期末は変更確認と実施確認に絞る設計に改めます。
失敗4:マニュアル仕訳の母集団が不完全
決算整理仕訳の承認統制を評価するとき、テスト対象の仕訳一覧が手作業で作られ、一部の仕訳が漏れているケースです。会計システムから仕訳データを抽出し、入力区分や起票者で絞り込む方法に改め、抽出条件と件数を調書に記録します。仕訳データの分析については「仕訳テストの実務」も参考になります。
よくある質問
Q1. 決算・財務報告プロセスを全社的な観点と業務プロセスのどちらで評価するかは、誰が決めますか?
経営者が企業の実情に応じて区分・整理します。内基報1は、両者の区分は一律に決まるものではないとしています。評価計画の段階で区分の考え方を文書にし、監査人と協議しておくと手戻りを防げます。最終的な判断は自社と監査人との協議によります。
Q2. 子会社の決算整理手続も評価対象ですか?
全社的な観点で評価する部分は、重要性が僅少な事業拠点を除き、原則として全ての事業拠点が対象です。子会社の決算整理手続を業務プロセスとして個別に評価するかどうかは、その子会社の財務報告への影響の大きさを勘案して判断します。子会社の評価体制については「子会社・在外子会社のJ-SOX評価」をご覧ください。
Q3. 期末決算の運用評価は、内部統制報告書の提出前に間に合いますか?
期末決算の統制を期末日後に確認することは可能ですが、日程は厳しくなります。そのため実施基準が示すとおり、前年度の運用状況をベースに早期に評価し、期末は変更の有無と実施の事実を確認する進め方が現実的です。期末の確認項目は事前にリスト化しておきましょう。
Q4. 監査人が決算で修正を指摘した場合、それだけで不備になりますか?
修正の指摘があったことだけで直ちに開示すべき重要な不備になるわけではありません。ただし、企業の内部統制で識別できなかった重要な虚偽記載を監査人が検出した場合は、開示すべき重要な不備に該当するかを検討すべき状況の例とされています。修正の原因がどの統制の不備によるのかを特定し、影響額と発生可能性を評価する必要があります。
まとめ|「方針」と「手続」を分けて、前倒しで確かめる
決算・財務報告プロセスは、全社的な観点で評価する「方針・仕組み」の部分と、固有の業務プロセスとして評価する「数字を作って確かめる手続」の部分に分かれます。前者は決算指示書や報告パッケージ、開示の査閲をチェックリストで、後者は決算整理仕訳や見積り、連結消去をRCMで管理します。実例が少なく不備の影響が大きいため、前年度期末や期中の決算を使った前倒し評価と、期末のロールフォワードを組み合わせるのが効果的です。
次の一歩として、自社の決算手順書から「レビュー」と書かれた箇所をすべて抜き出し、比較対象・閾値・記録の3点が書かれているかを確かめてみてください。関連する記事として「J-SOX3点セットの作り方」「運用状況評価の手順」「経営者による内部統制の無効化」もあわせてご覧ください。
決算・財務報告プロセスの評価設計についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 同 実施基準 Ⅱ.2(2)「業務プロセスに係る評価の範囲の決定」、Ⅱ.3(3)「業務プロセスに係る内部統制の評価」
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(2024年9月26日最終改正) https://jicpa.or.jp/specialized_field/2-24-nkh1-2-20240926.pdf
- 金融庁「内部統制報告制度に関するQ&A」(2023年8月改訂) https://www.fsa.go.jp/news/r5/sonota/20230831-2/20230831-2.html


