11月の第3週、J-SOX評価チームの進捗会議。ホワイトボードの管理表には、運用テストの未着手が20件以上残っていました。そこへ購買プロセスの担当者から、検収承認の漏れが上期だけで複数見つかったという報告が入ります。統制を直すことはできる。けれども、直した後の統制が「有効に運用されている」ことを期末日までに確かめる時間は、あと4か月しか残っていません。
同じ会議で、別の担当者が別の問題を挙げました。子会社の整備状況評価がまだ終わっておらず、監査法人との往査日程と重なっているというのです。どの作業も必要なのに、どれも少しずつ遅れている。多くの評価チームが一度は経験する11月の風景です(本記事の事例はすべて架空のモデルケースです)。
J-SOX評価の年間スケジュールは、作業を月ごとに並べた表ではありません。「評価時点は期末日」「不備は期末日までに是正できれば有効と認められる」という制度上の2つのルールから逆算して、いつまでに何を終えておくべきかを決める設計図です。この記事では、3月決算会社をモデルに、期初の計画から内部統制報告書の提出までを順に解説します。
この記事の要点
- 経営者評価の評価時点は期末日で、開示すべき重要な不備も期末日までに是正されていれば内部統制は有効と認められます
- 実施基準は、不備の是正を想定して期末日まで一定の期間を確保した計画を作ることが適切としています
- 運用評価は期中に実施でき、その後に重要な変更がないことを確認すれば追加の運用評価は要しないと考えられています
- 決算・財務報告プロセスは、前年度の運用状況をベースに年度の早い時期に評価することが効率的・効果的とされています
- 内部統制報告書は有価証券報告書と併せて提出するため、3月決算なら期末後3か月以内に評価と報告書を仕上げます
なぜスケジュールがJ-SOX評価の成否を分けるのか
評価時点は「期末日」という一点
金融庁の「財務報告に係る内部統制の評価及び監査の基準」は、経営者による内部統制の評価は期末日を評価時点として行うとしています。1年間を通じて統制が有効だったかではなく、期末日という一点で有効かどうかを結論づける仕組みです。
この「一点評価」から2つの帰結が生まれます。1つは、期中に不備が見つかっても期末日までに是正されていれば有効と結論づけられること。基準は、開示すべき重要な不備が発見された場合でも、評価時点(期末日)までに是正されていれば財務報告に係る内部統制は有効であると認めることができるとしています。もう1つは、期中に評価した結果を期末日まで「持ち越す」ための手続が必要になることです。スケジュール設計とは、この2つを時間軸に落とし込む作業だと言えます。
是正のための時間を計画に組み込む
実施基準は、内部統制の評価及び報告の計画を作成するときには、不備(開示すべき重要な不備を含む)を発見した場合にこれを是正することを想定して、最終的な評価の時点(期末日)まで一定の期間を確保しておくことが適切であるとしています。
ここに年間スケジュールの核心があります。是正には、統制の再設計、周知、そして是正後の統制が一定期間運用された実績の確認が必要です。月次の統制なら数か月分、四半期の統制なら数四半期分の実績がなければ、テストできるサンプル自体が存在しません。評価の前倒しは「早く終わらせるため」ではなく、「直す時間を残すため」に行うものです。
期末日後の時間は短い
評価結果をまとめた内部統制報告書は、金融商品取引法第24条の4の4に基づき、有価証券報告書と併せて提出します。有価証券報告書の提出期限は原則として事業年度経過後3か月以内です。3月決算会社であれば、期末日から6月末までの間に、期末の決算・財務報告プロセスの評価、不備の集計と最終評価、報告書の作成、監査人による内部統制監査の対応を終える必要があります。この3か月は財務諸表監査の繁忙期とも重なるため、期末後に新たな評価作業を残さない計画が求められます。
年間スケジュールの全体像(3月決算モデル)
モデル年間計画表
3月決算の会社を想定した年間計画の例です(架空のモデルケース。実際の時期は会社の規模、評価範囲、監査人との合意によって変わります)。
| 時期 | 主な作業 | 主担当 | 主な成果物 |
|---|---|---|---|
| 4〜5月 | 前年度の不備の是正状況確認、評価計画の作成、評価範囲の決定案 | 評価事務局 | 評価計画書、範囲決定メモ(案) |
| 5〜6月 | 監査人との範囲協議、評価範囲の確定、全社的な内部統制の評価着手 | 評価事務局・経理 | 範囲決定メモ(確定)、協議記録 |
| 6〜9月 | 3点セットの更新、業務プロセスとITGCの整備状況評価、決算・財務報告プロセスの評価 | 評価者・各部門 | 業務記述書・フローチャート・RCM、整備状況評価調書 |
| 9〜12月 | 業務プロセス・ITGCの運用評価(期中の母集団から抽出)、不備の集計 | 評価者 | 運用評価調書、不備一覧(中間) |
| 12〜2月 | 不備の是正と是正後テスト、残りの運用評価、中間報告 | 各部門・評価者 | 是正計画、是正後テスト調書 |
| 3月(期末日前後) | ロールフォワード手続、期末日時点の変更確認 | 評価者 | ロールフォワード調書 |
| 4〜5月 | 期末の決算・財務報告プロセスの評価、不備の最終評価、内部統制報告書案の作成 | 経理・評価事務局 | 不備評価表、報告書案 |
| 6月 | 取締役会等への報告、内部統制報告書の提出(有価証券報告書と併せて) | 経営者・経理 | 内部統制報告書 |
3つのマイルストーンで管理する
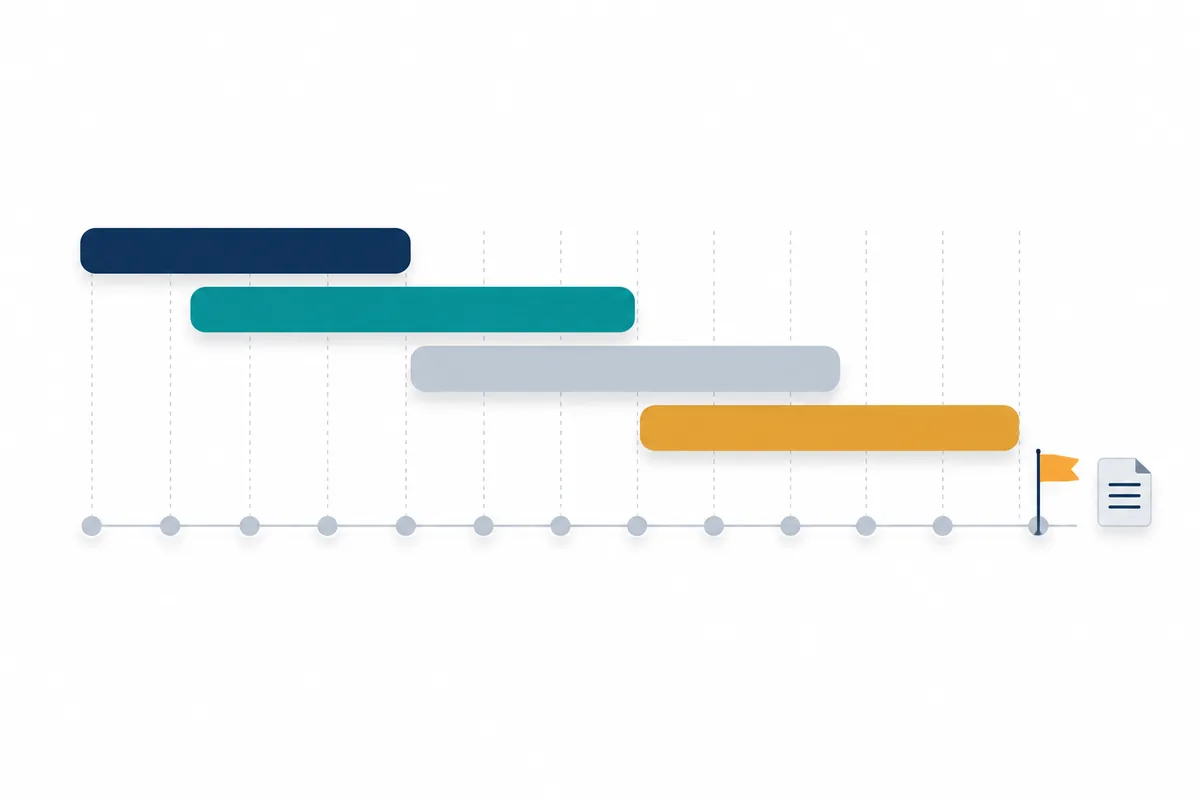
年間を通じて管理すべき節目は、次の3つに集約できます。第1に、評価範囲の確定(目安は第1四半期末)。範囲が決まらないと、整備状況評価の対象も決まりません。第2に、運用評価の主要部分の完了(目安は第3四半期中)。ここを過ぎると是正の時間が足りなくなります。第3に、ロールフォワード手続と期末評価の完了(期末日後、報告書作成前)。3つの節目それぞれに、監査人との共有日を合わせて設定しておくと、手戻りが減ります。
第1四半期:評価計画と評価範囲の決定
評価計画書に書くこと
実施基準は、経営者が評価計画の作成過程で評価範囲を決定することを通常の流れとして示しており、評価計画に関する記録と評価範囲の決定に関する記録を保存しておく事項として挙げています。評価計画書には、少なくとも次の項目を含めておくと、年間を通じた判断の基準になります。
| 項目 | 記載内容の例 |
|---|---|
| 評価の基本方針 | 準拠する枠組み、評価の責任者、評価体制(経営者を補助する部署とその独立性) |
| 評価範囲 | 全社的な内部統制、決算・財務報告プロセス、業務プロセス、ITの範囲(詳細は範囲決定メモを参照) |
| 評価手続 | 整備状況評価・運用状況評価の方法、サンプル数の方針、前年度結果の継続利用の方針 |
| 日程 | 工程別の開始・完了予定、監査人との協議・共有の予定日 |
| 不備の取扱い | 報告ルート、評価基準、是正期限の考え方 |
| 前年度からの変更点 | 組織再編、システム変更、新規事業、前年度の不備と是正状況 |
評価体制について、実施基準は、経営者を補助して評価を行う部署や要員は評価対象の業務から独立し、客観性を保つことが求められるとしています。内部監査部門や経理部門などの既設部署を活用する場合も、自らの業務を評価することにならない範囲で担当を割り振ります。
範囲決定と監査人との協議
評価範囲の決定では、前年度の売上高等の実績に当年度の業績予想も加味して重要な事業拠点を選定するのが一般的です。金融庁の「内部統制報告制度に関するQ&A」(問74)も、計画段階で前年度の売上高なども参考に当期の業績予想も一定程度考慮して範囲を決定することが適当と考えられるとしています。
実施基準は、監査人との協議は経営者が評価範囲を決定するまでに実施することが適切としています。範囲決定の具体的な手順はJ-SOXの評価範囲の決め方で解説しています。
前年度の不備の是正状況を最初に確認する
2023年の基準改訂で、前年度に開示すべき重要な不備を報告した場合には、その是正状況を内部統制報告書の付記事項に記載することとされました。前年度の不備が当年度にどう是正されたかは、報告書の記載内容にも直結します。期初の計画段階で、前年度の不備一覧を棚卸しし、是正済み・是正中・未着手に分けて評価計画に反映しておきます。
第2四半期:整備状況評価とIT全般統制
3点セットの更新から始める
整備状況評価の前提は、業務プロセスの記述が現状と合っていることです。組織変更、システム改修、担当者の交代があった部分から優先して、業務記述書・フローチャート・RCM(いわゆる3点セット)を更新します。作り方の基本はJ-SOX 3点セットの作り方を参照してください。
実施基準は、統制上の要点として識別された内部統制の整備状況の評価は原則として毎期実施するとしつつ、全社的な内部統制の評価結果が有効である場合には、財務報告の信頼性に特に重要な影響を及ぼすものを除き、前年度の評価結果が有効で整備状況に重要な変更がない統制について、その旨を記録することで前年度の評価結果を継続利用できるとしています。「変更がないこと」の確認と記録が、第2四半期の作業量を左右します。
整備状況評価の具体的な進め方と記録は、整備状況評価(ウォークスルー)の進め方で詳しく扱います。
決算・財務報告プロセスを早く評価する理由
決算・財務報告プロセス(FCRP)は期末にしか動かないと考えられがちですが、実施基準は、不備があれば早期に是正されるべきであり、財務諸表監査の内部統制評価とも重なる部分が多いことから、前年度の運用状況をベースに早期に実施することが効率的・効果的であるとしています。Q&A(問11)も、必ずしも期末日以降でなくとも適切な時期に評価を行うことで足りるとしています。
実務では、前年度の期末決算と当年度の第1四半期の決算作業を材料に整備・運用状況を確認し、期末には変更の有無と期末固有の手続を追加で確認する形が考えられます。
IT全般統制は業務プロセスより先に
IT全般統制(ITGC)の有効性は、自動化された業務処理統制やシステムから出力される情報を利用する統制の前提になります。ITGCの評価が遅れると、業務プロセスの運用評価で「自動化統制をどこまで信頼してよいか」が決まらず、サンプル数の判断も保留になります。ITGCの整備状況評価は、業務プロセスと同時期か、少し前に置くのが効率的です。ITGCと自動化統制の関係はITACとITGCの違いで解説しています。
第3四半期:運用状況評価と不備の早期把握
期中の母集団から抽出する
実施基準とQ&A(問35)は、運用状況の評価時期について弾力的な取扱いを認めています。日常反復継続する取引について、期首から一定期間までの母集団からサンプルを抽出して有効との結果を得た場合、その後に担当者への質問等で整備状況に重要な変更がないことが確認できれば、新たに追加的な運用状況の評価は要しないものと考えられるとされています。
この取扱いがあるからこそ、運用評価を第3四半期に集中させることができます。たとえば4〜9月の取引を母集団としてサンプルを抽出し、10〜12月にテストする、という形です。サンプル数の考え方は内部監査のサンプル数はなぜ25件なのかを参照してください。
不備は見つけた時点で報告ルートに乗せる
実施基準は、評価の過程で識別した不備を、影響金額や対応策とともに、識別した者の上位の管理者等にすみやかに報告して是正を求めること、開示すべき重要な不備(及び必要に応じて不備)は経営者、取締役会、監査役等及び会計監査人に報告することを求めています。
第3四半期に不備を把握したら、その場で「期末日までに是正と是正後テストが間に合うか」を判定し、間に合わないものは早めに経営者と監査人に共有します。月次の不備一覧に「是正完了予定日」と「是正後テスト可能日」の2列を設けると、判断が遅れません。
第4四半期から期末後:是正、ロールフォワード、報告
是正後テストに必要な時間を逆算する
是正した統制が有効であると言うためには、是正後の統制が実際に運用された記録を一定数確認する必要があります。統制の頻度が低いほど、是正後に発生する実例は少なくなります。月次の統制を2月に直しても、期末日までに運用実績は数回しか生まれません。是正後に必要な運用期間やサンプル数の考え方は、監査人と事前に合意しておくことが重要です。
是正とロールフォワードの詳細は不備の是正とロールフォワードで扱います。
期末前後に行う作業のチェックリスト
期末日前後から報告書提出までの作業を、漏れやすい順に並べたチェックリストです。
- 期中に運用評価した統制について、期末日までの重要な変更の有無を担当者への質問等で確認し、記録した
- 期末日までに変更された統制は、変更後の整備状況と運用状況を評価した(変更されて期末日に存在しない統制は評価不要)
- 期末日直後にシステム変更がある場合も、期末日に存在する変更前の統制を評価対象に含めた
- 是正した統制について、是正後の運用実績をテストした
- 期末の決算・財務報告プロセス(連結、開示、見積り)の評価を完了した
- 識別したすべての不備を集計し、不備が複数ある場合は影響額を合算(重複額は控除)したうえで開示すべき重要な不備に該当しないかを検討した
- 開示すべき重要な不備の有無の結論について、監査人と協議した
- 評価範囲の制約(下期買収等)がある場合、その範囲と理由を報告書に記載した
- 期末日後に実施した是正措置があれば、付記事項への記載を検討した
- 評価手続・結果・不備・是正措置の記録を、後日第三者が検証できる形で保存した
期末日直後のシステム変更の取扱いは、Q&A(問36)で期末日に存在する変更前の内部統制は評価対象となり、評価を省略できないと示されています。不備の集計と重要性の判断は内部統制の不備の評価で詳しく解説します。
内部統制報告書の作成と提出
内部統制報告書には、整備及び運用に関する事項、評価の範囲・評価時点・評価手続、評価結果、付記事項を記載します。評価範囲の判断事由、前年度の開示すべき重要な不備の是正状況など、年間の記録がそのまま記載の材料になります。記載事項の詳細は内部統制報告書の書き方を参照してください。
なお、2024年4月1日施行の金融商品取引法改正で、上場会社の四半期報告書は廃止され、半期報告書に一本化されました。四半期の法定開示を前提に組んでいた年間計画は、自社の開示スケジュールに合わせて見直しておくとよいでしょう。
スケジュールを守る進捗管理の方法
進捗管理表の記入例
年間スケジュールは、工程表を作るだけでは守れません。統制単位で進捗を追う管理表を1つ用意し、評価チームと監査人の双方が同じ表を見る状態にしておくことが効果的です(架空のモデルケース)。
| 統制ID | プロセス | 整備評価 | 運用評価 | 不備 | 是正完了予定 | 是正後テスト | 監査人共有 |
|---|---|---|---|---|---|---|---|
| SA-03 | 販売・与信限度額の承認 | 7/15 完了 | 11/10 完了 | なし | — | — | 11/20 |
| PU-05 | 購買・検収承認 | 7/22 完了 | 10/28 完了 | あり(承認漏れ) | 12/15 | 2/20 予定 | 11/20(速報) |
| FC-02 | 決算・連結精算表レビュー | 6/30 完了 | 8/31 完了 | なし | — | — | 9/10 |
| IT-A04 | ITGC・特権ID管理 | 6/20 完了 | 9/30 完了 | あり(棚卸未実施) | 10/31 | 1/31 予定 | 10/15(速報) |
監査人の作業と重ねて計画する
Q&A(問50)は、監査人は経営者の評価範囲や統制上の要点の妥当性を、経営者が暫定的に決定した時点で予め検証しておくことが考えられ、整備状況・運用状況の検証は経営者の評価がすべて完了していなくても可能であると述べています。監査人の往査日程と自社の評価完了予定を突き合わせ、監査人が見たい時期に評価調書が揃っているよう工程を組むことが、手戻りを防ぐ近道です。
よくある失敗と対策
失敗1:運用評価を下期後半に集中させる
期末直前に不備が見つかると、是正後テストの時間が残りません。運用評価の主要部分は第3四半期中に終える計画を立て、期末前は是正後テストとロールフォワードに充てます。
失敗2:ロールフォワードを記録しない
期中評価の結果を期末日まで持ち越すには、重要な変更がないことを確認した記録が必要です。質問した相手・日付・回答を調書に残す様式をあらかじめ用意しておきます。
失敗3:FCRPを期末後にまとめて評価する
期末後の3か月は財務諸表監査と重なり、不備が見つかっても当期中に是正できません。前年度の期末決算と期中の決算作業を使って、早い時期に評価します。
失敗4:監査人との共有が期末に集中する
範囲、統制上の要点、不備の評価について、監査人と異なる結論が期末に判明すると、やり直しが間に合いません。四半期ごとに共有日を設定し、議事を記録します。
よくある質問
12月決算の会社ではどうずらせばよいですか?
期末日を基準に、各工程を同じ間隔で前にずらすのが基本です。12月決算なら、評価範囲の確定を3月頃、運用評価の主要部分を9月頃までに置くイメージになります。株主総会や有価証券報告書の日程にあわせて、期末後の工程を調整してください。
上場1年目の会社も同じスケジュールでよいですか?
工程は同じですが、初年度は3点セットの作成に時間がかかるため、整備状況評価の開始が遅れがちです。上場準備期から文書化を進めておくことが前提になります。上場準備の体制づくりは上場準備企業の内部監査体制構築ロードマップを参照してください。なお、新規上場企業の内部統制監査の免除など、制度上の取扱いは最新の法令・金融庁資料で確認してください。
決算日が異なる子会社はいつ時点で評価しますか?
内部統制府令は、事業年度の末日が連結決算日と異なる連結子会社について、子会社の事業年度末日後、連結決算日までに重要な変更があった場合を除き、子会社の事業年度末日における評価を基礎として行うことができるとしています(Q&A問79)。子会社の決算日にあわせた評価スケジュールを別に用意しておくと管理しやすくなります。
期末日後に是正した不備は報告書でどう扱われますか?
期末日後に実施した是正措置は、期末日時点の評価結果には影響しません。ただし、報告書の提出日までに実施した是正措置は付記事項として記載でき、提出日までに有効な統制を整備し運用の有効性を確認している場合は、是正措置を完了した旨を記載できるとされています。
まとめ
J-SOXの年間スケジュールは、評価時点が期末日であること、期末日までに是正されれば有効と認められることの2点から逆算して組み立てます。第1四半期に範囲を確定し、第2四半期に整備状況とITGC・FCRPを評価し、第3四半期に運用評価を終えて、第4四半期を是正後テストとロールフォワードに充てる。期末後の3か月は報告に集中する。この形を基本に、自社の規模と監査人の日程にあわせて調整してください。
次の一歩として、今年度の工程表に「是正後テスト可能日」の列を追加し、現時点の不備がすべて期末日までに間に合うかを確認してみてください。運用テストの具体的な手順は運用状況評価(運用テスト)の手順で解説しています。
評価計画の立案や進捗管理の支援をご希望の場合は、お問い合わせからご相談ください。
参考資料
- 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 金融庁「内部統制報告制度に関するQ&A」等の改訂について(2023年8月31日) https://www.fsa.go.jp/news/r5/sonota/20230831-2/20230831-2.html
- 金融庁「令和5年金融商品取引法等改正に係る政令・内閣府令案等に対するパブリックコメントの結果等について」(2024年3月27日) https://www.fsa.go.jp/news/r5/sonota/20240327/20240327.html
- 金融商品取引法(第24条、第24条の4の4)
- 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令(内部統制府令)
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」