
12月の取締役会で、J-SOX評価の中間報告が行われました。決算整理仕訳の承認手続に不備があり、評価チームは開示すべき重要な不備に該当する可能性が高いと判断しています。質疑の最後に、社外取締役が尋ねました。「3月末までに直せば、報告書では有効と書けるのですか?」。
評価責任者は「はい、期末日までに是正されれば有効と評価できます」と答えました。しかし会議の後、監査法人の担当者から念を押されます。「是正後の統制が実際に動いていることを、期末日までに確かめられる期間があるかが問題です。決算整理は月次なので、1月に新しい手順を入れたとして、何回分を見られますか」。直すことと、直ったと言えることの間には、思った以上の距離がありました(本記事の事例はすべて架空のモデルケースです)。
J-SOXでは、期中に見つかった不備を期末日までに是正すれば、内部統制報告書で「有効」と表明できます。ただし、そのためには是正措置の設計、是正後の運用期間の確保、再テスト、そして期末日までの状況を確かめるロールフォワードが必要です。この記事では、金融庁の実施基準と日本公認会計士協会の実務指針に沿って、その道筋を整理します。
この記事の要点
- 開示すべき重要な不備があっても、評価時点(期末日)までに是正されていれば、内部統制は有効と評価できます
- 是正後の統制が期末日までに一定期間運用され、その有効性を確かめられることが前提です
- 期中評価の結果を期末日につなぐロールフォワードでは、変更の有無の確認と追加テストを行います
- 期末日後の是正は期末日の評価には影響しませんが、内部統制報告書に付記事項として記載できます
- 2023年改訂で、前年度に報告した開示すべき重要な不備の是正状況が付記事項に加わりました
「期末日までに是正されれば有効」の根拠
評価時点が期末日であることの意味
内部統制報告書は、期間ではなく一時点、つまり期末日時点の内部統制の有効性を表明するものです。金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」(以下、実施基準)は、開示すべき重要な不備が発見された場合であっても、それが報告書における評価時点(期末日)までに是正されていれば、財務報告に係る内部統制は有効であると認めることができるとしています。
この設計には合理性があります。内部統制報告書の目的は、投資家に対して「今後の財務報告を支える内部統制が機能しているか」を伝えることです。期中に問題があっても、それを見つけて直せた会社は、むしろ内部統制のモニタリングが機能していると見ることもできます。制度は、不備の発見と是正を促す方向に設計されているのです。
計画段階から是正期間を確保する
実施基準は、内部統制の評価および報告の計画を作成するときには、不備を発見した場合にこれを是正することを想定して、最終的な評価の時点(期末日)まで一定の期間を確保しておくことが適切だとしています。評価を期末直前に詰め込むと、不備が見つかっても是正と再評価の時間が残りません。
日本公認会計士協会の財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(以下、内基報1。旧 監査・保証実務委員会報告第82号)も、経営者が期末日までに是正措置を行った場合、監査人は経営者の評価が妥当か確認し、その際には不備を識別してから期末日までに一定の期間が確保され、是正措置の評価が適切に行われたかに留意するとしています。評価の年間計画についてはJ-SOX評価の年間スケジュールで詳しく解説しています。
財務諸表監査への影響は別に残る
注意したいのは、期末日までに是正して内部統制報告書で有効と言えても、財務諸表監査への影響が消えるわけではない点です。内基報1は、財務諸表監査では、監査対象期間のうち不備が是正される前の期間について内部統制への依拠が限定的になる可能性があり、期末日の直前に是正された場合などには大幅な追加手続が必要になることも考えられるため、是正はできるだけ早期に図られることが望ましいとしています。早く直すことは、監査コストの面でも意味があるのです。
是正計画の立て方:原因から逆算する
原因分析が是正の質を決める
是正計画は、不備の原因分析から始めます。原因が「担当者の不注意」なのか「手順書に確認項目が書かれていない」のか「承認者に確認に必要な情報が届いていない」のかで、打つべき手は大きく異なります。原因を取り違えると、是正措置を講じても同じ逸脱が再発し、再テストで再び不備が見つかることになります。
実務では「研修を実施した」「注意喚起した」だけで是正完了とするケースが目立ちますが、これは原因が知識不足である場合にしか効きません。原因が仕組みにあるなら、手順書の改訂、システムの入力制御、承認ワークフローの設定変更など、仕組みを変える措置が必要です。
是正計画書の記入例
以下は、架空のモデルケースで決算整理仕訳の承認手続の不備に対して作成した是正計画の例です。
| 項目 | 記入例 |
|---|---|
| 不備番号・内容 | D-2026-021 手作業の決算整理仕訳の一部が、起票者以外の承認を経ずに計上されていた |
| 原因 | 会計システムで起票者自身が承認できる権限設定になっていた。手順書に承認者の要件が未記載 |
| 是正措置 | ①システム上で起票者と承認者の同一人物承認を禁止する設定変更 ②手順書改訂(承認者要件と承認時の確認項目を明記) ③過去分の仕訳の事後レビュー |
| 責任者・期限 | 経理部長 / 設定変更12月20日、手順書改訂12月27日 |
| 是正後の運用開始 | 1月度決算から |
| 再テスト計画 | 1月・2月の月次決算の整理仕訳を対象にテスト。期末決算で追加確認 |
| 過去分への対応 | 4〜12月の手作業仕訳を全件抽出し、同一人物承認分を再レビュー(財務諸表への影響の確認) |
| 報告先 | 経営者、取締役会、監査役等、会計監査人 |
過去分の影響確認を忘れない
是正計画では、今後の統制を直すことと並んで、不備が存在した期間の取引に誤りがなかったかを確かめることが重要です。統制の是正は将来に向けた措置であり、過去の誤りを直すものではありません。上の例の③のように、不備の期間中の取引を事後的に検証しておくと、財務諸表監査での追加手続の負担も軽くなります。
是正後の運用期間と再テスト
なぜ「直した」だけでは有効と言えないのか
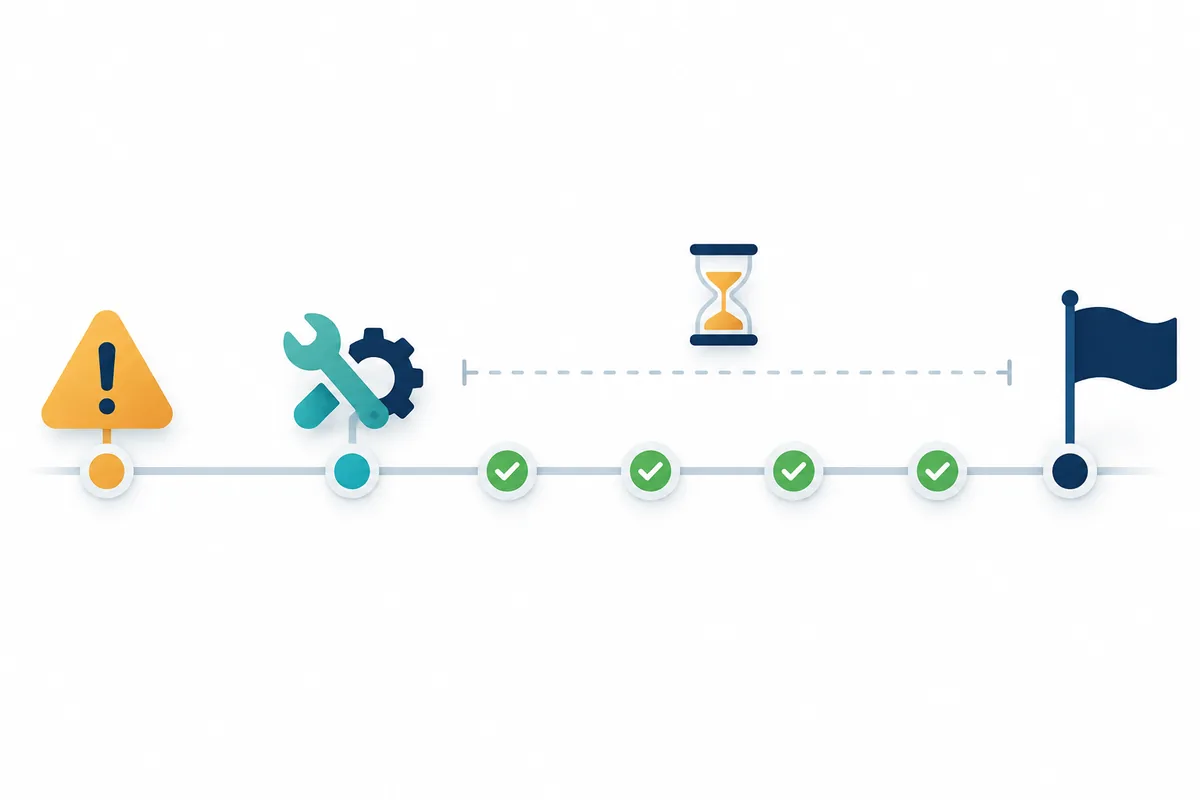
是正措置を講じた時点では、新しい統制は「設計された」段階にすぎません。有効と言うには、整備状況の評価で新しい設計を確かめたうえで、一定期間の運用状況を確かめる必要があります。内基報1の経営者確認書の文例でも、開示すべき重要な不備が是正されたことにつき「十分な検証期間を持って」その有効性を確認した旨を記載する形が示されています。
運用期間とサンプル数の目安
是正後にどれだけの期間・件数を確かめればよいかについて、実施基準や内基報1は具体的な期間や件数を定めていません。統制の頻度、不備の重要性、是正の内容を踏まえて判断し、監査人と協議して決めることになります。以下は、実務で検討の出発点として用いられることがある考え方を整理した目安で、基準が定めた数値ではありません。
| 統制の頻度 | 是正後の運用期間の考え方(目安) | 再テストの考え方(目安) |
|---|---|---|
| 日次・都度 | 数週間から1か月程度以上の運用 | 是正後の期間から複数件を抽出。重要度に応じて件数を増やす |
| 週次 | 数週分の運用 | 是正後の実施回から複数回 |
| 月次 | 2か月分程度以上の運用 | 是正後の実施回を中心に確認。期末月を含められるか検討 |
| 四半期 | 是正後の少なくとも1回の実施 | 是正後の実施回を確認。期末決算での実施もあわせて確認 |
| 年次・期末決算時 | 期末決算での実施 | 期末日後の決算作業で実施状況を確認(ただし評価は期末日時点の整備と運用に基づく) |
冒頭の場面で監査法人の担当者が「何回分を見られますか」と尋ねたのは、この点です。月次統制を1月に是正した場合、期末日までに実施されるのは1月・2月の月次決算と期末決算の分であり、どの回までを評価に使えるかを早めに監査人と確認しておく必要があります。件数設計の基本は内部監査のサンプル数はなぜ25件なのか、統制ごとの目安は内部監査サンプル数計算機でも確認できます。
再テストで逸脱が出たら
是正後の再テストで逸脱が見つかった場合、是正は完了していないことになります。原因を改めて分析し、是正措置の見直しと再テストを行います。期末日までの残り時間が少ないほど、2度目の是正で有効と言える可能性は下がります。是正措置の設計段階で、再発しない仕組みを選ぶことが結果的に近道です。再テストの調書の書き方は運用状況評価(運用テスト)の手順を参考にしてください。
ロールフォワード手続:期中評価を期末日につなぐ
ロールフォワードとは
ロールフォワード手続とは、期中の評価時点から期末日までの期間について、内部統制が引き続き有効であることを確かめる手続です。内基報1は、全社的な内部統制の評価について、有効なモニタリング手続が未整備の場合、監査人が経営者に、評価手続を実施した日以降期末日までの期間の有効性を確かめるための手続(ロールフォワード手続)の実施を求めるとしています。業務プロセスの運用状況についても、期末日までの残存期間や統制の変更の有無を考慮し、ロールフォワード手続等の追加手続の必要性を検討するとしています。
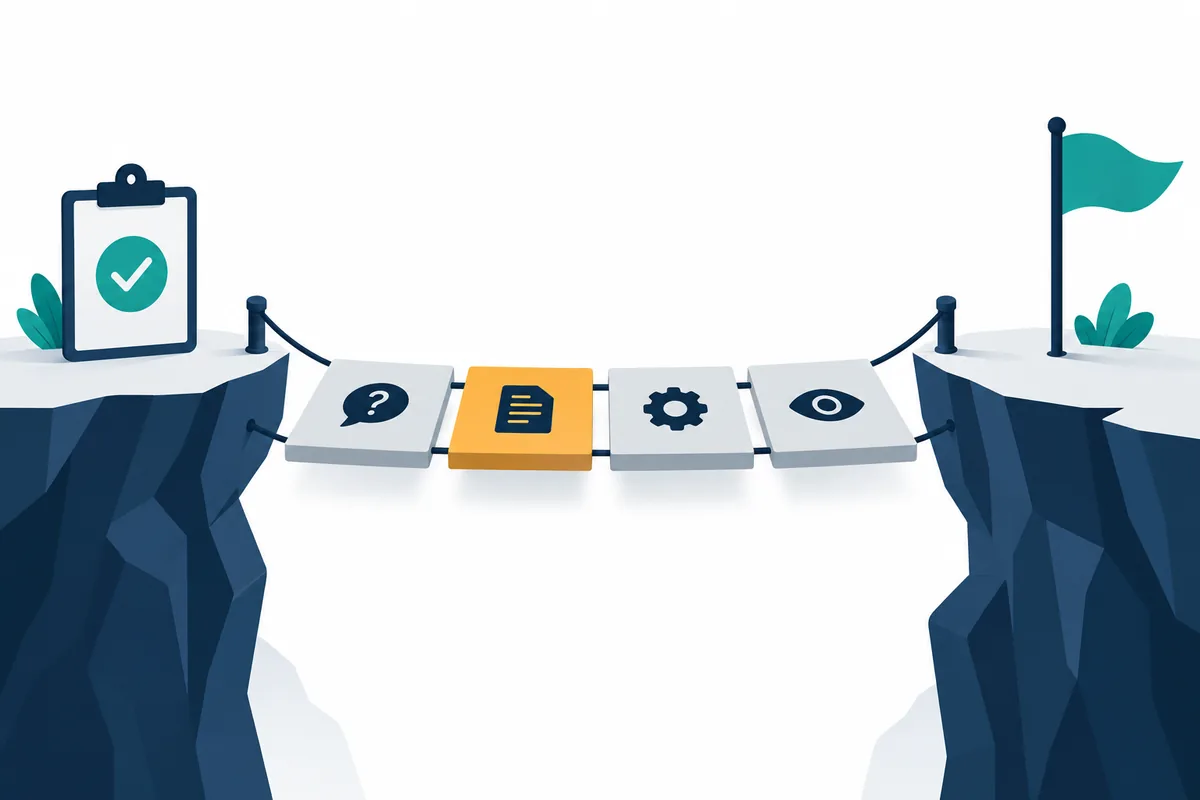
実施基準は、運用状況の評価を期中に実施した場合、期末日までに内部統制に関する重要な変更があったときは、変更内容の把握・整理、変更後の統制の整備状況の評価、変更後の運用状況の評価といった追加手続の実施を検討するとしています。また、変更されて期末日に存在しない統制は評価する必要がないとしています。
是正とロールフォワードの関係
是正した統制は、是正の時点で「変更された統制」になります。したがって、期中に有効と評価した統制でも、是正のために手順やシステムを変えた場合は、変更後の統制について整備と運用を改めて評価する必要があります。反対に、是正前の旧い統制は期末日に存在しないため、評価の対象から外れます。
ここでよく起きるのが、是正に伴う変更が、他の統制に波及しているのに気づかないケースです。たとえば権限設定の変更で、別の帳票の出力条件や別の承認ルートが変わることがあります。ロールフォワードでは、是正対象の統制だけでなく、同じシステムや手順書を共有する統制の変更の有無も確かめます。
調書の上では、是正前の統制と是正後の統制を別の行として扱い、それぞれの適用期間を明記しておくと整理しやすくなります。是正前の統制については「不備あり、期末日には存在しない」、是正後の統制については「整備評価日、運用テストの対象期間と件数、結論」を記録します。この区分がないと、期中テストの結論と是正後の再テストの結論が1つの欄に混在し、どの時点の何について有効と言っているのかが読み手に伝わりません。
ロールフォワードのチェックリスト
| # | 確認項目 | 確認方法 |
|---|---|---|
| 1 | 期中テスト後に統制の手順・担当者・承認権限に変更がないか | 統制責任者への質問と規程・権限表の改訂履歴の閲覧 |
| 2 | 関連するシステムの変更(設定・プログラム・マスタ)がないか | 変更管理記録の閲覧(変更管理の監査手順参照) |
| 3 | 組織変更・人事異動の影響がないか | 組織図・異動記録の閲覧 |
| 4 | 期中テスト後の期間で逸脱や例外処理が起きていないか | 例外報告・モニタリング記録の閲覧、追加サンプルのテスト |
| 5 | 是正した統制の運用が期末日まで継続しているか | 是正後の追加サンプルの確認 |
| 6 | 期末日前後の決算で統制が実施されたか | 期末決算での実施記録の確認 |
| 7 | 上記の結果と結論を調書に記録したか | 実施者・レビュー者・日付の記入 |
期末日までに間に合わないとき
期末日後の是正措置は付記事項に
是正が期末日に間に合わない場合、期末日時点で開示すべき重要な不備が存在することになります。実施基準は、内部統制の評価時点は期末日であり、期末日後に実施した是正措置は期末日における評価には影響しないとしています。そのうえで、経営者は、内部統制報告書の提出日までに実施した是正措置がある場合、その内容を付記事項として記載できるとしています。
さらに、提出日までに有効な内部統制を整備し、その運用の有効性を確認している場合には、是正措置を完了した旨を、実施した是正措置の内容とともに記載できるとされています。監査人は、付記事項の記載が適切と判断した場合には内部統制監査報告書に追記情報として記載し、適切でないと判断した場合には限定付適正意見または不適正意見を表明することになります。
報告書に記載する内容
期末日に開示すべき重要な不備が存在する場合、内部統制報告書には、開示すべき重要な不備があり財務報告に係る内部統制は有効でない旨、その内容、そしてそれが是正されない理由を記載します。内基報1は、経営者がこれに加えて内部統制府令ガイドラインに基づき是正に向けての方針や計画等を記載しているときは、監査人がその実在性を検討するとしています。是正の方針を書く場合は、社内の稟議や取締役会決議など、裏付けとなる意思決定の記録を整えておく必要があります。報告書の記載全般は内部統制報告書の書き方で解説しています。
前年度の不備と2023年改訂
前年度の開示すべき重要な不備の是正状況
2023年4月に公表された実施基準等の改訂(2024年4月1日以後開始する事業年度から適用)では、前年度に開示すべき重要な不備を報告した場合、その不備に対する是正状況を付記事項に記載すべき項目として追加しました。改訂後の基準では、付記事項として、評価に重要な影響を及ぼす後発事象、期末日後に実施した開示すべき重要な不備に対する是正措置等、前年度に報告した開示すべき重要な不備に対する是正状況の3つが示されています。
この改訂により、開示すべき重要な不備を報告した翌年度には、それがどう是正されたかを投資家に説明することが求められます。前年度の報告書に書いた是正方針と、当年度の実際の是正措置が整合しているかも読み手の関心事になるため、是正の経緯を記録として残しておくことが大切です。改訂全体の要点はJ-SOX改訂のポイントをご覧ください。
訂正内部統制報告書の論点
2023年の意見書は、開示すべき重要な不備が当初の内部統制報告書ではなく、後日の訂正によって報告される事例が一定程度見受けられることを指摘し、訂正内部統制報告書において訂正の経緯や理由等の開示を求めるための関係法令の整備が適当であるとしました。期中の不備を過小評価して是正を先送りすると、後日の訂正につながりかねません。不備の評価そのものの手順は内部統制の不備の評価で解説しています。
是正を確実に進めるための管理
是正管理表の記入例
不備が複数あると、是正の進み具合を一覧で管理しないと期限を見落とします。以下は架空の記入例です。
| 不備番号 | 区分 | 是正措置 | 是正完了日 | 再テスト予定 | 再テスト結果 | 期末日までの見込み |
|---|---|---|---|---|---|---|
| D-2026-021 | 開示すべき重要な不備の可能性 | 同一人物承認の禁止設定、手順書改訂 | 12月27日 | 1月・2月決算、期末決算 | 1月分 逸脱なし | 有効と評価できる見込み(監査人と協議済) |
| D-2026-014 | 不備 | 三点照合の証跡要件を手順書に追加 | 2月28日 | 3月分から抽出 | 未実施 | 運用期間が短く、件数を監査人と協議中 |
| D-2026-009 | 不備 | 入金消込の例外承認ルート追加 | 11月30日 | 12月〜2月 | 逸脱なし | 是正完了 |
経営者・監査役等への報告
実施基準は、識別した不備を上位の管理者等へすみやかに報告して是正を求め、開示すべき重要な不備は経営者、取締役会、監査役等および会計監査人に報告する必要があるとしています。また、報告された全社的な内部統制の不備が合理的な期間内に改善されないことは、それ自体が開示すべき重要な不備となる全社的な内部統制の不備の例として挙げられています。是正の遅れは、個々の不備の問題にとどまらない点を経営陣と共有しておくことが大切です。是正状況のフォローアップの仕組みは発見事項フォローアップの運用も参考になります。
よくある失敗と対策
失敗1:是正措置を研修だけで済ませる
原因が仕組みにあるのに研修や注意喚起で是正完了とすると、再テストで同じ逸脱が見つかります。原因分析の結果と是正措置の対応関係を是正計画書に明記し、仕組みを変える措置を優先します。
失敗2:是正の完了日から期末日までの期間が短すぎる
期末日の直前に是正しても、運用を確かめる回数が足りず、有効と言えないことがあります。不備を識別した時点で、期末日から逆算して「いつまでに是正すれば何回分を確かめられるか」を計算し、是正期限を設定します。
失敗3:是正に伴う変更を評価に反映しない
是正で手順やシステムを変えたのに、RCMや調書が旧い統制のままになっているケースです。変更後の統制について整備評価をやり直し、RCMを更新します。
失敗4:ロールフォワードを質問だけで終える
「変更はありません」という回答だけで済ませると、証拠として弱くなります。改訂履歴や変更管理記録の閲覧、必要に応じた追加サンプルのテストを組み合わせます。
よくある質問
期末日の直前に是正した場合も有効と評価できますか?
制度上は、期末日までに是正されていれば有効と認めることができます。ただし、是正後の統制の運用を確かめる期間が必要であり、内基報1も、監査人は不備を識別してから期末日までに一定の期間が確保され、是正措置の評価が適切に行われたかに留意するとしています。直前の是正では有効性を確かめきれない可能性が高いため、早期の是正が望まれます。
是正後の運用期間は何か月必要ですか?
実施基準や内基報1に具体的な期間の定めはありません。統制の頻度、不備の重要性、是正内容を踏まえて判断し、監査人と協議して決めます。本文の表は検討の出発点としての目安であり、基準上の要件ではありません。
期末日後に是正が完了したら、報告書でどう扱いますか?
期末日後の是正は期末日時点の評価には影響しないため、開示すべき重要な不備がある旨の記載は必要です。そのうえで、提出日までに実施した是正措置は付記事項として記載でき、提出日までに有効性を確認していれば是正措置を完了した旨も記載できます。
是正前の期間に起きた誤りはどう扱いますか?
統制の是正は将来に向けた措置のため、不備が存在した期間の取引は別途検証が必要です。財務諸表監査では是正前の期間について内部統制への依拠が限定され、追加の手続が行われる可能性があります。過去分を事後的にレビューし、必要な修正を行っておくことが重要です。
まとめ
期末日までに有効と言うためには、「直す」だけでなく「直ったことを確かめる」時間を確保する必要があります。原因に合った是正措置を早く講じ、是正後の運用を再テストで確かめ、ロールフォワードで期末日までつなぐ。この一連の流れを、不備を識別した時点で期末日から逆算して計画することが要点です。
次の一歩として、現在の不備一覧に「是正完了日」「再テスト予定」「期末日までに確かめられる回数」の列を加えてみてください。運用期間や件数の考え方は監査人と早めに協議し、判断の根拠を記録に残しておきましょう。不備一覧の様式は【テンプレート】J-SOX不備一覧表で紹介しています。最終的な評価は、自社の状況と監査人との協議を踏まえて行ってください。
是正計画の策定や評価スケジュールの見直しについてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査に関する実施基準」(2023年4月改訂)Ⅱ.3(3)④ハ「運用状況の評価の実施時期」、Ⅱ.3(5)「内部統制の開示すべき重要な不備の是正」、Ⅲ.4(3)「内部統制の開示すべき重要な不備の報告と是正」
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(旧 監査・保証実務委員会報告第82号) https://jicpa.or.jp/specialized_field/82.html
- 金融庁「財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令」の取扱いに関する留意事項について(内部統制府令ガイドライン)


