期末まで残り2か月。J-SOX評価チームの共有フォルダには、「不備」という名前を含むファイルが7つありました。販売チームの表、購買チームの表、IT評価チームの表、子会社から送られてきた表、そして誰かが統合を試みて途中で止まった表。列の並びも、不備の番号の付け方もばらばらです。
監査法人との協議の前日、評価責任者は売掛金に関係する不備を数えようとして手が止まります。販売チームの表に与信管理の不備が1件、入金チームの表に消込の不備が1件。どちらも単独では「重要性なし」と結論されていました。しかし、2つを合わせた影響を検討した記録は、どこにもありません(本記事の事例はすべて架空のモデルケースです)。
不備一覧表は、評価の過程で見つかったすべての不備を1か所に集め、評価・集計・是正の状況を追いかけるための様式です。個々の不備の評価が正しくても、一覧で集計しなければ、合算すると重要になる不備を見落とします。本記事では、そのまま社内様式に使える列定義と記入例、運用のコツを紹介します。
この記事の要点
- 実施基準は、経営者が評価の過程で発見した不備とその是正措置を記録し保存しなければならないとしています。不備一覧表はその中心となる記録です
- 一覧表は「登録欄」「評価欄」「集計シート」「是正管理欄」の4部で構成します。影響額の計算根拠と、補完統制の検討結果まで残します
- 実施基準は、同じ勘定科目に関係する不備を全て合わせて判断し、勘定科目ごとには重要でなくても複数の勘定科目を合わせて判断することを求めています。勘定科目別の集計シートがその検討の場になります
- 開示すべき重要な不備も、期末日までに是正されていれば内部統制は有効と認めることができます。是正管理欄では、是正後の整備・運用の確認まで追跡します
不備一覧表とは:なぜ1枚に集めるのか
記録と保存の要求
金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」(以下、実施基準)は、経営者が、財務報告に係る内部統制の有効性の評価手続とその評価結果、ならびに発見した不備とその是正措置に関して、記録し保存しなければならないとしています。記録の例としても、実施した内部統制の評価の手順と評価結果、是正措置等に係る記録が挙げられています。
記録の保存期間について、実施基準は、金融商品取引法上は有価証券報告書とその添付書類の縦覧期間(5年)を勘案して、それと同程度の期間、適切な範囲と方法で保存することが考えられるとしています。不備一覧表は評価年度が終わっても更新を止めて保存し、翌年度は新しい一覧表を起こしたうえで、前年度から持ち越した不備を引き継ぐ形にします。
合算の要求が一覧化を必要にする
不備一覧表が単なる「記録の置き場」にとどまらない理由は、合算の要求にあります。実施基準は、不備が複数存在する場合には、それらが単独で、または複数合わさって開示すべき重要な不備に該当していないかを評価するとし、同じ勘定科目に関係する不備を全て合わせて判断するとしています。例として、売掛金勘定の残高は販売業務プロセスでの信用販売と入金業務プロセスの代金回収の影響を受けるため、両方に不備がある場合は影響を合わせて評価しなければならない、と示しています。
さらに、集計した不備の影響が勘定科目ごとに見れば重要な虚偽記載に該当しない場合でも、複数の勘定科目に係る影響を合わせると重要な虚偽記載に該当する場合があり、この場合にも開示すべき重要な不備になるとしています。冒頭の場面は、まさにこの検討が抜け落ちた状態です。チームごとの表では、この合算ができません。
開示すべき重要な不備とは
開示すべき重要な不備とは、財務報告に重要な影響を及ぼす可能性が高い財務報告に係る内部統制の不備をいいます。実施基準は、判断に当たって金額的な面と質的な面の双方を検討するとし、金額的重要性の例として連結税引前利益のおおむね5%程度を挙げつつ、最終的には財務諸表監査における金額的重要性との関連に留意する必要があるとしています。判定の手順と考え方は内部統制の不備の評価で詳しく解説しています。
いつ使うか・誰が記入するか
利用のタイミング
| 時期 | 一覧表での作業 |
|---|---|
| 期初 | 前年度から持ち越した不備の登録、金額的重要性の閾値の設定 |
| 整備状況評価・運用状況評価の期間 | 不備を識別した都度、登録欄に記入 |
| 各四半期末 | 評価欄の更新、集計シートでの合算、経営者への中間報告 |
| 期末前 | 是正状況の確認、是正後テストの結果の記入 |
| 期末後・報告書作成時 | 最終評価、開示すべき重要な不備の有無の結論 |
登録は「見つけた都度」が原則です。四半期末にまとめて登録すると、評価チームの間で同じ不備が別々に登録されたり、是正の着手が遅れたりします。年間の流れはJ-SOXの年間スケジュールを参照してください。
役割分担
| 役割 | 担当者の例 | 記入する欄 |
|---|---|---|
| 識別者 | 各プロセス・ITの評価担当者 | 登録欄 |
| 評価者 | 評価チームのリーダー | 評価欄(影響額、発生可能性、補完統制) |
| 管理者 | J-SOX評価責任者 | 集計シート、番号の管理、重複の排除 |
| 是正責任者 | プロセスオーナー(業務部門の責任者) | 是正計画、完了予定日、完了報告 |
| 確認者 | 評価担当者 | 是正後テストの結果 |
| 報告先 | 経営者、取締役会、監査役等 | 集計結果と重要な不備の状況 |
一覧表の管理者を1人に決めることが最も重要です。複数のチームが自由に行を追加できる状態だと、番号の重複や定義のずれが起きます。
テンプレート本体①:不備の登録欄
| 列 | 記入内容 | 記入例 |
|---|---|---|
| 不備番号 | 年度+連番(D-26-001) | D-26-014 |
| 識別日 | 不備を識別した日 | 2026年10月20日 |
| 事業拠点・プロセス | 拠点名と業務プロセス | 本社・販売(入金消込) |
| 区分 | 全社的な内部統制/決算・財務報告プロセス/業務プロセス/IT全般統制/IT業務処理統制 | 業務プロセス |
| 統制番号 | RCMの統制番号 | S-11 |
| 整備・運用の別 | 整備上の不備/運用上の不備 | 運用上の不備 |
| 識別した手続 | ウォークスルー、運用テストなど、調書番号 | 運用テスト OE-販売-11 |
| 事実 | 何が、何件中何件、いつ起きたか | 25件中2件で、入金額と請求額の差異の調査記録がない |
| 原因 | なぜ起きたか | 担当者の異動時に手順が引き継がれていなかった |
| 関連する勘定科目 | 影響が及ぶ勘定科目 | 売掛金、売上高 |
| アサーション | 実在性、網羅性、評価の妥当性など | 実在性、評価の妥当性 |
| 識別者 | 氏名 | 評価担当者名 |
「事実」の欄は、評価の結論を書く場所ではありません。何件中何件、どの期間、どの証跡が欠けていたかを、第三者が同じ結論にたどり着けるように書きます。「承認が不十分」のような評価的な表現は避け、「承認欄に押印がない」のように観察した事実を書きます。
「原因」の欄は、是正の方向性を決めるとともに、発生可能性の評価にもつながります。実施基準は、発生可能性の検討で留意する事項として、ルールが遵守されていたが不注意で誤りが発生した場合は、ルールが全く遵守されていなかった場合よりも影響の発生可能性は低いと判断される、という例を挙げています。原因を書かずに評価欄へ進むと、この判断ができません。
テンプレート本体②:影響額と重要性の評価欄
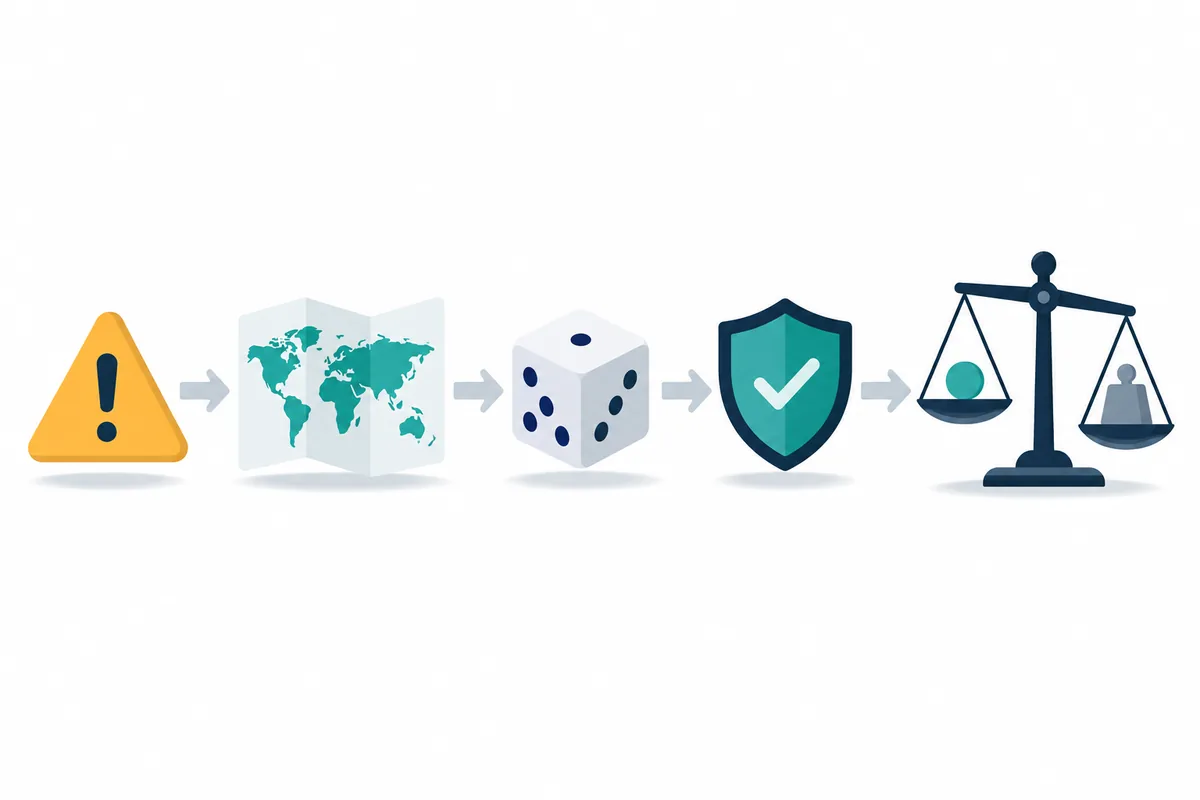
実施基準は、業務プロセスに係る内部統制の不備について、影響が及ぶ範囲を推定し、影響が実際に発生する可能性を検討したうえで、潜在的な影響額を質的・金額的重要性に照らして判断する手順を示しています。評価欄はこの順に列を並べます。
| 列 | 記入内容 |
|---|---|
| 影響が及ぶ範囲 | 不備の影響が及ぶ勘定科目の金額と範囲(同じ手順を使う他拠点を含むか) |
| 発生可能性 | 統計的に導いた比率、または高・中・低に応じてあらかじめ定めた比率 |
| 発生可能性の根拠 | 例外の大きさ・頻度、原因、他の統制との代替可能性 |
| 補完統制 | 補完統制の統制番号、その有効性を確かめた調書番号 |
| 補完統制による低減 | 低減の考え方と低減後の見積り |
| 潜在的な影響額 | 補完統制考慮前・考慮後の両方 |
| 質的重要性 | 財務制限条項、関連当事者取引などへの影響の有無 |
| 評価結果 | 不備/開示すべき重要な不備(候補) |
| 評価者・評価日 | — |
| 監査人との協議 | 協議日と監査人の見解 |
補完統制は「有効性を確かめた記録」とセットで
補完統制の列には、統制の名前だけでなく、その統制の有効性を確かめた調書番号を必ず書きます。実施基準は、補完統制の有無と、補完統制がある場合にはそれが虚偽記載の発生可能性と金額的影響をどの程度低減しているかを検討するとしています。有効性を確かめていない統制を補完統制として挙げても、低減の根拠にはなりません。
全社的な内部統制とITの不備
全社的な内部統制やIT全般統制の不備は、業務プロセスの不備のように影響額を計算しにくいため、評価欄の書き方を変えます。実施基準は、IT全般統制の不備は財務報告の重要な事項に虚偽記載が発生するリスクに直接につながるものではないため、直ちに開示すべき重要な不備と評価されるものではないとしています。一方で、有効な運用を継続的に維持できない可能性があり、虚偽記載が発生するリスクが高まるとしています。IT全般統制の不備は、依拠している業務処理統制が有効に機能していることを確かめたかどうかを評価欄に記録します。全社的な内部統制の不備の扱いは全社的な内部統制の評価を参照してください。
テンプレート本体③:勘定科目別の集計シート
登録欄・評価欄とは別のシートに、勘定科目ごとに不備を集計します。これが合算の検討の場になります。
| 勘定科目 | 関連する不備番号 | 補完統制考慮後の影響額合計 | 金額的重要性 | 判定 |
|---|---|---|---|---|
| 売掛金 | D-26-008、D-26-014 | 1億1,000万円 | 1億5,000万円 | 閾値未満(ただし下記参照) |
| 売上高 | D-26-008、D-26-014、D-26-017 | 9,000万円 | 1億5,000万円 | 閾値未満 |
| 棚卸資産 | D-26-011 | 2,000万円 | 1億5,000万円 | 閾値未満 |
| 複数科目の合計(重複を除く) | — | 1億6,000万円 | 1億5,000万円 | 閾値超過のおそれ。追加検討 |
表の数値は説明のための仮定です。最下行の「複数科目の合計」は、同じ取引の誤りが売上高と売掛金の両方に現れる場合に二重計上しないよう、影響の重複を除いて検討します。どのように重複を除いたかは、集計シートの注記に書き残します。合算の方法や閾値の使い方は、期初に評価方針として定め、監査人と合意しておくことが実務上の要点です。
集計シートでは、不備が特定の拠点、特定の担当者、特定のシステムに集中していないかも見ます。同じ原因による不備が複数のプロセスに現れている場合、個々の不備より根本原因のほうが重要で、全社的な内部統制の不備を示唆していることがあります。
テンプレート本体④:是正管理欄
是正管理の列
| 列 | 記入内容 |
|---|---|
| 是正策 | 何を、どう変えるか(手順、システム設定、人員) |
| 是正責任者 | プロセスオーナーの氏名 |
| 完了予定日 | 是正策の導入予定日 |
| 是正後の運用期間 | 導入日から期末日までに運用状況を確かめられる期間・回数 |
| ステータス | 未着手/対応中/導入済・確認待ち/是正確認済/期末日後に持越し |
| 是正後テスト | 整備状況・運用状況のテスト結果と調書番号 |
| 報告 | 経営者・取締役会・監査役等への報告日 |
期末日までの是正と付記事項
実施基準は、経営者による評価の過程で発見された不備(開示すべき重要な不備を含む)は適時に認識し、適切に対応される必要があるとしています。そのうえで、開示すべき重要な不備が発見された場合であっても、報告書における評価時点(期末日)までに是正されていれば、財務報告に係る内部統制は有効であると認めることができるとしています。期末日後に実施した是正措置については、報告書に付記事項として記載できます。
ここで大切なのは、「是正策を導入した」ことと「是正された」ことは違うという点です。是正後の統制が有効に整備され、一定期間運用されていることを確かめて初めて、是正されたと言えます。ステータスを「導入済・確認待ち」と「是正確認済」に分けているのはこのためです。月次や四半期の統制は、期末日までに確かめられる回数が限られるため、導入時期から逆算して是正計画を立てます。是正後の運用期間とロールフォワードの考え方はJ-SOX不備の是正とロールフォワードで解説しています。
また、2023年の改訂で、前年度に開示すべき重要な不備を報告した場合の、その不備に対する是正状況が内部統制報告書の付記事項に記載すべき項目として追加されました(2024年4月1日以後開始する事業年度から適用)。前年度の不備は、翌年度の一覧表に持ち越して是正状況を追跡しておくと、この記載の根拠になります。
経営者・取締役会向けの報告サマリー
一覧表そのものは行数が多く、経営者や取締役会、監査役等への報告にはそのまま使えません。四半期ごとに、次のようなサマリーを一覧表から作成します。
| 区分 | 件数(うち新規) | 是正確認済 | 対応中 | 主な内容 |
|---|---|---|---|---|
| 開示すべき重要な不備(候補を含む) | 0件(0件) | — | — | — |
| 業務プロセス | 9件(3件) | 4件 | 5件 | 入金消込の差異調査、検収の職務分離 |
| 決算・財務報告プロセス | 2件(1件) | 1件 | 1件 | 見積りの根拠資料の保存 |
| IT全般統制 | 3件(1件) | 2件 | 1件 | 退職者アカウントの削除遅延 |
| 全社的な内部統制 | 0件(0件) | — | — | — |
| 勘定科目別の合算 | — | — | — | 売掛金で閾値に近づいているため追加検討中 |
サマリーでは件数よりも、合算で閾値に近づいている勘定科目と、期末日までに是正確認が間に合わないおそれのある不備を目立たせます。経営者が判断すべきなのは、是正の優先順位と、必要な人員や予算の手当てだからです。数値は説明用の仮定です。
記入例:売掛金の入金消込の不備
架空のモデルケースとして、製造業C社の本社で識別された不備 D-26-014 の記入例を、評価欄と是正管理欄を中心に示します。金額はすべて説明用の仮定です。
| 欄 | 記入例 |
|---|---|
| 影響が及ぶ範囲 | 本社の入金消込(年間の売掛金回収額 60億円)。支店は別手順のため範囲外 |
| 発生可能性 | 運用テスト25件中2件の逸脱。評価方針に従い「中」とし、あらかじめ定めた比率を適用 |
| 発生可能性の根拠 | 手順の引継ぎ漏れが原因で、ルール自体は存在。異動後の担当者1名に限られる |
| 補完統制 | 月次の売掛金年齢表レビュー(S-15、運用テスト OE-販売-15 で有効) |
| 補完統制による低減 | 90日超の滞留は月次で把握されるため、長期の誤消込は発見可能と判断。短期の誤りは残る |
| 潜在的な影響額 | 考慮前 3億円、考慮後 6,000万円 |
| 質的重要性 | 財務制限条項への影響なし |
| 評価結果 | 不備(単独では開示すべき重要な不備に該当しない)。集計シートで売掛金の合算を検討 |
| 是正策 | 消込手順書の改訂、差異調査記録の様式化、担当者への研修 |
| 完了予定日・運用期間 | 11月末導入、12月〜3月の週次運用を確認 |
| ステータス | 導入済・確認待ち(1月に是正後テスト予定) |
評価結果の欄に「単独では」と書き、集計シートでの検討につなげている点がポイントです。個々の不備の評価と、合算の評価は別の手続であることを、記録の上でも明確にします。
よくある記入ミスと運用のコツ
よくある記入ミス
| 記入ミス | 何が問題か | 対策 |
|---|---|---|
| 事実欄に「承認が不十分」とだけ書く | 何件中何件、何が欠けていたかわからない | 件数・期間・欠けていた証跡を書く |
| 影響額に「見つかった誤りの金額」を書く | 潜在的な影響を過小に見積もる | 統制が機能しなかった場合に起こりうる虚偽記載の大きさで見積もる |
| 補完統制の名前だけ書く | 有効性の裏付けがない | 有効性を確かめた調書番号を書く |
| 関連する勘定科目が空欄 | 集計シートで合算できない | 登録時に必須項目とする |
| 是正策導入をもって「是正済」 | 是正後の運用を確かめていない | ステータスを「導入済・確認待ち」と「是正確認済」に分ける |
| チームごとに別ファイル | 合算・重複排除ができない | 一覧表を1つにし、管理者を決める |
運用のコツ
- 「不備」と判断するか迷う事項も、「検討中」として登録します。登録しないまま協議すると、結論の記録が残りません
- 同じ原因の不備は、個別に登録したうえで「関連不備」の列で紐付けます。1行にまとめてしまうと、勘定科目別の集計が不正確になります
- 評価の方針(発生可能性の比率、閾値、重複の除き方)は一覧表の冒頭シートに書いておきます。評価者が替わっても判断がそろいます
- 四半期ごとに集計シートを経営者に報告し、年度末に初めて重要な不備が浮かび上がる事態を避けます。実施基準は、監査人に対しても、内部統制の不備を発見した場合に適切な者に報告することを求めています
- 是正の進捗は、内部監査の指摘事項のフォローアップと同じ仕組みで管理すると、管理の二重化を防げます(指摘事項のフォローアップも参照してください)
よくある質問
軽微な不備も一覧表に登録する必要がありますか?
登録をおすすめします。実施基準は、発見した不備とその是正措置を記録し保存しなければならないとしており、不備の大小で記録の要否を分けていません。また、単独では軽微な不備も、合算の検討では重要になり得ます。軽微な不備を別の表に分けると、合算の対象から漏れる原因になります。
監査人が識別した不備も同じ一覧表に登録しますか?
登録するのが一般的です。経営者の評価で識別した不備と、監査人が識別した不備を同じ一覧表で管理すると、合算の検討と是正の管理を一元化できます。識別者の列に「監査人」と書き、監査人から伝えられた内容と日付を記録しておきます。監査人との情報共有の進め方は監査法人との連携で解説しています。
期中に是正された不備は、一覧表から削除してよいですか?
削除せず、ステータスを「是正確認済」に更新して残します。期中にどのような不備があり、どう是正したかは、評価の記録そのものです。是正前の期間に誤りが生じていないかを財務諸表の観点で確かめる必要が出ることもあるため、識別から是正確認までの経過を残しておきます。
子会社の不備はどう管理しますか?
子会社ごとに一覧表を作らせる場合でも、列の定義と番号の体系は親会社の様式にそろえ、親会社の一覧表に集約します。開示すべき重要な不備の判断は原則として連結ベースで行うため、子会社の不備も連結の勘定科目で集計する必要があるからです。子会社の評価の進め方は子会社のJ-SOX評価を参照してください。
まとめ
不備一覧表は、個々の不備の評価を記録するだけでなく、合算の検討と是正の管理を一か所で行うための様式です。事実と原因を具体的に書き、影響範囲・発生可能性・補完統制の順に評価し、勘定科目別に集計する。是正は導入で終わらせず、是正後の運用を確かめてから「是正確認済」とする。この流れを1つの表で回すことで、期末直前に重要な不備が浮かび上がるリスクを小さくできます。
次の一歩として、本記事の4部構成をそのまま表計算ソフトに写し、チームごとに分かれている既存の不備の記録を1つの一覧表に移してみてください。移す過程で、勘定科目が空欄の不備や、補完統制の根拠が書かれていない不備が見えてくるはずです。関連する様式は【テンプレート】J-SOX ウォークスルー記録シート、【テンプレート】改善計画書・改善完了報告書で紹介しています。
J-SOX評価の不備管理や評価体制についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日、2024年4月1日以後開始する事業年度から適用) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」
- 日本公認会計士協会 監査基準報告書265「内部統制の不備に関するコミュニケーション」
- 日本公認会計士協会 https://jicpa.or.jp/