
期末監査の打ち合わせで、監査法人の主査がこう切り出しました。「今年も、内部監査部の運用テストの結果は、全面的には利用できない見込みです」。内部監査部は 1 年かけて販売・購買・決算の統制を数百件テストしてきました。それなのに監査法人は、ほぼ同じ統制を自分たちでもう一度テストするというのです。会社からすれば二重の工数であり、監査報酬の交渉でも毎年話題になります。
内部監査部長は理由を尋ねました。返ってきた答えは「調書の記載からは、どのサンプルをどう選び、何を見て『有効』と結論したのかが再現できない」「評価担当者の一部が、評価対象の業務を兼務している」というものでした。能力や熱意の問題ではなく、作業の「形」が利用の条件を満たしていなかったのです(本記事の事例はすべて架空のモデルケースです)。
監査法人が内部監査人の作業を利用するかどうかは、好意や信頼関係で決まるものではありません。基準に定められた評価の枠組みがあり、その枠組みに沿って判断されます。この記事では、その枠組みを一次情報に沿って読み解き、内部監査部門が何を準備すれば連携が進むのかを整理します。
この記事の要点
- 監査人は内部監査人等の作業を「自己の検証そのものに代えて」利用することはできず、品質と有効性を検証したうえで監査証拠として利用します(実施基準)
- 利用の前提は、内部監査人の客観性、能力、品質管理を含む体系的な手法の 3 条件です(監査基準報告書 610)
- リスクが高い領域や判断の程度が高い統制ほど、利用の程度は小さくなります。統制環境の評価は特に慎重に扱われます
- 利用の可否は作業の完了後に最終確定するため、計画段階での協議と、再実施に耐える調書が鍵になります
- 監査役等を含めた三者の情報共有が、重複を減らす近道です
なぜ「利用してもらう」ことが論点になるのか
経営者評価と内部統制監査は別の作業
J-SOX(金融商品取引法に基づく内部統制報告制度)には、2 つの作業があります。1 つは経営者が自社の財務報告に係る内部統制を評価し、内部統制報告書にまとめる「経営者評価」です。もう 1 つは、その内部統制報告書が適正かどうかについて、監査法人などの監査人が意見を表明する「内部統制監査」です。
金融庁の実施基準は、経営者がすべての評価作業を自ら行うのは困難なため、経営者を補助して評価を行う部署を設けることが考えられるとし、その例として内部監査部などの既設部署の活用を挙げています。多くの会社で内部監査部門が評価の実務を担っているのはこのためです。つまり、内部監査部門のテストは、まず経営者評価のための作業であって、監査人のための作業ではありません。
監査人は「代わりに使う」ことはできない
では、監査人は経営者評価の作業をどう扱うのでしょうか。実施基準は「内部監査人等の作業の利用」について、監査人は内部監査人等の作業を自己の検証そのものに代えて利用することはできないが、作業の品質及び有効性を検証したうえで、経営者の評価に対する監査証拠として利用することが考えられる、と定めています。
ここに連携の難しさの根があります。監査人は自ら十分かつ適切な監査証拠を入手して意見を表明する立場にあり、内部監査の結論をそのまま借りることはできません。利用するには、作業の品質を監査人が自ら確かめる必要があり、その確認にも工数がかかります。確認のコストが自分でテストするコストより高ければ、監査人は自らテストする道を選ぶでしょう。
監査基準と実務指針の関係
内部統制監査の実務指針は、日本公認会計士協会の財務報告内部統制監査基準報告書第 1 号「財務報告に係る内部統制の監査」(内基報 1 号)です。これは以前、監査・保証実務委員会報告第 82 号として公表されていたもので、2025 年 2 月に最終改正されています。内基報 1 号は、内部統制監査で内部監査人等の作業を利用する場合には監査基準報告書 610「内部監査人の作業の利用」を適用しなければならないとしています。
監査基準報告書 610 は財務諸表監査のための指針で、2022 年に日本公認会計士協会の報告書の名称が「監査基準委員会報告書」から「監査基準報告書」に改められたことに伴い、現在の名称になりました。内部統制監査と財務諸表監査は同じ監査人が一体で行うため、内部監査部門の作業は両方の監査で利用される可能性があります。
日本では「直接補助」は認められていない
国際的な監査基準には、内部監査人が監査人の指示のもとで監査手続を直接補助する「ダイレクト・アシスタンス」という考え方があります。しかし監査基準報告書 610 は、我が国では法令により監査人が被監査会社の使用人等を補助者として使用することが禁じられているため、直接補助は取り扱わないと明記しています。
したがって日本での連携は、内部監査部門が自らの責任で実施した作業を、監査人が評価して利用するという形に限られます。海外子会社の監査でも、内部監査人が現地の監査人を直接補助しないよう注意が必要とされています。「監査法人の手伝いをする」のではなく、「利用に耐える作業を自分たちで完結させる」ことが、連携の基本姿勢になります。
監査人は何を見て利用を判断するのか
利用の前提となる 3 つの条件
監査基準報告書 610 は、監査人が内部監査人の作業を利用できるかどうかを判断する前に、次の 3 点を評価するよう求めています。1 つ目は、組織上の位置付けや方針・手続によって確保されている内部監査人の客観性の程度です。2 つ目は、内部監査機能の能力の水準です。3 つ目は、品質管理を含め、専門職としての規律ある姿勢と体系的な手法を適用しているかどうかです。
このいずれかが十分でないと判断された場合、監査人は内部監査人の作業を利用してはならないとされています。3 条件は加点方式ではなく、1 つでも欠ければ利用の道が閉ざされる「足切り」の性質を持っています。冒頭のモデルケースで兼務が問題になったのは、客観性の条件に直結するためです。
3 条件を満たしているかの自己点検表
下の表は、監査人が評価する観点と、内部監査部門側で準備しておきたい証跡を対応させたものです。監査人が実際に何を確認するかは監査人の判断によりますが、自己点検の出発点として使えます。
| 条件 | 監査人が見る主な点 | 内部監査部門が用意しておきたいもの |
|---|---|---|
| 客観性 | 報告経路(取締役会・監査役等への報告)、評価対象業務からの独立、兼務の有無 | 内部監査規程、組織図、評価者と評価対象部署の対応表、兼務がある場合の代替措置 |
| 能力 | 評価者の経験・資格・研修、IT や決算の専門知識 | 要員の経歴一覧、研修記録、IT 評価を外部専門家に委託した場合の契約と成果物 |
| 体系的な手法 | 評価マニュアル、手続書、調書の様式、レビュー体制 | 評価要領、テスト手続書、調書テンプレート、査閲記録 |
| 品質管理 | 調書の査閲、品質評価の実施状況 | 査閲者のサイン欄、品質評価(内部・外部)の結果と改善計画 |
「等」には経理部や外部専門家も含まれる
内基報 1 号は、「内部監査人等」の「等」には、評価対象とは別の部署でモニタリングを行う者や、社外の専門家など、経営者に代わって評価を行う内部監査人以外の者も含まれるとしています。部署の例としては、内部統制評価のプロジェクトチームや経理部が挙げられています。
ただし、いずれの場合も、評価者が評価対象から独立して客観性を保っていること、評価に必要な能力を有していることという実施基準の 2 要件を満たす必要があります。経理部が決算プロセスを評価する場合、自らが実施した統制を自ら評価する形になっていないかが問われます。専門知識が必要なため同一部署の者が評価せざるを得ない場合もあり、その場合は自己点検の結果に対して独立したモニタリングをどう行ったかが検討されます。
利用されやすい領域、されにくい領域
リスクと判断の程度で利用範囲が変わる
監査基準報告書 610 は、監査手続の立案や証拠の評価に高度な判断が必要な場合や、重要な虚偽表示リスクが高い場合には、内部監査人の作業の利用範囲を縮小し、監査人自らの作業を拡大するよう求めています。監査業務における重要な判断は、すべて監査人自身が行わなければならないからです。
内基報 1 号はさらに、内部統制監査の評価範囲は重要な虚偽記載のリスクが高い統制が中心になるため、利用の程度は慎重に検討するとしています。とくに全社的な内部統制のうち統制環境に関する評価項目は、他の要素の基礎をなし、内部監査担当者の主観的判断が入る余地が大きいため、利用について特に慎重に検討するとされています。
領域別の見通し
下の表は、基準の考え方から導かれる一般的な見通しを整理したものです。実際の利用範囲は、会社のリスクと監査人の判断によって大きく異なります。
| 領域 | 利用の見通し | 理由 |
|---|---|---|
| 定型的な取引の運用テスト(受注承認、検収照合など) | 比較的利用されやすい | 判断の程度が低く、再実施で品質を確かめやすい |
| 自動化された統制の設定確認 | 条件付きで利用されやすい | IT 全般統制の有効性が前提。IT の専門性の検証が必要 |
| 決算・財務報告プロセス | 限定的 | 見積りや判断を伴い、虚偽記載のリスクが高い |
| 見積り(引当金、減損など)に係る統制 | 限定的 | 監査人の専門的判断が必要な程度が高い |
| 全社的な内部統制のうち統制環境 | 特に慎重 | 他の要素の基礎であり、主観的判断が入りやすい |
| 不正リスクや経営者による無効化に関わる統制 | 限定的 | 特別な検討を必要とするリスクになりやすい |
この表から分かるのは、内部監査部門の努力が報われやすいのは「件数が多く、判断が少ない」領域だということです。反対に、決算や見積りの領域で利用されないのは、内部監査部門の品質が低いからとは限りません。基準の構造上、監査人が自ら手を動かすべき領域だからです。この違いを理解しておくと、監査報酬の議論でも的外れな要求をせずに済みます。
利用の単位は統制ごと
内基報 1 号は、内部監査人等の作業の利用に関する監査人の判断は、統制上の要点として選定した統制ごとに行うとしています。そのうえで、事業拠点や業務プロセスの単位で利用できると判断することもあり得るとしています。「内部監査部の作業を利用するか、しないか」という全体の二択ではなく、統制ごとに利用の程度が決まる、という理解が正確です。
年間の連携スケジュールと協議のポイント
計画段階での協議が最も効く
監査基準報告書 610 は、監査人が内部監査人の作業の利用を計画している場合、両者の作業を調整するため、利用の計画について内部監査人と協議しなければならないとしています。また、実施基準は、経営者が評価範囲の決定前後に、その方法と根拠について必要に応じて監査人と協議しておくことが適切であるとし、2023 年の改訂で、この協議が監査人による指導的機能の一環であることや、状況が変化した場合にも協議を行うことを明確にしました。
評価範囲やサンプル抽出の方法が監査人と揃っていないと、期末になってから「そのサンプルは使えない」「その統制はキーコントロールではない」と言われ、作業のやり直しが発生します。範囲、統制上の要点、サンプル数、抽出方法、テスト手続、調書の様式の 6 点は、評価の着手前に共有しておくことをお勧めします。サンプル数の根拠については内部監査のサンプル数はなぜ25件なのかで解説しています。
利用は作業完了後に最終確定する
内基報 1 号は、運用評価手続で内部監査人等の作業を利用する場合、その妥当性は作業が完了した後でなければ検証できず、利用の程度は検証手続の後に最終的に確定するとしています。ただし、監査の効率化の観点から、監査人は経営者が計画している評価方法を事前に検討し、過年度の経験を踏まえて利用の程度を暫定的に計画できるとしています。
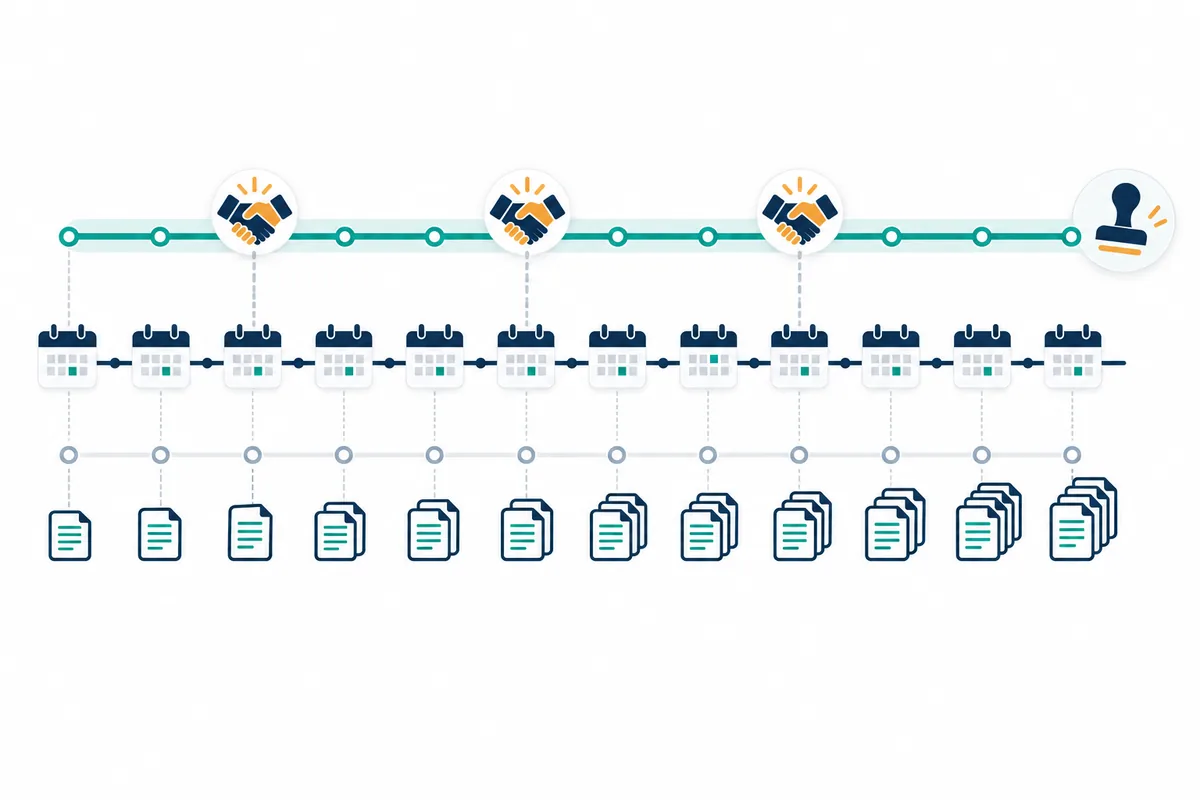
このため、内部監査部門のテストが期末直前に集中すると、監査人の検証も後ろ倒しになり、利用できないと判明したときの挽回が効きません。四半期ごとに完了したテストから順次共有する「分割納品」の考え方が有効です。
年間スケジュールの記入例
以下は、3 月決算の会社を想定した架空のモデルケースです。時期は会社と監査人の状況に合わせて調整してください。
| 時期 | 内部監査部門(経営者評価) | 監査法人との連携事項 |
|---|---|---|
| 4〜5 月 | 評価計画・評価範囲の暫定決定 | 範囲、統制上の要点、利用予定領域の協議 |
| 6〜7 月 | 整備状況評価(ウォークスルー) | 暫定範囲に基づき監査人も検討開始。手続書・調書様式の確認 |
| 8〜11 月 | 運用状況評価(期中テスト) | 完了分から調書を共有。監査人の再実施・別サンプル比較 |
| 12〜1 月 | 不備の集計・是正の確認 | 不備の評価方針のすり合わせ。利用程度の見直し |
| 2〜3 月 | ロールフォワード、期末の決算統制評価 | 期末までの変更の有無の共有 |
| 4〜5 月 | 評価結果の取りまとめ、内部統制報告書案 | 最終的な利用範囲の確認、翌年度への申し送り |
監査人が行う検証の中身
内基報 1 号は、監査人が内部監査人等の作業の品質を確認する手続として、作業の一部の再実施や、内部監査人等が抽出したサンプルとは別のサンプルを抽出して運用評価手続を行い結果を比較する方法を挙げています。どの程度実施するかは監査人の判断です。
注目したいのは、前年度に作業の品質が利用できる水準にあると確認できている場合、品質確認の手続を軽減できる場合があるとされている点です。連携の成果は単年度では終わらず、翌年度以降の効率に積み上がっていきます。逆に、一度「利用できない」と判断されると、その評価を覆すには相応の実績が必要になります。
利用に耐える調書をつくる
監査人が確かめる 6 つの視点
内基報 1 号は、内部監査人等の作業の品質を検討する際の留意事項として、作業の範囲は目的に照らして適切か、実施過程は適切か、実施者は専門的能力を備えているか、実施者は評価対象業務から独立しているか、作業は検証可能な形で記録・保存されているか、結論は状況に照らして適切か、の 6 点を挙げています。
このうち内部監査部門の努力で最も改善しやすいのが「検証可能な形での記録」です。監査人が再実施できない調書は、どれだけ丁寧にテストしていても利用の対象になりません。
調書の自己チェックリスト
提出前に、次の項目を確認します。
- 統制番号が RCM と一致し、統制の内容・頻度・実施者が記載されている
- 母集団の出所(システム名、抽出条件、抽出日時、件数・金額の突合結果)が記載されている
- サンプル数の根拠と抽出方法(乱数の種、抽出者)が記載されている
- サンプルごとに、見た証跡の名称・日付・識別番号が記載されている
- 例外(逸脱)の有無と、例外があった場合の原因分析が記載されている
- 結論とその根拠が、テスト結果と整合している
- 作成者と査閲者、それぞれの日付が記録されている
- 評価者が評価対象業務から独立していることが確認できる
監査基準報告書 610 は、監査人が利用を計画している作業について、適切に計画・実施・監督・査閲・文書化されているか、合理的な結論を導くのに十分かつ適切な証拠が入手されているか、結論が状況に照らして妥当かを評価するよう求めています。チェックリストはこの要求を調書の項目に落としたものです。調書全般の作法は監査調書の書き方と保管ルールで詳しく整理しています。
サンプルの共有で二重テストを減らす
実施基準は、反復継続的に発生する定型的な取引について経営者が無作為にサンプルを抽出している場合、監査人がそのサンプルの妥当性を検討したうえで、サンプルの全部または一部として選択できるとしています。前年度に有効だった業務プロセスで、整備状況に重要な変更がないなど新たに確認すべき事項がない場合には、経営者が選択したサンプルと評価結果を利用するなど効率的な手続の実施に留意するとも書かれています。
この規定を生かすには、抽出が「無作為」であったことを示せなければなりません。証跡が揃っていそうな取引を選んだと疑われる抽出は、それだけで利用の道を閉ざします。運用テストの手順は運用状況評価(運用テスト)の手順も参考になります。
監査役等を含めた三者の連携
監査人は監査役等に利用計画を伝える
監査基準報告書 610 は、監査人が監査役等と監査の範囲と実施時期についてコミュニケーションを行う際に、内部監査人の作業の利用をどのように計画したかについても伝えなければならないとしています。内部統制監査の基準も、監査人に監査役等との連携の範囲と程度を決定するよう求めています。
つまり、監査人が内部監査の作業をどう扱うかは、監査役等にも共有される情報です。内部監査部門が監査役等と定期的に情報交換していれば、監査人の評価が厳しい理由や、改善すべき点を早い段階で把握できます。三者の役割分担は三様監査とはで詳しく解説しています。
グローバル内部監査基準の「連携と依拠」
内部監査側の基準にも、連携を求める規定があります。IIA のグローバル内部監査基準の基準 9.5「連携と依拠」は、内部監査部門長に対し、内部・外部のアシュアランス・プロバイダと連携し、その仕事に依拠することを検討するよう求めています。連携が適切なレベルに達しない場合には、最高経営者や必要に応じて取締役会に懸念を提起しなければならないとされています。
監査法人との連携は、内部監査部門にとっても基準上の責務の一部だということです。監査人に「利用してもらう」だけでなく、監査人の発見事項や内部統制に関する指摘を内部監査の計画に取り込む、という双方向の関係を目指すのが理想です。
よくある失敗と対策
失敗 1:期末にまとめて調書を渡す
1 年分の調書を期末にまとめて渡すと、監査人の検証が間に合わず、利用範囲が縮小されがちです。品質に問題があった場合に挽回する時間もありません。対策は、テストが完了した統制から順次共有し、監査人の再実施結果を早めにフィードバックしてもらうことです。
失敗 2:評価者が評価対象の業務を兼務している
人員が少ない部門では、内部監査部員が一部の業務を兼務していることがあります。自らが関与した業務を自ら評価すれば、客観性の条件を満たしません。兼務がある場合は、その領域を別の評価者に割り当てるか、外部専門家を活用し、割当表で独立性を示せるようにしておきます。
失敗 3:監査人と手続の水準が揃っていない
内部監査部門は「質問と閲覧」で整備状況を確認したが、監査人は「ウォークスルーで取引を 1 件追跡」する前提だった、というずれはよく起こります。手続の種類と深さを評価要領に明記し、計画段階で監査人の確認を得ておくことが対策です。
失敗 4:利用されないことを「関係の問題」と捉える
利用が進まない理由を担当者との相性や監査法人の方針のせいにすると、改善の糸口を失います。基準上の 3 条件と 6 つの品質視点のどこが足りないのかを、監査人に具体的に確認することが先決です。管理者の立場から「どこを直せば利用範囲が広がるか」を率直に尋ねると、実務的な回答が得られることが多いものです。
よくある質問
内部監査部門のテストを利用すれば、監査報酬は下がりますか?
利用によって監査人の手続が減る可能性はありますが、品質の検証にも工数がかかるため、報酬の減額が保証されるわけではありません。報酬は監査人と会社の協議事項です。まずは重複している手続を特定し、利用可能な領域を広げることを目標にするのが現実的です。
監査人に内部監査部門の要員を貸し出すことはできますか?
日本では、監査人が被監査会社の使用人等を補助者として使用することは法令で禁じられており、監査基準報告書 610 も直接補助を取り扱わないとしています。連携は、内部監査部門が自ら実施した作業を監査人が評価して利用する形で行います。
外部のコンサルタントに委託した評価作業も利用されますか?
内基報 1 号は、内部監査人等の「等」に社外の専門家など経営者に代わって評価を行う者も含まれるとしています。ただし、評価対象からの独立性と必要な能力の要件を満たし、作業の品質が検証できることが前提です。委託先の調書の様式や保管場所も事前に取り決めておきます。
統制環境の評価を利用してもらうことはできますか?
内基報 1 号は、統制環境に関する評価項目は主観的判断の余地が大きいため、利用について特に慎重に検討するとしています。利用の余地がゼロとは限りませんが、判断の根拠となる事実(取締役会議事録、規程、研修実績など)を具体的に記録しておくことが前提になります。
まとめ
監査法人が内部監査人の作業を利用するかどうかは、客観性・能力・体系的な手法の 3 条件と、作業の品質の検証によって決まります。リスクが高く判断を伴う領域ほど利用は限定されるため、定型的な取引の運用テストから利用範囲を広げていくのが現実的な道筋です。
次の一歩として、本記事の自己点検表とチェックリストで自部門の現状を確認し、計画段階の協議事項を一覧にしてみてください。評価範囲の決め方はJ-SOXの評価範囲の決め方、外部監査人側の基準の詳細は監査基準報告書610|外部監査人による内部監査の利用でも解説しています。
監査法人との連携体制や評価手続の見直しについてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(最終改正 2025年2月13日) https://jicpa.or.jp/specialized_field/20250214ige.html
- 日本公認会計士協会 監査基準報告書610「内部監査人の作業の利用」
- 日本公認会計士協会 監査基準報告書260「監査役等とのコミュニケーション」
- The Institute of Internal Auditors「グローバル内部監査基準」(2024年、基準 9.5 連携と依拠)


