
1月下旬、監査法人の主任から内部監査室長あてに短いメールが届きます。「来期は販売プロセスの運用評価の一部について、内部監査室の作業を利用させていただきたいと考えています。つきましては、室の規程、年間計画、品質管理の状況、担当者の経歴を拝見できますか」。室長は少し戸惑います。これまで監査法人とは年に数回の情報交換をしてきただけで、自分たちの調書が「監査証拠」として評価される場面を想定していなかったからです。
利用してもらえれば、監査法人の往査が減り、現場部門の対応負担も軽くなります。一方で、どの資料をどこまで見られるのか、何を求められるのか、断られることはあるのか。室内で調べても、根拠となる文書の名前すら出てきませんでした(本記事の事例はすべて架空のモデルケースです)。
その根拠が、日本公認会計士協会(JICPA)の監査基準報告書610「内部監査人の作業の利用」です。外部監査人の側の基準ですが、内部監査部門にとっては「自分たちの作業がどう評価されるか」を示す採点表でもあります。この記事では、610の要求事項を内部監査人の目線で読み解き、利用してもらうための準備を具体的に整理します。
この記事の要点
- 監査基準報告書610は、財務諸表監査の監査人が監査証拠を得るために内部監査人の作業を利用する際の判断枠組みを定めています
- 利用の前提は、内部監査人の客観性、内部監査機能の能力、品質管理を含む専門職としての規律ある姿勢と体系的な手法の3つで、どれかが欠けると利用できません
- 判断の程度やリスクが高い領域ほど利用範囲は狭まり、監査人は利用する作業の一部を必ず再実施します
- 我が国では法令上、内部監査人が監査人を直接補助すること(ダイレクトアシスタンス)は認められていません
- 利用されるかどうかは監査人の判断ですが、規程・計画・調書・品質管理の整備で可能性を高めることはできます
監査基準報告書610とは:何を定め、なぜ生まれたのか
監査人の責任を定めた実務指針
監査基準報告書610は、JICPAが公表する監査の実務指針の一つで、国際監査基準(ISA)610に対応するものです。冒頭の第1項は、本報告書が「監査人が監査証拠を入手するために内部監査人の作業を利用する際の、監査人の責任に関する実務上の指針」を提供すると述べています。ここでいう監査人は、財務諸表監査を行う公認会計士・監査法人のことです。
2011年12月に公表され、その後、国際基準の改訂や関連報告書の見直しにあわせて改正が重ねられてきました。2019年6月の改正で表題が「内部監査の利用」から「内部監査人の作業の利用」に改められ、2023年1月の改正時点では文書の名称が「監査基準委員会報告書」から「監査基準報告書」に変わっています。JICPAのウェブサイトで確認できる版では、最終改正は2024年9月26日です。改正は今後もありうるため、実務では最新版を参照してください。
なぜ「利用」に厳格な条件が必要なのか
内部監査人の作業は、監査人から見れば効率化の大きな資源です。内部監査部門は1年を通じて社内にいて、業務を熟知し、統制のテストも日常的に行っています。それでも610が慎重な枠組みを置くのは、第8項が指摘するとおり、内部監査人が財務諸表監査で監査人に求められる独立性を保持しているわけではないからです。
内部監査人は会社の従業員であり、経営者の指揮命令系統の中にいます。どれほど誠実に作業しても、組織の外から見た独立性は監査法人と同じにはなりません。そして監査人は、表明した監査意見に単独で責任を負います。内部監査人の作業を利用しても、その責任は少しも軽くなりません。この「責任は移らないが、作業は使える」という緊張関係が、610の全体を貫く考え方です。
610が扱わないこと
第3項は、企業が内部監査機能を持たない場合や、内部監査の責任・活動が監査に関連しない場合には610を適用しないとしています。また、監査人に内部監査人の作業の利用を要求するものでもありません。利用するかどうかは、監査の基本的な方針を立てる段階で監査人が決めます。
もう一つ重要なのが、第2項とA4-1項です。我が国では法令により、監査人が被監査会社の使用人等を補助者として使うことが禁じられています。そのため610は、内部監査人が監査人の指示の下で監査手続を行う「直接補助(ダイレクトアシスタンス)」を扱いません。A4-1項は、海外の構成単位の監査でも内部監査人が現地の監査人を直接補助しないよう、コミュニケーションが必要になることがあると述べています。国際基準では一定の条件で認められている直接補助が、日本では認められていない点は押さえておきましょう。
用語の整理
| 用語 | 610での意味 | 内部監査側の読み替え |
|---|---|---|
| 内部監査機能 | ガバナンス・プロセス、リスク管理及び内部統制の有効性を評価・改善するために、保証・助言活動を行う企業内部の機能(第10項) | 部署名ではなく活動内容で判断される。外部委託された内部監査も対象になりうる(A2項) |
| 内部監査人の作業の利用 | 監査人が自らの手続の種類・時期・範囲を変えるために、内部監査人が実施した作業を監査証拠として使うこと | 自部門の調書と結論が、監査法人の監査証拠の一部になる |
| 直接補助 | 監査人の指示・監督の下で内部監査人が監査手続を実施すること | 日本では法令上認められていない |
| 再実施 | 内部監査人の結論が妥当か確かめるため、監査人が独立して行う手続(A30項) | 自部門のサンプルの一部を、監査法人がもう一度検証する |
利用の前提となる3つの評価軸:客観性・能力・体系的な手法
第11項と第12項の構造
第11項は、監査人が内部監査人の作業を利用できるかを判断する前に、3つの事項を評価するよう求めています。1つ目は、組織上の位置付けと関連する方針・手続によって確保されている内部監査人の客観性の程度。2つ目は、内部監査機能の能力の水準。3つ目は、品質管理を含め、専門職としての規律ある姿勢と体系的な手法を適用しているかどうかです。
第12項は、この裏返しとして、客観性が十分に確保されていない、能力が十分でない、規律ある体系的な手法が適用されていない、のいずれかに当たる場合は「利用してはならない」と定めています。3つは足し算ではなく掛け算です。A9項は、客観性が強く確保されていても能力の不足は補えず、能力が高くても客観性の欠如は補えないと明言しています。
監査人が見る要因と、内部監査部門が用意すべきもの
適用指針のA7項(客観性)、A8項(能力)、A11項(体系的な手法)には、監査人が評価で考慮する要因が例示されています。これを内部監査部門の準備に翻訳すると、次の表のようになります。
| 評価軸 | 610が例示する要因(要旨) | 内部監査部門が示せる証拠 |
|---|---|---|
| 客観性 | 取締役会・監査役等への報告経路、または経営者に報告する場合の取締役会・監査役等との直接の連携 | 内部監査規程の報告経路、監査役等との定例会の記録 |
| 客観性 | 内部監査人が対象業務の職責を担っていないか | 兼務状況の一覧、監査対象からの除外記録 |
| 客観性 | 取締役会・監査役等が内部監査の人事を監視しているか | 室長人事・評価への監査役等の関与を定めた規程 |
| 客観性 | 経営者等による制約・制限がないか(発見事項を監査人に報告する上での制約を含む) | 監査範囲の制限がなかった旨の年次報告 |
| 能力 | 規模・業務内容に見合った資源配分 | 要員計画、年間工数の実績 |
| 能力 | 採用・研修・業務分担の規程、専門資格・経験 | 研修記録、CIA・公認会計士などの資格者一覧 |
| 能力 | 財務報告の枠組みや業界知識 | 経理経験者の配置、会計研修の受講実績 |
| 体系的な手法 | リスク評価、手続書、調書作成、報告に関する文書化されたガイダンス | 内部監査マニュアル、監査プログラム、調書様式 |
| 体系的な手法 | 内部監査機能に適用される品質管理の方針・手続 | 調書のレビュー記録、内部・外部の品質評価結果 |
表を見ると、610が求めているものは、内部監査の専門職基準が求めるものとほぼ重なっていることが分かります。A7項やA8項は、専門職団体の会員として基準への準拠が義務付けられているかどうかも要因に挙げています。グローバル内部監査基準に沿った運用は、そのまま610上の評価材料になるのです。基準の全体像はグローバル内部監査基準の改訂ポイントで解説しています。
「規律ある姿勢と体系的な手法」とは何か
第7項には、示唆に富む一文があります。企業の従業員が内部監査人と同様の手続を行っていても、客観的で能力のある個人が規律ある姿勢で体系的な手法(品質管理を含む)を適用して実施しない限り、それは内部統制ではあっても内部監査人の作業には当たらない、というものです。
たとえば経理部の担当者が月次で行う照合作業は、統制としては重要でも、610の対象ではありません。A10項は、計画・実施・監督・査閲・文書化に規律ある姿勢と体系的な手法を適用する点で、内部監査はその他の監視活動と区別されると述べています。調書のレビューが形骸化している部門は、この一点で評価を落としかねません。
どこまで使ってもらえるか:判断の程度とリスクで決まる利用範囲
利用範囲を狭める4つの要因
3つの前提を満たしても、あらゆる作業が利用されるわけではありません。第14項は、監査人は監査業務における全ての重要な判断を自ら行わなければならないとしたうえで、次の場合には内部監査人の作業の利用範囲を縮小し、自らの作業を拡大するよう計画することを求めています。
- 監査手続の立案・実施や証拠の評価に高度な判断が必要な場合
- 特別な検討を必要とするリスクを含め、アサーション・レベルの重要な虚偽表示リスクが高い場合
- 内部監査人の客観性が低い場合
- 内部監査機能の能力が不十分な場合
A19項は、監査人自身が行うべき重要な判断の例として、重要な虚偽表示リスクの評価、手続の十分性の評価、継続企業の前提の検討、重要な会計上の見積りの評価、注記の妥当性と監査報告書に影響する事項の評価を挙げています。A21項は、特別な検討を必要とするリスクについて、内部監査人の作業の利用は複雑な判断を伴わない手続に限定されるとしています。
利用されやすい作業、されにくい作業
A16項は、利用可能な作業の例として、内部統制の運用評価手続、複雑な判断を伴わない実証手続、棚卸資産の実地棚卸の立会、財務報告に関連する情報システムにおける取引のウォークスルー、法令の要求事項の遵守状況のテストを挙げています。これを判断とリスクの軸で整理すると、次のようになります。
| 区分 | 作業の例 | 利用の見込み |
|---|---|---|
| 判断が少なく、リスクが低い | 日次・月次の定型統制の運用テスト、ウォークスルー | 利用されやすい |
| 判断が少ないが、リスクが中程度 | 実地棚卸の立会、証憑との突合による実証手続 | 範囲を限って利用、監査人の関与を増やす |
| 判断が多い | 見積りの妥当性の評価、減損の兆候判定 | 監査人が自ら実施するのが原則 |
| 特別な検討を必要とするリスク | 経営者による内部統制の無効化への対応、収益認識の不正リスク | 複雑な判断を伴わない手続に限定 |
この表から分かるのは、内部監査部門が「利用してほしい」と考える作業と、監査人が「利用できる」作業は必ずしも一致しないということです。内部監査部門が力を入れている高リスク領域ほど、監査人は自ら手を動かす必要があります。利用の交渉は、定型的でリスクが相対的に低い領域から始めるのが現実的です。
第15項:最後は「十分に関与したか」
第15項は、計画した範囲で内部監査人の作業を利用した場合でも、監査人が監査に十分に関与したかどうかを総合的に評価するよう求めています。個々の作業の利用が妥当でも、合計すると監査人の関与が薄くなりすぎていないかを見る、という全体の視点です。利用の範囲に上限の数値はなく、この総合評価の中で決まります。
利用のプロセス:協議・通読・評価・再実施
4つのステップ
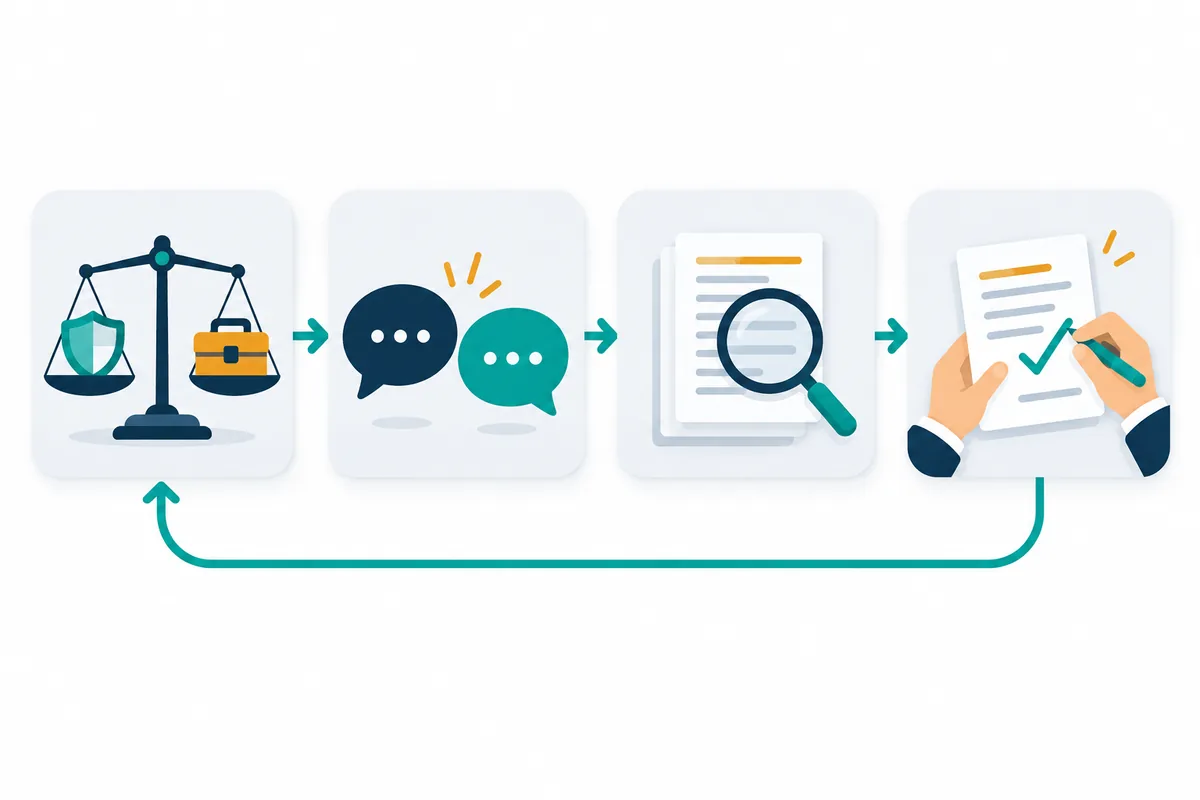
作業の利用が決まった後、監査人は第17項から第21項に沿って手続を進めます。内部監査部門から見ると、次の4つのステップとして現れます。
- 協議と調整(第17項): 監査人は利用の計画について内部監査人と協議します。A24項は、作業の内容と時期、カバレッジ、重要性の基準値、項目の抽出方法とサンプル数、文書化の方法、報告の手続などを調整事項に挙げています
- 報告書の通読(第18項): 監査人は、利用を計画する作業に関連する内部監査の報告書を通読し、作業の種類・範囲と発見事項を理解します
- 作業全体の評価(第19項): 作業が適切に計画・実施・監督・査閲・文書化されているか、合理的な結論を導ける十分かつ適切な証拠が入手されているか、結論が状況に照らして妥当で報告書と整合しているかを評価します
- 再実施(第20項): 監査手続には、内部監査人の作業の一部に対する再実施を含めなければなりません
再実施が意味すること
A30項は、再実施を、内部監査人の結論が妥当であることを確かめるために監査人が独立して行う手続と説明しています。内部監査人がすでに検討した項目を監査人が検討する方法と、それが難しい場合に類似の項目を十分な件数選んで検討する方法があります。すべての領域で再実施が必要なわけではありませんが、再実施はほかの手続より確かな心証を得られる証拠とされています。
内部監査部門にとっての意味は明確です。調書に記録されたサンプルの識別情報、確認した証憑、判断の根拠が、第三者が同じ作業をたどれる粒度で残っていなければ、再実施は成り立ちません。サンプルの抽出方法と件数の考え方は内部監査のサンプル数はなぜ25件なのかも参考になります。
第21項:判断は途中で見直される
第21項は、計画段階での利用可否の結論と、利用する作業の種類・範囲の決定が、依然として適切かどうかを評価するよう求めています。再実施で結論の不一致が見つかったり、作業の途中で監査範囲の制限があったりすれば、利用の範囲は期中でも縮小されえます。一度利用されたからといって、翌年も同じ扱いになるとは限りません。
監査人の調書に残ること
第22項は、監査人が調書に記載すべき事項として、3つの前提の評価、利用する作業の種類・範囲とその根拠、作業の適切性の評価で実施した手続を挙げています。監査法人の品質管理レビューの対象にもなるため、監査人は内部監査部門に対して、評価の根拠となる資料の提示を求めることになります。規程や品質評価の結果を求められるのはこのためです。
J-SOXと三様監査の中での位置付け
内部統制監査での利用
財務報告に係る内部統制の監査(J-SOX)でも、監査人が経営者評価の過程で内部監査人等が実施した作業を利用する場面があります。金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」は、監査人が内部監査人等の作業を利用できる旨を示しており、JICPAの監査・保証実務委員会報告第82号「財務報告に係る内部統制の監査に関する実務上の取扱い」が具体的な取扱いを定めています。考え方の土台は610と共通で、客観性と能力の評価、作業の検証が前提です。
J-SOX評価を内部監査部門が担う会社では、財務諸表監査と内部統制監査の両方で自部門の作業が評価対象になります。監査法人との連携の実務は監査法人との連携|内部監査人の作業の利用を受けるためにで詳しく扱っています。
監査役等とのコミュニケーション
第16項は、監査人が監査役等と計画した監査の範囲と時期についてコミュニケーションを行う際に、内部監査人の作業の利用をどのように計画したかも伝えるよう求めています。A23項はさらに、内部監査人の作業の利用を通じて三様監査の連携が強化され、それぞれの監査の有効性・効率性が向上することで、企業のガバナンスの強化に資する場合があると述べています。
つまり610は、監査法人と内部監査部門の二者間の話にとどまらず、監査役等を含む三者の連携の文脈に置かれています。三者の役割分担は三様監査とは?で整理しています。
グローバル内部監査基準との接点
内部監査の側の基準にも、対応する要求があります。グローバル内部監査基準の標準9.5「調整と依拠」は、内部監査部門長が他の保証提供者と調整し、その作業への依拠を検討することを求めています。610が「外部監査人が内部監査に依拠する」側の規律なら、標準9.5は「内部監査が他者と調整する」側の規律です。両方を読むと、調整の場で何を共有すべきかが見えてきます。
利用してもらうための準備チェックリスト
年度開始前の準備
監査法人から打診を受けてから慌てないよう、次の項目を年度の早い段階で確認しておきます。
| No. | 確認項目 | 対応する610の項 | 確認 |
|---|---|---|---|
| 1 | 内部監査規程に、取締役会・監査役等への報告経路と権限が定められている | 第11項(1)、A7項 | □ |
| 2 | 内部監査人が監査対象業務の職責を兼務していない(兼務があれば回避措置を記録) | A7項 | □ |
| 3 | 室長人事や評価に監査役等が関与する仕組みがある | A7項 | □ |
| 4 | 要員・資格・研修の状況を一覧で示せる | 第11項(2)、A8項 | □ |
| 5 | 内部監査マニュアル、監査プログラム、調書様式が文書化されている | 第11項(3)、A11項 | □ |
| 6 | 調書のレビュー記録(誰がいつ何を確認したか)が残っている | 第19項(1)、A11項 | □ |
| 7 | 内部または外部の品質評価を実施し、結果を示せる | A11項 | □ |
| 8 | サンプルの抽出方法・件数・識別情報が調書で追跡できる | 第20項、A30項 | □ |
| 9 | 報告書の結論と調書の結果が整合している | 第19項(3) | □ |
| 10 | 監査法人との協議の場(年間の定例、臨時連絡の窓口)が決まっている | 第17項、A25項 | □ |
協議の場で合意しておく事項
協議では、A24項の調整事項を議題にしておくと話が早く進みます。次のような記入例の合意メモを作り、双方で保管しておくと、期中の認識違いを防げます。
| 項目 | 記入例 |
|---|---|
| 対象領域 | 販売プロセスの受注承認・出荷照合・請求の3統制(本社・東日本拠点) |
| 実施時期 | 上期分:10月中旬、下期分:翌年3月中旬 |
| サンプル数と抽出方法 | 日次統制は各25件、システムから出力した母集団から無作為抽出 |
| 重要性の考慮 | 監査法人が提示する手続実施上の重要性を前提に、閾値超の取引を別途全件確認 |
| 文書化の様式 | 内部監査室の標準テスト調書(証憑番号・確認者・確認日を記載) |
| 報告と共有 | 各期のテスト完了後2週間以内に調書一式と結論を共有 |
| 逸脱発見時の連絡 | 発見から3営業日以内に監査法人の主任へ連絡 |
合意の内容は監査法人の判断を拘束するものではありません。それでも、前提を文書にしておくことで、再実施の結果に差が出たときの原因の切り分けが容易になります。
品質を支える日常の運用
利用されるかどうかを最終的に左右するのは、特別な準備より日常の品質です。調書のレビューが期限内に行われているか、指摘事項の根拠となる証憑が保存されているか、手続書と実際の作業が一致しているか。こうした基本は監査調書の書き方と保管ルールで確認できます。定期的な品質評価の進め方は内部監査の品質評価(QAR)で解説しています。
よくある失敗と対策
監査法人の「補助」をしてしまう
監査法人の往査日程に合わせて、内部監査人が監査法人の指示どおりにサンプルを集め、突合作業まで行ってしまうケースがあります。これは610が扱う「作業の利用」ではなく、法令上認められていない直接補助に近づく危険があります。内部監査部門は自らの計画と手続で作業を行い、その結果を監査人が評価する、という線引きを守りましょう。資料の準備支援と監査手続の実施は区別して考えます。
調書が「結論だけ」になっている
「25件確認、問題なし」とだけ書かれた調書は、第19項の評価にも第20項の再実施にも耐えません。どの取引を選び、何と照合し、どの基準で合否を判断したかが残っていないと、監査人は作業全体を自ら実施し直すことになります。結果として利用範囲が縮小され、期待した効率化が得られません。
客観性を損なう兼務を放置している
少人数の内部監査部門では、内部監査人が規程管理やJ-SOXの文書化支援などを兼務していることがあります。兼務そのものが直ちに利用不可になるわけではありませんが、自ら設計・運用に関与した統制を自らテストしている場合、その作業の客観性は低く評価されます。兼務の一覧を作り、関与した領域は別の担当者がテストするなどの回避措置を記録しておきます。
利用範囲を毎年「前年どおり」と思い込む
第21項のとおり、利用の判断は毎年、そして期中にも見直されます。組織変更で報告経路が変わった、経験者が異動した、品質評価で課題が出た、といった変化は利用範囲に影響しえます。年度初めの協議で、前年からの変化を自ら説明しておくと信頼が高まります。
よくある質問
監査法人に内部監査の作業を利用してもらうことは義務ですか?
義務ではありません。610第3項のとおり、利用するかどうかは監査人が監査の基本的な方針の策定時に決めます。内部監査部門の側にも、利用に応じる義務はありません。ただし、利用によって重複した作業や現場の負担を減らせる場合が多いため、双方にとって検討する価値があります。
内部監査部門が小規模でも利用してもらえますか?
規模そのものは要件ではありません。A8項は、企業の規模と業務内容に見合った資源配分を能力の判断要因に挙げています。少人数でも、規程・手続書・調書・レビューが整い、客観性が確保されていれば、定型的な領域から利用される可能性はあります。一方で、人員が足りず作業が不十分であれば、利用は難しくなります。
利用された作業で不備を見逃していた場合、責任は誰にありますか?
監査意見に対する責任は監査人が単独で負い、内部監査人の作業を利用しても軽減されません(第8項)。とはいえ、内部監査部門の作業の品質は会社内での評価や信頼に直結します。監査人の再実施で結論の不一致が見つかれば、利用範囲が縮小されるだけでなく、内部監査の品質そのものを見直す契機になります。
外部委託した内部監査の作業も対象になりますか?
A2項は、内部監査機能の活動の一部または全部が外部委託されることがあるとし、利用できるかどうかは部署の名称や外部委託の有無ではなく、活動内容などを考慮して決めるとしています。委託先の作業であっても、客観性・能力・体系的な手法の評価を受ける点は同じです。
まとめ
監査基準報告書610は、外部監査人のための基準であると同時に、内部監査部門の品質を外から測る物差しでもあります。客観性・能力・体系的な手法という3つの前提は掛け算で評価され、判断やリスクが高い領域ほど利用範囲は狭まり、利用される作業は再実施で検証されます。
次の一歩として、本記事のチェックリストで自部門の現状を確認し、監査法人との年度初めの協議に、合意メモの案を持参してみてください。あわせて監査法人との連携と三様監査の記事を読むと、協議で何を共有すべきかが具体的になります。利用の可否や範囲は、最終的には監査人の職業的専門家としての判断で決まる点も忘れないようにしましょう。
内部監査の品質整備や監査法人との連携体制についてのご相談は、お問い合わせからお寄せください。
参考資料
- 日本公認会計士協会 監査基準報告書610「内部監査人の作業の利用」(最終改正2024年9月26日) https://jicpa.or.jp/specialized_field/2-24-610-2-20240926.pdf
- 日本公認会計士協会「監査実務指針等」一覧 https://jicpa.or.jp/specialized_field/publication/kansa/
- 日本公認会計士協会「監査基準委員会報告書610「内部監査人の作業の利用」及び関連する監査基準委員会報告書の改正について」(2021年1月) https://jicpa.or.jp/specialized_field/20210129ega.html
- 日本公認会計士協会 監査・保証実務委員会報告第82号「財務報告に係る内部統制の監査に関する実務上の取扱い」 https://jicpa.or.jp/specialized_field/82.html
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準」「財務報告に係る内部統制の評価及び監査に関する実施基準」
- The Institute of Internal Auditors「Global Internal Audit Standards」 https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- International Auditing and Assurance Standards Board, ISA 610 (Revised 2013) Using the Work of Internal Auditors


