3 月決算の会社の 1 月下旬。会計監査人から内部監査室に 1 通のメールが届きます。「期末の棚卸立会いの対象拠点を決めたいのですが、今年、内部監査で在庫管理を見た子会社はありますか。発見事項があれば共有いただけますか」。室長は報告書を探しながら、ふと気づきます。同じ子会社には、秋に常勤監査役も往査に行っていたはずです。3 つの監査が、同じ年に同じ拠点を、それぞれ別の視点で見ていたことになります。
これは多くの上場会社で起こりうるモデルケースです。監査役等、会計監査人、内部監査。この 3 つの監査を日本では「三様監査」と呼びます。どれも「監査」ですが、根拠となる法律も、誰のために何を確かめるかも異なります。違いを理解しないまま動くと、同じ資料を 3 回提出させる重複と、どの監査も見ていない空白が同時に生まれます。
この記事では、三様監査それぞれの役割を比較表で整理したうえで、なぜ連携が必要なのか、その根拠がどこにあるのかを確認し、年間の連携カレンダーと情報共有の記入例を示します。
この記事の要点
- 三様監査とは、監査役等(監査役・監査委員会・監査等委員会)、会計監査人、内部監査部門の 3 つの監査を指す日本の実務用語です
- 根拠は、監査役等と会計監査人が会社法(会計監査人は金融商品取引法も)、内部監査は社内規程で、見る対象と報告先がそれぞれ異なります
- 連携の目的は「重複の削減」と「空白の解消」の 2 つで、会社法 397 条、監基報 610、CG コード(旧補充原則 4-13③、現在は原則 4-14 の解釈指針)などが連携を後押ししています
- 実務では、年 4 回程度の三者協議と、計画・発見事項・不正の兆候の共有ルールを決めておくことが出発点になります
三様監査とは|3 つの監査が並ぶ理由
3 つの監査の顔ぶれ
三様監査は法律上の用語ではなく、日本の実務で使われてきた言葉です。監査役等による監査、会計監査人による監査、内部監査部門による監査の 3 つを並べて呼ぶもので、それぞれの監査が補い合うことで、企業の健全性を多面的に確かめるという考え方を表しています。
監査役等とは、会社の機関設計によって、監査役(監査役会)、指名委員会等設置会社の監査委員会、監査等委員会設置会社の監査等委員会のいずれかを指します。会計監査人は、公認会計士または監査法人でなければなりません。内部監査は、会社が自ら設置する社内組織です。内部監査の基本は 内部監査とは?目的・流れ・外部監査との違い で解説しています。
制度が積み重なって「三様」になった
なぜ 3 つもの監査が並んでいるのでしょうか。答えは、日本の会社法制が不祥事や経済環境の変化に応じて監査の仕組みを積み重ねてきた歴史にあります。
もともと株式会社の監査は監査役が担っていました。1974 年に制定された「株式会社の監査等に関する商法の特例に関する法律」(商法特例法)によって、大会社には会計の専門家である会計監査人による監査が義務づけられました。監査役だけでは専門的な会計監査に限界があるという問題意識が背景にあります。その後、1993 年の商法改正で監査役会制度と社外監査役が導入され、監査役の独立性が強化されました。2005 年に会社法が制定され、2014 年の会社法改正(2015 年施行)で監査等委員会設置会社が新設されて、現在の機関設計の選択肢がそろいました。
一方、内部監査は法律ではなく企業の自主的な取組みとして発展しました。組織の拡大とともに経営者が現場を直接確かめられなくなり、その代わりを担う機能として定着したものです。法定の 2 つの監査と、自主的な 1 つの監査。この性格の違いが、三様監査の役割分担を考える出発点になります。
「三様」が必要な理由は、それぞれに限界があるから
3 つの監査は、どれか 1 つで全体をカバーできるようには設計されていません。監査役等は取締役の職務執行全般を監査する強い権限を持ちますが、人数が限られ、現場の業務を網羅的に点検する余力は多くありません。会計監査人は会計と監査の専門家ですが、財務諸表の重要な虚偽表示に関係しない業務の非効率や法令違反の兆候は、監査の主目的ではありません。内部監査は現場に近く機動的に動けますが、経営者の指揮下にあるため、経営トップに関わる問題では独立性に限界があります。
この「限界」の組み合わせを理解すると、連携の意味が見えてきます。互いの弱点を、他の監査の強みで補うことが三様監査の本来の姿です。
3 者の役割を比較する
根拠・対象・報告先の比較表
三様監査の違いを、実務で必要な観点ごとに整理します。
| 観点 | 監査役等 | 会計監査人 | 内部監査部門 |
|---|---|---|---|
| 根拠 | 会社法 | 会社法、金融商品取引法 | 社内規程(内部監査規程) |
| 選任 | 株主総会(監査委員は取締役会が選定) | 株主総会(議案の内容は監査役等が決定) | 社長・取締役会等が任命 |
| 主な対象 | 取締役の職務執行(業務監査・会計監査) | 計算書類・財務諸表、内部統制報告書 | 業務全般のガバナンス・リスク管理・統制 |
| 監査の視点 | 適法性が中心(妥当性の範囲には議論がある) | 財務報告の適正性 | 有効性・効率性・遵守性 |
| 主な報告先 | 株主(監査報告)、取締役会 | 株主・投資家(監査報告書)、監査役等 | 社長、取締役会、監査役等 |
| 独立性の源泉 | 法定の任期・権限、社外監査役等 | 職業的専門家としての独立性規制 | 組織上の位置づけと報告経路 |
| 強み | 法的権限、取締役への牽制 | 会計・監査の専門性 | 現場への近さ、機動性、網羅性 |
表の「選任」の欄にある、会計監査人の選任議案の内容を監査役等が決定するという仕組みは、会社法 344 条(監査等委員会・監査委員会についてもそれぞれ規定があります)によるものです。また会計監査人の報酬を決めるには監査役等の同意が必要です(会社法 399 条)。経営者が自分を監査する会計監査人を自由に選んだり報酬で影響を与えたりしないよう、監査役等が「会計監査人の番人」の役割を担っているわけです。
機関設計によって「監査役等」の中身が変わる
上場会社の機関設計は大きく 3 種類あり、それぞれ監査の担い手と、内部監査部門との関わり方が異なります。
| 機関設計 | 監査の担い手 | 構成の主な要件 | 内部監査部門との関係の特徴 |
|---|---|---|---|
| 監査役会設置会社 | 監査役会 | 監査役 3 人以上、うち半数以上が社外監査役、常勤監査役の選定が必要 | 監査役が自ら往査する「独任制」が基本で、内部監査とは情報共有中心 |
| 監査等委員会設置会社 | 監査等委員会 | 監査等委員である取締役 3 人以上、過半数が社外取締役 | 常勤者を置かない場合もあり、内部監査部門を通じた組織的な監査が前提になりやすい |
| 指名委員会等設置会社 | 監査委員会 | 取締役 3 人以上、過半数が社外取締役 | 監査等委員会と同様、内部統制システムを利用した組織的な監査が基本 |
委員会型の機関設計では、社外取締役が中心になるため、委員自身が現場を回る時間は限られます。そのため内部監査部門が委員会の「手足」となる度合いが高まり、委員会から内部監査部門への指示や報告のルールをどう定めるかが重要になります。監査役会設置会社では、監査役が独任制(1 人ひとりが単独で権限を行使できる)で動くため、監査役ごとの往査計画と内部監査計画のすり合わせが連携の中心になります。
なぜ連携が必要か|「重複」と「空白」
連携の目的は 2 つ
三様監査の連携には、大きく 2 つの目的があります。1 つは重複の削減、もう 1 つは空白の解消です。
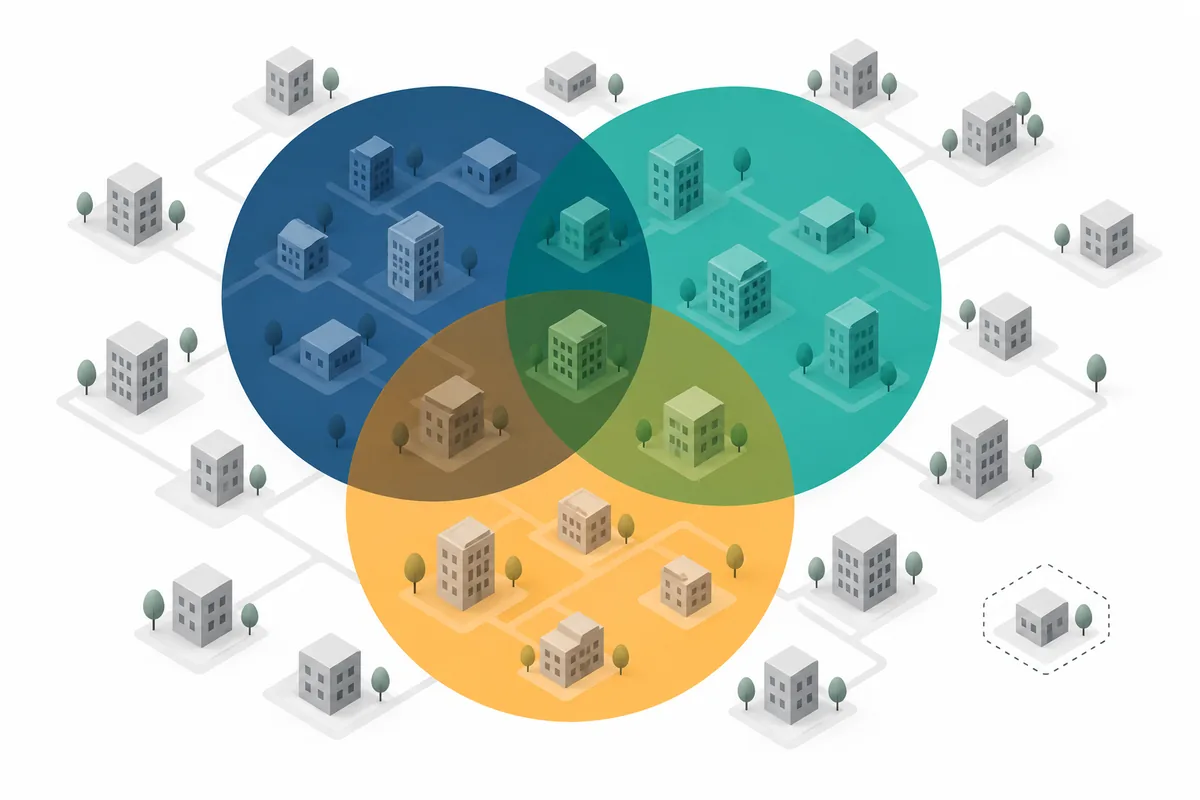
重複の削減は、被監査部門の負担軽減に直結します。同じ子会社に 3 つの監査が別々に訪れ、同じ資料を 3 回求めると、現場は監査対応に追われ、本業の時間を奪われます。監査への協力姿勢も損なわれていきます。
空白の解消は、より本質的な目的です。たとえば、売上規模が小さく会計監査人が重要性の観点から詳細な手続を行わない海外子会社で、監査役の往査も数年に一度、内部監査もまだ手が回っていない、という状態は珍しくありません。こうした拠点で不正が長期間見過ごされるリスクは、3 者の計画を並べて初めて見えてきます。拠点監査の組み立ては 子会社・海外拠点の内部監査 で扱っています。
連携が生む「なるほど」:それぞれの結論が互いの入力になる
連携の価値は、単に作業を分け合うことにとどまりません。ある監査の結論が、別の監査の計画の入力になる点にこそ価値があります。
内部監査が見つけた購買プロセスの統制不備は、会計監査人にとっては虚偽表示リスクの評価を見直す材料になります。会計監査人が期中に気づいた経理体制の弱さは、内部監査にとっては次年度の重点対象の候補です。監査役が取締役会で感じた意思決定プロセスの懸念は、内部監査のテーマ監査の出発点になりえます。情報が流れないと、3 者はそれぞれ限られた視界で判断を続けることになります。
連携の根拠|法令・基準は何を求めているか
三様監査の連携は、担当者同士の人間関係だけに頼るものではありません。法令や基準のあちこちに、連携を求めたり後押ししたりする規定があります。主なものを整理します。
| 根拠 | 主な内容 | 連携への意味 |
|---|---|---|
| 会社法 397 条 | 会計監査人は、取締役の職務執行に関し不正行為や法令・定款に違反する重大な事実を発見したとき、遅滞なく監査役等に報告しなければならない | 会計監査人から監査役等への報告義務 |
| 監査基準報告書 260「監査役等とのコミュニケーション」(日本公認会計士協会) | 監査人が監査役等と、監査計画の概要や重要な発見事項などを伝達する | 会計監査人と監査役等の双方向の対話 |
| 監査基準報告書 610「内部監査人の作業の利用」(日本公認会計士協会) | 監査人が内部監査人の作業を利用する際の条件と手続 | 会計監査人が内部監査の結果を利用できる枠組み |
| 財務報告に係る内部統制の評価及び監査に関する実施基準(金融庁 企業会計審議会) | 監査人は、経営者の評価に係る内部監査人等の作業を一定の条件のもとで利用できる | J-SOX での内部監査と会計監査人の連携 |
| コーポレートガバナンス・コード 原則 4-14 解釈指針(2021 年改訂の補充原則 4-13③ を 2026 年 7 月改訂で移行) | 内部監査部門が取締役会・監査役会に直接報告する仕組みの構築等により、内部監査部門と取締役・監査役との連携を確保する | 内部監査と監査役等の連携 |
| IIA「グローバル内部監査基準」 | 内部監査部門長は、他の内部・外部のアシュアランス提供者と連携し、その作業への依拠を検討する | 内部監査側から見た連携の職業基準 |
監基報 610 の読みどころ:「利用される」には条件がある
会計監査人が内部監査の作業を利用するといっても、無条件ではありません。監査基準報告書 610 は、内部監査機能の組織上の位置づけや方針が内部監査人の客観性を支えているか、内部監査機能に十分な能力があるか、品質管理を含む専門職としての規律ある体系的な手法を適用しているか、といった点を評価したうえで、利用の可否と程度を判断するよう求めています。
裏を返せば、内部監査の調書が雑で、手続の根拠が説明できず、組織上も経営者に従属している状態では、会計監査人は内部監査の結果を利用しにくくなります。内部監査の品質を高めることは、会計監査の効率化と監査報酬の議論にもつながりうるのです。調書の品質は 監査調書の書き方と保管ルール を参照してください。
CG コード旧補充原則 4-13③ の意味
2021 年 6 月のコーポレートガバナンス・コード改訂で補充原則 4-13③ に加えられた記載は、内部監査の報告先を社長だけに限らず、取締役会や監査役会にも広げることを促すものです。2026 年 7 月の改訂で補充原則は廃止され、この記載は原則 4-14 の解釈指針に移りましたが、趣旨は維持されています。社長直轄の内部監査は機動的ですが、社長自身や経営陣に関わる問題を報告しにくいという構造的な弱点があります。監査役等へ直接報告する経路があれば、その弱点を三様監査の枠組みの中で補うことができます。なお、東京証券取引所の FAQ では、直接報告の仕組み以外の方法で連携を確保することも考えられるとされています。どのような方法をとるかは、自社の機関設計や状況に応じて判断してください。
連携の実務|年間カレンダーと情報共有
年間の連携カレンダー(3 月決算の例)
連携を仕組みにするには、年間の予定にあらかじめ三者協議を組み込むのが確実です。以下は 3 月決算の上場会社を想定した架空のモデルケースです。
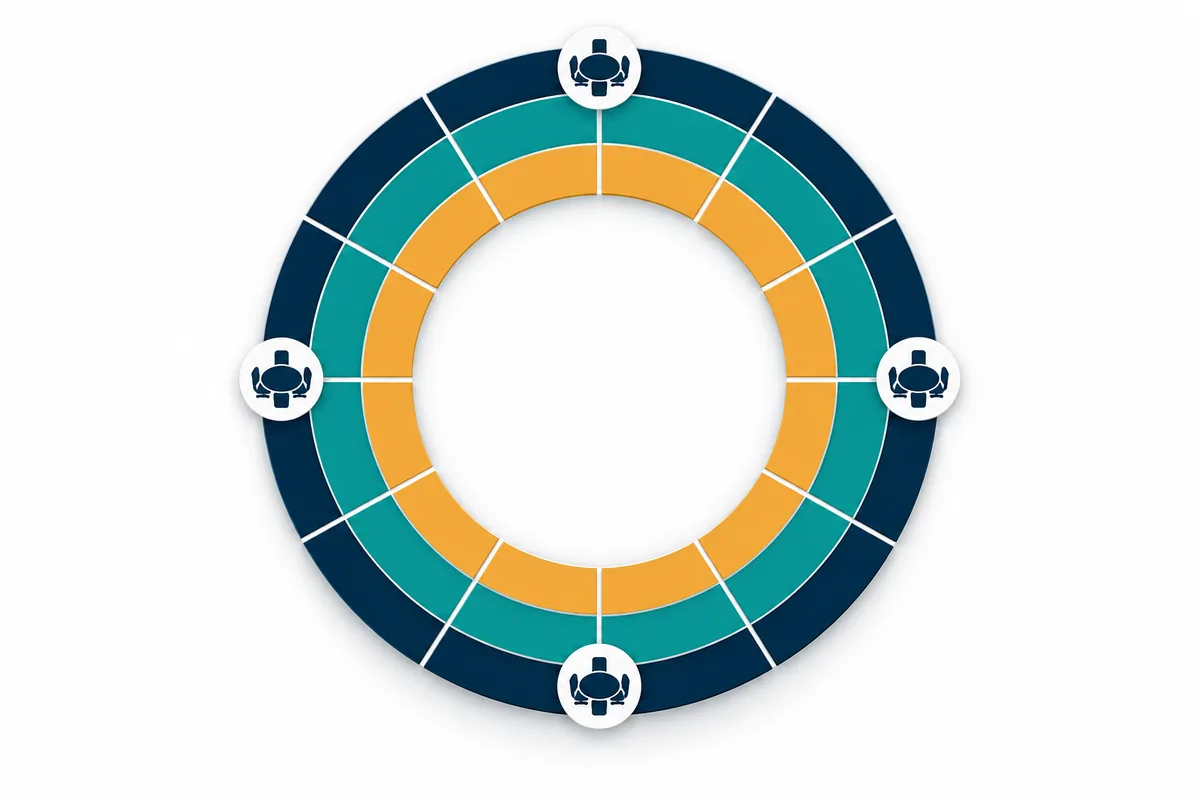
| 時期 | 監査役等 | 会計監査人 | 内部監査部門 | 三者協議の議題 |
|---|---|---|---|---|
| 4〜5 月 | 期末監査、監査報告の作成 | 期末監査、監査報告書の提出 | 前年度の総括、J-SOX 評価の最終化 | 期末監査の結果、KAM(監査上の主要な検討事項)、未解決の不備 |
| 6〜7 月 | 監査計画の策定 | 年度監査計画の策定 | 年度内部監査計画の確定 | 3 者の計画と重点リスクのすり合わせ、往査先の調整 |
| 10〜11 月 | 期中の往査 | 期中監査、J-SOX 運用評価 | 個別監査、J-SOX 運用評価 | 上期の発見事項、不正の兆候、組織変更の影響 |
| 1〜2 月 | 期末に向けた重点確認 | 期末監査の準備、棚卸立会い計画 | 下期の個別監査、J-SOX の不備集計 | 期末までに対応すべき事項、評価範囲の最終確認 |
KAM は監査人が当期の監査で特に重要と判断した事項で、金融商品取引法監査では 2021 年 3 月期から適用されています。どの事項が KAM になりうるかを早めに共有しておくと、内部監査の重点テーマの選定にも役立ちます。年度計画への反映方法は 年間内部監査計画書の書き方 を参照してください。
共有する情報と頻度(記入例)
三者協議の場で何を共有するかを、あらかじめ一覧にしておくと、担当者が変わっても連携が途切れません。
| 情報 | 提供元 | 提供先 | 頻度・タイミング | 留意点 |
|---|---|---|---|---|
| 年度監査計画(対象・時期・重点リスク) | 3 者それぞれ | 他の 2 者 | 計画策定時(年 1 回) | 往査先と時期の重複を確認 |
| 個別監査の報告書・発見事項一覧 | 内部監査部門 | 監査役等、会計監査人 | 報告書確定時 | 会計監査人には財務報告に関連する事項を中心に |
| 改善状況(フォローアップ結果) | 内部監査部門 | 監査役等 | 四半期ごと | 期限超過の事項を明示 |
| 不正・法令違反の兆候 | 3 者それぞれ | 他の 2 者 | 把握次第すみやかに | 共有範囲と調査の主体を事前に取り決め |
| J-SOX の評価範囲・不備の状況 | 内部監査部門(経営者評価の実施部門) | 会計監査人、監査役等 | 計画時・期中・期末 | 開示すべき重要な不備の判断に関わる事項は早期に |
| 監査上の重要な検討事項(KAM)の候補 | 会計監査人 | 監査役等(内部監査部門にも共有を検討) | 計画時・期末前 | 開示に向けた経営者との協議状況 |
発見事項の共有を効率化するには、発見事項の書式をそろえておくことが有効です。事実・基準・原因・影響・提言の 5 要素で書かれていれば、受け取った側も重要度を判断しやすくなります。書き方は 内部監査報告書の書き方 で解説しています。
三者協議を実のあるものにする運営のコツ
三者協議は、事務局を内部監査部門が担うと回しやすくなります。内部監査部門は 3 者の中で最も社内の情報に近く、日程調整や資料の取りまとめを機動的に行えるからです。事務局は会議の 1 週間前までに、3 者の往査予定表、前回協議からの主な発見事項、各者が議論したい論点を集めて配布します。
会議では、報告の読み上げに時間を使わず、事前資料を読んできた前提で「重なりと空白」「重要な発見事項の意味合い」「次回までの宿題」の 3 点に絞って議論します。終了後は、決まったことと担当者・期限を議事メモに残し、次回の冒頭で確認します。こうした小さな運営ルールの積み重ねが、担当者が交代しても連携が続く仕組みになります。
よくある失敗と対策
「顔合わせ」で終わる三者協議
年に 1 回、3 者が集まって挨拶と計画の読み上げをするだけの協議は、よく見られる形です。これでは重複も空白も解消されません。協議の前に 3 者の往査予定を 1 枚の表に並べ、重なっている拠点とどの監査も予定していない拠点を事務局(多くは内部監査部門)が洗い出しておくと、議論が具体的になります。
情報共有のルールがなく、不正の兆候が止まる
不正の兆候を把握したとき、誰にどこまで伝えるかが決まっていないと、「確証がないから」と情報が止まりがちです。一方で、調査対象者に情報が漏れると証拠隠滅のおそれもあります。共有の範囲、調査の主体、経営陣が関与している疑いがある場合の報告経路(監査役等へ直接)を、平時に取り決めておきます。不正の兆候の捉え方は 不正リスクと内部監査 を参照してください。
内部監査が監査役等の「下請け」になる
委員会型の機関設計では特に、内部監査部門が監査等委員会の指示に応えることに追われ、自らのリスク評価に基づく計画が後回しになることがあります。監査役等からの依頼は計画に組み込み、優先順位を協議する仕組みにしておくことが大切です。内部監査部門の独立性と、他の監査との役割分担の考え方は 3 ラインモデルとは で整理しています。
会計監査人に「利用されない」内部監査
J-SOX の評価を内部監査部門が実施していても、手続や調書の品質が不十分だと、会計監査人は同じ統制を自らテストし直すことになります。結果として被監査部門は同じ説明を 2 回することになり、監査全体のコストも下がりません。評価手続とサンプル数、調書の様式を年度初めに会計監査人とすり合わせておくことが、重複を減らす近道です。
よくある質問
Q. 内部監査部門は監査役等と会計監査人のどちらに近い立場ですか?
どちらとも異なる独自の立場ですが、報告経路の観点では、経営者と取締役会・監査役等の双方に報告する機能と考えられます。業務執行側の組織でありながら、監査役等への直接報告を通じてガバナンスの側にも情報を届ける、いわば橋渡し役です。どちらか一方に偏らず、両方との連携を設計することが望まれます。
Q. 会計監査人に内部監査報告書をすべて渡すべきですか?
一律の決まりはありません。財務報告の信頼性に関係する発見事項は共有することで会計監査の効率化につながりますが、人事や個人情報に関わる内容など、共有範囲に配慮が必要なものもあります。何をどこまで共有するかは、監査役等とも相談して社内のルールとして定めておくのがよいでしょう。
Q. 監査等委員会設置会社に移行すると内部監査の役割は変わりますか?
変わることが多いです。監査等委員会は常勤者を置かない場合もあり、内部統制システムと内部監査部門を利用した組織的な監査が基本になります。内部監査部門には、監査等委員会への定期報告や、委員会からの調査依頼への対応が求められるようになります。移行時には、指示・報告の経路や内部監査部門長の人事への関与などを規程に明記しておくと混乱を防げます。
Q. 中小規模の会社でも三者協議は必要ですか?
規模にかかわらず、会計監査人と監査役等を置く会社であれば、少なくとも計画策定時と期末前の年 2 回程度は情報を突き合わせる価値があります。形式的な会議にする必要はなく、3 者の計画表を共有し、短時間で重複と空白を確認するだけでも効果があります。頻度や方法は自社の状況に応じて判断してください。
まとめ
三様監査は、監査役等、会計監査人、内部監査部門という性格の異なる 3 つの監査が、それぞれの限界を補い合う仕組みです。法定の 2 つの監査と自主的な内部監査は、根拠も対象も報告先も違うからこそ、連携によって重複を減らし、空白を埋めることができます。
最初の一歩として、3 者の年間往査予定を 1 枚の表に並べ、重なりと空白を確認してみてください。あわせて 内部監査とは、3 ラインモデルとは、発見事項フォローアップの運用 を読むと、内部監査部門が連携の中でどう動くべきかが立体的に見えてきます。J-SOX での連携は J-SOX 改訂のポイント も参考になります。
三様監査の連携体制づくりや内部監査規程の見直しのご相談は お問い合わせ からお寄せください。
参考資料
- 会社法(第 327 条・第 328 条 機関設計、第 335 条 監査役会の構成、第 344 条 会計監査人の選任議案、第 397 条 監査役に対する報告、第 399 条 会計監査人の報酬): https://laws.e-gov.go.jp/
- 日本公認会計士協会「監査基準報告書 260 監査役等とのコミュニケーション」: https://jicpa.or.jp/
- 日本公認会計士協会「監査基準報告書 610 内部監査人の作業の利用」: https://jicpa.or.jp/
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準」「財務報告に係る内部統制の評価及び監査に関する実施基準」: https://www.fsa.go.jp/
- 金融庁 企業会計審議会「監査基準」(監査上の主要な検討事項の導入): https://www.fsa.go.jp/
- 株式会社東京証券取引所「コーポレートガバナンス・コード」(2026 年 7 月 21 日改訂、原則 4-14 解釈指針。旧補充原則 4-13③)および関連 FAQ: https://www.jpx.co.jp/
- 金融庁「コーポレートガバナンス・コード(2026 年改訂版)の確定について」(2026 年 7 月 21 日) https://www.fsa.go.jp/news/r7/singi/20260721.html
- 内部監査人協会(IIA)「グローバル内部監査基準」: https://www.theiia.org/
- 日本監査役協会「監査役監査基準」: https://www.kansa.or.jp/