4月1日付で内部監査室長に着任した翌週、机の引き出しから1冊のファイルが出てきました。表紙には「内部監査規程(2015年制定)」。全12条、A4で2枚。第2条には「内部監査は、社長の命により実施する」とあり、報告先は社長だけです。監査役会への報告も、取締役会の承認も、どこにも書かれていません。
ちょうどその頃、常勤監査役から声がかかりました。「新しい国際基準では、取締役会が内部監査の規程を承認することになっていると聞きました。うちの規程はどうなっていますか」。室長は答えに詰まりました。規程は社長決裁で制定されたもので、取締役会に諮った記録は残っていなかったからです。
これは架空のモデルケースですが、制定から一度も見直されていない内部監査規程は珍しくありません。本記事では、そのまま社内様式に転記できる条文例を中心に、規程に何を書くべきか、なぜその条文が必要なのか、誰がどの順番で改定を進めるのかを整理します。
この記事の要点
- 内部監査規程は、内部監査の目的・権限・責任・組織上の位置付けを定める「部門の憲法」です。IIA のグローバル内部監査基準(GIAS)では「内部監査基本規程」と呼ばれます
- GIAS 基準6.2は、目的、基準遵守へのコミットメント、負託事項、組織上の位置付けと指示・報告関係の4点を最低限の記載事項とし、取締役会による承認を求めています
- 日本内部監査協会「内部監査基準」も、最高経営者と取締役会が承認した基本規程に責任と権限を明記することを求めています
- 条文例は機関設計(監査役会・監査等委員会・指名委員会等)に合わせて報告先を書き分けます
- 改定は「ギャップ分析 → 起案 → 協議 → 取締役会承認 → 周知 → 定期見直し」の順で進めると手戻りが少なくなります
内部監査規程とは|なぜ「規程」がなければ監査が機能しないのか
規程は「監査される側」との約束ごと
内部監査規程は、内部監査部門が何のために、どの範囲で、どんな権限をもって監査するかを定めた社内規程です。業務規程や職務権限規程と同じ社内ルールの一つですが、性格は大きく異なります。多くの規程が「社員が守るべき手順」を定めるのに対し、内部監査規程は「内部監査部門に何を許し、何を求めるか」を組織として宣言する文書だからです。
監査の現場では、資料の提出を渋られたり、ヒアリングの日程が後回しにされたりすることがあります。そのときに「規程第○条により、監査対象部門は資料の提出に応じなければならない」と示せるかどうかで、監査の実効性は大きく変わります。規程は、監査人個人の交渉力に頼らず、組織として監査を成立させるための土台です。
基準は規程について何を求めているか
国際的な基準である IIA の GIAS(2024年1月公表、2025年1月9日発効)は、基準6.2「内部監査基本規程」で、内部監査部門長が基本規程を作成・維持し、少なくとも次の事項を明記するよう求めています。
- 「内部監査の目的」
- 「グローバル内部監査基準」を遵守することへのコミットメント
- 負託事項(提供する業務の範囲と種類、経営管理者による支援に関する取締役会の責任と期待事項を含む)
- 組織上の位置付けと指示・報告関係
さらに必須条件として、取締役会が基本規程を承認し、新しい部門長の就任やリスクの変化に応じて部門長とともに見直すことが挙げられています。「実施に当たって考慮すべき事項」では、部門の人事・予算の承認、部門長の経費の承認、部門長のパフォーマンスのレビューといった運営上の報告関係も記述すべきとされています。
国内の基準では、日本内部監査協会の「内部監査基準」(2014年改訂)が、内部監査人の責任と権限の基本的事項を、最高経営者と取締役会が承認した組織体の基本規程として明記すること(2.3.1)、部門長が適時に見直して承認を得ること(2.3.2)を求めています。同協会は GIAS を日本企業に適用するための「適用ガイダンス」を2026年から順次公表しているため、最新の内容は公式サイトで確認してください。
名称の違いに惑わされない
実務では「内部監査規程」「内部監査基本規程」「内部監査憲章(チャーター)」など、名称はさまざまです。GIAS 日本語版は Internal Audit Charter を「内部監査基本規程」と訳しています。名称は社内の規程体系に合わせて構いません。大切なのは、名称ではなく上記の記載事項と承認手続が満たされているかどうかです。規程とマニュアルの役割の違いは【テンプレート】内部監査マニュアルで解説しています。
いつ使うか・誰が起案し誰が承認するか
このテンプレートを使う場面
条文例は、次のような場面を想定しています。どの場面でも、既存規程との差分を一覧にしてから使うと、承認者への説明が格段に楽になります。
| 場面 | 主な目的 | 起案者 | 承認・決議 |
|---|---|---|---|
| 内部監査部門の新設・IPO準備 | 監査の権限と報告経路を初めて定める | 内部監査部門長(未設置時は経営企画・管理部門) | 取締役会 |
| GIAS への対応 | 目的・負託事項・報告関係を基準に合わせる | 内部監査部門長 | 取締役会 |
| 機関設計の変更(監査等委員会設置会社への移行など) | 報告先・連携先の書き換え | 内部監査部門長と法務部門 | 取締役会 |
| 部門長の交代・組織変更 | 位置付け・兼務・防御措置の確認 | 新任の内部監査部門長 | 取締役会(変更がない場合も確認の記録を残す) |
| 子会社への展開 | グループ共通の規程または子会社版の制定 | 親会社の内部監査部門長と子会社管理部門 | 各社の取締役会 |
役割分担の考え方
起案するのは内部監査部門長です。GIAS は規程の「作成・維持」を部門長の責任としており、他部門に任せきりにすると、監査の現場で必要な権限が抜け落ちがちです。一方、条文の形式や他規程との整合は法務・総務部門のレビューを受けます。
承認は取締役会で行うのが基本です。日本では規程の制定・改廃を社長決裁とする会社も多いのですが、内部監査規程は「監査される立場の経営者」だけで決めると、報告経路や権限の範囲が狭められるおそれがあります。取締役会承認とすることで、規程そのものが独立性の防御措置になります。承認前には、監査役会・監査等委員会・監査委員会とも内容を協議しておきます。上場準備の段階での体制づくりは内部監査部門の立ち上げ方も参考にしてください。
規程に盛り込む項目一覧|基準との対応表
条文を書く前に、記載項目と根拠を対応させておきます。この表は、改定時のギャップ分析シートとしてもそのまま使えます。「現行規程の該当条」と「対応状況」の列を追加して使ってください。
| No. | 記載項目 | GIAS の根拠 | JIIA「内部監査基準」の根拠 | 記載のポイント |
|---|---|---|---|---|
| 1 | 目的 | 基準6.2(内部監査の目的) | 1.0.1(内部監査の本質) | アシュアランスと助言(アドバイザリー)の両方を書く |
| 2 | 準拠する基準 | 基準6.2(遵守へのコミットメント) | 4.4.1(基準に従って実施された旨) | 準拠する基準の名称を明記する |
| 3 | 対象範囲・業務の種類 | 基準6.1・6.2(負託事項) | 第6章(対象範囲) | 子会社・委託先の扱いを明記する |
| 4 | 組織上の位置付け・報告関係 | 基準6.2・7.1 | 2.2.1・2.2.2 | 職務上と部門運営上の報告先を分けて書く |
| 5 | 権限(アクセス) | 基準6.3(支援) | 2.3.1 | 記録・資産・人員への制限のないアクセス |
| 6 | 独立性・客観性 | 基準7.1・原則2 | 第2章第1節 | 兼務時の防御措置、利益相反の回避 |
| 7 | 部門長の任免・評価 | 基準7.1(必須条件) | ― | 取締役会等の関与を書く |
| 8 | 計画の策定と承認 | 基準9.4 | 5.2.1・5.3.1 | 年1回以上のリスク評価に基づく計画 |
| 9 | 報告とフォローアップ | 基準11.3・15.1・15.2 | 第8章 | 個別報告と定期報告、改善状況の確認 |
| 10 | 品質管理 | 基準8.3・8.4・原則12 | 第4章 | 内部評価(年1回)と外部評価(5年ごと) |
| 11 | 連携 | 基準9.5 | 5.5.1 | 監査役等・会計監査人・第2線との連携 |
| 12 | 守秘義務・記録の保存 | 原則5・基準14.6 | 3.2.3・7.2.1⑶ | 保存期間は文書管理規程と整合させる |
| 13 | 改廃 | 基準6.2(必須条件) | 2.3.2 | 見直し頻度と承認機関を書く |
表のうち、とくに見落とされやすいのは4と7です。報告先を「社長」とだけ書いている規程は、GIAS 基準7.1が求める取締役会との直接の報告関係を満たしません。また部門長の任免に取締役会等が関与しない場合、経営者にとって都合の悪い指摘をした部門長を交代させることができてしまいます。規程は、このような事態を未然に防ぐための仕組みでもあるのです。
条文例テンプレート(全文)
以下は監査役会設置会社を前提にした条文例です。〔 〕内は自社の実情に合わせて選択・修正してください。監査等委員会設置会社・指名委員会等設置会社の書き分けは次の章で示します。
第1章 総則
第1条(目的) 本規程は、当社及び当社グループにおける内部監査の目的、権限、責任、組織上の位置付けその他内部監査の実施に関する基本的事項を定める。
第2条(内部監査の目的) 内部監査は、取締役会及び経営者に対し、独立にして、リスクに基づく客観的なアシュアランス及び助言を提供することにより、当社グループのガバナンス、リスク・マネジメント及びコントロールの各プロセスの有効性を高め、経営目標の達成と企業価値の向上に貢献することを目的とする。
第3条(準拠する基準) 内部監査部門は、内部監査人協会(IIA)の「グローバル内部監査基準」〔及び一般社団法人日本内部監査協会の「内部監査基準」〕に準拠して内部監査を実施する。
第4条(定義) 本規程において、次の各号に掲げる用語の意義は、当該各号に定めるところによる。
- 被監査部門:内部監査の対象となる当社の部門及び子会社をいう。
- アシュアランス業務:ガバナンス、リスク・マネジメント及びコントロールについて、客観的な評価を行い、その結果を報告する業務をいう。
- アドバイザリー業務:被監査部門等の依頼に基づき、改善に向けた助言を提供する業務をいう。
第2章 組織と独立性
第5条(組織上の位置付け)
- 内部監査部門は、〔社長〕の直轄組織とし、他の業務執行部門から独立した組織とする。
- 内部監査部門長は、内部監査の計画、実施状況及び結果について、取締役会に直接報告する。
- 内部監査部門長は、〔監査役会〕に対しても直接報告を行い、必要に応じて〔監査役会〕から指示を受ける。
- 部門の予算、人員その他の運営上の事項については、〔社長〕に報告し、その承認を得る。
第6条(内部監査部門長の任免等) 内部監査部門長の任命及び解任は、〔監査役会〕の意見を聴いたうえで、取締役会の決議により行う。内部監査部門長の業績評価及び報酬の決定にあたっては、〔監査役会〕の意見を考慮する。
第7条(独立性及び客観性)
- 内部監査人は、公正かつ不偏の態度を保持し、監査の範囲、手続、時期及び報告内容について、いかなる者からも不当な干渉を受けない。
- 内部監査人は、自らが過去〔1年〕以内に責任を負っていた業務について、アシュアランス業務を行ってはならない。
- 内部監査部門長が内部監査以外の業務を兼務する場合は、その内容と防御措置を取締役会に報告し、当該業務の監査は内部監査部門長以外の者又は外部の専門家が行う。
- 内部監査部門長は、少なくとも年1回、内部監査部門の組織上の独立性について取締役会に確認の報告を行う。
第3章 権限と責任
第8条(権限) 内部監査人は、内部監査の実施にあたり、次の権限を有する。
- 当社グループのすべての記録、文書、電子データ、システム、資産及び施設への制限のないアクセス
- 役員及び従業員に対する質問並びに説明及び資料の提出の要求
- 必要に応じた外部の専門家の利用
第9条(被監査部門の協力義務) 被監査部門の長及び従業員は、内部監査の実施に協力し、正当な理由なく資料の提出、説明又は立入りを拒んではならない。アクセスが制限された場合、内部監査部門長はその事実を取締役会及び〔監査役会〕に報告する。
第10条(内部監査人の責任) 内部監査人は、専門職としての正当な注意をもって職務を遂行し、職務上知り得た情報を正当な理由なく他に漏らし、又は監査以外の目的に利用してはならない。退任又は異動後も同様とする。
第4章 監査の計画と実施
第11条(対象範囲) 内部監査の対象は、当社及び子会社のすべての業務、組織、情報システム及び業務委託先(契約上可能な範囲)とする。
第12条(年間監査計画)
- 内部監査部門長は、少なくとも年1回実施するリスク評価に基づき、年間監査計画を策定する。
- 年間監査計画及びその重要な変更は、〔社長〕及び〔監査役会〕と協議のうえ、取締役会の承認を得る。
- 監査資源の制約により高リスクの領域を計画に含めない場合は、その理由を取締役会に報告する。
第13条(個別監査の実施) 内部監査人は、個別監査ごとに目的、範囲、時期及び手続を定めた実施計画を作成し、内部監査部門長の承認を得て実施する。監査の結論及びその根拠は、監査調書に記録する。
第14条(アドバイザリー業務) 内部監査部門は、独立性及び客観性を損なわない範囲で、アドバイザリー業務を行うことができる。ただし、業務執行上の意思決定又は統制の運用責任を負ってはならない。
第15条(特命監査) 取締役会、〔監査役会〕又は〔社長〕は、必要に応じて内部監査部門に特命監査を依頼することができる。内部監査部門長は、年間監査計画への影響を検討し、重要な影響がある場合は第12条第2項に準じて手続を行う。
第5章 報告とフォローアップ
第16条(個別監査の報告)
- 内部監査部門長は、個別監査の終了後、速やかに監査報告書を作成し、〔社長〕、取締役会及び〔監査役会〕に報告する。
- 報告書には、監査の目的、範囲、結論、発見事項とその重要度及び改善提言を記載する。
- 緊急性又は重要性が高い事項は、報告書の作成を待たず、口頭で速やかに報告する。
第17条(改善措置とフォローアップ)
- 被監査部門の長は、指摘事項に対する改善計画を定められた期限までに提出し、これを実行する。
- 内部監査部門は、改善措置の実施状況を確認し、その結果を定期的に取締役会及び〔監査役会〕に報告する。
- 経営者が重大なリスクを受容したと内部監査部門長が判断した場合は、〔社長〕と協議し、解決しないときは取締役会に報告する。
第18条(定期報告) 内部監査部門長は、少なくとも〔半期に1回〕、監査計画の進捗、重要な発見事項、改善状況及び監査資源の状況を取締役会及び〔監査役会〕に報告する。
第6章 品質管理と連携
第19条(品質管理)
- 内部監査部門長は、品質のアシュアランスと改善のプログラムを維持する。
- 内部評価は少なくとも年1回、外部評価は適格かつ独立した評価者により少なくとも5年に1回実施し、その結果を取締役会及び〔監査役会〕に報告する。
第20条(連携) 内部監査部門は、〔監査役会〕、会計監査人、リスク管理部門、コンプライアンス部門その他の保証提供者と、監査の重複を避け、適切な範囲を確保するために連携する。
第21条(記録の保存) 監査報告書及び監査調書は、〔文書管理規程〕に従い、〔10年間〕保存する。
附則
第22条(改廃) 本規程の改廃は、〔監査役会〕との協議を経て、取締役会の決議により行う。内部監査部門長は、少なくとも〔年1回〕本規程の内容を見直し、その結果を取締役会に報告する。
附則 本規程は〔20XX年X月X日〕から施行する。
機関設計・規模に応じた書き分けと記入例
報告先の書き分け
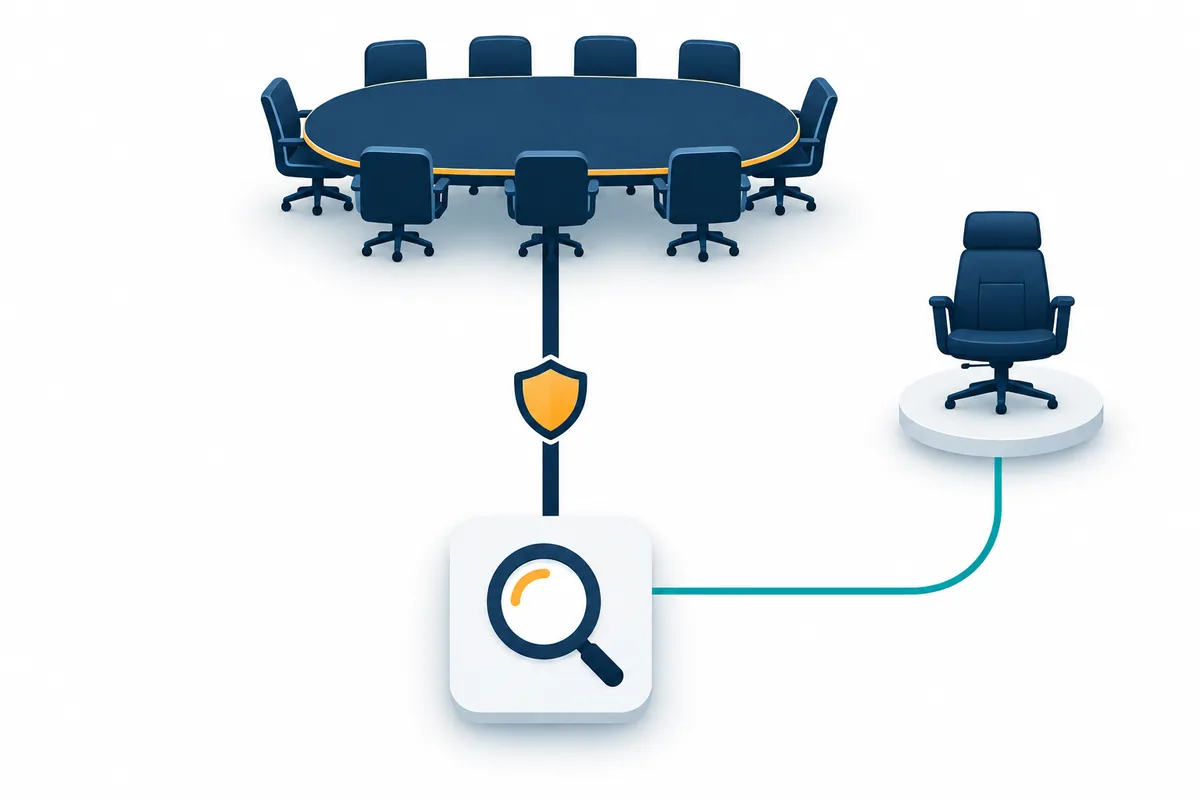
条文例の〔監査役会〕の部分は、機関設計に応じて次のように置き換えます。どの形態でも「職務上の報告先」と「部門運営上の報告先」を分けて書くのがポイントです。
| 機関設計 | 職務上の報告先(第5条第2項・第3項) | 部門運営上の報告先(第5条第4項) | 任免への関与(第6条) |
|---|---|---|---|
| 監査役会設置会社 | 取締役会及び監査役会 | 社長 | 監査役会の意見を聴いて取締役会が決議 |
| 監査等委員会設置会社 | 取締役会及び監査等委員会 | 社長 | 監査等委員会の同意を得て取締役会が決議する例も |
| 指名委員会等設置会社 | 取締役会及び監査委員会 | 代表執行役 | 監査委員会の同意を要件とする例も |
| 非上場の子会社 | 子会社の取締役会及び親会社の内部監査部門 | 子会社社長 | 親会社内部監査部門との協議 |
日本の会社法は、内部監査部門の設置や報告先を直接には定めていません。一方、会社法第362条第4項第6号は、取締役会が「業務の適正を確保するための体制」(いわゆる内部統制システム)の整備を決定することを定めており、大会社の取締役会設置会社には決定が義務づけられています。内部監査部門の位置付けは、この内部統制システムの基本方針と矛盾しないように書く必要があります。
上場会社で意識したいコードの記載
東京証券取引所のコーポレートガバナンス・コードは、2021年の改訂で、内部監査部門が取締役会・監査役会に直接報告を行う仕組みの構築等により連携を確保すべきとする記載を補充原則4-13③に加えました。2026年7月21日公表の改訂版では補充原則が廃止され、同趣旨の記載は原則4-14の「解釈指針」に置かれています。解釈指針はコンプライ・オア・エクスプレインの対象ではありませんが、取締役会が「内部監査部門を活用しつつ」内部統制の運用状況を監督すべきとする原則4-4の解釈指針とあわせ、規程で直接報告の経路を明記しておく意義は変わりません。
また、2023年4月に改訂された金融庁の内部統制基準(2024年4月1日以後開始事業年度から適用)でも、内部監査人について取締役会及び監査役等への報告経路を確保することの重要性が記載されました。コードの詳細はコーポレートガバナンス・コードと内部監査を参照してください。
1人部門・小規模会社の記入例
内部監査担当者が1人で、他部門と兼務している会社では、第7条第3項の書き方が重要です。記入例は次のとおりです。
第7条第3項(記入例)内部監査担当者は経理部の業務を兼務する。経理部の業務に係る内部監査は、〔総務部長を責任者とし、外部の専門家の支援を受けて〕実施し、その結果を取締役会及び監査役に直接報告する。
兼務そのものを禁じるのではなく、「自分の業務は自分で監査しない」仕組みを文章で示すことが大切です。GIAS 基準7.1も、部門長が内部監査以外の役割を担う場合は、その責任・業務内容・防御措置を基本規程に記載するよう求めています。
作成・改定の手順|取締役会承認までの6ステップ
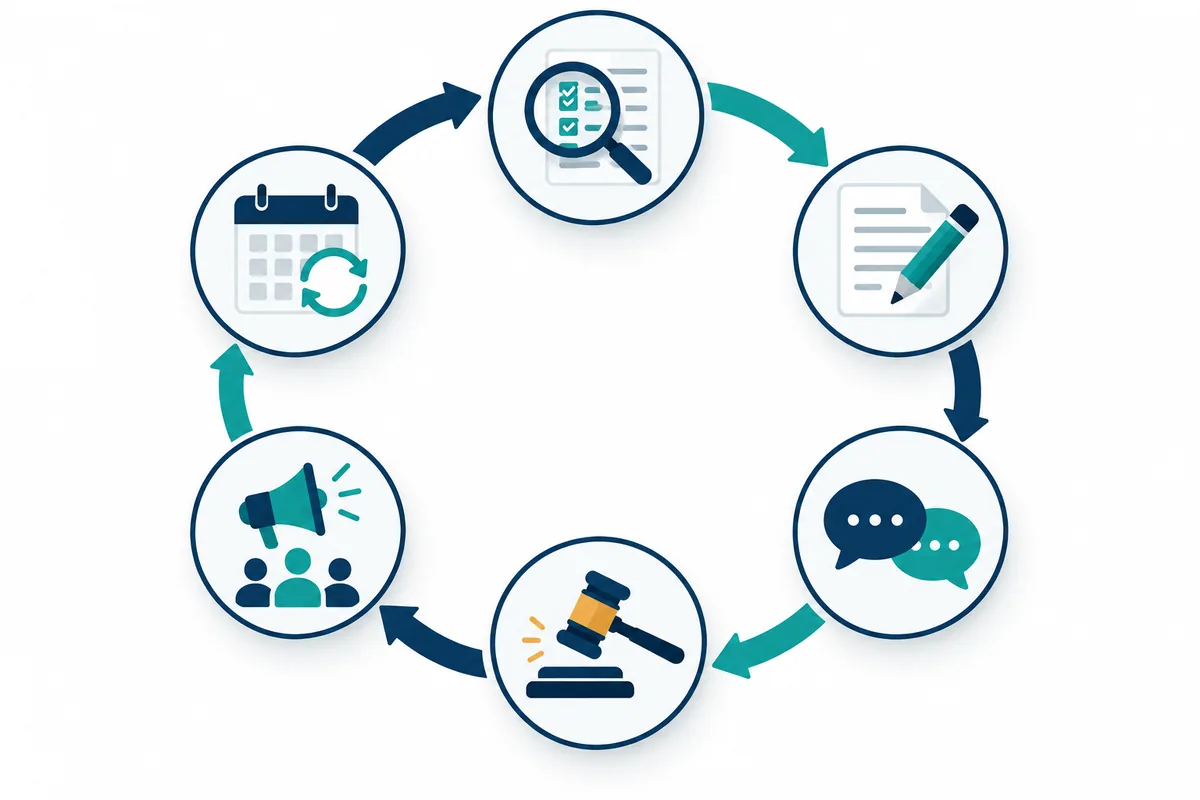
ステップごとの作業とスケジュール
取締役会の開催月から逆算して、少なくとも3か月前には着手します。監査役等との協議や法務レビューに想定以上の時間がかかることが多いためです。
| ステップ | 作業内容 | 担当 | 目安時期(取締役会がX月の場合) | 成果物 |
|---|---|---|---|---|
| 1. ギャップ分析 | 現行規程と上記の項目一覧を照合し、不足・矛盾を洗い出す | 内部監査部門長 | X−3か月 | ギャップ一覧 |
| 2. 起案 | 条文例をもとに改定案と新旧対照表を作成する | 内部監査部門 | X−3〜X−2か月 | 改定案・新旧対照表 |
| 3. 協議 | 社長、監査役会(監査等委員会)、法務部門と内容を協議する | 内部監査部門長 | X−2〜X−1か月 | 協議記録・修正案 |
| 4. 承認 | 取締役会に付議し、決議を得る | 内部監査部門長(説明者) | X月 | 取締役会議事録 |
| 5. 周知 | 全部門長への通知、社内ポータル掲載、研修での説明 | 内部監査部門 | X+1か月 | 通知文・掲載記録 |
| 6. 定期見直し | 年1回、変更の要否を確認して取締役会に報告する | 内部監査部門長 | 毎年同じ時期 | 見直し記録 |
取締役会での説明のコツ
取締役会には条文をすべて読み上げる必要はありません。「何が変わり、取締役会にとって何が増えるのか」を1枚で示します。たとえば「今後は年間監査計画を取締役会で承認いただく」「部門長の任免に監査役会の意見を反映する」「年1回、独立性の確認を報告する」といった形です。GIAS は規程の承認だけでなく、取締役会自身が内部監査に関わる「必須条件」を示しているため、取締役会にとっての役割の変化を先に伝えると議論が噛み合います。取締役会への報告の組み立て方は取締役会・監査委員会への内部監査報告で詳しく解説しています。
よくある記入ミスと運用のコツ
よくある記入ミス
報告先が社長だけになっている。最も多いミスです。第5条で取締役会・監査役等への直接報告を明記し、第16条・第18条の報告先とも一致させます。
「必要に応じて」が多すぎる。「必要に応じて取締役会に報告する」では、誰が必要性を判断するのかが曖昧です。頻度(年1回、半期ごと)や条件(アクセス制限があった場合)を具体的に書きます。
アクセス権の範囲に例外がある。「人事情報を除く」「役員の経費は対象外」といった例外は、監査の空白を生みます。機微な情報は、取扱者の限定や閲覧記録で保護する方向で調整します。
子会社の扱いがない。親会社の規程だけで子会社を監査していると、子会社の役員から権限の根拠を問われます。子会社側の規程や契約で監査受け入れを定めておきます。
運用のコツ
規程・マニュアル・様式を三層で管理する。規程には「何を・誰が・どの権限で」だけを書き、手順の詳細はマニュアルに任せます。規程に細かい手順を書くと、そのたびに取締役会決議が必要になってしまいます。
年1回の見直し日を決め打ちする。年間監査計画を取締役会に付議する月に、規程の見直し結果もあわせて報告すると、手続を忘れません。
規程の改定後は、実務の手順を定めるマニュアルや年間計画も連動して見直します。年間計画の作り方は年間内部監査計画書の書き方を参照してください。
よくある質問
規程の承認は社長決裁ではいけませんか?
法令で承認機関が定められているわけではないため、社長決裁でも規程は有効に制定できます。ただし GIAS は取締役会による承認を必須条件とし、日本内部監査協会の内部監査基準も最高経営者と取締役会の承認を求めています。基準への準拠を掲げる場合や、監査の独立性を対外的に説明する必要がある上場会社では、取締役会決議とするのが一般的な考え方です。最終的には自社の規程体系と機関設計を踏まえて判断してください。
GIAS に準拠すると明記しないといけませんか?
GIAS 基準6.2は、基準を遵守することへのコミットメントを記載事項としています。GIAS への適合を目指すのであれば明記します。一方、当面は日本内部監査協会の内部監査基準のみに準拠する方針であれば、その旨を正確に書き、将来の方針を年次の見直しで検討する方法もあります。書いた以上は品質評価で適合状況を確認されることになる点に注意してください。
規程の見直し頻度はどれくらいが適切ですか?
GIAS は、部門長と取締役会が見直しの頻度に合意すべきとしています。実務上は年1回の確認を基本とし、機関設計の変更、部門長の交代、基準の改訂、重要な組織再編があったときは臨時に見直す運用が考えられます。変更がない年も「見直した結果、変更不要」と記録を残しておくと、品質評価の際の証拠になります。品質評価の進め方は内部監査の品質評価(QAR)とは?をご覧ください。
子会社にも同じ規程が必要ですか?
子会社に内部監査部門がない場合でも、親会社の内部監査部門が子会社を監査する根拠が必要です。グループ内部監査規程を子会社の取締役会でも承認する方法や、子会社の規程に「親会社の内部監査を受け入れる」旨を定める方法があります。
まとめ
内部監査規程は、監査の権限と独立性を「人」ではなく「組織」で担保するための文書です。GIAS 基準6.2の4つの記載事項(目的、基準遵守、負託事項、位置付けと報告関係)と取締役会の承認を押さえ、自社の機関設計に合わせて報告先を書き分ければ、条文例はそのまま使える骨格になります。
次の一歩として、現行規程を本記事の「項目一覧」と突き合わせ、不足している条文に印を付けてみてください。基準全体の変更点はグローバル内部監査基準の改訂ポイント、役割分担の整理は3ラインモデルとは?が参考になります。
規程の改定や取締役会への説明資料づくりのご相談は、お問い合わせからお寄せください。
参考資料
- The Institute of Internal Auditors「Global Internal Audit Standards」(2024年1月9日公表、2025年1月9日発効) https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- The Institute of Internal Auditors「グローバル内部監査基準」日本語版
- 一般社団法人日本内部監査協会「内部監査基準」(2014年改訂) https://www.iiajapan.com/leg/guide/
- 一般社団法人日本内部監査協会「グローバル内部監査基準 適用ガイダンス」
- 株式会社東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日) https://www.jpx.co.jp/equities/listing/cg/index.html
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 会社法(平成17年法律第86号)第362条 https://laws.e-gov.go.jp/law/417AC0000000086