四半期の取締役会まであと10日。内部監査室長は、報告資料の骨子を前に手が止まっていました。この3か月で完了した監査は4件、指摘は合計27件。すべてを載せると20ページを超えますが、持ち時間は15分です。昨年、全件を丁寧に説明したところ、社外取締役から「結局、何が問題で、私たちは何を判断すればよいのですか」と質問され、答えに窮した記憶がよみがえります。
これは、取締役会や監査委員会への報告を担う内部監査部門でよく見られる架空のモデルケースです。現場での監査は丁寧に行っているのに、最後の報告で価値が伝わらない。報告の場が「監査実績の読み上げ」になり、取締役からの質問が出ないまま議題が終わる。そうした悩みは、機関設計や会社の規模を問わず共通しています。
取締役会等への報告は、監査活動の最終工程であると同時に、取締役会が監督責任を果たすための情報提供です。本記事では、なぜ直接報告が求められるようになったのかを押さえたうえで、何を、いつ、どのような構成で伝えれば取締役会の判断に役立つのかを、基準と実務の両面から整理します。
この記事の要点
- グローバル内部監査基準8.1は、監査計画と予算、基本規程の変更、独立性の阻害、監査結果、品質評価の結果を取締役会と最高経営者に報告することを求めています
- 日本ではCGコードとJ-SOX改訂が、内部監査部門から取締役会・監査役等への報告経路の確保を後押ししています。CGコードの該当箇所は2026年改訂で解釈指針に移管されました
- 報告は「結論・テーマ・判断を求める事項」を冒頭に置き、個別の指摘は重要度で絞り込みます
- どの事項を取締役会へ上げるかのエスカレーション基準は、事前に取締役会と合意しておきます
- 経営陣が同席しない場での意見交換の機会を設けることも、独立性を支える仕組みです
なぜ取締役会・監査委員会への直接報告が求められるのか
社長直轄モデルの強みと限界
日本企業の内部監査部門は、社長や最高経営者の直轄組織として置かれることが一般的でした。経営者の指示で機動的に監査を行い、結果を経営者に報告して改善を指示してもらう。この形は、経営者の目が届きにくい現場の実態を把握するうえで大きな力を発揮してきました。
一方で、この形には構造的な限界があります。経営者自身や経営陣が関わる問題、経営者が優先度を低く見ているリスクについて、内部監査が指摘しても報告先が経営者しかなければ、その先に進みません。取締役会や監査役等が内部監査の結果を直接知る経路があれば、この弱点を補うことができます。内部監査部門が経営者と取締役会等の双方に報告する体制は、デュアルレポーティングとも呼ばれます。
日本の制度が後押ししてきた流れ
2021年6月のコーポレートガバナンス・コード改訂では、補充原則4-13③に、上場会社は内部監査部門が取締役会及び監査役会に対しても適切に直接報告を行う仕組みを構築すること等により、内部監査部門と取締役・監査役との連携を確保すべきである、という趣旨の記載が加えられました。
その後、金融庁と東京証券取引所は2026年7月にコーポレートガバナンス・コードの改訂版を確定させました。この改訂では補充原則が廃止されて「解釈指針」が新設され、旧補充原則4-13③の内容は、確定版では原則4-14(取締役会における審議の活性化等)の解釈指針に移されました。求められる内容自体がなくなったわけではなく、位置付けが変わったと理解するのが適切です。上場会社は遅くとも2027年7月末日までに、改訂版コードを踏まえたコーポレートガバナンス報告書を提出する必要があります。
また、2023年4月に改訂された金融庁の内部統制基準・実施基準(2024年4月1日以後開始する事業年度から適用)でも、内部監査人が経営者だけでなく取締役会及び監査役等への報告経路を確保すること等の重要性が記載されました。J-SOX 改訂の全体像はJ-SOX改訂のポイントで解説しています。
グローバル内部監査基準の考え方
IIA の「グローバル内部監査基準」(以下 GIAS、2025年1月9日発効)は、内部監査部門が取締役会に対して機能的に報告する関係を前提にしています。基準7.1(組織上の独立性)の実施上の考慮事項は、内部監査は、アシュアランスと助言を提供する対象の活動について経営管理者に直接責任を負うのではなく、取締役会に直接責任を負うときに最も有効に機能すると述べています。
GIAS でいう「取締役会」は、取締役会そのものだけでなく、監査委員会など最上位のガバナンス機関を含む概念として定義されています。日本の機関設計に当てはめると、報告先は次のように整理できます。
| 機関設計 | 主な報告先の例 | 設計上の留意点 |
|---|---|---|
| 監査役会設置会社 | 取締役会、監査役会(監査役) | 取締役会と監査役会の双方への報告経路をどう分担するか |
| 監査等委員会設置会社 | 取締役会、監査等委員会 | 監査等委員会が内部監査部門を活用して監査する体制が多い |
| 指名委員会等設置会社 | 取締役会、監査委員会 | 監査委員会と内部監査部門の指示・報告関係を明確にする |
何を報告するか:基準が求める5つの項目
基準8.1の報告事項
GIAS 基準8.1(Board Interaction)は、内部監査部門長が取締役会の監督に必要な情報を提供することを求め、取締役会と最高経営者に報告すべき事項として次の5つを挙げています。
| 報告事項 | 内容 | 関連する基準 |
|---|---|---|
| 監査計画と予算 | 内部監査の計画と予算、その後の重要な変更 | 6.3、9.4 |
| 負託事項・基本規程の変更 | 内部監査の負託事項や基本規程に影響しうる変更 | 6.1、6.2 |
| 独立性の阻害 | 独立性が阻害される可能性のある事項 | 7.1 |
| 内部監査の結果 | 結論、テーマ、アシュアランス、助言、インサイト、モニタリングの結果 | 11.3、14.5、15.2 |
| 品質評価の結果 | 品質のアシュアランスと改善のプログラムの結果 | 8.3、8.4、12.1、12.2 |
この表から分かるのは、報告の中心が「個々の監査の指摘」だけではないということです。計画の変更や資源不足、独立性の問題、部門自身の品質など、内部監査部門を取締役会がどう監督するかに関わる情報も、報告の対象に含まれています。
結果の報告は「結論」と「テーマ」
基準11.3(Communicating Results)は、内部監査の結果として、個々の業務の結論、有効な実務や根本原因などのテーマ、事業単位や組織全体のレベルでの結論を挙げています。特に、複数の監査を通じて見えてきたテーマ(パターンや傾向)を識別した場合は、インサイトや助言、結論とあわせて適時に取締役会と最高経営者に伝えることが求められています。
ここに、報告を変える発見があります。取締役会が知りたいのは、個別の監査で何件の指摘があったかよりも、「複数の拠点で同じ原因の問題が起きている」「前年から改善が進んでいない領域がある」といった、組織の仕組みに関わる傾向です。基準11.3の実施上の考慮事項も、取締役会等への報告に重要な統制の弱点と根本原因分析、複数の業務や事業単位にまたがるテーマ的・体系的な問題を含めるべきだとしています。
リスクの受容と意見の相違
報告事項の中で最も重いのが、リスクの受容です。基準11.5は、経営管理者が組織のリスク選好やリスク許容度を超える水準のリスクを受容したと内部監査部門長が判断した場合、まず最高経営者と協議し、解決しなければ取締役会にエスカレーションすることを求めています。同時に、リスクを解決するのは内部監査部門長の責任ではないことも明記しています。
また基準8.1は、監査の範囲や発見事項などについて内部監査部門長と最高経営者等の意見が一致せず、内部監査部門の責任遂行に影響しうる場合には、取締役会が介入すべきかを判断できるよう事実と状況を提供することを求めています。こうした事項は件数としてはまれですが、取締役会への報告の中で最も価値のある情報です。
報告の頻度と年間カレンダー
四半期ごとの定例報告が基本
GIAS 基準8.1の実施上の考慮事項は、正式な取締役会の会議では通常、少なくとも四半期ごとに正式なコミュニケーションが可能であり、会議の間にも必要に応じて非公式に意思疎通することが多いと述べています。また、取締役会が内部監査部門長からの報告の頻度、エスカレーションの基準、手順について期待を示すことが、取締役会側の必須条件として挙げられています。
以下は、3月決算の会社を想定した年間の報告カレンダーの記入例です。時期や内容は架空の設定で、自社の会議体の日程に合わせて調整してください。
| 時期 | 会議体 | 主な報告内容 |
|---|---|---|
| 3月 | 取締役会(承認) | 翌年度の監査計画・予算・資源配分、内部監査基本規程の改定案 |
| 5月 | 取締役会/監査委員会等 | 前年度の年次報告(総括、テーマ、フォローアップ状況、独立性の確認)、品質評価の結果 |
| 7〜8月 | 取締役会/監査委員会等 | 第1四半期の監査結果、重要な指摘の改善状況 |
| 10〜11月 | 取締役会/監査委員会等 | 上期の総括、計画の重要な変更の承認、J-SOX 評価の中間状況 |
| 1〜2月 | 取締役会/監査委員会等 | 第3四半期の監査結果、翌年度計画の方向性とリスク評価の概要 |
| 随時 | 監査委員会等の委員長・常勤監査役等 | 重大な指摘の速報、意見の相違、範囲の制約 |
年に1度は「独立性の確認」を
基準7.1は、内部監査部門長が少なくとも年1回、内部監査部門の組織上の独立性を取締役会に確認することを求めています。独立性が阻害された可能性のある事案があれば、その内容と講じた措置もあわせて伝えます。年次報告の定型の項目に入れておくと、漏れを防げます。年次報告の様式は【テンプレート】年次内部監査報告で紹介しています。
報告資料の構成:1枚目で何を伝えるか
読み手に合わせて情報を圧縮する
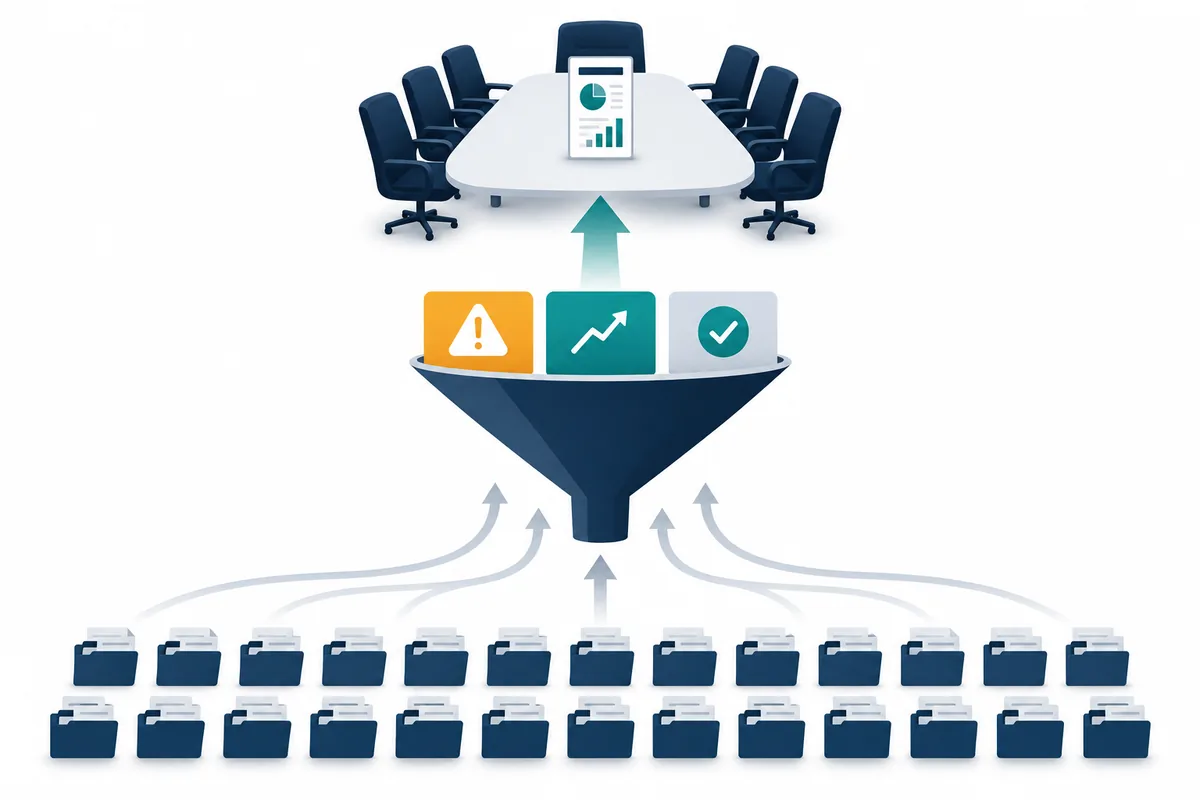
取締役会の資料は、監査報告書の縮約版ではなく、取締役の意思決定のための資料です。社外取締役は業務の詳細を知らない前提で、専門用語を避け、「それは会社にとってどういう意味か」を先に書きます。GIAS 基準15.1の実施上の考慮事項も、読み手の知識や情報の使い方に応じて、形式・内容・詳細さを変えた複数のバージョンを発行できるとしています。
報告資料の構成テンプレート
四半期報告の資料構成の例を示します。ページ数は15分程度の説明を想定した目安です。
| 順 | 項目 | 内容 | 目安 |
|---|---|---|---|
| 1 | 総括と判断を求める事項 | 今期の結論を3行で。取締役会に判断・認識を求める事項を明示 | 1ページ |
| 2 | 重要な指摘とテーマ | 「重大」「高」の指摘と、複数の監査に共通する根本原因 | 1〜2ページ |
| 3 | 監査の実施状況 | 完了・実施中・延期の件数、計画の変更とその理由 | 0.5ページ |
| 4 | 改善状況 | 重要度別の未完了件数、期限超過、長期未完了の項目 | 1ページ |
| 5 | リスクの受容・意見の相違 | 該当があれば、事実・経営陣の見解・内部監査の見解 | 必要に応じて |
| 6 | 部門の運営 | 資源の状況、独立性、品質評価の進捗 | 0.5ページ |
| 付録 | 個別監査の結論一覧 | 監査名、範囲、結論、指摘件数(重要度別) | 1〜2ページ |
1ページ目の「判断を求める事項」は、報告を議論に変える最も重要な仕掛けです。「A事業部の受注管理について、システム改修が完了する来年3月まで、手作業による暫定統制で運用することを経営陣は受容している。このリスクの水準について取締役会の認識を確認したい」のように、取締役会に何を求めるかを具体的に書きます。判断事項がない回は「報告事項のみ」と明記すれば十分です。
組織レベルの結論を示す場合
年次報告などで「全社の内部統制は有効か」といった組織レベルの結論を求められることがあります。基準11.3は、事業単位や組織レベルの結論を伝える場合に、依頼の要約、結論の基礎とした基準(ガバナンスやリスク・統制のフレームワークなど)、範囲と制約と対象期間、結論を裏付ける情報の要約、他のアシュアランス提供者の作業への依拠の有無を含めることを求めています。
| 記載要素 | 記入例 |
|---|---|
| 依頼の要約 | 監査委員会から、当年度のグループ全体の購買統制について総括的な意見を求められた |
| 基礎とした基準 | 社内の内部統制基本方針、購買規程、COSO 内部統制フレームワーク |
| 範囲・制約・期間 | 国内6拠点と海外2拠点の購買プロセス、2025年4月〜2026年3月。海外1拠点は往査できずリモートで実施 |
| 裏付けの要約 | 購買関連の監査4件の結論、J-SOX 評価結果、フォローアップ状況 |
| 他者への依拠 | 海外子会社の現地監査法人による報告を一部利用 |
指摘の重要度を報告でどう集約するかは、前提となる格付けの一貫性に左右されます。格付け基準の作り方は指摘事項の重要度評価で詳しく解説しています。
伝え方:取締役会で議論を生む技術
「事実→意味→求めること」の順で話す
口頭説明では、指摘の詳細から話し始めると、取締役は結論を待つ間に集中力を失います。「結論として、購買統制には1件、全社的な対応が必要な課題があります」と意味から入り、次に根拠となる事実、最後に取締役会に求めることを述べる順が効果的です。数字は「一部」「多数」ではなく「86件中12件」のように示します。
良い点も報告する
GIAS 基準14.5は、アシュアランス業務の結論にプロセスが有効な場合にもその旨を含めることを求めており、基準11.3の実施上の考慮事項も満足できる実績や良好な実務を認めることを勧めています。取締役会に「問題はこれだけ」と伝えることは、裏返せば「それ以外の範囲は確認した結果、重要な問題はなかった」という保証の情報でもあります。何を確認したかを示さなければ、指摘がないことの意味は伝わりません。
経営陣の見解を公平に扱う
取締役会の場で、内部監査が経営陣を批判しているように見えると、議論は防御と反論の応酬になりがちです。GIAS 基準8.1の実施上の考慮事項も、一般に内部監査部門長と最高経営者の意見の相違は、取締役会に提示する情報が正確で経営陣の見解を反映するよう、まず最高経営者と協議すべきだとしています。資料には経営陣の対応方針と見解を併記し、内部監査の立場との違いを事実で示します。
エスカレーションの基準を事前に合意する
何を「速報」するかを決めておく
定例報告を待たずに取締役会や監査委員会等に伝えるべき事項の基準は、平時に合意しておくことが重要です。基準8.1は、取締役会が報告頻度とともに、エスカレーションすべき事項の基準と手順についての期待を内部監査部門長に示すことを必須条件としています。以下は基準の記入例です。
| 区分 | エスカレーションの基準の例 | 報告先と時期の例 |
|---|---|---|
| 速報 | 経営幹部の関与が疑われる不正、重大な法令違反、格付け「重大」の指摘 | 監査委員会等の委員長・常勤監査役等へ、判明後速やかに |
| 次回定例で報告 | 格付け「高」、改善期限を大きく超えた「高」、範囲の制約 | 次回の取締役会/監査委員会等 |
| 協議のうえ報告 | リスク許容度を超えるリスクの受容、経営陣との意見の相違 | 最高経営者と協議後、解決しなければ取締役会等 |
| 年次で報告 | 独立性の確認、品質評価の結果、資源の十分性 | 年次報告 |
経営陣が同席しない場を設ける
基準7.1は、取締役会側の必須条件として、最高経営者が同席しない会議を含め、内部監査部門長が重要で機微な事項を取締役会と話し合う機会を提供することを挙げています。日本企業では、監査委員会や監査等委員会、監査役会との定例会合の一部を、この目的で使う例が考えられます。
経営陣が同席しない場を設けることは、経営陣への不信を示すものではありません。内部監査部門長が報告内容に迷いなく向き合えるようにするための、制度上の安全装置です。監査役等・会計監査人との連携全体については三様監査の解説、取締役会の運営そのものを監査対象とする視点はガバナンス監査も参考にしてください。
よくある失敗と対策
失敗1:全件を説明して時間切れになる
指摘をすべて説明しようとすると、重要な事項が埋もれ、議論の時間がなくなります。取締役会資料では「重大」「高」とテーマに絞り、個別の結論一覧は付録に回します。取締役が詳細を知りたければ、質疑や個別説明で補えば足ります。
失敗2:件数だけのグラフで終わる
「今期の指摘は27件で前期比5件減」という報告から、取締役会は何も判断できません。件数が減ったのは改善が進んだからか、監査範囲が狭まったからかが分からないためです。重要度別の件数に加え、根本原因の傾向や期限内完了率など、意味のある指標を添えます。改善状況の見せ方は発見事項フォローアップの運用で解説しています。
失敗3:経営陣への事前説明を省く
取締役会の場で初めて経営陣が指摘内容を知ると、事実関係の確認に議論の時間が費やされます。重要な事項は事前に最高経営者や担当役員と共有し、経営陣の見解を資料に反映しておきます。事前説明は報告内容を変えるためではなく、正確性を高めるための手続です。
失敗4:報告が内部監査部門の活動報告に偏る
「監査を何件実施したか」「何時間かけたか」の報告だけでは、取締役会はリスクの状況を把握できません。活動実績は最小限にし、組織のリスクと統制について何が分かったかを中心に据えます。
よくある質問
監査役会設置会社では、取締役会と監査役会のどちらに報告すべきですか?
両方への報告経路を持つことが望ましいと考えられます。東京証券取引所の FAQ では、直接報告の仕組み以外の方法で連携を確保することも考えられるとしています。報告の頻度や内容の分担(例:取締役会には四半期の総括、監査役会には個別の監査結果の詳細)は、自社の機関設計と会議体の運営に応じて決めてください。
報告資料に被監査部門の名前や個人名を出してよいですか?
部門名は、取締役会が責任の所在を把握するために必要な場合が多いでしょう。個人名は、発見事項が仕組みの改善を目的とする以上、原則として役職で表します。不正調査などで個人の特定が必要な場合は、法務部門と相談のうえ、報告の範囲と方法を決めます。
取締役会から監査計画外の調査を依頼されたらどうしますか?
基準9.4は、監査計画と重要な変更について取締役会の承認を得ることを求めています。依頼に応じる場合は、計画のどの監査を延期・縮小するか、資源への影響を示したうえで計画変更として承認を得ます。高リスク領域のアシュアランス業務を計画に含めない場合は、その理由を伝えることも求められています。
報告の質を取締役会に評価してもらう方法はありますか?
基準8.1の実施上の考慮事項は、報告の頻度・性質・内容が取締役会の期待に合い、監督責任の遂行に役立っているかを定期的に確認するよう述べています。年1回、取締役会の実効性評価のアンケートや個別の聞き取りで内部監査報告について意見を求める方法が考えられます。
まとめ
取締役会・監査委員会への報告は、監査の実績を並べる場ではなく、取締役会がリスクと統制について判断するための情報を届ける場です。基準8.1の5つの報告事項を押さえ、個別の指摘をテーマと結論に圧縮し、1ページ目に判断を求める事項を置く。エスカレーションの基準と経営陣不在の場を事前に合意しておけば、報告は形式から実質に変わります。
次の一歩として、直近の取締役会資料を本記事の構成テンプレートと見比べ、「取締役会に何を求めているか」が1ページ目で読み取れるかを確かめてみてください。GIAS の全体像はグローバル内部監査基準の改訂ポイントで整理しています。
取締役会報告の設計や報告資料の見直しについてのご相談は、お問い合わせからお寄せください。
参考資料
- The Institute of Internal Auditors「Global Internal Audit Standards」(2025年1月9日発効。基準7.1、8.1、9.4、11.3、11.5、14.5、15.1) https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 金融庁「コーポレートガバナンス・コード(2026年改訂版)の確定について」(2026年7月21日) https://www.fsa.go.jp/news/r7/singi/20260721.html
- 株式会社東京証券取引所「コーポレートガバナンス・コード」および関連 FAQ https://www.jpx.co.jp/
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html