年度末の監査委員会。内部監査部長が年次計画案の説明を終えると、社外取締役の一人が静かに尋ねました。「内部監査は現場の業務はよく見ている。では、この取締役会そのものの運営は誰が見ているのでしょうか」。会議室に短い沈黙が流れます。取締役会の資料が前日の夜に届くこと、議案の説明に時間の大半が費やされて議論が短いことは、出席者の誰もが感じていました。
部長は持ち帰って考えます。取締役会は内部監査部門の報告先でもあります。報告を受ける側を監査するのは、そもそも許されるのか。仮に許されるとして、経営判断の中身に踏み込まずに、何を、どこまで見ればよいのか。本記事の事例は、こうした問いを抱える内部監査部門を想定した架空のモデルケースです。
ガバナンス監査は、内部監査の中でも手がける会社が限られる領域です。しかし、取締役会の実効性評価の開示が定着し、2026年7月にはコーポレートガバナンス・コードも改訂されました。取締役会の運営を支える仕組みに、独立した目で確認を加える意義は高まっています。
この記事の要点
- ガバナンス監査の対象は、経営判断の当否ではなく、取締役会・委員会が役割を果たすための「仕組み」(議案選定、情報提供、議事録、決議の執行管理、実効性評価)です
- 根拠は会社法の取締役会決議事項・議事録規定、コーポレートガバナンス・コード、グローバル内部監査基準の「ガバナンス・プロセスの理解」などにあります
- 内部監査は報告先を監査することになるため、実施の承認、報告ルート、監査役等との役割分担を事前に明確にします
- 手続の中心は、年間議題計画・付議基準・資料配布日・議事録・決議事項の執行状況・実効性評価プロセスの突合です
- 最終的な評価と改善の判断は取締役会自身が行うものであり、内部監査は事実と改善の選択肢を示す立場にとどまります
ガバナンス監査とは何か:なぜ今、取締役会の運営が監査対象になるのか
「ガバナンス」を監査対象として分解する
ガバナンスという言葉は広く、そのままでは監査できません。内部監査の文脈では、会社の方向づけと監督の仕組み、つまり「誰が、どの情報に基づき、何を決め、その結果を誰が監督しているか」という一連のプロセスとして捉えると扱いやすくなります。取締役会や指名委員会・報酬委員会、監査委員会などの会議体は、このプロセスの中心にある装置です。
ガバナンス監査とは、これらの会議体が期待された役割を果たせる状態にあるかを、運営の仕組みの面から確かめる監査を指します。個々の投資判断や人事判断が正しかったかを評価するのではありません。判断に必要な情報が適時に届いていたか、決めるべき事項が決めるべき場で決められていたか、決めたことが実行されているかを見る監査です。
会社法とコードが求める取締役会の役割
取締役会の役割の骨格は会社法が定めています。会社法362条4項は、重要な財産の処分や多額の借財、支配人等の重要な使用人の選任、内部統制システムの整備など、取締役に委任できない決定事項を列挙しています。同条5項は、大会社である取締役会設置会社に内部統制システムの基本方針の決定を義務づけています。また、会社法369条は取締役会の決議要件と議事録の作成を定め、議事録に記載すべき事項は会社法施行規則101条に規定されています。
上場会社については、東京証券取引所のコーポレートガバナンス・コードが取締役会の責務を示しています。2021年改訂では、取締役会全体の実効性の分析・評価と結果概要の開示、内部監査部門から取締役会・監査役会への直接報告の仕組みなどが補充原則として示されました。2026年7月の改訂では、補充原則が廃止されて「原則」と、コンプライ・オア・エクスプレインの対象外である「解釈指針」の二層構成に改められ、取締役会事務局(コーポレートセクレタリー等)の機能強化や独立社外取締役の役割も強調されています。改訂版に基づくコーポレートガバナンス報告書は2027年7月までの提出が求められているため、原則・解釈指針の番号と文言は東京証券取引所の公表資料で確認してください。コードと内部監査の関係はコーポレートガバナンス・コードと内部監査で詳しく扱っています。
内部監査基準の位置づけ
IIAのグローバル内部監査基準は、内部監査部門長が監査計画を策定する前提として、組織のガバナンス、リスク・マネジメント、コントロールの各プロセスを理解することを求めています(基準9.1)。同基準の用語集にある内部監査の定義でも、内部監査はガバナンス、リスク・マネジメント、コントロールの各プロセスの有効性を評価し改善する活動と位置づけられています。つまり、ガバナンス・プロセスは、内部監査の対象範囲から最初から外れているわけではありません。
一方で、同基準は「取締役会による内部監査部門の監督」も求めています。取締役会は内部監査部門の権限を承認し、独立性を守る側でもあります。この二重の関係が、ガバナンス監査を難しくし、同時に丁寧な設計を求める理由になっています。組織の中での位置づけは3ラインモデルとはも参考にしてください。
何を監査し、何を監査しないか:範囲の線引き
「判断の中身」ではなく「判断の仕組み」
ガバナンス監査の範囲を決めるうえで最も重要なのは、経営判断の当否に踏み込まないことです。取締役の判断には、いわゆる経営判断原則のもとで一定の裁量が認められており、その妥当性を内部監査が事後的に評価することは、専門性の面でも立場の面でも適切ではありません。
代わりに監査するのは、判断を支える仕組みです。たとえば「新規事業への投資を承認したこと」は評価しませんが、「投資議案の資料に、付議基準で求めたリスク分析と撤退基準が含まれていたか」「資料が規程どおりの期日に配布されたか」「決議後の進捗が報告されているか」は確認できます。仕組みの確認であれば、事実と記録に基づいて客観的に結論を出せます。
監査対象と対象外を表で整理する
実務では、監査計画の段階で範囲を明文化し、取締役会議長や監査委員会の了承を得ておくと、後の議論がぶれにくくなります。
| 区分 | 監査対象とするもの(例) | 対象外とするもの(例) |
|---|---|---|
| 議題設定 | 年間議題計画、付議基準と実際の付議の整合、報告事項の網羅性 | 個別議案を付議すべきだったかの経営的判断 |
| 情報提供 | 資料の配布日、資料の必須記載事項、社外役員への事前説明の実施 | 資料に示された事業計画の妥当性 |
| 審議と決議 | 定足数・決議要件、特別利害関係人の扱い、議事録の記載事項 | 賛否の当否、発言内容の評価 |
| 執行管理 | 決議事項・指示事項の進捗管理と報告 | 実行された施策の成果評価 |
| 委員会 | 規程・構成・開催頻度・答申の取締役会への報告 | 指名・報酬の結論そのもの |
| 実効性評価 | 評価プロセスの設計、課題の改善計画と進捗 | 評価結果の点数や自己評価の妥当性 |
表のとおり、同じ領域でも「仕組み」と「結論」を分けることで、監査の足場が安定します。
独立性をどう保つか:報告先を監査するための設計
承認と報告ルートを先に決める
ガバナンス監査を始める前に、内部監査部門長は三つのことを決めておく必要があります。第一に、誰の承認で実施するか。取締役会本体を対象にする場合、内部監査部門の監督を担う監査委員会や監査等委員会、監査役会設置会社であれば取締役会議長と監査役会の双方に計画を説明し、了承を得るのが自然です。
第二に、結果を誰に報告するか。取締役会の運営に関する指摘を、その運営責任者である社長だけに報告するのでは実効性が弱くなります。取締役会議長、監査委員会(または監査役会)、事務局責任者を報告先に含め、取締役会全体へは概要を報告する形が考えられます。取締役会への報告の組み立ては取締役会・監査委員会への内部監査報告も参照してください。
第三に、監査役等との役割分担です。監査役は取締役会に出席する義務を負い(会社法383条)、取締役の職務執行を監査する立場にあります。内部監査が同じ観点で重複した評価を行うと、受ける側の負担が増えるだけでなく、結論が食い違うおそれもあります。監査役等は業務監査・適法性の観点、内部監査は運営プロセスの有効性の観点というように、視点を分けて相互に結果を共有する設計が現実的です。三者の関係は三様監査とはで整理しています。
自己レビューの脅威に注意する
内部監査部門長が取締役会事務局を兼ねている会社や、実効性評価のアンケート設計を内部監査が担っている会社もあります。この場合、自分が設計・運営した仕組みを自分で監査することになり、客観性が損なわれます。兼務がある場合は、その領域を範囲から外して外部の支援を検討する、または兼務の事実と影響を報告書に明記するといった対応が必要です。
実施形態の選択肢
ガバナンス監査は、必ずしもアシュアランス監査の形をとる必要はありません。初回は取締役会事務局と協働するアドバイザリー業務として、現状の把握と改善提案に重点を置く方法もあります。
| 形態 | 向いている状況 | 留意点 |
|---|---|---|
| アシュアランス監査 | 規程や運営ルールが整っており、準拠状況を確かめたい | 結論の表明方法と報告先を事前に合意する |
| アドバイザリー | 運営ルール自体が未整備、または見直しの途中 | 内部監査が設計の意思決定をしない(提案にとどめる) |
| テーマ監査 | 委員会運営や決議事項の執行管理など一部に絞りたい | 範囲外の論点に気づいた場合の扱いを決めておく |
| 実効性評価への協力 | 第三者評価と並行して事実確認を担いたい | 評価者の独立性と重複作業に注意する |
監査手続の実際:年間サイクルに沿って確かめる
年間議題計画と付議基準
取締役会の運営は、年間の議題計画から始まります。まず、取締役会規程と付議基準(決議事項・報告事項の一覧)を入手し、会社法362条4項の決議事項や、定款・社内規程で取締役会決議とされた事項が網羅されているかを確認します。次に、過去1年分の議題一覧と付議基準を突合し、付議すべき事項が漏れていないか、逆に取締役会で扱う必要のない細かな執行事項が議題を圧迫していないかを見ます。
ここでの発見は、単なる漏れの指摘にとどまりません。報告事項に時間を奪われ、経営戦略や重要なリスクの議論に時間が割かれていないという構造的な課題が浮かび上がることが多いからです。議題ごとの所要時間を議事録から集計すると、議論の配分を事実で示すことができます。
資料の配布と事前説明
社外取締役が十分に議論に参加できるかは、資料がいつ、どの程度の質で届くかに左右されます。取締役会規程や運営要領で定めた配布期限(たとえば開催日の数営業日前)と、実際の配布日時を突合します。配布記録はメールや会議資料システムのログで確認できます。
あわせて、重要議案について社外役員への事前説明が行われているか、その記録があるかも確認します。資料については、付議基準で求める記載事項(目的、代替案、リスク、財務影響、撤退基準など)が含まれているかをチェックリストで確かめると、評価の客観性が高まります。
審議・決議と議事録
議事録は、取締役会の運営を事後に検証できるほぼ唯一の記録です。会社法施行規則101条が定める記載事項(開催日時・場所、議事の経過の要領と結果、特別の利害関係を有する取締役の氏名、議長の氏名など)が記載されているか、会社法369条3項が求める出席取締役・監査役の署名または記名押印(電子署名を含む)があるかを確認します。会社法369条2項により特別の利害関係を有する取締役は議決に加われないため、該当議案での扱いも見ます。
加えて、議事録が「異議なく承認」だけの記載になっていないかも観察のポイントです。法令上は議事の経過の要領を記載すれば足りますが、重要議案で質疑の要点が残っていないと、取締役の善管注意義務を果たした過程を後から説明しにくくなります。これは法令違反ではなく改善提案として扱うのが適切です。
決議事項・指示事項の執行管理
取締役会で決まったことが実行されているかは、ガバナンスの実効性を最も端的に表します。決議事項や取締役会から執行側への指示事項について、進捗管理表があるか、期限どおりに取締役会へ報告されているかを確認します。進捗管理の仕組みがない会社では、議事録から指示事項を抽出して一覧化するだけでも、報告漏れの件数を事実として示せます。
委員会と実効性評価をどう見るか
指名・報酬などの委員会
任意の指名委員会・報酬委員会を置く会社は多くありますが、設置したこと自体と、機能していることは別の問題です。委員会規程で定めた構成(独立社外取締役の比率、委員長の属性)、開催頻度、審議事項が実態と合っているか、答申や審議結果が取締役会に報告されているかを確認します。
指名委員会等設置会社の法定委員会や監査等委員会とは異なり、任意の委員会は権限の根拠が社内規程にあります。規程上の諮問事項と実際の審議事項がずれていないか、取締役会が答申を受けた後の扱いが記録されているかは、仕組みとして検証できるポイントです。
実効性評価のプロセス
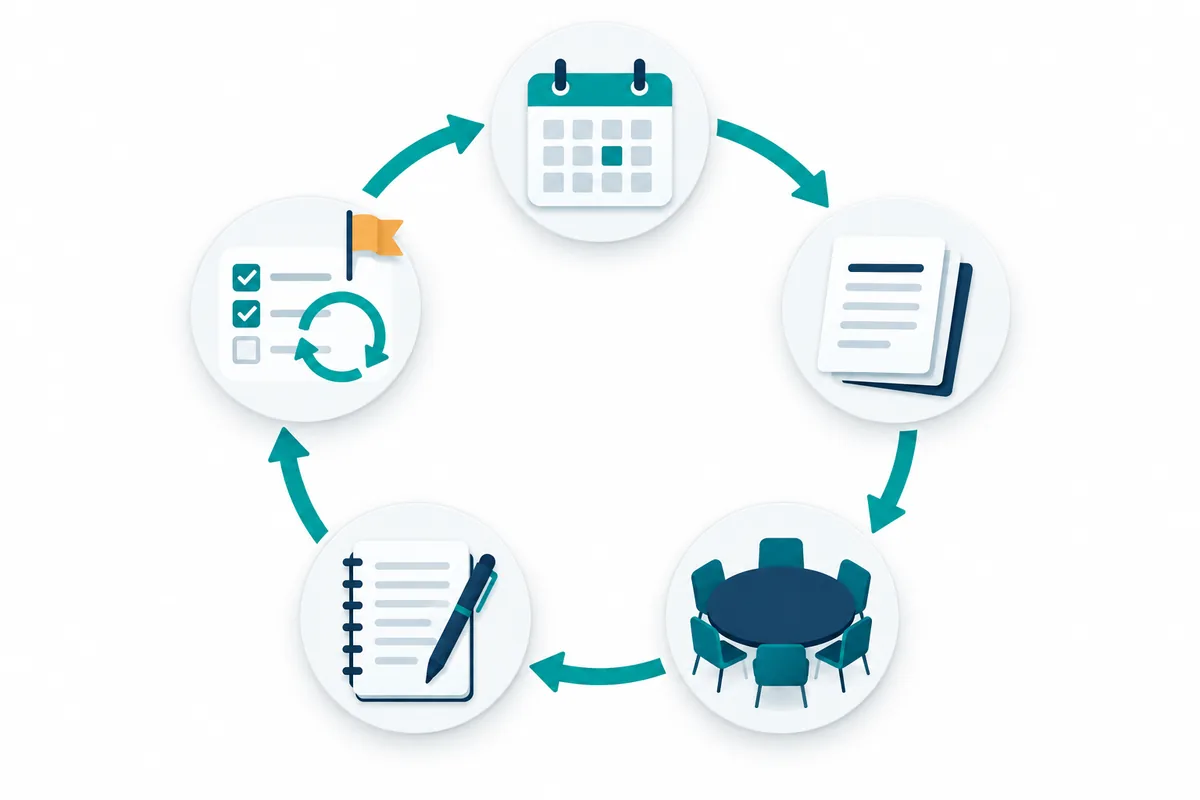
取締役会の実効性評価は、アンケートやインタビューを通じて取締役会自身が課題を把握する仕組みです。内部監査が見るべきなのは評価結果の点数ではなく、プロセスの設計と改善のつながりです。評価項目は取締役会の役割に照らして網羅的か、回答の匿名性は確保されているか、前年に識別した課題に対する改善計画が作られ、その進捗が翌年の評価で確認されているかを追います。
とくに「課題の識別→改善計画→実行→翌年の検証」というサイクルが閉じているかは、事実で確認できる重要な論点です。毎年同じ課題が挙がり続けている場合、評価は形式化しているおそれがあります。
ガバナンス監査チェックリスト
以下は、初回のガバナンス監査で使える確認項目の例です。自社の規程と会議体の構成に合わせて調整してください。
| No. | 確認項目 | 主な証拠 | 結果欄の記入例 |
|---|---|---|---|
| 1 | 取締役会規程・付議基準が会社法・定款・社内規程の決議事項を網羅している | 規程、付議基準、定款 | 付議基準に内部統制システム基本方針の見直しが明記されていない |
| 2 | 年間議題計画が策定され、実績と比較されている | 年間計画、議題一覧 | 計画12件中10件実施、2件は理由の記録なく翌年度へ |
| 3 | 資料が規程の期限までに配布されている | 配布ログ | 12回中4回が期限後の配布 |
| 4 | 重要議案の資料に必須記載事項がある | 議案資料 | 投資議案3件中1件で撤退基準の記載なし |
| 5 | 議事録の記載事項・署名が施行規則に沿っている | 議事録 | 例外なし |
| 6 | 特別利害関係取締役の扱いが記録されている | 議事録、利益相反取引の一覧 | 該当1件、議決不参加の記録あり |
| 7 | 決議事項・指示事項の進捗が報告されている | 進捗管理表、議事録 | 指示事項15件中5件で期限後の報告なし |
| 8 | 任意委員会の構成・開催・答申報告が規程どおり | 委員会規程、議事録 | 報酬委員会の答申が取締役会議事録に記載なし(1回) |
| 9 | 実効性評価の課題が改善計画に反映され、翌年に検証されている | 評価報告、改善計画 | 前年課題3件中1件は改善計画なし |
| 10 | 事務局の役割・体制が定義されている | 業務分掌、体制図 | 事務局業務が総務部の兼務で、手順書がない |
結果欄は「問題なし」だけで終わらせず、母数と例外件数を記録すると、翌年の比較や報告書の説得力が高まります。
発見事項のまとめ方と報告
事実・基準・原因で書く
ガバナンス監査の発見事項は、読み手が取締役自身であるため、とりわけ慎重な書き方が求められます。「取締役会の議論が不十分」といった評価的な表現は避け、「重要議案5件のうち3件で資料配布が規程の期限を過ぎていた」のように、基準と事実の差として書きます。そのうえで、原因(議案作成部門の締切設定が取締役会日程と連動していない等)と影響(社外取締役の事前検討時間の不足)を示します。
指摘の重要度は、法令違反のおそれがあるもの、コードや社内規程との乖離、改善提案の3段階程度に分けて示すと、受け手が優先順位をつけやすくなります。格付けの考え方は指摘事項の重要度評価を参照してください。
報告書の構成例
| 項目 | 記載内容の例 |
|---|---|
| 監査の目的と範囲 | 取締役会・任意委員会の運営プロセス。経営判断の当否は対象外である旨を明記 |
| 実施の承認 | 監査委員会の承認日、取締役会議長への事前説明日 |
| 実施手続 | 規程・議事録・配布ログの閲覧、事務局へのインタビュー、突合の件数 |
| 総括 | 仕組みの整備状況と主な課題を3〜5行で |
| 発見事項 | 事実・基準・原因・影響・改善の選択肢 |
| 対応方針 | 取締役会(または事務局)による対応方針と期限 |
改善策の決定は取締役会自身の権限です。内部監査は「選択肢」として提示し、どれを採るかは取締役会の判断に委ねる書き方が、独立性と立場の両面で適切です。
よくある失敗と対策
経営判断の評価に踏み込んでしまう
議事録を読み込むうちに、「この投資判断はリスクが高かったのではないか」といった評価を書きたくなることがあります。これは監査範囲の逸脱であり、報告全体の信頼を損ないます。対策は、範囲の表を監査調書の冒頭に置き、指摘案をレビューする段階で「仕組みか、結論か」を必ず確認することです。
承認を得ずに着手する
社長の指示だけで取締役会の監査を始めると、社外取締役や監査役から「誰のための監査か」と問われかねません。着手前に、監査委員会や監査役会、取締役会議長の了承を得て、その記録を残しておきます。
形式チェックだけで終わる
議事録の記載事項や署名の有無だけを確認すると、指摘は出ても取締役会の役に立ちません。議題時間の配分、指示事項の報告漏れ、実効性評価の課題の持ち越しなど、「取締役会が役割を果たせていない兆候」に結びつく分析を少なくとも一つ入れると、監査の価値が伝わります。
事務局を責める報告になる
資料の配布遅延や議事録の不備は、事務局の作業ミスとして書かれがちです。しかし多くの場合、原因は議案作成部門の締切設定、事務局の人員、会議日程の決め方など仕組みの側にあります。原因分析を丁寧に行い、個人ではなく仕組みへの提案にすることが大切です。
よくある質問
内部監査が取締役会を監査することに法令上の問題はありますか?
会社法に内部監査の規定はなく、内部監査が取締役会の運営を確認することを禁じる規定もありません。ただし、取締役の職務執行の監査は監査役等の法定の役割です。内部監査は運営プロセスの確認にとどめ、実施について監査委員会や監査役会、取締役会議長の了承を得ておくことが実務上の前提になります。
取締役会の実効性評価と、内部監査によるガバナンス監査は何が違いますか?
実効性評価は取締役会が自ら行う評価で、取締役自身の認識を集めることが中心です。ガバナンス監査は、規程や記録に基づいて運営の事実を独立した立場で確認するものです。両者は補い合う関係にあり、監査の結果を実効性評価の材料として提供する使い方もできます。
どのくらいの頻度で実施すればよいですか?
取締役会の運営は毎年大きく変わるものではないため、リスク評価に基づき数年に一度のテーマ監査として計画する例が考えられます。コードの改訂や機関設計の変更、取締役会の構成が大きく変わった年は、実施を前倒しする理由になります。頻度は自社のリスク評価と監査委員会等との協議で決めてください。
非上場会社でも意味はありますか?
コーポレートガバナンス・コードの適用がなくても、会社法の取締役会決議事項や議事録の規定は適用されます。上場準備中の会社や、親会社のグループガバナンスの下にある子会社では、取締役会の運営記録が審査や監査で確認される場面もあるため、仕組みを点検する価値はあります。
まとめ
ガバナンス監査の要点は、取締役会の「結論」ではなく「結論に至る仕組み」を見ることです。議題計画、資料の配布、議事録、決議事項の執行管理、委員会の運営、実効性評価の改善サイクルは、いずれも記録で確かめられます。報告先を監査するという構造上の難しさは、承認・報告ルート・監査役等との分担を事前に決めることで乗り越えられます。
次の一歩として、まずは過去1年分の議事録と付議基準、資料配布の記録を突合してみてください。それだけでも、付議の漏れや配布遅延、指示事項の報告漏れといった事実が見えてきます。全社的な統制との関係は全社的な内部統制の評価方法、法令上の内部統制システムは会社法の内部統制システムもあわせてお読みください。
ガバナンス監査の設計や範囲の決め方についてのご相談は、お問い合わせからお寄せください。
参考資料
- 会社法(第362条、第369条、第383条)、会社法施行規則(第100条、第101条) e-Gov法令検索 https://laws.e-gov.go.jp/
- 金融庁・東京証券取引所「コーポレートガバナンス・コード(2026年改訂版)の確定について」(2026年7月21日) https://www.fsa.go.jp/news/r7/singi/20260721.html
- 東京証券取引所「コーポレートガバナンス・コード」
- 東京証券取引所「コーポレートガバナンス・コード」(2021年6月改訂版)
- The Institute of Internal Auditors「Global Internal Audit Standards」(2024年1月公表、2025年1月発効) https://www.theiia.org/en/standards/
- The Institute of Internal Auditors「The IIA's Three Lines Model」(2020年)
- 経済産業省「コーポレート・ガバナンス・システムに関する実務指針(CGSガイドライン)」