5月の取締役会。議題表の最後に「内部監査年次報告」と書かれています。内部監査室長が配った資料は40ページ。前年度に実施した12件の監査について、1件ずつ概要と指摘事項が並んでいます。説明が6件目に差しかかったころ、社外取締役の一人が手を挙げました。「一つだけ教えてください。結局、この会社の内部統制は、去年より良くなったのですか、悪くなったのですか」。
室長は答えに詰まりました。個々の監査の結果は正確に説明できます。しかし、12件を束ねて「会社全体として何が言えるか」は、資料のどこにも書いていなかったのです。取締役会が年に一度の報告で知りたかったのは、個別の指摘ではなく、その集まりが示す傾向と、内部監査部門自身が機能しているかどうかでした(本記事の事例はすべて架空のモデルケースです)。
年次内部監査報告は、取締役会や監査委員会等が内部監査部門を監督し、会社のリスクと統制の状況を把握するための文書です。本記事では、取締役会・監査委員会等向けの年次報告のテンプレートと記入例、作成の手順、よくある記入ミスを紹介します。
この記事の要点
- 年次報告は個別監査の要約集ではなく、「会社全体として何が言えるか」と「内部監査部門が機能しているか」を伝える文書です
- GIAS基準8.1は、計画と予算、基本規程に影響する変更、独立性の阻害、内部監査の結果、品質評価の結果の報告を求めています
- 独立性の年次確認(基準7.1)と、リスク受容・意見の相違の有無は、毎年必ず記載する定型項目にします
- 2026年改訂のコーポレートガバナンス・コードでも、内部監査部門からの直接報告の仕組みは解釈指針として維持されています
- 本体は10ページ程度に収め、個別監査の詳細は別紙に回します
年次内部監査報告とは:なぜ年に一度まとめるのか
定義と位置づけ
年次内部監査報告は、内部監査部門長が1年間の活動を総括し、取締役会や監査役会・監査等委員会・監査委員会(以下、監査機関)に報告する文書です。四半期ごとの定例報告が個々の監査結果の「速報」だとすると、年次報告は1年分を束ねた「総括」にあたります。
年次でまとめる意味は3つあります。1つ目は、個々の監査では見えない横断的な傾向を示せることです。2つ目は、年間計画に対する実績と差異を説明し、内部監査部門自身の説明責任を果たせることです。3つ目は、翌年度の計画を承認する前提となる振り返りの材料を、取締役会に提供できることです。
基準が求める報告事項
IIAの「グローバル内部監査基準」(2025年1月発効、以下GIAS)の基準8.1(Board Interaction)は、取締役会の監督に必要な情報として、次の事項を取締役会と最高経営者に報告することを求めています。
| 報告事項 | 年次報告での扱い |
|---|---|
| 内部監査の計画と予算、その重要な変更 | 計画対比の実績と、期中の変更・その理由 |
| 内部監査の負託事項や基本規程に影響しうる変更 | 規程改定の有無と予定 |
| 独立性が阻害される可能性のある事項 | 独立性の年次確認(基準7.1)とあわせて記載 |
| 内部監査の結果 | 個別監査の結論、横断的なテーマ、改善状況 |
| 品質のアシュアランスと改善のプログラムの結果 | 内部評価・外部評価の結果、KPI |
このうち独立性については、基準7.1が、内部監査部門長が少なくとも年1回、内部監査部門の組織上の独立性を取締役会に確認することを求めています。年次報告は、この確認を行う場として最も自然な位置にあります。
日本の制度との関係
2026年7月に改訂が確定したコーポレートガバナンス・コードでは、従前の補充原則が再整理され、具体的な記載の多くが「解釈指針」に移されました。内部監査部門が取締役会・監査役会に直接報告する仕組みを構築すること等により、内部監査部門と取締役・監査役との連携を確保すべきという記載は、原則4-14(取締役会における審議の活性化等)の解釈指針に置かれています。原則4-4の解釈指針も、取締役会が内部監査部門を活用しつつ内部統制や全社的リスク管理体制の運用状況を監督すべきとしています。
解釈指針はコンプライ・オア・エクスプレインの対象ではありませんが、コード自身が、解釈指針に移管された記載について重要性が失われたと考えることは適切ではないと明記しています。また、2023年4月に改訂された金融庁の内部統制基準も、内部監査人が取締役会及び監査役等への報告経路を確保することを求めています。年次報告は、こうした報告経路が実際に機能していることを示す、最も分かりやすい証拠になります。コードの改訂内容はコーポレートガバナンス・コードと内部監査で詳しく解説しています。
いつ使うか・誰が作成するか
年間の流れの中での位置
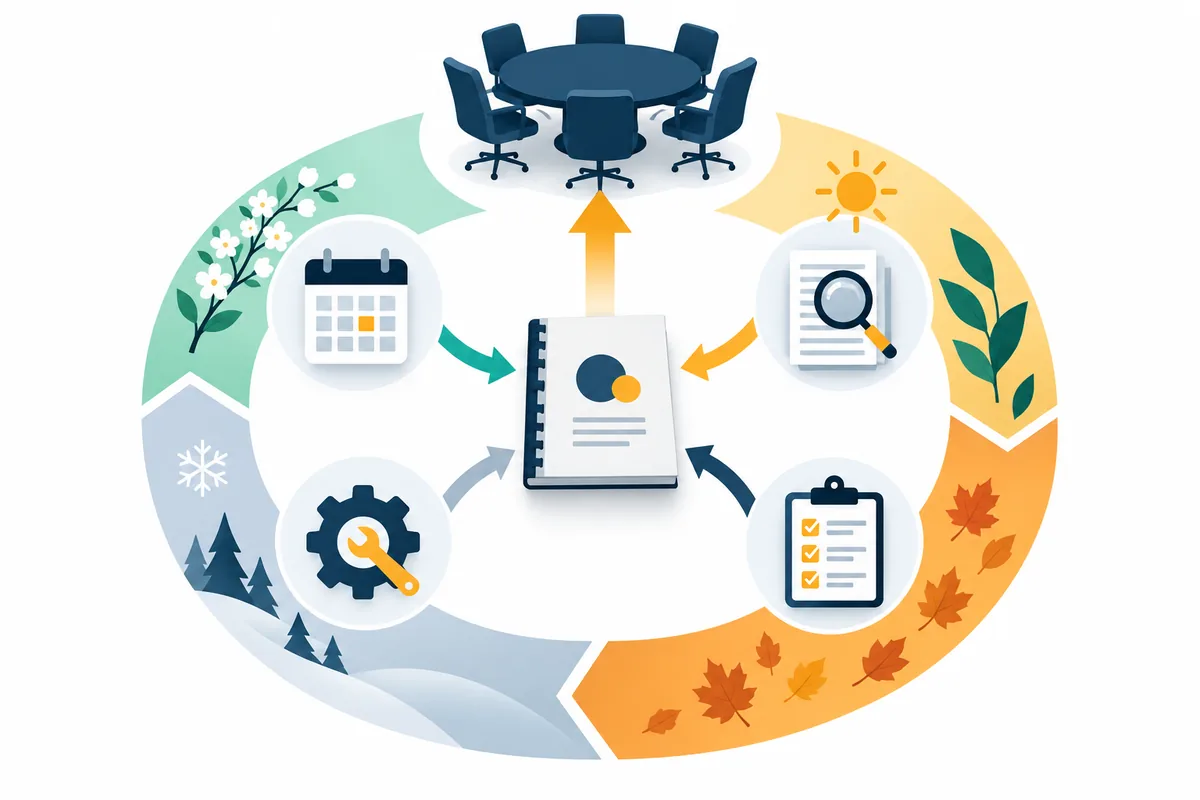
年次報告は、事業年度の終了後、翌年度の計画承認の前後に提出するのが一般的です。3月決算の会社であれば、4〜6月の取締役会・監査機関で報告する例が多いでしょう。会社法の事業報告に記載する「業務の適正を確保するための体制の運用状況の概要」の素材としても使われるため、株主総会の招集通知の作成日程と合わせて逆算しておくと安心です。
| 時期(3月決算の例) | 作業 | 担当 |
|---|---|---|
| 3月末 | 年度の監査実施の締め、台帳の締め | 内部監査部門 |
| 4月上旬 | データの集計(計画対比、指摘の件数・重要度、改善状況、KPI) | 内部監査部門の担当者 |
| 4月中旬 | テーマ分析と総括所見の起案 | 内部監査部門長 |
| 4月下旬 | 社長・関係役員への事前説明、事実確認 | 内部監査部門長 |
| 5月 | 監査機関への報告 | 内部監査部門長 |
| 5〜6月 | 取締役会への報告 | 内部監査部門長 |
誰が書き、誰が確認するか
年次報告の作成責任は内部監査部門長にあります。総括所見やテーマの判断は部門長自身の専門的判断であり、担当者に任せきりにせず、部門長が自ら起案するのが望ましい部分です。
最高経営者への事前説明は、内容の了承を得るためではなく、事実誤認の確認と、報告内容を事前に知ってもらうためのものです。内部監査部門の独立性を保つには、執行側の意見で結論が変わらないことが前提です。意見が一致しない点があれば、その相違自体を報告に記載することを検討します。
テンプレート本体:年次内部監査報告の構成
以下は、本体10ページ程度を想定した構成です。各章の分量は目安で、会社の規模や監査の件数に応じて調整してください。
| 章 | 見出し | 記載内容 | 分量の目安 |
|---|---|---|---|
| 0 | エグゼクティブサマリー | 総括所見、主要テーマ、取締役会に求める事項を1ページで | 1ページ |
| 1 | 年間計画の実施状況 | 計画件数と実績、期中の変更と理由、未実施の監査の扱い | 1ページ |
| 2 | 監査結果の概要 | 個別監査の結論の一覧(評価区分)、重要度別の指摘件数 | 1〜2ページ |
| 3 | 横断的なテーマと根本原因 | 複数の監査にまたがる傾向、共通の根本原因 | 1〜2ページ |
| 4 | 改善状況 | 重要度別の未完了件数、期限内完了率、長期未完了案件 | 1ページ |
| 5 | リスク受容・意見の相違・範囲の制約 | 該当の有無と内容 | 0.5ページ |
| 6 | 独立性と客観性の確認 | 組織上の独立性の確認、阻害事項の有無と対応 | 0.5ページ |
| 7 | 資源と品質 | 人員・予算・専門性の状況、品質評価の結果、KPI | 1ページ |
| 8 | 翌年度に向けて | 重点領域、計画・規程の変更予定 | 1ページ |
| 別紙 | 個別監査の概要一覧、指摘事項の一覧 | 監査ごとの目的・範囲・結論・主な指摘 | 必要に応じて |
章0:エグゼクティブサマリーの記載例
エグゼクティブサマリーは、冒頭のモデルケースで社外取締役が求めた「会社全体として何が言えるか」に答える部分です。以下は架空のモデルケースによる記載例です。
| 項目 | 記載例 |
|---|---|
| 総括所見 | 2025年度に計画した監査14件のうち13件を実施した。個別監査の結論は「有効」6件、「一部改善が必要」6件、「重要な改善が必要」1件であった。前年度と比べ、販売・購買の業務プロセスでは改善が確認された一方、IT全般統制と海外子会社の管理に課題が集中している |
| 主要テーマ | ①アクセス権限の棚卸が複数拠点で形骸化している ②海外子会社で本社規程の現地化が遅れている ③業務の属人化により、担当者の不在時に統制が実施されない |
| 取締役会に求める事項 | ①海外子会社管理の強化に向けた本社主管部署の体制について、執行側の方針の報告を求めていただきたい ②翌年度監査計画(別議案)のご承認 |
「総括所見」は、基準で定められた意見の形式ではなく、監査結果を踏まえた内部監査部門長の所見です。会社全体の内部統制が有効であるという包括的な意見を述べる場合は、その前提となる監査の範囲が十分だったかを慎重に検討する必要があります。範囲が限られている場合は、「実施した監査の範囲において」と限定を付けるのが適切です。
記入例:テーマ・改善状況・独立性の章
章3:横断的なテーマの書き方
GIASの基準11.3(Communicating Results)は、内部監査の結果として、個々の業務の結論に加えて、根本原因などのテーマや、事業単位・組織全体のレベルでの結論を挙げています。テーマの章は、年次報告の中で最も価値のある部分です。
| テーマ | 該当した監査 | 共通の根本原因 | 会社への影響 | 内部監査部門の提言 |
|---|---|---|---|---|
| アクセス権限の棚卸の形骸化 | 本社IT、物流部、子会社B | 棚卸の手順が「一覧の送付と返信」にとどまり、権限の要否を判断する基準がない | 異動者・退職者の権限が残存し、不正や誤操作を防げない | 権限の要否の判断基準をIT部門が全社で定める |
| 海外子会社の規程の現地化の遅れ | 子会社A、子会社C | 本社規程の改定を子会社へ展開する責任部署が決まっていない | 本社の統制水準が子会社に及ばない | 規程展開の主管部署と期限を定める |
| 業務の属人化 | 経理部、購買部、子会社B | 業務手順書が未整備で、代替要員が育成されていない | 担当者不在時に承認や照合が実施されない | 重要な統制について代替者を指名し手順を文書化する |
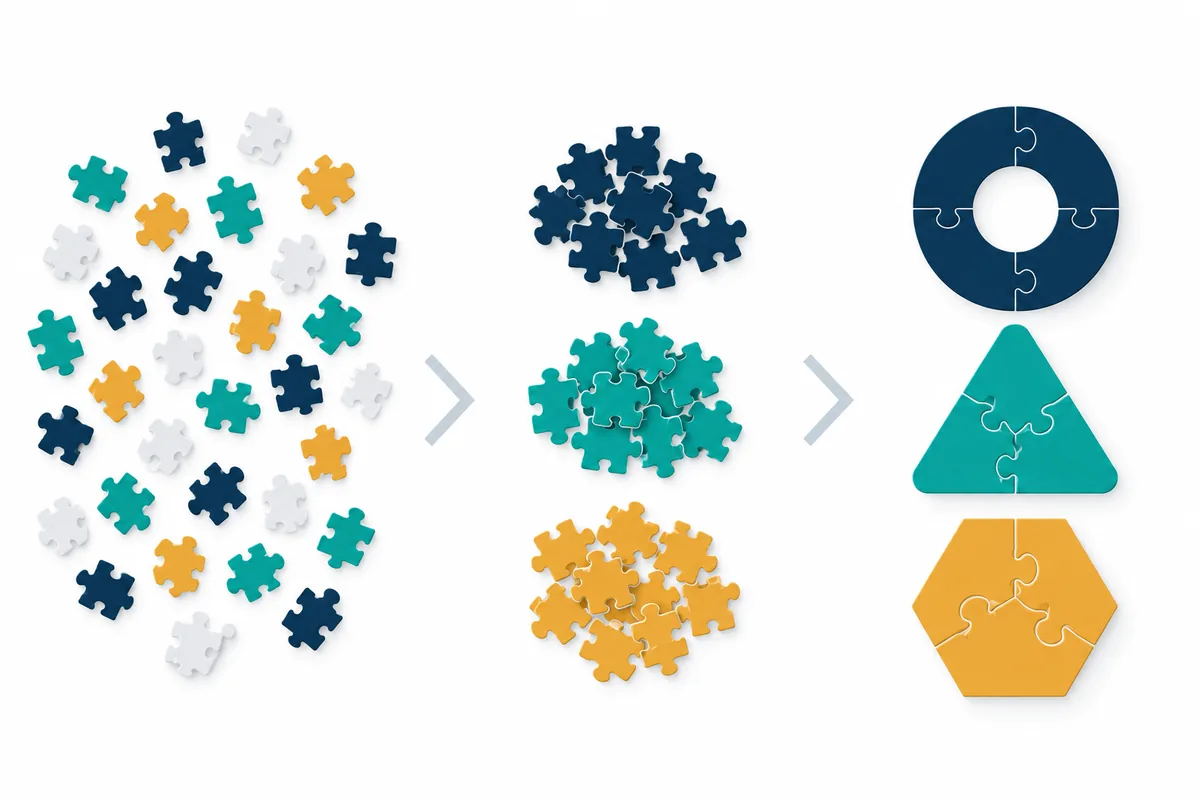
テーマを抽出するコツは、指摘事項の一覧に「根本原因の分類」の列を加えておくことです。年度末にこの列で並べ替えると、複数の監査にまたがる原因が浮かび上がります。個々の指摘の格付けについては指摘事項の重要度評価を参照してください。
章4:改善状況の記載例
| 指標 | 前年度末 | 当年度末 | コメント |
|---|---|---|---|
| 未完了件数(高/中/低) | 30件(5/15/10) | 22件(2/12/8) | 重要度「高」が減少 |
| 期限内完了率(当初予定日ベース) | 61% | 70% | 改善計画書の様式見直しが寄与 |
| 91日超の期限超過 | 6件 | 3件 | うち2件は海外子会社 |
| リスク受容 | 0件 | 1件 | 旧基幹システムの帳票出力制御。判断者:CFO、判断日:2025年11月 |
改善状況の詳細は、期中に経営会議で報告してきた内容と同じ台帳から作ります。期中報告の様式は【テンプレート】経営会議向け 改善状況報告、個々の案件の計画と完了報告の様式は【テンプレート】改善計画書・改善完了報告書で紹介しています。
章5・章6:定型の確認事項の記載例
章5と章6は、該当事項がない年でも「ない」と明記します。空欄や省略は、確認しなかったのか、該当がなかったのかを区別できないからです。
| 項目 | 記載例 |
|---|---|
| リスクの受容 | 当年度、経営管理者がリスクを受容した事項は1件(章4参照)。内部監査部門長は最高経営者と協議し、当該リスクは許容度の範囲内と判断した |
| 意見の相違 | 内部監査の範囲・発見事項等について、最高経営者等との間で解決されていない意見の相違はない |
| 範囲の制約 | 子会社Cの監査は現地の事情により往査を延期し、リモートでの手続に限定した。翌年度上期に往査を実施する |
| 組織上の独立性 | 内部監査部門は社長直属の組織として、監査等委員会への直接報告の経路を有しており、当年度において組織上の独立性は確保されていた |
| 独立性・客観性の阻害 | 前年度まで経理部に在籍した監査人1名は、経理部の監査に従事させなかった |
章7・章8:資源と品質、翌年度に向けての記載例
資源と品質の章は、取締役会が内部監査部門そのものを監督するための情報です。GIASの基準12.2は、内部監査部門長が業績の目標を定めて部門の業績を評価することを求めており、年次報告はその結果を示す場になります。
| 項目 | 記載例 |
|---|---|
| 人員 | 期初5名、期末4名(1名退職、後任は翌年度7月着任予定)。欠員の影響で計画14件のうち1件を翌年度に延期 |
| 専門性 | IT監査の経験者は1名。クラウド・サイバー領域の監査は外部専門家の支援を受けて実施 |
| 予算 | 計画比96%の執行。外部専門家の費用が当初見込みを上回った |
| 内部評価 | 年1回の自己評価を実施。調書のレビュー記録の不足について、様式を改訂済み |
| 外部評価 | 前回実施は2022年度。次回は2027年度に実施予定 |
| KPI | 計画実施率93%、報告書発行までの平均日数24日(目標30日以内)、被監査部門アンケートの満足度4.1(5段階) |
| 翌年度の重点領域 | アクセス管理(テーマ①)、海外子会社の管理体制(テーマ②)、生成AIの利用管理(新規リスク) |
| 規程の改定予定 | 監査等委員会への報告事項の追加に伴う内部監査規程の改定(翌年度上期に付議予定) |
翌年度の重点領域を当年度のテーマと番号で結びつけておくと、取締役会は「今年指摘された課題が来年どう扱われるか」を一目で追えます。報告と計画を一続きの文書として読めることが、年次報告の説得力を高めます。
作成時のチェックリスト
年次報告を提出する前に、次の項目を確認します。
| No. | 確認項目 | 確認 |
|---|---|---|
| 1 | エグゼクティブサマリーだけで、総括所見・主要テーマ・求める事項が分かるか | □ |
| 2 | 計画対比の実績と、期中の計画変更・その理由が記載されているか | □ |
| 3 | 個別監査の結論の評価区分が、報告書と一致しているか | □ |
| 4 | 横断的なテーマに、根本原因と会社への影響が書かれているか | □ |
| 5 | 改善状況の数値が、期中報告と同じ台帳・同じ算出方法で作られているか | □ |
| 6 | リスク受容・意見の相違・範囲の制約について、該当がなくても「ない」と明記したか | □ |
| 7 | 組織上の独立性の確認と、阻害事項の有無を記載したか | □ |
| 8 | 人員・予算・専門性の不足が監査計画に影響した場合、その内容を記載したか | □ |
| 9 | 内部評価の結果と、外部評価の実施状況(前回実施時期と次回予定)を記載したか | □ |
| 10 | 翌年度の重点領域が、当年度のテーマや改善状況と結びついているか | □ |
9番目の外部評価については、GIASの基準8.4が少なくとも5年に1回の実施を求めています。年次報告に前回の実施時期と次回の予定を毎年記載しておくと、取締役会が実施時期を把握でき、予算の確保も進めやすくなります。品質評価の進め方は内部監査の品質評価(QAR)で解説しています。
よくある記入ミスと対策
ミス1:個別監査の要約を並べるだけ
冒頭のモデルケースのように、12件の監査を順に説明する構成では、取締役会は全体像をつかめません。個別監査は別紙の一覧に回し、本体はテーマと総括所見を中心にします。
ミス2:「重大な問題はなかった」と根拠なく書く
範囲や件数の限界を示さずに「重大な問題はなかった」と書くと、取締役会に過度な安心を与えます。実施した監査の範囲と、範囲外の領域を明示したうえで所見を述べます。
ミス3:独立性の確認を省略する
独立性の確認は、問題がない年ほど省略されがちです。基準7.1は少なくとも年1回の確認を求めているため、定型の項目として毎年記載します。
ミス4:内部監査部門の資源不足を書かない
人員の欠員や専門人材の不足で計画を縮小したにもかかわらず、それを報告しない例があります。資源の状況は基準8.1の報告事項に含まれる計画・予算に関わる情報であり、取締役会が資源配分を判断するための材料です。事実として記載します。
ミス5:翌年度計画と切り離して書く
年次報告で示したテーマが翌年度計画にどう反映されたかが分からないと、報告が振り返りだけで終わります。章8で、重点領域とその理由をテーマや改善状況と結びつけて示します。年間計画の書き方は年間内部監査計画書の書き方を参照してください。
運用のコツ
1つ目は、監査機関と取締役会で資料を使い分けることです。監査等委員会や監査委員会には本体と別紙を、取締役会には本体を中心に報告する、といった使い分けが考えられます。どちらにも同じ総括所見とテーマを示し、数字は同じ台帳から作ります。
2つ目は、期中から年次報告の準備をすることです。個別監査の報告書を発行するたびに、結論の評価区分と根本原因の分類を一覧に記録しておくと、年度末の集計が短時間で済みます。
3つ目は、質疑の記録を翌年に引き継ぐことです。取締役会で出た質問や要望は、翌年度の年次報告で「前回のご指摘への対応」として回答します。報告の伝え方や年間の報告カレンダーは取締役会・監査委員会への内部監査報告で詳しく解説しています。
よくある質問
年次報告は取締役会と監査機関の両方に必要ですか?
GIASの「取締役会」は、組織の機関設計に応じて取締役会やその委員会(監査委員会等)を指す概念です。日本では監査役会や監査等委員会への報告と、取締役会への報告を組み合わせる会社が多いでしょう。どの機関に何を報告するかは、内部監査規程で定めておきます。
総括所見で「内部統制は有効」と書いてもよいですか?
書くことはできますが、その結論を支えるだけの監査範囲と手続が必要です。範囲が限られている場合は、「実施した監査の範囲において」などの限定を付けます。J-SOXの経営者評価の結論とは目的と範囲が異なるため、混同されない表現にします。
四半期報告をしている場合も年次報告は必要ですか?
四半期報告は個々の結果の速報で、年次報告は横断的なテーマ、計画対比、独立性の確認、品質評価といった総括を扱います。役割が異なるため、四半期報告をしている会社でも年に一度の総括は有用です。
事業報告の記載との関係はどう考えればよいですか?
会社法の事業報告に記載する内部統制システムの運用状況の概要では、内部監査の実施状況に触れる会社が多くあります。年次報告の数値と事業報告の記載が食い違わないよう、総務部門等と事前に照合しておくとよいでしょう。
まとめ
年次内部監査報告は、1年分の監査を束ねて「会社全体として何が言えるか」と「内部監査部門が機能しているか」を取締役会・監査機関に伝える文書です。エグゼクティブサマリーで総括所見とテーマを示し、計画対比、改善状況、リスク受容、独立性、資源と品質といった定型の項目を毎年欠かさず記載します。2026年改訂のコーポレートガバナンス・コードでも、内部監査部門からの直接報告の仕組みの重要性は解釈指針として維持されています。
年次報告の数値は、期中の経営会議向け改善状況報告と同じ台帳から作ると一貫性が保てます。個別監査の報告書の書き方は【テンプレート】内部監査報告書もあわせてご覧ください。
年次報告の構成や取締役会への報告体制についてのご相談はお問い合わせからどうぞ。
参考資料
- The Institute of Internal Auditors「Global Internal Audit Standards」(2024年1月公表、2025年1月9日発効。基準7.1、8.1、8.4、11.3、11.5、12.2) https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 一般社団法人日本内部監査協会「グローバル内部監査基準」日本語版 https://www.iiajapan.com/
- 金融庁「コーポレートガバナンス・コード(2026年改訂版)の確定について」(2026年7月21日) https://www.fsa.go.jp/news/r7/singi/20260721.html
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月)
- 会社法、会社法施行規則(e-Gov法令検索) https://laws.e-gov.go.jp/