月曜日の経営会議の前日、内部監査部門長のもとに社長から一本の電話がありました。「購買の監査報告書、18ページあるね。それで、うちの購買は結局大丈夫なのか、そうでないのか」。報告書には監査の手続が丁寧に並び、発見事項が7件、改善の提言が11項目書かれていました。けれども、1ページ目のどこを読んでも「大丈夫かどうか」への答えは書かれていなかったのです。
同じ週、被監査部門の購買部長からも連絡がありました。「提言の3番と7番は、誰がいつまでにやることになっているのか」。報告書の提言には「検討されたい」とあるだけで、担当者も期限もありません(本記事の事例はすべて架空のモデルケースです)。
内部監査報告書は、読み手によって知りたいことが違います。経営者は結論を、被監査部門は何をいつまでに直すかを、監査委員会は重要なリスクがどこにあるかを知りたいと考えています。本記事では、グローバル内部監査基準が求める記載事項を漏れなく押さえつつ、読み手ごとの問いに答えられる報告書のテンプレートと記入例を紹介します。発見事項の文章の磨き方は内部監査報告書の書き方で詳しく扱っているので、本記事は報告書全体の様式に焦点を当てます。
この記事の要点
- グローバル内部監査基準15.1は、報告書に目的・範囲・提言や改善措置の計画(該当する場合)・結論を含めることを求め、アシュアランス業務では発見事項とその重大性・優先順位、範囲の制約、有効性についての結論も求めています
- 発見事項に対応する責任者と、完了予定日の記載も必須です。「検討されたい」で終わる提言は、この要件を満たしません
- テンプレートは「表紙・要約・監査の概要・発見事項・良好事項・改善措置計画一覧・付録」の構成にすると、読み手ごとに必要な箇所へすぐたどり着けます
- 1ページ目の要約には、総合評価(結論)と重要な発見事項を置き、経営者が1分で判断できるようにします
- 報告書は発行前に内部監査部門長のレビューと承認を受けます。発行前チェックリストで必須記載事項の漏れを確かめます
内部監査報告書とは:基準15.1が求める記載事項
最終的なコミュニケーションとしての報告書
内部監査人協会(IIA)の「グローバル内部監査基準」(2025年1月9日発効)は、個々の内部監査業務の結果を伝える文書を「最終的なコミュニケーション」と呼んでいます。報告書はその代表的な形です。基準15.1「個々の業務の最終的なコミュニケーション」は、その記載事項を具体的に定めています。
| 区分 | 基準15.1が求める事項 |
|---|---|
| すべての業務 | 業務の目的、範囲、提言や改善措置の計画(該当する場合)、結論 |
| アシュアランス業務で追加 | 発見事項とその重大性・優先順位、範囲の制約がある場合はその説明、対象の活動のガバナンス・リスク管理・統制プロセスの有効性についての結論 |
| 発見事項への対応 | 発見事項に対処する責任者と、措置を完了すべき予定日 |
| 事前の改善 | 最終報告の前に経営管理者が措置に着手・完了したことを知った場合、その措置を報告書で認める |
| 基準への不適合 | 基準に適合せずに実施した場合、不適合の基準、理由、発見事項と結論への影響 |
冒頭の場面の報告書は、2つの点でこの要件を満たしていませんでした。有効性についての結論がないことと、提言に責任者と完了予定日がないことです。
発行前の承認と配布
基準15.1は、報告書の発行前に内部監査部門長がレビューし承認することを求めています。また、内部監査部門長は、結果が十分に考慮されるよう、適切な関係者に報告書を配布しなければなりません。実施上の考慮事項では、報告書として発行する場合に、要件に加えて表題、背景(対象の活動の概要)、良好事項や協力への謝意、配布先を含めることができるとしています。
同じく実施上の考慮事項は、グローバル内部監査基準に適合して実施した旨の記載を報告書に含めるべきとしつつ、その記載は業務の監督と品質のアシュアランスと改善のプログラムの結果に裏付けられている場合にのみ適切だとしています。品質評価の仕組みが整っていないまま適合を記載することは避けます。
7つの品質
基準15.1は、報告書が基準11.2「効果的なコミュニケーション」に示された、正確、客観的、明瞭、簡潔、建設的、完全、適時であることを求めています。テンプレートの各欄は、この7つの品質を満たすための仕掛けでもあります。たとえば「発見事項シート」の欄を固定すると完全性が、要約を1ページに制限すると簡潔さが担保されやすくなります。
いつ使うか・誰が記入するか
報告書ができるまでの流れ
| 段階 | 目安の時期 | 主な作業 | 担当 |
|---|---|---|---|
| ドラフト作成 | 往査終了後1〜2週間 | 調書のレビュー完了後、発見事項シートと要約を作成 | 個別監査の主担当 |
| 内部レビュー | ドラフト作成後数日 | 事実と調書の整合、重要度、結論の確認 | 監督者、内部監査部門長 |
| 講評会・事実確認 | 内部レビュー後 | 被監査部門と事実関係と提言を協議 | 主担当、被監査部門長 |
| 改善措置計画の受領 | 講評会後1〜2週間 | 措置、責任者、完了予定日の記入 | 被監査部門 |
| 承認・発行 | 計画受領後 | 最終レビュー、承認、配布 | 内部監査部門長 |
時期は目安です。部門の方法論で標準日数を決めておくと、報告の遅れを把握できます。基準11.2の「適時」は、結果が役に立つうちに届けることを意味します。
役割分担
| 役割 | 記入・確認する箇所 |
|---|---|
| 主担当 | 監査の概要、発見事項シート(基準・事実・原因・影響・提言)、要約のドラフト |
| 監督者 | 調書との整合、重要度の妥当性、文章のレビュー |
| 被監査部門 | 経営管理者の回答、改善措置、責任者、完了予定日 |
| 内部監査部門長 | 総合評価の最終判断、承認、配布先の決定 |
テンプレート本体①:全体構成
| 章 | 内容 | 主な読み手 | 基準15.1との対応 |
|---|---|---|---|
| 表紙 | 表題、報告書番号、発行日、発行者、配布先、機密区分 | 全員 | 表題・配布先(考慮事項) |
| 1. 要約 | 総合評価、重要な発見事項、良好事項の要点 | 経営者、監査委員会 | 結論、発見事項の重大性 |
| 2. 監査の概要 | 背景、目的、範囲、対象期間、実施期間、手法、範囲の制約 | 全員 | 目的、範囲、範囲の制約 |
| 3. 発見事項 | 発見事項シート(重要度の高い順) | 被監査部門、経営者 | 発見事項、重大性と優先順位、提言 |
| 4. 良好事項 | 有効に機能していた統制や取組み | 被監査部門 | 有効な場合の認識(基準14.5) |
| 5. 改善措置計画一覧 | 措置、責任者、完了予定日の一覧 | 被監査部門、フォローアップ担当 | 責任者と完了予定日 |
| 付録 | 重要度の定義、総合評価の定義、基準への適合の記載 | 全員 | 基準への適合(考慮事項) |
章の順番は、読み手が知りたいことの順番です。経営者は要約だけ読めば判断でき、被監査部門は3章と5章で自分の宿題を確認でき、フォローアップ担当は5章をそのまま追跡台帳に移せます。
テンプレート本体②:表紙・要約・監査の概要
要約の型
要約は1ページに収めます。構成は次の4段落が基本です。
- 総合評価(結論):対象の活動のガバナンス・リスク管理・統制の有効性について、定義済みの評価区分と1〜2文の理由
- 重要な発見事項:重要度「高」「中」の発見事項の要点(1件2行程度)
- 良好事項:有効に機能していた統制の要点
- 改善措置の見通し:被監査部門が合意した主な措置と完了予定時期
総合評価の区分(例)
基準14.5の実施上の考慮事項は、統制の有効性について合理的な保証があるかを示す評価の尺度として、満足、部分的に満足、改善が必要、不満足といった区分を例示しています。これを参考にした区分の例です。
| 区分 | 定義(例) |
|---|---|
| 良好 | 重要な発見事項はなく、統制は目的に照らして有効に機能している |
| おおむね良好 | 重要度「中」以下の発見事項があるが、目的の達成に重大な影響はない |
| 要改善 | 重要度「高」の発見事項、または複数の「中」の発見事項があり、目的の達成に影響するおそれがある |
| 不十分 | 統制が機能しておらず、目的の達成が重大なリスクにさらされている |
区分の定義は、付録に必ず載せます。定義のない評価は、読み手ごとに違う意味で受け取られます。重要度の定義の作り方は指摘事項の重要度評価で解説しています。
監査の概要の項目
| 項目 | 記入内容 |
|---|---|
| 背景 | 対象業務の概要、規模、監査を実施した理由(年間計画上の位置づけ) |
| 目的 | 何を確かめるための監査か |
| 範囲・対象期間 | 対象の部門・拠点・プロセス、期間、対象外としたもの |
| 実施期間・監査人 | 予備調査から往査終了まで、監査チーム |
| 手法 | 閲覧、質問、観察、データ分析など(詳細は調書を参照) |
| 範囲の制約 | 入手できなかった資料や実施できなかった手続と、結論への影響(ない場合は「なし」) |
テンプレート本体③:発見事項シート
発見事項シートの欄
| 欄 | 記入内容 |
|---|---|
| 番号・表題 | E-01 など。表題は事実を短く(「承認前の発注が期末月に集中」) |
| 重要度 | 高・中・低(定義は付録) |
| 基準 | 規程、法令、契約、あるべき姿 |
| 事実 | 基準との差。件数・金額・期間を数字で |
| 原因 | 根本原因(可能な場合)。経営管理者と協議した結果 |
| 影響 | リスクまたは潜在的な影響 |
| 提言 | 原因に対応する改善の方向性 |
| 経営管理者の回答・改善措置 | 被監査部門が実施する措置 |
| 責任者・完了予定日 | 役職と氏名、日付 |
| 既に実施された措置 | 報告書発行前に着手・完了した措置 |
| 調書参照 | 根拠となる調書番号 |
この欄の並びは、基準14.3の実施上の考慮事項が、内部監査部門長が発見事項の文書化のために用意できるテンプレートの要素として挙げている、基準・状況・根本原因(可能な場合)・影響・重大性と優先順位に、提言と改善措置、責任者と期限を加えたものです。
意見が一致しない場合の欄
基準14.4は、提言や改善措置の計画について内部監査人と経営管理者の意見が一致しない場合、双方が立場と根拠を示し解決を図るための確立された手法に従うことを求めています。実施上の考慮事項では、双方の正式な見解を報告書に添付することなども挙げられています。テンプレートに「経営管理者の見解(意見が異なる場合)」の欄を用意しておくと、対立を隠さずに記録できます。
記入例:購買業務監査報告書
架空の会社の購買業務監査の報告書から、要約と発見事項シート1件、改善措置計画一覧を抜粋した記入例です。発見事項E-01は、【テンプレート】監査調書様式のテスト調書の記入例に対応しています。
1. 要約(抜粋)
総合評価:要改善
国内購買プロセスの発注から支払までの統制は、支払前の検収照合や重複支払の防止など多くの領域で有効に機能していました。一方、期末月に承認前の発注が集中して発生しており、職務権限規程に基づく発注承認の統制が有効に運用されていたとは言えません。この発見事項(重要度「高」)を含むため、総合評価を「要改善」としました。
- 重要な発見事項:E-01 承認前の発注が期末月に集中(高)、E-02 取引先マスタの口座変更時の確認記録の欠落(中)
- 良好事項:支払データの全件分析で重複支払は確認されず、検収と支払の照合は有効に機能していました
- 改善措置:購買部は、システム上で承認前の発注書出力を制限する改修を2027年3月末までに完了する予定です
3. 発見事項シート(E-01)
| 欄 | 記入例 |
|---|---|
| 表題・重要度 | E-01 承認前の発注が期末月に集中している/高 |
| 基準 | 職務権限規程第○条:発注は金額区分に応じた承認者の承認を得た後に行う |
| 事実 | 発注データ8,412件のうち、承認日時が発注日時より後の取引が17件あり、うち14件が期末月の3月に発生していた |
| 原因 | 期末の予算消化のための駆け込み発注で、承認者の不在時に担当者が取引先へ発注書を先に送付していた。購買システムは承認前でも発注書を出力できる設定だった |
| 影響 | 権限のない者の判断で取引が成立し、不要な購買や不正な発注を防げないおそれがある |
| 提言 | 承認前に発注書を出力できないシステム設定とし、承認者不在時の代理承認の運用を明確にすること |
| 経営管理者の回答・改善措置 | ①購買システムの設定を改修し承認前の発注書出力を制限する、②代理承認者の指定表を四半期ごとに更新する |
| 責任者・完了予定日 | ①購買部長 ○○、2027年3月31日、②購買部 課長 ○○、2026年12月31日 |
| 既に実施された措置 | 購買部は2026年12月から、期末月の発注書送付前に課長が承認状況を確認する運用を開始した |
| 調書参照 | D-03、D-03-4、B-04 |
「既に実施された措置」の欄は、基準15.1が求める事前の改善の認識に対応します。被監査部門の取組みを記載することは、報告書を建設的なものにするうえでも役立ちます。発見事項の文章をさらに磨く方法は内部監査報告書の書き方を参照してください。
5. 改善措置計画一覧(抜粋)
| 発見事項 | 重要度 | 改善措置 | 責任者 | 完了予定日 | 確認方法(内部監査) |
|---|---|---|---|---|---|
| E-01 | 高 | 承認前の発注書出力の制限 | 購買部長 | 2027/3/31 | 設定の閲覧と改修後3か月分の全件分析 |
| E-01 | 高 | 代理承認者の指定表の定期更新 | 購買部 課長 | 2026/12/31 | 指定表と承認履歴の閲覧 |
| E-02 | 中 | 口座変更時の確認記録の必須化 | 経理部長 | 2027/1/31 | 変更申請書のサンプル閲覧 |
「確認方法」の列は、フォローアップで内部監査がどのように完了を確かめるかを示します。被監査部門にとっては、何を証跡として残せばよいかが分かる欄になります。フォローアップの運用は発見事項フォローアップの運用で解説しています。
読み手に合わせた版の作り分け
1つの報告書を3つの深さで
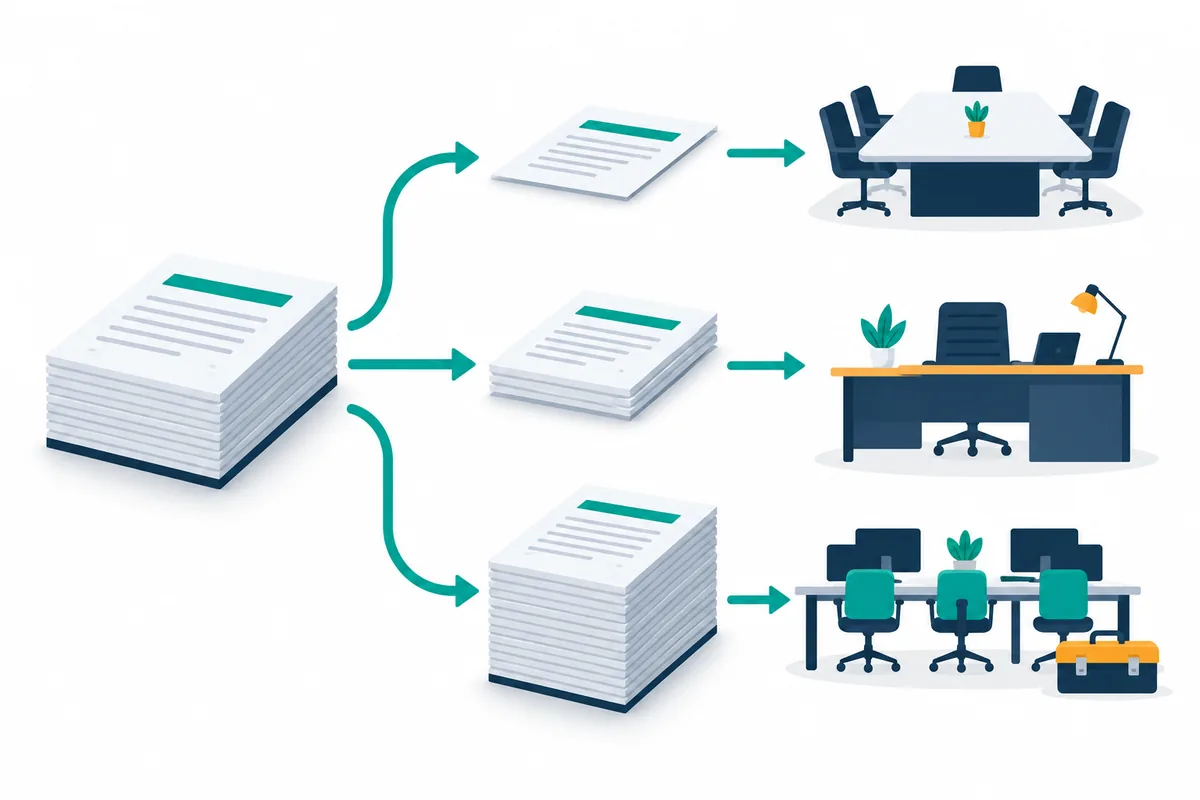
基準15.1の実施上の考慮事項は、読み手の知識、発見事項と結論が読み手に与える影響、情報の使い方に応じて、形式・内容・詳細さを変えた複数の版を発行できるとしています。実務では、次のような作り分けがよく見られます。
| 版 | 読み手 | 内容 |
|---|---|---|
| 要約版 | 取締役会、監査委員会、経営会議 | 要約、重要度「高」の発見事項、改善措置計画の要点 |
| 本報告書 | 被監査部門長、担当役員 | 全章 |
| 詳細資料 | 被監査部門の担当者 | 本報告書に加え、例外の明細や分析結果の一覧 |
版を分ける場合も、結論と発見事項の内容は同じでなければなりません。要約版で重要度を丸めたり、表現を和らげたりすると、読み手によって異なる事実を伝えることになります。取締役会や監査委員会への報告の組み立ては取締役会・監査委員会への内部監査報告で扱っています。
文章のルール
- 1文は60字程度までを目安に、1文に1つの内容
- 主語と数字を書く(「一部で不備があった」ではなく「17件で承認前に発注していた」)
- 個人名は責任者欄にとどめ、事実の欄では役割で書く(「担当者A」ではなく「購買担当者」)
- 「徹底」「周知」「検討されたい」で提言を終えず、何を変えるかを書く
- 専門用語や略語は初出で定義し、付録の用語集にまとめる
運用のコツ
テンプレートは章立てと欄を固定し、長さは固定しない
報告書のテンプレートで固定すべきなのは、章の順番と発見事項シートの欄です。ページ数を固定する必要はありません。発見事項が少ない監査では短く、多い監査では長くなるのが自然です。ただし要約だけは1ページという上限を守ると、経営者が読む部分の品質がそろいます。
講評会の前に「事実」を合わせる
報告書で最ももめやすいのは、提言ではなく事実です。講評会の前に発見事項シートの「事実」の欄だけを被監査部門に確認してもらうと、講評会の時間を原因と改善措置の議論に使えます。事実の根拠となるインタビュー記録の残し方は【テンプレート】監査インタビュー記録で紹介しています。
発行前チェックリスト
- 目的・範囲・対象期間が書かれている
- 範囲の制約の有無が書かれている(ない場合も「なし」)
- 総合評価が定義済みの区分で書かれ、定義が付録にある
- すべての発見事項に重要度があり、重要度の高い順に並んでいる
- すべての発見事項に基準・事実・原因・影響が書かれ、調書参照がある
- 提言または改善措置に、責任者と完了予定日がある
- 発行前に着手・完了した措置が記載されている
- 良好事項が書かれている(該当がある場合)
- 内部監査部門長のレビューと承認の記録がある
- 配布先が決まり、機密区分が表示されている
よくある記入ミスと対策
ミス1:総合評価を書かない
発見事項を並べるだけで結論がない報告書は、冒頭の場面のように「結局どうなのか」という問いに答えられません。要約の冒頭に総合評価を置きます。
ミス2:手続の説明が長い
実施した手続をすべて本文に書くと、読み手は結論にたどり着く前に読むのをやめてしまいます。手続の詳細は調書に任せ、報告書では手法の概要にとどめます。
ミス3:責任者が部署名だけ
「購買部」では、誰が責任を持つのかが曖昧です。役職と氏名まで書きます。基準15.1も、発見事項に対処する責任者を特定することを求めています。
ミス4:良好事項を省く
問題点だけの報告書は、被監査部門の反発を招きやすく、有効な統制を維持する動機も弱めます。基準14.5は、プロセスが有効な場合にもその旨を結論に含めることを求めています。
ミス5:ドラフトのまま配布する
内部監査部門長の承認を受ける前のドラフトが、メールで転送されて広まることがあります。ドラフトには「ドラフト」の透かしと版番号を入れ、配布先を限定します。
よくある質問
発見事項がゼロの場合も、報告書は必要ですか?
必要です。基準15.1は、すべての業務について目的・範囲・結論を含む最終的なコミュニケーションを求めており、アシュアランス業務では有効性についての結論も求めています。発見事項がない場合は、要約で総合評価と良好事項を示し、「発見事項なし」と明記します。
提言と改善措置計画は、どちらを書けばよいですか?
基準14.4は、内部監査人が提言を作るか、経営管理者に改善措置の計画を求めるか、経営管理者と協働して措置に合意するかを判断するとしています。実務では、内部監査の提言と経営管理者の回答(改善措置)の両方を並べる形が多く見られます。どちらの場合も、責任者と完了予定日は必要です。改善措置の様式は【テンプレート】改善計画書・改善完了報告書で紹介しています。
報告書に「基準に適合して実施した」と書くべきですか?
基準15.1の実施上の考慮事項は、適合の記載を含めるべきとしていますが、それは業務の監督と品質のアシュアランスと改善のプログラムの結果に裏付けられている場合に限られます。品質評価の仕組みが整っていない段階では、記載するかどうかを部門内で慎重に判断してください。
アドバイザリー業務の報告書も同じテンプレートでよいですか?
章立ては流用できますが、記載事項は異なります。基準15.1で発見事項の重大性や有効性の結論が必須とされているのはアシュアランス業務です。アドバイザリー業務では、依頼者と合意した目的と範囲に沿って、結論と提言を中心に構成します。
まとめ
内部監査報告書のテンプレートは、基準15.1の必須記載事項を「欄」として組み込み、読み手が必要な深さで読めるように章を並べることが要点です。要約の冒頭に総合評価を置き、発見事項シートで基準・事実・原因・影響・重要度・提言・改善措置・責任者・期限をそろえ、改善措置計画一覧でフォローアップにつなぐ。この形が定着すれば、「結局どうなのか」「誰がいつまでに何をするのか」という問いに、報告書そのものが答えられるようになります。
次の報告書では、まず発行前チェックリストで既存の様式を点検してみてください。調書の様式は【テンプレート】監査調書様式、年間の総括報告は【テンプレート】年次内部監査報告で紹介しています。
報告書様式の見直しや報告プロセスの整備についてのご相談は、お問い合わせからお寄せください。
参考資料
- 内部監査人協会(IIA)「グローバル内部監査基準」(2024年1月公表、2025年1月9日発効)基準11.2、14.3、14.4、14.5、15.1 https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 一般社団法人日本内部監査協会「グローバル内部監査基準」日本語版 https://www.iiajapan.com/leg/iia/info/2024/20240705_global_ia_std.html
- 一般社団法人日本内部監査協会「内部監査基準」 https://www.iiajapan.com/leg/guide/