往査から2週間後、報告書のドラフトをレビューしていた監査部長が、一つの発見事項で手を止めました。「経理課では、差し戻された申請の再承認を課長が行っていない」。根拠として示されていたのは、担当者へのインタビュー記録です。記録を開くと、そこには「再承認はしていないと思う、と担当者が発言」とだけありました。発言したのは誰か、それは本人が見た事実なのか、誰かから聞いた話なのか。記録からは何も分かりません。
担当した監査人に確かめると、「課長ではなく係長が承認していると聞いた気がする」という答えが返ってきました。もう一度、担当者に確認を取るために日程を調整し、報告書の発行は1週間遅れました(本記事の事例はすべて架空のモデルケースです)。
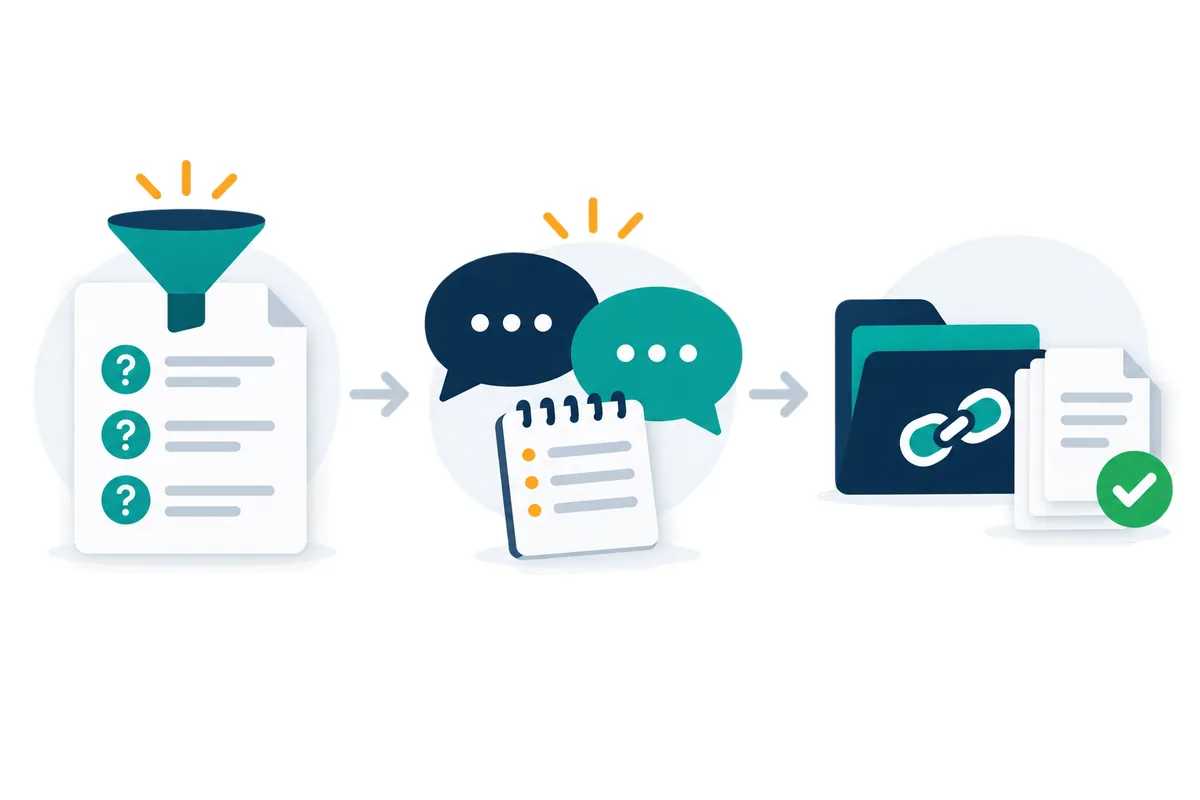
インタビューは、書類やデータには残らない「実際の運用」や「例外処理」を知るための重要な手続です。一方で、口頭の情報は記録の仕方しだいで、証拠にも、ただのメモにもなります。本記事では、インタビューの前に使う質問票と、実施後に調書として残す記録様式の2つのテンプレートを、記入例とあわせて紹介します。
この記事の要点
- 監査インタビューの様式は、事前に作る「質問票」と、実施後に調書にする「記録様式」の2枚構成にすると使いやすくなります
- 記録様式では、回答を「事実(本人が実施・確認したこと)」「意見・見解」「伝聞」に分けて書く列を設けると、証拠としての強さが一目で分かります
- 質問だけでは通常、統制の運用の有効性を示す十分な証拠になりません。記録様式に「裏付けの要否」と「裏付けの結果」の欄を設け、閲覧や観察と結び付けます
- 記録は実施後できるだけ早く清書し、必要に応じて回答者に事実関係を確認してもらいます
- 質問票の各問は監査プログラムの手続番号と結び、記録は調書番号で発見事項までたどれるようにします
監査インタビュー記録とは:なぜ様式を決めるのか
2つの様式の役割
監査インタビュー記録は、内部監査人が被監査部門の担当者や管理者に質問し、その回答を監査調書として残すための様式です。本記事では、事前に質問を設計する「質問票」と、実施後に回答を整理して残す「記録様式」の2つをまとめてテンプレートとして扱います。
質問票は、何を確かめるために、誰に、どの順番で聞くかを決める設計図です。記録様式は、その設計図に沿って得た回答を、後から第三者が読んでも同じ理解に至るように残す記録です。質問票がないまま臨むと聞き漏れが生じ、記録様式がないと冒頭の場面のように「誰が何を言ったのか分からない記録」が残ります。
基準の中でのインタビューの位置づけ
内部監査人協会(IIA)の「グローバル内部監査基準」(2025年1月9日発効)では、インタビューは複数の箇所に登場します。基準13.2「個々の業務のリスク評価」の実施上の考慮事項は、情報を集める方法としてインタビュー・討議・サーベイによる質問を挙げ、適合の証拠の例に「インタビュー、討議又はサーベイのメモ」を含めています。基準14.1「分析及び評価のための情報収集」の実施上の考慮事項でも、情報収集の手続の最初に、業務に関わる人へのインタビューやサーベイが挙げられています。
さらに基準14.6「個々の内部監査業務の文書化」の実施上の考慮事項は、一般的な調書の例として「実施したインタビューの要約」を挙げています。つまりインタビューの記録は、計画段階のリスク評価から実施段階の証拠収集まで、調書の一部として残すことが想定されている記録です。
口頭の情報はなぜ「弱い」のか
基準14.1は、情報の信頼性は、内部監査人が直接入手した場合や独立した情報源から入手した場合、裏付けがとれている場合に強化されるとしています。インタビューの回答は、被監査部門の当事者から口頭で得る情報であり、この条件を満たしにくい性質を持っています。
外部監査の基準である日本公認会計士協会の監査基準報告書500「監査証拠」も、質問は重要な証拠を提供することがあるものの、通常、質問のみでは内部統制の運用状況の有効性について十分な証拠を提供しないとしています。だからこそ記録様式には、回答を記録する欄だけでなく、その回答を何で裏付けたかを書く欄が必要になります。様式を決めることは、インタビューを「証拠を生む手続」に変えるための仕組みです。質問の技術そのものは監査インタビューの技術で詳しく扱っています。
いつ使うか・誰が記入するか
使う場面
| 場面 | 主な回答者 | インタビューの目的 | 記録の粒度 |
|---|---|---|---|
| 予備調査 | 部門長、業務の責任者 | 業務の概要、主要なリスク、最近の変化を把握する | 要旨中心。リスク評価の根拠になる発言は具体的に |
| 整備状況の確認(ウォークスルー) | 統制の実施者 | 手順、担当者、頻度、使う資料やシステムを確かめる | 手順ごとに具体的に。資料名と画面名を残す |
| 運用テストの補足 | 統制の実施者、承認者 | テストで見つかった例外の理由を聞く | 例外1件ごとに回答と裏付けを対応させる |
| 原因分析 | 担当者、管理者 | 発見事項の根本原因を探る | 「なぜ」の連鎖と、各段階の回答者を残す |
| 事実確認 | 部門長、担当者 | 発見事項の事実関係に誤りがないか確かめる | 確認した事実と、相違があった点 |
予備調査のインタビューは、リスクを把握するためのものであり、証拠として発見事項を支えることは多くありません。一方、運用テストの補足や原因分析のインタビューは、報告書の記載に直結します。記録の粒度を場面に応じて変えると、書く手間と記録の価値のバランスがとれます。J-SOXのウォークスルーでの使い方は整備状況評価(ウォークスルー)の進め方も参照してください。
役割分担
| 役割 | 担当者の例 | 記入・確認する内容 |
|---|---|---|
| 質問票の作成者 | 手続の担当監査人 | 目的、質問、想定する裏付け資料、関連手続 |
| 質問票の確認者 | 個別監査の主担当または監督者 | 目的と質問の整合、聞き漏れ、質問の重複 |
| 質問者 | 担当監査人 | インタビューの進行、深掘りの質問 |
| 記録者 | 同席するもう1名の監査人 | 回答の記録、言及された資料名、未回答の質問 |
| 清書・裏付け | 記録者と質問者 | 記録様式への清書、裏付けの実施と結果の記入 |
| レビュー | 監督者 | 事実と意見の区分、裏付けの十分性、調書参照 |
質問者と記録者を分ける2名体制が理想です。1人で質問と記録を兼ねると、相手の話に集中できず、深掘りの質問も書き漏れも起きやすくなります。人員の都合で1名になる場合は、回答者の同意を得たうえで録音するなど、記録の補助手段を検討します。
テンプレート本体①:質問票
ヘッダー部
| 項目 | 記入内容 |
|---|---|
| 監査名・監査番号 | 例:2026年度 経費精算業務監査(IA-2026-07) |
| 質問票番号 | Q-01、Q-02…(回答者または面談ごとに1枚) |
| 回答者(予定) | 所属、役職、氏名 |
| 実施予定日時・場所 | 対面/オンラインの別も記入 |
| 質問者・記録者 | 監査人の氏名 |
| 面談の目的 | 1〜2文。何を確かめるための面談か |
| 関連する監査プログラムの手続番号 | 例:E-01〜E-04 |
| 事前に入手した資料 | 規程、業務フロー、前回報告書など(資料依頼番号) |
| 作成日・確認者 | 作成者と確認者の氏名、日付 |
質問の列
| 列 | 記入内容 |
|---|---|
| 問番号 | 1、2、3…(深掘り質問は1-1、1-2) |
| 区分 | 導入/手順/例外/変化・課題/確認 |
| 質問 | 開かれた質問から、具体的な確認の質問へ |
| 聞きたいこと(意図) | 何が分かれば目的を達するか |
| 想定する裏付け資料 | 回答を確かめるための資料・画面・記録 |
| 関連手続 | 監査プログラムの手続番号 |
| 優先度 | A(必ず聞く)/B(時間があれば聞く) |
「聞きたいこと(意図)」の列は、回答者には見せない監査人側のメモです。意図が書いてあれば、回答が想定と違う方向に進んだときも、何を確かめれば目的を達するかを見失いません。「想定する裏付け資料」の列は、面談の最後に「今おっしゃった記録を見せていただけますか」と依頼するためのものです。
優先度を付ける理由
面談の時間は、予定どおりに確保できるとは限りません。回答者の急な予定変更で、60分の予定が30分になることもあります。優先度Aの質問を先に並べておけば、短縮された場合でも監査に必要な情報は得られます。Bの質問は、後日のメールや追加の短い面談で補えるものを選びます。
テンプレート本体②:記録様式
ヘッダー部
| 項目 | 記入内容 |
|---|---|
| 調書番号 | 例:B-03(業務理解の区分)、D-05(テストの補足) |
| 対応する質問票番号 | Q-01 |
| 実施日時・場所・方法 | 2026年10月20日 14:00〜15:05、本社会議室、対面 |
| 回答者 | 所属・役職・氏名(同席者がいれば全員) |
| 監査人 | 質問者、記録者 |
| 冒頭で伝えた事項 | 目的、記録を取ること、録音の有無、記録の利用範囲 |
| 清書日・清書者 | 実施日から何日後に清書したか分かるように |
| 回答者確認 | 確認の要否、依頼日、確認日、修正の有無 |
| レビュー | レビュー者、日付、レビューノートの有無 |
明細の列
| 列 | 記入内容 |
|---|---|
| 問番号 | 質問票の問番号(面談中に追加した質問は「追1」など) |
| 質問 | 実際に聞いた質問 |
| 回答要旨 | 回答者の発言を要約。重要な発言は「 」で引用 |
| 情報の区分 | 事実(本人が実施・確認)/意見・見解/伝聞(他者から聞いた) |
| 言及された資料・システム | 帳票名、画面名、ファイル名 |
| 裏付けの要否 | 要/不要(不要の場合は理由) |
| 裏付けの方法と結果 | 閲覧・観察・再実施などと、その結果 |
| 調書参照 | 裏付けを記録した調書番号、関連する発見事項番号 |
| 監査人メモ | 回答から生じた疑問、追加で確認すること |
「情報の区分」の列が最も大切な理由
記録様式で最も効果が大きいのが「情報の区分」の列です。同じ「再承認はしていない」という回答でも、回答者自身が承認者として実施していない事実なのか、回答者の推測なのか、別の人から聞いた話なのかで、証拠としての重みがまったく違います。
区分を付けておくと、レビューの段階で「伝聞だけを根拠にした発見事項」を機械的に見つけられます。伝聞の回答は、話の出どころである本人に確かめるか、記録で裏付けるまで、発見事項の根拠として使わないというルールにしておくと、冒頭の場面は防げます。
記入例:経費精算業務の担当者インタビュー
架空の会社の経費精算業務監査で、経理課の審査担当者に行ったインタビューの記録例です。手続番号は架空の監査プログラムに対応しています。
質問票(抜粋)
| 問 | 区分 | 質問 | 聞きたいこと(意図) | 想定する裏付け | 手続 | 優先度 |
|---|---|---|---|---|---|---|
| 1 | 導入 | 経費精算の審査で、1日の流れを教えてください | 審査の手順と担当範囲 | 業務手順書 | E-01 | A |
| 2 | 手順 | 領収書と申請内容が合わない場合、どう対応していますか | 差戻しの基準と記録 | 差戻し履歴の画面 | E-02 | A |
| 2-1 | 例外 | 差し戻した申請が再提出されたとき、誰が承認しますか | 再承認の権限者 | 承認履歴、職務権限規程 | E-02 | A |
| 3 | 例外 | 上限額を超える申請は、どのように処理していますか | 例外承認の手続 | 例外承認の申請書 | E-03 | A |
| 4 | 変化・課題 | この1年で、手順やシステムに変わったことはありますか | 期中の変更の有無 | システム変更の通知 | E-01 | B |
| 5 | 確認 | 今日お話しいただいた記録を、後で拝見できますか | 裏付け資料の特定 | — | 全手続 | A |
記録様式(抜粋)
| 問 | 回答要旨 | 区分 | 言及資料 | 裏付けの方法と結果 | 調書参照 |
|---|---|---|---|---|---|
| 1 | 申請は午前と午後に分けて審査。1日30〜40件程度。金額の上限と領収書の日付を確認している | 事実 | 経費精算システムの審査画面 | 審査画面を観察(10/20)。手順は回答どおり | D-01 |
| 2 | 領収書と金額が合わない場合は差戻し。「差戻し理由は選択式で入力している」 | 事実 | 差戻し履歴 | 差戻し履歴を閲覧。理由の入力を確認 | D-02 |
| 2-1 | 再提出後の承認は「課長がしていると思うが、最近は係長がしているとも聞いた」 | 意見・伝聞 | 承認履歴 | 承認履歴から再提出分15件を閲覧。うち6件は係長のみの承認で、課長の承認なし | D-02、E-01 |
| 3 | 上限超過は例外申請書で部長承認を受けてから入力する | 事実 | 例外承認申請書 | 期中の上限超過12件の申請書を閲覧。全件に部長承認あり | D-03 |
| 4 | 4月にスマートフォンからの申請が可能になった | 事実 | システム変更通知 | 変更通知を閲覧。4月1日付を確認 | B-02 |
問2-1の回答は、推測と伝聞が混ざっているため、区分を「意見・伝聞」としています。この回答だけでは発見事項の根拠になりませんが、承認履歴の閲覧という裏付けによって、再提出分のうち6件が係長のみの承認だったという事実が確かめられました。発見事項の根拠は、回答ではなく承認履歴の閲覧結果(D-02)です。経費データを全件で分析する方法は経費データの分析監査で紹介しています。
記録の書き方:事実と解釈を分ける
回答要旨の書き方のルール
- 主語を書く。「承認している」ではなく「課長が承認している(と回答者は述べた)」
- 数字、頻度、期間、金額は回答者の言葉どおりに残す(「だいたい月に1回」は「月1回程度」と書く)
- 結論を左右する発言は「 」で引用する
- 回答者が答えられなかった質問は「回答なし(担当外のため○○課に確認するよう案内)」と書き、空欄にしない
- 監査人の評価や感想は回答要旨に混ぜず、「監査人メモ」の列に書く
清書は早く、確認は必要な範囲で
手書きのメモや入力途中の記録は、時間がたつほど記憶で補われ、発言と監査人の解釈の境目が曖昧になります。実施後できるだけ早く、目安として当日から翌営業日までに記録様式に清書する運用にすると、記録の正確さが保てます。
清書した記録は、発見事項の根拠になる場合や、事実関係に誤解がありそうな場合に、回答者に確認してもらいます。確認を依頼するのは「事実関係」であり、監査人メモや評価の部分は共有しません。回答者から修正があった場合は、修正前と修正後、修正日を残します。修正を上書きしてしまうと、当初の回答から何が変わったかが分からなくなります。
運用のコツ
質問票は監査プログラムから作る
質問票の各問は、監査プログラムの手続から逆算して作ります。「この手続を実施するために、何を知る必要があるか」を考えると、聞くべきことが絞られます。手続に紐付かない質問は、雑談としては役に立っても、面談時間を圧迫します。監査プログラムの様式は【テンプレート】監査プログラム(監査手続書)で紹介しています。
資料依頼リストと連動させる
インタビューの中で「その記録はこの台帳にあります」と言及された資料は、その場で資料依頼リストに追加します。記録様式の「言及された資料」の列と資料依頼の依頼番号を対応させておくと、裏付けの資料が確実に届きます。資料依頼の管理は【テンプレート】資料依頼リストを参照してください。
秘匿すべき情報の扱いを決めておく
インタビューでは、個人の評価、他部門への不満、不正の兆候など、慎重に扱うべき情報が語られることがあります。グローバル内部監査基準の基準5.2「情報の保護」は、内部監査人が業務で得た情報の機密性とプライバシーを尊重することを求めています。記録様式を保存する場所とアクセスできる人を事前に決め、不正の兆候に関わる情報は通常の調書とは別の管理に移す手順を内部で定めておくと安心です。不正の兆候への対応は不正リスクと内部監査で解説しています。
インタビュー記録の運用チェックリスト
- 質問票の各問に関連手続の番号が入っている
- 優先度Aの質問が質問票の前半に並んでいる
- 質問票を監督者が面談前に確認している
- 冒頭で目的、記録の取り方、録音の有無を伝えたことが記録されている
- 回答要旨ごとに情報の区分(事実・意見・伝聞)が付いている
- 発見事項の根拠になる回答に、裏付けの結果と調書参照がある
- 実施日と清書日の間隔が、部門の定めた期限内に収まっている
- 回答者確認で修正があった場合、修正前後が残っている
- 保存場所とアクセス権が部門のルールどおりになっている
よくある記入ミスと対策
ミス1:回答者を「担当者」とだけ書く
回答者の所属・役職・氏名がないと、後で事実確認が必要になったときに誰に聞けばよいか分かりません。複数人が同席した場合は、発言ごとに誰の発言かを残します。
ミス2:監査人の結論を回答要旨に書く
「承認手続が形骸化している」は監査人の評価であり、回答ではありません。回答要旨には発言の内容だけを書き、評価は監査人メモに分けます。混ぜてしまうと、回答者確認の際に「そんなことは言っていない」という反発を招きます。
ミス3:裏付けの欄を空欄のまま残す
裏付けが不要な回答もありますが、その場合は「不要(予備調査の背景情報のため)」のように理由を書きます。空欄のままだと、裏付けを忘れたのか、不要と判断したのかがレビュー者に分かりません。
ミス4:質問票に書いた質問をそのまま記録にする
面談では、質問票どおりに聞けないことがよくあります。実際に聞いた質問の言い回しが違えば、記録には実際の質問を書きます。誘導的な聞き方になっていなかったかを、後から確かめられるようにするためです。
ミス5:面談ごとに様式を変える
監査人ごとに独自の様式でメモを残すと、レビューにも品質評価にも時間がかかります。部門で1つの様式に統一し、内部監査マニュアルに位置づけます。様式の管理方法は【テンプレート】内部監査マニュアルを参照してください。
よくある質問
予備調査の簡単な面談でも、この様式で記録すべきですか?
記録は残すことをおすすめしますが、粒度は変えてかまいません。予備調査では、ヘッダー部と回答要旨だけの簡易版を使い、リスク評価の根拠になった発言だけを具体的に書く運用が現実的です。裏付けの欄は、実施段階で必要になったときに埋めます。
回答者に記録を確認してもらうと、発言を修正されませんか?
修正されることはあります。そのため、修正前と修正後の両方を残し、修正の理由を聞いておきます。発言が大きく変わった場合は、どちらの内容が正しいかを記録や観察で確かめる必要があるという合図になります。確認を依頼するのは事実関係に限り、監査人の評価は含めません。
オンライン会議のインタビューでは、何に気をつければよいですか?
記録様式のヘッダーに、方法(オンライン)と使ったツールを書きます。画面共有で資料やシステム画面を見せてもらった場合は、見た画面名と確認した内容を「裏付けの方法と結果」に記録し、必要に応じてスクリーンショットの取得を事前に了承してもらいます。録画する場合は、同意の取り方と保存期間を社内ルールで決めておきます。
記録はどのくらいの期間、保存すればよいですか?
インタビュー記録は監査調書の一部なので、調書全体の保存期間に合わせるのが一般的です。基準14.6は、関連する法令や、内部監査部門と組織の方針・手続に従って文書を保存することを求めています。保存期間の考え方は監査調書の書き方と保管ルールで解説しています。
まとめ
監査インタビューの記録は、書き方ひとつで、発見事項を支える証拠にも、誰が何を言ったのか分からないメモにもなります。事前に質問票で目的と質問を設計し、記録様式では回答を事実・意見・伝聞に分け、裏付けの結果と調書番号で証拠につなぐ。この3点を様式に組み込むことが、本記事のテンプレートの狙いです。
次の個別監査では、まず記録様式に「情報の区分」と「裏付けの方法と結果」の2列を加えるところから始めてみてください。テスト結果の書き方は【テンプレート】監査調書様式、発見事項を報告書にまとめる方法は【テンプレート】内部監査報告書で紹介しています。
監査様式の整備やインタビュー手法の研修についてのご相談は、お問い合わせからお寄せください。
参考資料
- 内部監査人協会(IIA)「グローバル内部監査基準」(2024年1月公表、2025年1月9日発効)基準5.2、13.2、14.1、14.6 https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 一般社団法人日本内部監査協会「グローバル内部監査基準」日本語版 https://www.iiajapan.com/leg/iia/info/2024/20240705_global_ia_std.html
- 日本公認会計士協会 監査基準報告書500「監査証拠」
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html