午後 2 時、経理部の小さな会議室。内部監査部の担当者が「月次の支払承認はどのように行っていますか」と尋ねると、経理課長は「すべて私が確認して承認しています」と即答しました。担当者はメモに「課長承認あり」と書き、次の質問に移ります。ところが後日、支払データを分析すると、課長の休暇中にも承認済みの支払が何件も記録されていました。
これは、内部監査の現場でよく見られる状況を組み合わせた架空のモデルケースです。インタビューは、監査のあらゆる段階で使われる最も基本的な手続です。しかし「聞いたことをそのまま書く」だけでは、証拠としての価値はほとんど生まれません。質問の仕方、聞き方、記録の仕方、そして裏付けの取り方によって、同じ 30 分のインタビューから得られるものは大きく変わります。
この記事では、インタビューを「証拠を生む手続」として設計・実施・記録する方法を、監査の基準と実務の両面から解説します。
この記事の要点
- 質問は重要な情報をもたらしますが、監査基準報告書 500 が述べるとおり、通常は質問のみで内部統制の運用状況の有効性を示す十分な証拠にはなりません
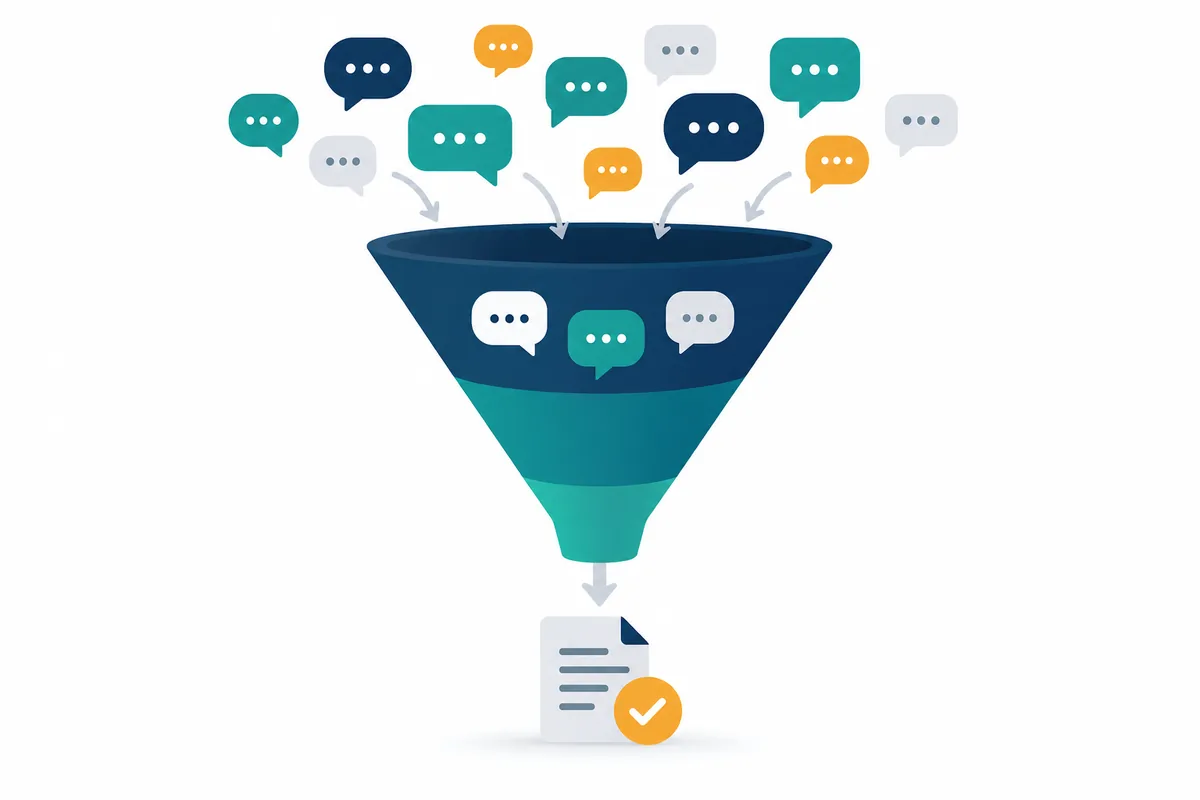
- 質問は「開かれた質問から閉じた質問へ」と絞り込むじょうご型で設計し、目的(理解・確認・探索)を事前に決めておきます
- 質問役と記録役の 2 名体制で臨み、事実と解釈を分けて記録し、24 時間以内に清書して回答者に確認します
- インタビューで得た説明は、記録の閲覧・データ・観察で裏付けて初めて結論の根拠になります
監査インタビューとは:なぜ「質問だけ」では足りないのか
基準における位置づけ
グローバル内部監査基準(GIAS)の基準 14.1「分析及び評価のための情報収集」は、実施に当たって考慮すべき事項の中で、情報収集の手続の例として「活動に関わる個人へのインタビュー又はサーベイを行うこと」を最初に挙げています。基準 13.2 の考慮事項でも、個々の業務のリスク評価のための情報収集方法として、インタビュー、議論又はサーベイを通じた照会が示されています。インタビューは、計画段階の理解から、テスト結果の原因分析まで、監査の全過程で使われる手続です。
日本公認会計士協会の監査基準報告書 500「監査証拠」も、質問を監査手続の一つとして定義しています。質問は、財務や財務以外の分野に精通した企業内外の関係者に情報を求める手続であり、公式な書面による質問から非公式な口頭の質問まで様々だとしたうえで、質問に対する回答を評価することは質問のプロセスの不可欠な部分だと述べています。
質問の証拠としての限界
一方で、同じ監査基準報告書 500 は、質問は重要な証拠を提供することがあるものの、通常、質問のみでは内部統制の運用状況の有効性について十分な証拠を提供しないと明記しています。また、証明力の一般的な傾向として、監査人が観察などで直接入手した証拠は、質問のように間接的に入手した証拠より強く、文書化された証拠は口頭で得た証拠より強いと説明しています。
冒頭の例でいえば、「すべて私が承認している」という回答は、課長の認識を示す情報であって、承認が実際に行われた事実を示すものではありません。回答者が嘘をついているとは限らず、本人は本当にそう思っているのかもしれません。休暇中の代理承認の運用を忘れていた、部下がシステム上で承認操作をしていることを知らなかった、といった可能性もあります。だからこそ、インタビューは「何を裏付けるべきかを見つける手続」として位置づけるのが実務的です。
それでもインタビューが欠かせない理由
では、なぜインタビューがこれほど重視されるのでしょうか。それは、書類やデータには「なぜそうしているか」「例外はどう扱っているか」「最近何が変わったか」が書かれていないからです。規程と実態がずれている箇所、担当者が困っている箇所、統制が形骸化している箇所は、多くの場合、人の話から見えてきます。インタビューは、証拠そのものというより、証拠を探す地図を手に入れる手続だと言えます。
インタビューの目的を 3 つの型に分ける
目的によって質問も記録も変わる
インタビューの失敗の多くは、目的があいまいなまま始めることから生まれます。「業務について教えてください」という漠然とした依頼では、回答者は何を話せばよいか分からず、監査人も何を確かめたのか後で説明できません。実務では、インタビューを次の 3 つの型に分けて設計すると整理しやすくなります。
| 型 | 目的 | 主な時期 | 質問の中心 | 記録の重点 |
|---|---|---|---|---|
| 理解型 | 業務・リスク・統制の全体像を把握する | 計画・予備調査 | 開かれた質問 | 業務の流れ、関係者、システム、最近の変化 |
| 確認型 | 統制の手順・頻度・例外処理を特定する | 整備状況の評価・テスト前 | 閉じた質問と具体例の要求 | 誰が・いつ・何を見て・どう記録するか |
| 探索型 | 逸脱や異常の原因・背景を明らかにする | テスト後・発見事項の分析 | なぜを掘る質問 | 原因、影響、再発の可能性、関係者の説明 |
理解型のインタビューで「まず全体を話してもらう」ことと、確認型で「承認者が不在のときは誰が承認しますか」と具体的に詰めることは、同じインタビューという名前でも別の技術です。1 回の面談で両方を行う場合も、時間を区切って切り替えると、話が散らかりにくくなります。
探索型では原因の階層を意識する
探索型のインタビューは、発見事項の「原因」を特定するために行います。原因を「担当者の不注意」で止めてしまうと、改善策は「注意喚起」しか出てきません。「なぜ確認を省略したのか」「省略しても誰も気づかない仕組みだったのはなぜか」と問いを重ねることで、手順の不備、人員不足、システムの制約といった仕組みの原因にたどり着けます。原因の書き方は内部監査報告書の書き方でも扱っています。
質問設計:じょうご型で「広く聞いてから絞る」
じょうご型の構造
質問の順序として広く使われているのが、じょうご型(ファネル型)の構造です。最初に「どのように」「何が」といった開かれた質問で相手に自由に話してもらい、次に話の中で出てきた論点を掘り下げ、最後に「はい・いいえ」や数字で答えられる閉じた質問で事実を確定させます。
開かれた質問から始める理由は、監査人の想定の外にある情報を拾うためです。最初から閉じた質問を並べると、回答者は聞かれたことにだけ答え、監査人が知らない例外処理やシステムの抜け道は語られません。逆に、開かれた質問だけで終わると、手順の具体的な条件(金額基準、頻度、代理者)が確定せず、テストの設計に使えません。
避けたい質問の形
| 避けたい質問 | 例 | 問題点 | 言い換え例 |
|---|---|---|---|
| 誘導質問 | 「承認は必ず課長がしていますよね」 | 期待する答えを示してしまう | 「承認は誰が行っていますか」 |
| 二重質問 | 「承認と記帳はどうしていますか」 | どちらに答えたか曖昧になる | 1 つずつ分けて聞く |
| 抽象的な質問 | 「管理はしっかりしていますか」 | 評価を聞いており事実が出ない | 「最後に確認したのはいつですか」 |
| 詰問調の「なぜ」 | 「なぜやっていないのですか」 | 防御的にさせる | 「どういう事情でそうなりましたか」 |
| 専門用語の多用 | 「ITAC の依拠は」 | 相手が意味を取り違える | 業務の言葉に置き換える |
「なぜ」は原因を探るうえで重要な問いですが、相手を責めているように聞こえやすい言葉です。「どういう事情で」「どのような経緯で」と言い換えるだけで、回答の内容が変わることがあります。
質問票の記入例
インタビューの前に、目的と質問、裏付けの予定を 1 枚にまとめた質問票を作ります。以下は、支払承認の統制を確認するための記入例です。
| No. | 質問 | 型 | 確認したい事実 | 裏付けの予定 |
|---|---|---|---|---|
| 1 | 支払が決まってから実行されるまでの流れを教えてください | 理解 | 業務の流れ、関係者、システム | 業務フロー図 |
| 2 | 支払の承認は誰が、どの画面や書類で行いますか | 確認 | 承認者と承認の媒体 | システムの承認ログ |
| 3 | 承認者が不在の日はどのように処理しますか | 確認 | 代理承認の有無と権限設定 | 権限設定一覧、休暇記録との突合 |
| 4 | 金額によって承認者が変わることはありますか | 確認 | 金額基準 | 職務権限規程 |
| 5 | 承認の際に何を見て、何を確かめていますか | 確認 | 承認時の確認内容 | 承認済み伝票の閲覧 |
| 6 | この 1 年で手順やシステムに変更はありましたか | 探索 | 変更の有無と時期 | 変更申請記録 |
| 7 | 手順どおりにできない場面はどんなときですか | 探索 | 例外の発生条件 | 例外処理の記録 |
最後の列に「裏付けの予定」を書いておくことが、この様式の要です。質問を作る段階で、回答をどの証拠で確かめるかを決めておけば、インタビューが「聞きっぱなし」で終わりません。より詳しい様式は監査インタビュー記録のテンプレートで紹介しています。
当日の進め方:場所・体制・冒頭の説明
2 名体制と役割分担
インタビューは、可能な限り 2 名で行うことを勧めます。1 名が質問と対話に集中し、もう 1 名が記録と観察に集中することで、聞き漏らしが減り、相手の反応や資料の状況にも目が届きます。また、後日「そんなことは言っていない」と争いになった場合にも、2 名で聞いた記録は説得力が高まります。
一方、回答者側の同席者には注意が必要です。担当者へのインタビューに上司が同席すると、担当者が上司の前で言いにくいことを話さなくなる可能性があります。統制の実態を確認したい場合は、上司と担当者を分けて聞く、または担当者のみの時間を設ける、といった配慮をします。
冒頭の 5 分で伝えること
インタビューの冒頭では、次の内容を簡潔に伝えます。監査の目的と今回の面談の目的、所要時間、記録をとること(録音する場合は同意を得ること)、記録は監査の目的にのみ使い、社内規程に従って管理すること、後日記録の内容を確認してもらうこと、です。
グローバル内部監査基準の基準 5.2「情報の保護」は、内部監査人に対し、業務の中で取得した情報の秘密性やプライバシーへの尊重を示し、関連する法令や社内の方針に従うことを求めています。冒頭で情報の扱いを説明することは、この要求に沿うだけでなく、回答者の安心感を高め、率直な回答を引き出す効果もあります。ただし、「ここだけの話にします」といった、監査人が守れない約束はしてはいけません。重要な事実は報告の対象になり得ることを、正直に伝えておきます。
実施前チェックリスト
| # | 確認項目 | 確認 |
|---|---|---|
| 1 | 面談の目的(理解・確認・探索)を決めた | □ |
| 2 | 質問票を作り、各質問の裏付けの予定を書いた | □ |
| 3 | 事前に規程・フロー図・前回調書を読んだ | □ |
| 4 | 質問役と記録役を決めた | □ |
| 5 | 回答者と同席者の組み合わせを検討した | □ |
| 6 | 回答者の業務に支障のない時間帯・場所を確保した | □ |
| 7 | 録音する場合の同意の取り方を決めた | □ |
| 8 | 情報の扱いについての説明文を用意した | □ |
傾聴と観察:相手の話から証拠の手がかりを拾う
聞く時間を長くとる
インタビューで監査人が話しすぎると、得られる情報は減ります。質問は短く、回答はさえぎらずに最後まで聞き、回答の後に少し間を置くことを意識します。沈黙が続くと、回答者が補足の説明を始めることがよくあります。その補足の中に、例外処理や最近の変化といった重要な情報が含まれていることが少なくありません。
聞いた内容を「つまり、承認は原則として課長が行い、課長が不在の日は係長がシステム上で代理承認する、ということですね」と要約して返す確認も有効です。認識のずれをその場で修正できるうえ、回答者は「きちんと聞いてもらえている」と感じ、話しやすくなります。
具体例と現物を求める
「通常はこうしています」という説明は、手順の理想形であることが多いものです。「先月の例で見せていただけますか」「実際の画面を見ながら説明していただけますか」と具体例と現物を求めると、説明と実態の差が見えてきます。これはインタビューとウォークスルー(1 件の取引を最初から最後まで追いかける手続)を組み合わせる方法で、J-SOX の整備状況の評価でも広く使われています。詳しくは整備状況評価(ウォークスルー)の進め方で解説しています。
矛盾に気づいたときの対応
回答が資料や他の人の説明と矛盾している場合、その場で「資料と違いますね」と指摘すると、相手は防御的になりがちです。まずは「私の理解を確認させてください。資料ではこうなっていますが、実際にはどのように運用されていますか」と、自分の理解の確認という形で尋ねます。
グローバル内部監査基準 4.3「専門職としての懐疑心」は、一貫性のない情報に対して懸念を表明し質問するときには率直で正直であること、不完全・矛盾・誤りのある情報について判断を下すために追加の証拠を求めることを要求しています。矛盾は隠さずに扱いつつ、結論はその場で出さず、追加の証拠で確かめるという姿勢が基本です。
難しい場面への対応:防御的な回答者と不正の兆候
防御的・非協力的な回答者
回答者が防御的になる背景には、監査を「粗探し」や「人事評価」と受け止めている不安があることが多いものです。冒頭で目的を丁寧に説明し、個人の責任追及ではなく仕組みの改善が目的であることを伝えます。質問は業務の事実に関するものから始め、評価や原因に関する質問は、関係ができてから行います。
それでも必要な情報が得られない場合は、無理に聞き出そうとせず、回答が得られなかった事実を記録し、別の手続(記録の閲覧、他の担当者への確認)で情報を補います。グローバル内部監査基準 14.1 は、関連性のある情報を入手できない場合、そのことを発見事項として識別するかどうかを決定しなければならないとしています。情報提供の拒否や遅延も、それ自体が評価の対象になり得るのです。
不正の兆候が出てきたとき
インタビューの中で、回答者が不正や法令違反をうかがわせる話をしたり、他の人の不正を示唆したりすることがあります。この場合、その場で深く追及したり、関係者に事実を問いただしたりすることは避けます。証拠が失われたり、話した人が不利益を受けたりするおそれがあるためです。
発言の内容を正確に記録し、速やかに内部監査部門長に報告して、社内規程に定めた調査の手順に従います。回答者が組織の不正を知らせたいという意向を示した場合には、社内の内部通報窓口の存在を伝えることも考えられます。内部通報制度は公益通報者保護法と社内規程に基づいて運用されており、通報者を特定させる情報の取扱いには特に慎重さが求められます。不正の兆候の見方は不正リスクと内部監査も参考にしてください。
記録と裏付け:メモを調書に、発言を証拠に
事実と解釈を分けて書く
インタビューの記録で最も大切なのは、回答者が言ったこと(事実としての発言)と、監査人が考えたこと(解釈・評価)を分けて書くことです。「課長は承認を適切に行っている」と書いてしまうと、それが回答者の発言なのか、監査人の評価なのか区別できません。「課長は『すべて私が承認している』と説明した」と書き、監査人の考えは別の欄に「代理承認の有無を権限設定で確認する必要がある」と書きます。
グローバル内部監査基準 14.6 は、一般的な監査調書の例として「実施したインタビュー又はサーベイのサマリー」を挙げ、十分に情報を得た慎重な第三者が同じ結論に至れるよう文書化することを求めています。インタビュー記録も、面談に同席していないレビュー者が読んで内容を理解できる水準で書く必要があります。
記録の記入例
| 項目 | 記入例 |
|---|---|
| 調書番号 | B-2-1 |
| 日時・場所 | 2026 年 10 月 6 日 14:00〜14:40、本社 5 階会議室 |
| 回答者 | 経理部 経理課長(氏名は調書本体に記載) |
| 監査人 | 質問:A、記録:B |
| 目的 | 支払承認の手順・代理承認・金額基準の確認(確認型) |
| 回答の要旨(事実) | 支払は会計システム上で課長が承認する。課長不在時は係長が代理承認できる設定になっている。100 万円以上は部長承認も必要 |
| 提示された資料 | 職務権限規程(2025 年 4 月版)、承認画面のスクリーンショット |
| 監査人の所見(解釈) | 冒頭では「すべて自分が承認」と説明したが、確認の過程で代理承認の運用が判明。代理承認の権限設定と承認ログの突合が必要 |
| 裏付け手続 | 承認ログと課長の休暇記録を突合(B-3 参照) |
| 回答者の確認 | 2026 年 10 月 7 日にメールで内容確認済み(修正なし) |
| 作成・レビュー | 作成 B(10/6)、レビュー 主任 C(10/9) |
24 時間以内に清書し、回答者に確認する
記憶は時間とともに薄れ、自分の解釈と混ざっていきます。インタビューの記録は、当日中、遅くとも 24 時間以内に清書することを原則にすると、記録の品質が安定します。清書した内容のうち、発見事項や結論に関わる部分は、回答者にメールなどで確認してもらい、その記録を残します。監査基準報告書 500 も、口頭の質問への回答を確認するために経営者から書面による陳述を入手する必要があるかどうかを検討することがあると述べています。
録音をした場合も、録音データは記録の補助であり、要旨をまとめた記録を調書として作成します。録音データの保存期間と廃棄の方法は、社内の情報管理規程に従って決めておきます。調書全体の書き方は監査調書の書き方と保管ルールで解説しています。
裏付け:他の手続で発言を確かめる
インタビューで得た説明は、他の手続で裏付けて初めて結論の根拠になります。グローバル内部監査基準 14.1 の考慮事項は、複数の情報源と比較して情報の裏付けを行うことが信頼性を高める方法の一つだとしています。
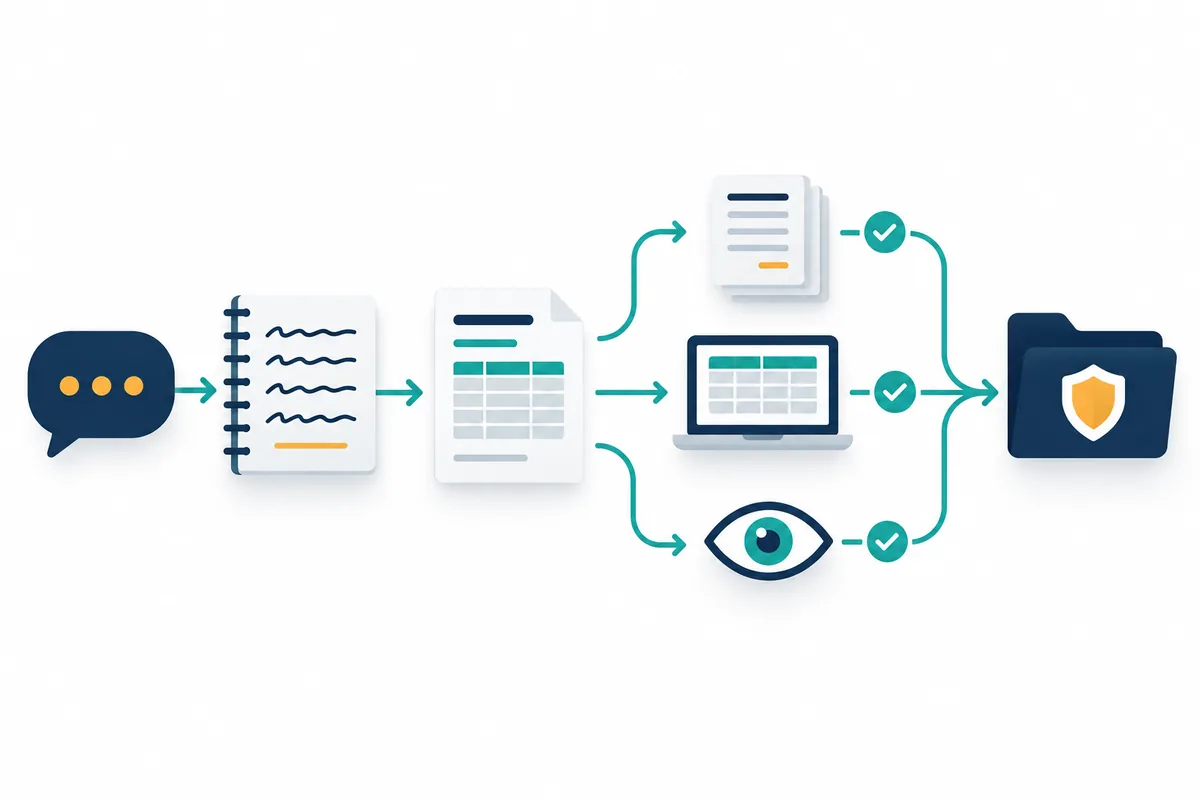
冒頭の例では、「すべて課長が承認している」という説明を、承認ログと課長の出勤記録を突き合わせることで検証できます。その結果、休暇中の承認が係長の代理承認によるものであれば、権限設定と規程の整合性を確認します。課長の ID で承認されていたなら、ID の共有という別の問題が浮かび上がります。インタビューの価値は、こうした検証の出発点を与えてくれることにあります。データを使った全件の突合はデータ分析監査(CAAT)入門で紹介しています。
よくある失敗と対策
失敗 1:質問票を作らずに臨む
その場の思いつきで質問すると、聞き漏らしが生じ、後から追加のインタビューが必要になります。質問票を作り、最後に「確認したい事実」がすべて埋まったかをチェックしてから面談を終えます。
失敗 2:回答をそのまま結論にする
「担当者に確認したところ問題なし」と調書に書く例は、レビューで最もよく指摘される事項の一つです。質問は結論の根拠ではなく、検証の出発点です。質問票の「裏付けの予定」欄に対応する手続を必ず実施します。
失敗 3:記録を後回しにする
複数のインタビューが続くと、記録が数日後になり、誰が何を言ったか曖昧になります。インタビューの間に記録の時間を確保し、日程を詰め込みすぎないようにします。
失敗 4:相手を問い詰める
矛盾に気づくと、つい追及したくなります。しかし、防御的になった回答者からは、それ以上の情報は得られません。矛盾は記録し、追加の証拠で確かめます。
失敗 5:守れない約束をする
「このことは報告書には書きません」「上司には言いません」といった約束は、後で守れなくなることがあります。情報の扱いは、冒頭で正直に説明した範囲にとどめます。
よくある質問
インタビューは録音してもよいですか?
回答者の同意を得たうえで録音することは、記録の正確性を高める方法の一つです。ただし、録音されていると率直に話しにくくなる人もいるため、目的に応じて判断します。録音する場合は、同意の取得方法、保存期間、アクセスできる人を社内ルールで決めておきます。
オンラインでのインタビューで気をつけることは?
画面越しでは表情や雰囲気が読み取りにくく、資料の共有もしにくくなります。事前に資料を送ってもらい、画面共有で実際のシステム画面を見せてもらうと、説明と実態の確認がしやすくなります。初回は対面、2 回目以降はオンライン、という使い分けも考えられます。
経営者や役員へのインタビューはどう進めればよいですか?
時間が限られることが多いため、質問を 3〜5 問に絞り、事前に送付しておきます。経営者には、手順の細部ではなく、リスクの認識、優先事項、懸念している領域を聞くのが効果的です。経営者の意思に関する説明は裏付けが難しい場合があるため、過去の実績や関連する決定の記録と合わせて評価します。
回答者に記録を確認してもらったら、修正を求められました。どうすればよいですか?
事実関係の誤りであれば修正し、修正の経緯を記録します。一方、発言の内容を後から変えたいという申し出の場合は、元の記録を残したまま、回答者の補足説明として追記する方法があります。どちらの場合も、修正前後の記録を調書で追えるようにしておきます。
まとめ
監査インタビューは、書類やデータにはない「なぜ」と「例外」を知るための重要な手続です。しかし、質問だけで結論を出すことはできません。目的を決め、じょうご型で質問を設計し、事実と解釈を分けて記録し、他の証拠で裏付ける。この一連の流れを踏むことで、インタビューは証拠を生む手続になります。
次の一歩として、次回のインタビューで、この記事の質問票の様式に「裏付けの予定」欄を加えてみてください。往査の中での位置づけは往査(実地監査)の進め方、証拠の評価については監査証拠の十分性と適切性で解説しています。
インタビュー技術の研修や監査手続の整備についてのご相談は、お問い合わせからお寄せください。
参考資料
- The Institute of Internal Auditors「グローバル内部監査基準」(日本語版、日本内部監査協会訳)基準 4.3・5.2・13.2・14.1・14.6 https://www.iiajapan.com/leg/iia/info/2024/20240705_global_ia_std.html
- 日本公認会計士協会 監査基準報告書 500「監査証拠」 https://jicpa.or.jp/specialized_field/2-24-500-2-20230112.pdf
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023 年 4 月 7 日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 消費者庁「公益通報者保護法」関連情報(最新の制度内容は消費者庁の公式サイトで確認してください)