月曜の朝 8 時 50 分、地方工場の会議室。内部監査部の 2 人は、前日の夜に到着して準備してきた資料を机に並べます。ところが工場長は「今週は出荷のピークで、担当者は午後しか空かない」と言い、依頼していた在庫の受払表はまだ届いていません。3 日間の往査日程のうち、最初の半日が早くも宙に浮きかけていました。
これは内部監査の現場でよく起きる状況を組み合わせた、架空のモデルケースです。往査(実地監査)は、監査人が対象部署や拠点に出向いて、現物・現場・人を直接確かめる監査の形です。移動費と日数をかけて行うぶん、準備が甘いと「行ったのに確かめられなかった」という結果になりやすく、逆に準備が整っていれば、リモートでは得られない証拠と気づきを持ち帰れます。
この記事では、往査を「事前準備」「開始時」「現場手続」「終了時」の 4 つの段階に分け、グローバル内部監査基準(GIAS)のコミュニケーションに関する要求事項と、現場で使える段取りを対応させて解説します。
この記事の要点
- 往査の価値は、観察・実査など「監査人が直接入手する証拠」を得られることにあり、準備の多くは現地でしかできない手続に時間を残すために行います
- グローバル内部監査基準 13.1 は、目標・範囲・時期の事前コミュニケーション、開始時・進行中・終了時のコミュニケーションを求めています
- 資料依頼は 3〜4 週間前、通知は 4〜6 週間前が一つの目安で、事前に分析できる資料は往査前に済ませておきます
- 発見事項は毎日の終わりに担当者と事実確認し、講評会(終了時のコミュニケーション)では「新しい話」を出さないのが原則です
往査とは何か:リモート監査の時代になぜ現地へ行くのか
往査の定義と位置づけ
往査は、監査人が監査対象の部署・工場・店舗・子会社などに出向き、現地で手続を実施することを指す実務上の言葉です。基準に定義された用語ではありませんが、日本の内部監査部門では「往査」「実地監査」「臨店監査」などの呼び方で広く使われています。対になる言葉が、資料の送付やオンライン会議、システムへの直接アクセスで行う「書面監査」「リモート監査」です。
新型コロナウイルス感染症の流行期に、多くの企業でリモート監査が急速に広がりました。書類の電子化とクラウドの普及で、いまでは多くの手続がリモートでも実施できます。それでも往査がなくならないのは、リモートでは原理的に得にくい証拠があるからです。
往査でしか得にくい証拠
日本公認会計士協会の監査基準報告書 500「監査証拠」は、証拠の証明力に関する一般的な傾向として、監査人が直接入手した証拠は、質問のように間接的に入手した証拠より証明力が強いと説明しています。内部統制の運用を観察で確かめる場合と、担当者に「実施しています」と答えてもらう場合の差です。
現地では、倉庫の在庫や金庫の現金を実際に数える実査、業務の流れを目で追う観察、帳票の原本の閲覧ができます。さらに、施錠されていない書庫、共有されているパスワードのメモ、掲示されていない規程といった、依頼リストに載らない「現場の状態」も目に入ります。グローバル内部監査基準 14.1 でも、情報収集の手続の例として、プロセスの直接観察や物理的証拠の検査が挙げられています。
一方で、観察には限界もあります。監査基準報告書 500 は、観察で得られる証拠は観察した時点に限られ、また観察されていること自体がプロセスの実施に影響することがあると述べています。往査の日だけ丁寧に運用される統制は珍しくありません。往査で見たものは、期間を通じた記録の検証と組み合わせて初めて強い証拠になる、という前提で計画することが大切です。
往査とリモートの使い分け
往査とリモート監査は、どちらかを選ぶものではなく、手続ごとに振り分けるものです。子会社や海外拠点の設計については子会社・海外拠点の内部監査で詳しく扱っていますが、基本の考え方は次の表のとおりです。
| 手続の種類 | 往査が向く | リモートで足りることが多い |
|---|---|---|
| 実査(現金・在庫・固定資産) | ◎ 現物の確認が本質 | △ ライブ映像は代替手段にとどまる |
| 業務の観察 | ◎ 流れと環境を同時に見られる | △ 見せたいものだけ映る |
| 帳票・記録の閲覧 | ○ 原本・保管状態も確認できる | ◎ 電子データならむしろ効率的 |
| データ分析 | △ 現地でやる必要は薄い | ◎ 往査前に済ませる |
| 経営者・責任者へのインタビュー | ◎ 関係構築と表情・雰囲気 | ○ 2 回目以降はオンラインでも可 |
表から分かるのは、「データと電子記録は往査前に、現物と人は現地で」という分担です。往査の日数は限られているので、現地でしかできないことに時間を集中させる設計が、そのまま往査の品質になります。
往査の全体像:8 週間前から報告書発行まで
基準が求めるコミュニケーションの流れ
グローバル内部監査基準の基準 13.1「個々の内部監査業務におけるコミュニケーション」は、内部監査人が業務の目標・範囲・時期について経営管理者とコミュニケーションをとり、変更があれば適時に伝えることを要求しています。実施に当たって考慮すべき事項では、コミュニケーションを「開始時」「進行中」「終了時」「最終的」に分けて説明しています。
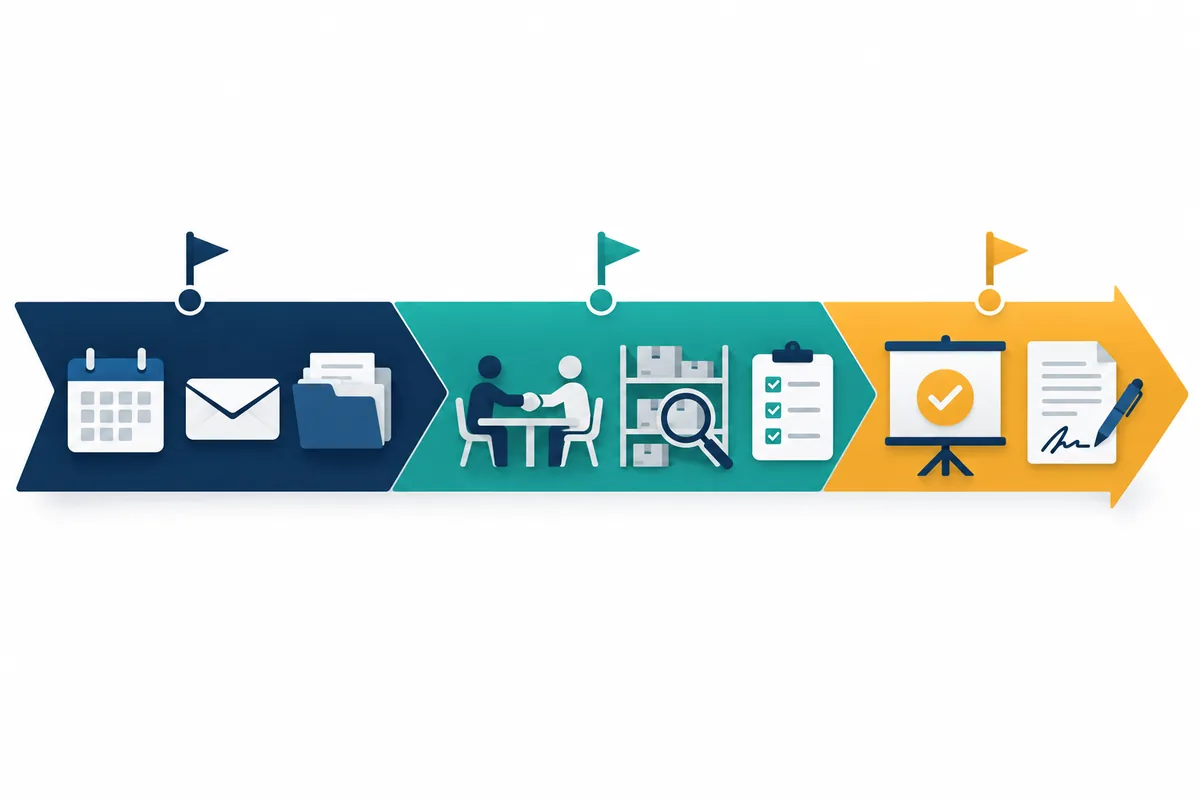
具体的には、事前通知でレビューの理由と開始時期・期間を知らせること、オープニング・ミーティングで目標と範囲を確認すること、進行中は直ちに注意を要する情報や進捗を伝えること、終了時のコミュニケーション(イグジット・コンファレンス)で結果を最終化し意見の相違を話し合うことが挙げられています。往査の段取りは、この流れをそのまま時間軸に落としたものと考えると整理しやすくなります。
スケジュールの記入例
下の表は、3 日間の往査を想定したスケジュールの記入例です。週数は一つの目安で、拠点の繁忙期や距離、監査の種類によって調整してください。
| 時期 | 作業 | 主担当 | 成果物 |
|---|---|---|---|
| 8 週前 | 予備調査(前回報告書・改善状況・組織図・KPI の確認) | 監査チーム | 予備調査メモ |
| 6 週前 | 監査実施通知の発行、日程の仮押さえ | 監査責任者 | 監査実施通知書 |
| 4 週前 | 資料依頼リストの送付、個別監査計画・監査プログラムの確定 | 監査チーム | 資料依頼リスト、監査プログラム |
| 2 週前 | 受領資料の分析、サンプル抽出、インタビュー質問票の作成 | 監査チーム | 分析調書、質問票 |
| 1 週前 | 日程表の確定、移動・会議室・同席者の最終確認 | 監査チーム・受査部署 | 往査日程表 |
| 1 日目 | オープニング・ミーティング、責任者インタビュー、現場観察 | 全員 | 会議記録 |
| 2 日目 | 実査・閲覧・担当者インタビュー、日次の事実確認 | 全員 | テスト調書 |
| 3 日目 | 残手続、発見事項の整理、講評会 | 全員 | 講評会資料 |
| 帰任後 2 週以内 | 報告書ドラフト、経営管理者の回答受領 | 監査責任者 | 報告書ドラフト |
| 4 週以内 | 報告書発行、改善計画の登録 | 監査責任者 | 監査報告書 |
監査プログラムの作り方は個別監査計画と監査プログラムの設計、通知書の様式は監査実施通知書と往査スケジュールのテンプレートで紹介しています。
事前準備:往査の成否の 7 割はここで決まる
予備調査で「見に行くもの」を絞る
予備調査は、往査で何を重点的に確かめるかを決める作業です。前回の監査報告書と改善措置の完了状況、組織図と人員の変化、売上・在庫・経費などの推移、システムや業務の変更、内部通報や事故の情報などを確認します。グローバル内部監査基準 13.2 は、関連するリスクを評価するために、レビューの対象となる活動を理解することを求めています。
予備調査の段階で、数字の推移に違和感があれば、それが往査の重点になります。たとえば在庫回転日数が前年より大きく延びていれば、滞留在庫の管理や評価の手続に時間を割く、という判断ができます。「毎回同じ手続を同じ量だけ」行う往査は、リスクが変わっても重点が変わらないため、形骸化しやすくなります。
資料依頼は「いつ・何を・どの形式で」まで書く
資料依頼の失敗の多くは、依頼内容のあいまいさから生まれます。「在庫関係の資料一式」と書けば、受査部署は何を出せばよいか迷い、監査人は必要なものが届かず、双方の時間が失われます。依頼は、資料名・対象期間・形式(原本・PDF・CSV など)・提出期限・提出方法までを 1 行ずつ特定します。
特にデータは、往査前に受け取って分析しておくと、現地での時間を大きく節約できます。取引一覧や受払データを事前に分析し、異常値や例外を抽出しておけば、現地ではその理由を聞き、原本を見るだけで済みます。依頼リストの管理方法は資料依頼リストのテンプレートで詳しく紹介しています。
事前準備チェックリスト
| # | 確認項目 | 確認 |
|---|---|---|
| 1 | 前回の監査報告書と改善措置の完了状況を確認した | □ |
| 2 | 予備調査の結果から重点領域と手続を監査プログラムに反映した | □ |
| 3 | 監査実施通知を経営管理者に発行し、目標・範囲・時期を伝えた | □ |
| 4 | 資料依頼リストに資料名・期間・形式・期限を明記した | □ |
| 5 | 事前に分析できるデータは受領・分析し、確認事項を抽出した | □ |
| 6 | 実査の対象・日時・立会者を受査部署と合意した(抜き打ちの場合を除く) | □ |
| 7 | インタビュー対象者と時間枠を確保した | □ |
| 8 | 撮影・持ち出し・データ持ち帰りのルールを確認した | □ |
| 9 | 繁忙期・棚卸・決算などの行事と重ならないことを確認した | □ |
| 10 | 独立性・利益相反(元所属部署など)の有無を確認した | □ |
8 番の撮影や持ち出しのルールは見落とされがちです。工場や研究所では、写真撮影が情報管理上禁止されている区域があります。証拠として写真が必要になりそうな場合は、事前に許可の範囲を確認しておきます。
抜き打ちか、予告か
現金や在庫の実査では、予告すると事前に帳尻を合わせられてしまうおそれがあるため、抜き打ちで行うことがあります。一方、グローバル内部監査基準 13.1 の考慮事項は、通常は事前通知を行うべきとしつつ、通知のタイミングと種類は内部監査部門長が定めた方針に従うべきとしています。つまり、抜き打ちを行う場合も、その判断基準を内部監査の手法(マニュアル)に定めておくことが求められます。実務では、往査自体は予告し、実査の日時だけを当日に伝える方法もよく使われます。
オープニング・ミーティング:最初の 30 分で決まること
目的は「合意」と「期待値のすり合わせ」
オープニング・ミーティング(エントランス・ミーティング)は、往査初日の最初に、受査部署の責任者と関係者に対して監査の目的・範囲・日程を説明する場です。グローバル内部監査基準 13.1 の考慮事項では、この話し合いを通じて経営管理者が目標・範囲・時期を理解し支持していることを確認し、コミュニケーションの頻度や最終報告の受け手などの期待事項を設定できるとしています。また、この議論を調書に文書化すべきとしています。
短い会議ですが、ここで合意しておかないと、講評会で「その範囲は聞いていない」「その資料が必要だとは知らなかった」という争いになりがちです。逆に、受査部署が気にしている点(「最近担当者が入れ替わった」「システムを移行したばかり」など)をこの場で聞き出せると、手続の重点を調整する材料になります。
議事次第の記入例
| 順 | 議題 | 時間 | ポイント |
|---|---|---|---|
| 1 | 出席者の紹介 | 3 分 | 監査チームの役割分担を伝える |
| 2 | 監査の目的・範囲・対象期間 | 7 分 | 通知書の内容を口頭で再確認する |
| 3 | 日程と各日の予定 | 5 分 | インタビューと実査の時間枠を確認する |
| 4 | 未提出資料の確認 | 5 分 | 提出見込み時刻と担当者を決める |
| 5 | 受査部署からの説明・懸念事項 | 7 分 | 最近の変化、監査に期待すること |
| 6 | 連絡方法と講評会の日時・出席者 | 3 分 | 日次の確認の時間帯も決める |
冒頭のモデルケースのように、担当者が午後しか空かない事情が出てきた場合も、この場で日程を組み直せば手続の漏れを防げます。予定変更は議事メモに残し、変更後の日程表を当日中に共有します。
現場での手続:観察・実査・閲覧・質問を組み合わせる
1 つの手続では結論が出ない理由
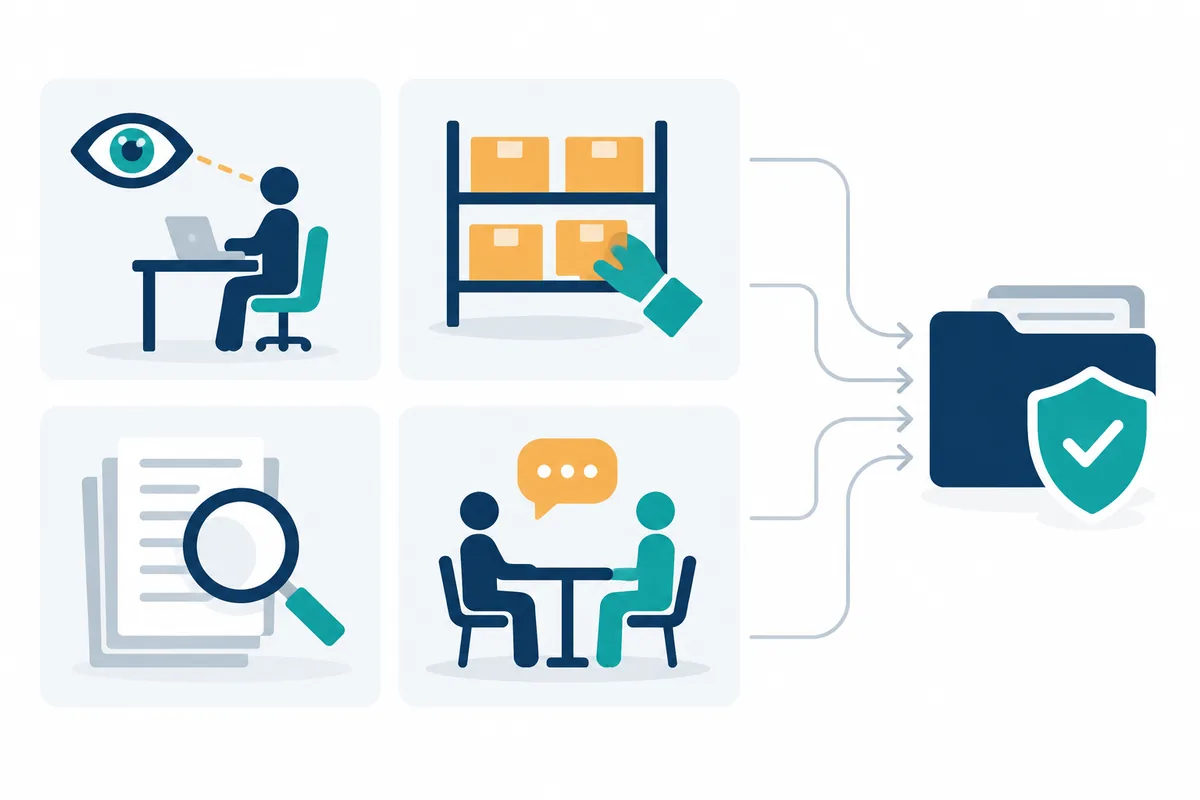
現場での手続は、観察・実査・閲覧・質問などを組み合わせて行います。監査基準報告書 500 は、質問は重要な証拠を提供することがあるものの、通常、質問のみでは内部統制の運用状況の有効性について十分な証拠を提供しないと述べています。金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」も、運用状況の評価について、関連文書の閲覧、担当者への質問、業務の観察、実施記録の検証などを組み合わせる形で説明しています。
たとえば「出荷前に出荷指示書と現品を照合している」という統制を確かめる場合、担当者に聞き(質問)、実際の照合作業を見て(観察)、過去の照合済みの指示書を抽出して押印や記録を確かめる(閲覧)、という 3 つを組み合わせます。質問と観察だけでは往査の日のことしか分からず、閲覧だけでは形式的な押印かどうか分かりません。
手続別の留意点
| 手続 | 得られる証拠 | 現場での留意点 |
|---|---|---|
| 観察 | 業務が実施されている状態 | 観察時点に限られる。日時・場所・対象者を記録する |
| 実査 | 資産の実在 | 所有権や評価までは示さない。立会者の署名を得る |
| 閲覧 | 記録・承認の痕跡 | 原本か写しかを記録する。母集団の網羅性を確かめる |
| 再実施 | 統制が正しく機能するか | 監査人自身が同じ手順で照合・計算する |
| 質問 | 手順の理解・例外の有無 | 他の手続で裏付ける。回答者と日時を記録する |
実査では、監査人が数えた数量と帳簿数量の差異をその場で担当者と確認し、差異の説明を記録しておくことが大切です。後日確認しようとしても、現物は動いてしまいます。監査証拠の性質と信頼性の判断については、監査証拠の十分性と適切性で詳しく解説しています。
「依頼リストにない気づき」を拾う
現地では、手続の対象外でも気になることが目に入ります。鍵が挿さったままのキャビネット、付箋に書かれたパスワード、誰も見ていない監視カメラのモニター、といったものです。こうした気づきは、その場でメモと(許可の範囲で)写真に残し、日次の振り返りで扱うかどうかを判断します。重要なものは監査プログラムの追加手続として承認を得たうえで扱い、範囲外の小さな事項は口頭で伝えるにとどめる、といった線引きを事前に決めておくと、判断がぶれません。
日次の振り返りと事実確認:講評会で揉めないために
毎日の終わりに「事実」だけを確認する
往査中は、毎日の終わりに 15〜30 分、監査チーム内の振り返りと受査部署との事実確認の時間をとります。グローバル内部監査基準 13.1 の考慮事項は、進行中のコミュニケーションが、直ちに注意を要する情報の伝達と、誤解や相違の識別・解決に役立つとしています。
ここで確認するのは、評価ではなく事実です。「サンプル 25 件のうち 3 件で承認印がなかった。この 3 件で合っているか」「その理由として何が考えられるか」を確認し、評価(重要度や報告書への記載)は持ち帰って判断します。この日に事実が確定していれば、講評会では評価と改善策の議論に集中できます。
日次振り返りシートの記入例
| 日付 | 事象(事実) | 根拠資料 | 受査部署の確認者 | 説明・反論 | 次のアクション |
|---|---|---|---|---|---|
| 10/6 | 出荷指示書 25 件中 3 件で出荷前照合の記録なし | 出荷指示書 No.118・142・203 | 出荷課長 | 繁忙日で記録を省略した可能性 | 当該日の出荷記録を追加閲覧 |
| 10/6 | 倉庫 B の施錠記録が 9 月分なし | 施錠点検表 | 倉庫主任 | 点検表の様式変更で未記入 | 様式変更の経緯を確認 |
| 10/7 | 滞留在庫 12 品目の評価減が未検討 | 在庫年齢表、評価会議議事録 | 管理課長 | 年度末にまとめて検討予定 | 規程上の検討時期を確認 |
「受査部署の確認者」欄を設けるのがポイントです。後から「聞いていない」と言われないよう、誰に事実を確認したかを残します。詳細な調書の書き方は監査調書の書き方と保管ルールを参考にしてください。
講評会(終了時のコミュニケーション)の進め方
講評会の目的と基準上の位置づけ
講評会は、往査の最終日または帰任後の早い時期に、受査部署の責任者に監査結果を口頭で伝える場です。グローバル内部監査基準 13.1 の考慮事項では、終了時のコミュニケーション(イグジット・コンファレンス)は、最終的なコミュニケーション(報告書)を発する前に結果を最終化し、意見の相違について合意を目指して話し合う機会とされています。
同じ基準 13.1 の要求事項は、業務終了時に結果について合意できない場合、相互理解に達するよう努め、それでも理解が得られない場合には、正当な理由がない限り結果を変更する義務を負わないとしています。そのうえで、両当事者が立場を表明できるよう、確立された手法に従うことを求めています。講評会は「合意を取り付ける場」であると同時に、「合意できない点を記録する場」でもあるのです。
議事次第と進め方のコツ
| 順 | 議題 | ポイント |
|---|---|---|
| 1 | 往査への協力への謝意 | 形式ではなく、具体的に助かった点を伝える |
| 2 | 監査の範囲と実施した手続の要約 | 何を見て、何を見ていないかを明確にする |
| 3 | 良好だった点 | 根拠のある事実として伝える |
| 4 | 発見事項(重要度の高い順) | 事実・基準・原因・影響の順に説明する |
| 5 | 改善の方向性と経営管理者の考え | 期限と責任者の見込みを聞く |
| 6 | 今後の日程 | 報告書ドラフトと回答の期限を伝える |
講評会の原則は、「新しい話を出さない」ことです。日次の確認で事実が共有されていれば、講評会で受査部署が初めて聞く発見事項はないはずです。ここで初出の指摘をすると、事実関係の議論に時間をとられ、改善策の話まで進めなくなります。
発見事項の伝え方は、内部監査報告書の書き方で扱う 5 要素(事実・基準・原因・影響・提言)の順が基本です。原因を個人の不注意に帰するのではなく、仕組みの問題として伝えると、改善策の議論が建設的になります。
講評会の後にすること
講評会の内容は、出席者・日時・説明した発見事項・受査部署の意見・合意事項と相違点を記録し、調書に綴じます。受査部署が改善措置の計画を検討中の場合でも、グローバル内部監査基準 13.1 の考慮事項が述べるように、考えを議論し、実施時期の見込みや責任者を確認しておくことができます。報告書の発行後は、発見事項フォローアップの運用に沿って改善状況を追跡します。
よくある失敗と対策
失敗 1:資料が揃わないまま出発する
依頼資料の半分が現地で初めて渡される、という往査は珍しくありません。その結果、初日を資料の読み込みに費やし、観察や実査の時間が削られます。対策は、提出期限を往査の 1〜2 週間前に設定し、期限の 3 日前に未提出分を督促することです。未提出が多い場合は、日程の延期も選択肢に入れます。
失敗 2:現地で「全部見よう」とする
限られた日数で全業務を見ようとすると、どの手続も浅くなります。予備調査で重点を絞り、重点外の領域は書面確認やデータ分析に回します。監査プログラムに「往査で実施する手続」と「往査前後に実施する手続」の欄を分けておくと、時間配分が見えやすくなります。
失敗 3:講評会で初めて発見事項を伝える
前述のとおり、講評会での初出は揉める原因の筆頭です。日次の事実確認を省略しないこと、夜に整理した内容を翌朝に確認すること、の 2 点を徹底します。
失敗 4:往査の日だけ見て結論を出す
往査の日に統制が実施されていたことは、期間を通じて実施されていたことを意味しません。観察の結果は、対象期間の記録の閲覧やサンプルテストと組み合わせて結論を出します。
失敗 5:現地での約束を記録しない
「その資料は来週送ります」「その点は本社に確認します」といった口頭の約束は、帰任後に忘れられがちです。日次振り返りシートの「次のアクション」欄に、誰がいつまでに何をするかを残します。
よくある質問
往査は何人で行くのが適切ですか?
対象の規模と手続の量によりますが、2 名以上を推奨します。インタビューで質問役と記録役を分けられること、実査で数える人と確認する人を分けられること、1 名の判断に偏らないことが理由です。少人数の部門で 1 名しか出せない場合は、インタビューを録音する(相手の同意を得る)などの工夫で補います。
往査の頻度はどう決めればよいですか?
拠点ごとのリスク評価に基づいて決めるのが基本です。売上規模、現金や在庫の取扱い、前回の指摘の有無、組織の変化などで拠点を評価し、高リスクの拠点は毎年、低リスクの拠点は数年に 1 回とリモート監査の組み合わせ、といった設計が考えられます。考え方はリスクベース内部監査の始め方も参考にしてください。
講評会で受査部署が指摘に反論してきたらどうしますか?
まず反論の根拠を聞き、事実誤認があれば調書と照らして修正します。事実は正しいが評価が異なる場合は、基準(規程・マニュアル)に照らした判断根拠を説明します。それでも合意できない点は、受査部署の意見として記録し、報告書に両者の立場が分かる形で記載する方法があります。最終的な判断は内部監査部門の責任で行います。
往査で不正の兆候を見つけたら、その場で追及すべきですか?
その場での追及は避け、事実の記録と証拠の保全にとどめるのが一般的です。関係者に警戒されると証拠が失われるおそれがあるためです。速やかに内部監査部門長に報告し、社内規程に定めた調査の手順(法務部門や調査委員会への連携など)に従います。
まとめ
往査は、現地でしか得られない証拠と気づきを持ち帰るための監査手法です。その価値を引き出せるかどうかは、事前準備で「現地でしかできないこと」に時間を残せるか、開始時・進行中・終了時のコミュニケーションで事実を共有できるかにかかっています。
次の一歩として、直近の往査について、この記事のスケジュール表と事前準備チェックリストを自部門の様式に置き換えてみてください。インタビューの進め方は監査インタビューの技術、発見事項の評価は指摘事項の重要度評価で解説しています。
往査の手順整備や監査マニュアルの見直しについてのご相談は、お問い合わせからお寄せください。
参考資料
- The Institute of Internal Auditors「グローバル内部監査基準」(日本語版、日本内部監査協会訳)基準 13.1・13.2・14.1 https://www.iiajapan.com/leg/iia/info/2024/20240705_global_ia_std.html
- 日本公認会計士協会 監査基準報告書 500「監査証拠」 https://jicpa.or.jp/specialized_field/2-24-500-2-20230112.pdf
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023 年 4 月 7 日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- ISO 19011「マネジメントシステム監査のための指針」(最新版は ISO の公式サイトで確認してください)