品質評価のために招かれた外部のレビュアーが、昨年度の購買業務監査の調書を開きました。テストの明細には20行の発注番号が並び、各行に赤いチェックマークが付いています。結論欄には「問題なし」の一言。レビュアーは3つの質問をメモしました。20件はどのように選んだのか。チェックマークは何を確かめた印なのか。そして、明細の12行目にある「承認日が発注日の翌日」という手書きの注記は、なぜ結論に反映されていないのか。
担当者はすでに別の部署に異動していました。残された調書から答えを組み立てることはできず、品質評価の報告書には「調書から手続の再実施と結論の根拠を確認できない」という指摘が残りました(本記事の事例はすべて架空のモデルケースです)。
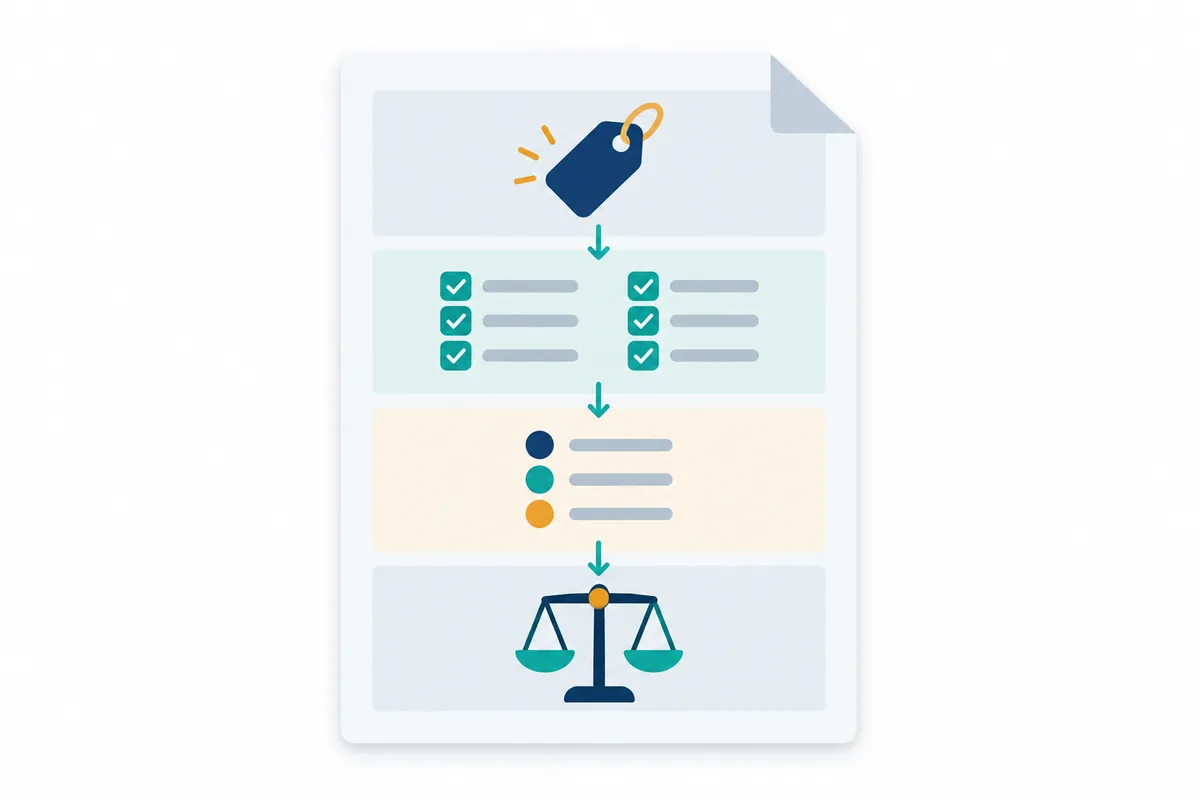
監査調書は、書いた本人がいなくなっても、手続と結論を説明し続ける記録です。本記事では、テスト調書を「ヘッダー部」「テスト明細」「ティックマーク凡例」「結論欄」の4部で構成するテンプレートと、購買プロセスの承認テストの記入例、例外が出たときの書き方を紹介します。調書全体の体系や保管ルールは監査調書の書き方と保管ルールで解説しているので、本記事は1枚のテスト調書をどう作るかに絞ります。
この記事の要点
- テスト調書は「ヘッダー部(目的・母集団・抽出方法)」「テスト明細」「ティックマーク凡例」「結論欄」の4部構成にすると、第三者が手続を再実施できる形になります
- グローバル内部監査基準14.6は、十分な情報を持つ慎重な内部監査人などが作業を再実施し、同じ結果を導けるように文書化することを求めています
- 結論欄は「実施した手続」「結果」「例外の評価」「結論」「発見事項への参照」の順に書き、「問題なし」の一言で済ませないことが大切です
- 例外が1件でも出たら、原因、単発か体系的か、追加手続の要否を書き、結論にどう影響したかを説明します
- 実施者・レビュー者・日付の欄は、基準が求めるレビューと承認の証拠そのものです
テスト調書とは:なぜ「再実施できる形」が求められるのか
基準14.6の要求
内部監査人協会(IIA)の「グローバル内部監査基準」(2025年1月9日発効)の基準14.6「個々の内部監査業務の文書化」は、内部監査人に、業務の結果を裏付ける情報と証拠を文書化することを求めています。その水準として示されているのが、十分な情報を持ち慎重な内部監査人、または同様の知識と能力を持つ人が、作業を再実施して同じ結果を導けることです。
冒頭の場面の調書が指摘を受けたのは、この「再実施可能性」を満たしていなかったからです。20件の選び方が書かれていなければ、レビュアーは同じ20件を選べません。チェックマークの意味が書かれていなければ、何を確かめたかが分かりません。結論の根拠が書かれていなければ、同じ結論に至れるかを判断できません。
基準が例示する調書の基本形
基準14.6の実施上の考慮事項は、調書の基本的な形式として、次の項目を例示しています。
| 基準14.6が例示する項目 | 本テンプレートでの記入場所 |
|---|---|
| 索引番号または参照番号 | ヘッダー部「調書番号」 |
| 対象の活動を示す表題 | ヘッダー部「表題」 |
| 業務の日付または期間 | ヘッダー部「対象期間」「実施日」 |
| 実施した作業の範囲 | ヘッダー部「範囲」 |
| データを入手し分析する目的 | ヘッダー部「目的」 |
| 調書で扱うデータの出所 | ヘッダー部「母集団の出所」 |
| 評価した母集団の説明(サンプル数と抽出方法を含む) | ヘッダー部「母集団」「抽出方法」 |
| 作業を実施した内部監査人の氏名 | ヘッダー部「実施者」 |
| レビューノートとレビューした内部監査人の氏名 | 末尾「レビュー欄」 |
この表のとおり、テンプレートのヘッダー部は、基準が例示する項目をほぼそのまま並べたものです。様式にあらかじめ欄を作っておけば、記入漏れは「空欄」として目に見えるようになります。
監督者が確かめること
基準12.3「個々の業務の実施の監督と改善」は、内部監査部門長または監督者が、調書が発見事項・結論・提言を十分に裏付けていることを確かめるよう求めています。基準14.6も、内部監査人と監督者が文書を正確性・関連性・網羅性の観点からレビューし、内部監査部門長がレビューして承認することを求めています。テスト調書の末尾にレビュー欄を設けるのは、このレビューと承認の証拠を残すためです。
いつ使うか・誰が記入するか
使う場面
テスト調書は、監査プログラムの手続1つにつき1枚(または1ファイル)を作るのが基本です。手続がサンプルテストであっても、データの全件分析であっても、観察や閲覧であっても、同じ4部構成で書けます。
| 段階 | 調書で行うこと | 記入者 |
|---|---|---|
| テスト前 | ヘッダー部の目的・母集団・抽出方法を記入し、サンプルを抽出する | 担当監査人 |
| テスト中 | 明細にサンプルごとの確認結果とティックマークを記入する | 担当監査人 |
| テスト後 | 例外を評価し、結論欄を記入する | 担当監査人 |
| レビュー | レビューノートを付け、回答を確認して承認する | 監督者、内部監査部門長 |
ヘッダー部はテストの前に書く
ヘッダー部の「目的」「母集団」「抽出方法」は、テストを始める前に書きます。後から書くと、実際に選んだサンプルに合わせて抽出方法を説明することになりかねません。基準13.6の実施上の考慮事項も、サンプリングを用いる場合は、監査プログラムにサンプリングの方法、母集団、サンプル数、結果を母集団に推定できるかを含めるべきとしています。監査プログラムの書き方は【テンプレート】監査プログラム(監査手続書)で紹介しています。
テンプレート本体①:ヘッダー部
| 項目 | 記入内容 |
|---|---|
| 調書番号 | 例:D-03(テスト区分の3枚目) |
| 表題 | 例:発注承認のテスト |
| 監査名・手続番号 | 監査名と、監査プログラムの手続番号 |
| 目的 | この手続で何を確かめるか(1〜2文) |
| 対象のリスクと統制 | リスク番号、統制の内容、統制の実施者と頻度 |
| 範囲・対象期間 | 対象の部門・拠点、期間 |
| 母集団の出所 | データ名、提出元、受領日、資料依頼番号 |
| 母集団の網羅性の確認 | 件数・金額合計と照合した資料、照合結果 |
| 母集団 | 件数、金額合計 |
| 抽出方法・サンプル数 | 無作為/系統/金額基準/全件など、件数と根拠 |
| 判断基準 | 何を満たせば「適合」とするか |
| 実施者・実施日 | 氏名、日付 |
「母集団の網羅性の確認」の欄を独立させる理由
ヘッダー部の中で最も書き漏れが多いのが、母集団の網羅性の確認です。受け取った発注データが期中の発注をすべて含んでいなければ、どれほど丁寧にサンプルを確かめても、結論は母集団全体に及びません。基準14.1は、情報の信頼性について、効果的な統制を持つシステムから入手した場合に強化されるとしています。データの件数と金額を会計帳簿や別の管理資料と照合した記録は、この信頼性を示す根拠になります。独立した欄にしておくと、照合を忘れた場合に空欄として目立ちます。証拠の信頼性の考え方は監査証拠の十分性と適切性で詳しく扱っています。
抽出方法とサンプル数の根拠
抽出方法の欄には、方法だけでなく、再実施できるだけの情報を書きます。無作為抽出なら使ったツールと乱数の設定、系統抽出なら開始点と間隔です。サンプル数は、部門の方法論で定めた件数表や、統計的な計算の根拠を書きます。統制の頻度に応じたサンプル数の考え方は内部監査のサンプル数はなぜ25件なのかで、計算は内部監査サンプル数計算機で確かめられます。
テンプレート本体②:テスト明細とティックマーク凡例
テスト明細の列
| 列 | 記入内容 |
|---|---|
| No. | 1〜サンプル数 |
| 取引の識別情報 | 伝票番号、発注番号、日付、金額など、同じ取引を特定できる情報 |
| 確認項目ごとの結果 | 属性A、属性B…の列を分け、ティックマークで記入 |
| 証拠の参照 | 閲覧した証憑のファイル名やページ、画面の保存先 |
| 例外 | 例外の有無と内容(例外番号X-1、X-2…) |
| 備考 | 補足事項(代理承認の規程上の根拠など) |
確認項目は「承認がある」の1列にまとめず、「承認者が規程上の権限者である」「承認日が発注日以前である」のように、判断基準の要素ごとに列を分けます。列を分けると、どの要素で例外になったかが明細から読み取れます。
ティックマーク凡例
| 記号 | 意味 |
|---|---|
| ✓ | 承認記録を閲覧し、承認者が職務権限規程の金額区分どおりであることを確かめた |
| ◎ | 承認日時が発注日時以前であることを確かめた |
| △ | 代理承認。規程上の代理権限を確かめた(備考に根拠を記載) |
| × | 例外。例外番号を付し、例外の評価欄に記載 |
| N/A | 該当なし(理由を備考に記載) |
凡例は、記号と「何をどう確かめたか」をセットで書きます。「✓=確認済み」では、何を確認したかが分かりません。冒頭の場面で問題になったのは、まさにこの点でした。
テンプレート本体③:結論欄
結論欄の5つの要素
| 要素 | 書くこと |
|---|---|
| 実施した手続 | 母集団、サンプル数、抽出方法、確認した属性を1〜2文で |
| 結果 | 例外の件数と内容(「20件中1件」) |
| 例外の評価 | 原因、単発か体系的か、追加手続の内容と結果 |
| 結論 | 判断基準に照らして、統制が有効に運用されていたか |
| 発見事項への参照 | 発見事項番号、報告書案の該当箇所 |
結論の書き方の型
結論は、判断基準と結果を対応させて書きます。「問題なし」ではなく、「発注承認の統制は、対象期間において判断基準どおりに運用されていた」のように、何が、いつ、どの基準に照らして有効だったかを書きます。基準14.5は、アシュアランス業務の結論に、プロセスが有効な場合にもその旨を含めることを求めています。個々のテスト調書の結論は、その業務全体の結論を組み立てる部品になります。
有効と言えない場合の結論にも型があります。「例外が1件あり、原因が個別の事務ミスにとどまらないため、統制は有効に運用されていたとは言えない。発見事項E-01として報告する」のように、結論とその理由、次の行き先を書きます。
記入例:発注承認テスト(購買業務監査)
架空の会社の購買業務監査で、監査プログラムの手続P-01(発注承認の閲覧・照合)を実施した調書の記入例です。
ヘッダー部
| 項目 | 記入例 |
|---|---|
| 調書番号・表題 | D-03 発注承認のテスト |
| 手続番号 | P-01 |
| 目的 | 発注が職務権限規程の金額区分に従い、発注日以前に承認されていることを確かめる |
| 対象のリスクと統制 | R-1 無承認の発注/購買システム上で、金額区分に応じた承認者が発注を承認する(取引ごと) |
| 範囲・対象期間 | 国内全拠点/2025年10月1日〜2026年9月30日 |
| 母集団の出所 | 購買システムの発注データ(資料依頼R-003、2026年11月4日受領) |
| 母集団の網羅性の確認 | 件数と金額合計を購買部の月次発注集計表と照合し一致(D-03-1) |
| 母集団 | 8,412件、金額合計は照合表のとおり |
| 抽出方法・サンプル数 | 表計算ソフトの乱数による無作為抽出、20件(部門方法論の件数表による。乱数列はD-03-2に保存) |
| 判断基準 | 規程の区分どおりの承認者が、発注日以前に承認している |
| 実施者・実施日 | 監査太郎、2026年11月10日 |
テスト明細(抜粋)
| No. | 発注番号 | 発注日 | 金額区分 | 承認者の権限 | 承認日 | 証拠 | 例外 |
|---|---|---|---|---|---|---|---|
| 1 | PO-10231 | 2025/10/08 | 100万円未満 | ✓ | ◎ | D-03-3 p.1 | — |
| 2 | PO-10877 | 2025/11/14 | 100万円未満 | △ | ◎ | D-03-3 p.2 | — |
| … | … | … | … | … | … | … | … |
| 12 | PO-13560 | 2026/03/27 | 500万円以上 | ✓ | × | D-03-3 p.12 | X-1 |
| … | … | … | … | … | … | … | … |
| 20 | PO-18104 | 2026/09/18 | 100万円以上500万円未満 | ✓ | ◎ | D-03-3 p.20 | — |
No.2の「△」は、承認者が不在の期間の代理承認で、備考に職務権限規程の代理規定の条番号を記載しています。No.12の「×」は、承認日が発注日の翌日だった例外です。
結論欄
- 実施した手続:発注データ8,412件(網羅性はD-03-1で確認)から無作為に20件を抽出し、承認者の権限と承認日を職務権限規程と照合した
- 結果:20件中1件(No.12)で、承認日が発注日の翌日だった
- 例外の評価:購買担当者への質問と承認履歴の閲覧により、期末の駆け込み発注で承認前に取引先へ発注書を送付したことを確認した(B-04)。同様の事象の有無を確かめるため、発注データ全件について承認日時が発注日時より後の取引を抽出したところ17件あり、うち14件が期末月の3月に集中していた(D-03-4)
- 結論:承認前発注が期末月に繰り返し発生しており、単発の事務ミスとは言えないため、発注承認の統制は対象期間において有効に運用されていたとは言えない
- 発見事項への参照:E-01(重要度「中」の案)、報告書案 3.1
この例では、1件の例外をきっかけに全件の抽出という追加手続を行い、例外が体系的なものかどうかを確かめています。例外の件数だけを数えて結論を出すのではなく、原因と広がりを確かめたうえで結論を書くのがポイントです。J-SOXの運用評価での例外の扱いは運用状況評価(運用テスト)の手順も参照してください。
例外が出たときの書き方
サンプルテストで1件の例外が持つ意味
無作為抽出のサンプルテストで例外が1件出た場合、それは「たまたま1件」とは限りません。サンプルは母集団の一部にすぎないため、サンプルに1件あれば、母集団にはより多くの例外がある可能性があります。統計的な前提を置いたサンプル数の設計では、逸脱ゼロを前提に件数を決めていることが多く、1件でも逸脱が出ると、当初想定した水準で有効と結論する根拠は弱くなります。
このため例外の評価欄では、例外の原因を確かめ、単発か体系的かを判断し、必要に応じてサンプルの追加や全件分析を行います。どの対応を選んだか、その結果どうだったかを書いておけば、レビュアーは結論の妥当性を判断できます。
例外の評価欄の項目
| 項目 | 記入内容 |
|---|---|
| 例外番号・対象 | X-1、明細のNo. |
| 事実 | 何が判断基準と違ったか(数字と日付で) |
| 原因 | 質問・閲覧で確かめた原因と、その裏付けの調書番号 |
| 単発か体系的か | 同様の事象の有無を確かめた方法と結果 |
| 追加手続 | サンプル追加、全件抽出、補完的な統制の確認など |
| 結論への影響 | 統制の有効性の結論をどう変えたか |
| 発見事項 | 発見事項番号、または発見事項としない理由 |
原因の欄にインタビューの回答を使う場合は、回答の記録と、その回答を裏付けた資料の両方を参照します。インタビュー記録の様式は【テンプレート】監査インタビュー記録で紹介しています。
発見事項としない場合も理由を書く
例外があっても、原因が特定の個人の一時的な事務ミスで、全件の確認でも他に同様の事象がなく、補完的な統制で誤りが是正されていた、という場合には、発見事項としないと判断することもあります。その場合も、「発見事項としない」という判断と理由を例外の評価欄に残します。理由がなければ、レビュアーには「見落とした」のか「判断した」のかが区別できません。重要度の付け方は指摘事項の重要度評価で解説しています。
レビュー欄の設計
レビュー欄の項目
| 項目 | 記入内容 |
|---|---|
| 1次レビュー | 監督者の氏名、日付 |
| レビューノート | ノート番号、指摘内容、対応内容、対応者、対応日、解消確認 |
| 承認 | 内部監査部門長(または委任された者)の氏名、日付 |
レビューノートは、調書とは別の一覧に集約し、すべてのノートが解消されてから承認します。解消されていないノートが残ったまま報告書を発行すると、調書が結論を支えていることを確かめないまま報告することになります。
レビューのタイミング
レビューは、報告書のドラフトを書く前に終えておくのが理想です。報告書を先に書くと、調書の結論を報告書に合わせて直すという逆転が起きます。往査中に、テスト調書が1枚完成するたびにレビューを受ける運用にすると、例外の評価が甘い調書を早い段階で見つけられます。
運用のコツ
様式は部門で1つに統一する
テスト調書の様式が監査人ごとに違うと、レビューのたびに「どこに何が書いてあるか」を探すことになります。部門で1つの様式を決め、内部監査マニュアルに添付しておきます。表計算ソフトで作る場合は、ヘッダー部と結論欄を別のシートにせず、同じシートの上下に置くと印刷やPDF化の際に切り離されません。
証拠ファイルの名前を調書番号にそろえる
証拠として保存するPDFや画面の保存画像のファイル名を「D-03-3_発注承認画面.pdf」のように調書番号で始めると、明細の「証拠」列からファイルに迷わずたどれます。証拠ファイルと調書の対応が取れていれば、品質評価の際にも説明の手間が減ります。品質評価の進め方は内部監査の品質評価(QAR)とはを参照してください。
テスト調書の記入チェックリスト
- ヘッダー部の目的・母集団・抽出方法がテスト前に記入されている
- 母集団の網羅性の確認結果と照合資料の参照がある
- 抽出方法が再実施できる粒度で書かれている(乱数の保存など)
- 確認項目が判断基準の要素ごとに列に分かれている
- ティックマーク凡例に「何をどう確かめたか」が書かれている
- すべての例外に例外番号と評価がある
- 結論欄に手続・結果・例外の評価・結論・発見事項参照がそろっている
- レビューノートがすべて解消され、承認の記録がある
よくある記入ミスと対策
ミス1:結論欄が「問題なし」「確認済」だけ
一言の結論は、何を確かめて何が言えるのかを示しません。判断基準と結果を対応させた文で書きます。
ミス2:例外を備考欄に書いて結論に反映しない
冒頭の場面のように、明細の備考に書いた例外が結論欄に出てこないケースです。例外は必ず例外番号を付け、評価欄と結論欄で扱います。
ミス3:母集団の件数を書かない
「発注データから20件抽出」では、母集団が何件だったのかが分かりません。件数と金額合計、網羅性の確認結果を書きます。
ミス4:前年の調書を複製して日付だけ変える
前年の調書を複製すると、今年の統制の変更やシステムの更新が反映されないまま残ることがあります。前年の調書は参考にとどめ、ヘッダー部は毎年書き直します。
ミス5:実施者とレビュー者が同じ
自分の調書を自分でレビューすると、レビューの意味がありません。小規模な部門でも、部門長や他の監査人とレビューを分担する仕組みを作ります。
よくある質問
サンプルではなく全件分析をした場合も、同じ様式を使えますか?
使えます。ヘッダー部の「抽出方法・サンプル数」を「全件」とし、分析に使った条件、ツール、抽出の手順を書きます。明細には全件を載せる必要はなく、条件に該当した取引の一覧と、分析結果の要約を載せます。分析の手順は再実施できるよう、使った抽出条件や処理の記録を保存しておきます。
閲覧や観察だけの手続でも、明細は必要ですか?
サンプルの行が不要な手続でも、ヘッダー部と結論欄は同じように書きます。明細の代わりに、閲覧した資料の一覧や、観察した日時・場所・内容の記録を置きます。何を見て何を確かめたかが第三者に分かれば、様式の目的は果たせます。
例外が0件なら、例外の評価欄は空欄でよいですか?
「例外なし」と明記します。空欄のままでは、例外がなかったのか、評価を書き忘れたのかが区別できません。結論欄にも「20件すべてで判断基準を満たしていた」と結果を書きます。
J-SOXの運用評価の調書と、内部監査の調書は同じ様式でよいですか?
基本的な構成は共通にできます。ただし、J-SOXの評価では監査法人が評価結果を利用することもあるため、サンプル数や記録の粒度を監査法人とすり合わせておくことをおすすめします。最終的な様式は、自社の方法論と監査人との協議を踏まえて決めてください。
まとめ
テスト調書は、手続を再実施できる情報と、結論に至った理由を残すための記録です。ヘッダー部で目的・母集団・抽出方法を先に書き、明細では判断基準の要素ごとに結果を記入し、凡例で記号の意味を定義し、結論欄では例外の評価まで含めて結論を書く。この4部構成を部門の様式として定着させることで、担当者が異動しても調書が結論を説明し続けます。
まずは今使っている調書に「母集団の網羅性の確認」と「例外の評価」の欄があるかを確かめるところから始めてみてください。サンプル数の決め方は内部監査サンプル数計算機で、発見事項を報告書にまとめる方法は【テンプレート】内部監査報告書で紹介しています。
調書様式の整備や品質評価への備えについてのご相談は、お問い合わせからお寄せください。
参考資料
- 内部監査人協会(IIA)「グローバル内部監査基準」(2024年1月公表、2025年1月9日発効)基準12.3、13.6、14.1、14.5、14.6 https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 一般社団法人日本内部監査協会「グローバル内部監査基準」日本語版 https://www.iiajapan.com/leg/iia/info/2024/20240705_global_ia_std.html
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 日本公認会計士協会 監査・保証実務委員会報告第82号「財務報告に係る内部統制の監査に関する実務上の取扱い」