月1回の経営会議の最後の議題は、いつも内部監査部の「指摘事項の改善状況」でした。配られるのは、発見事項の一覧表を印刷したA3用紙5枚。細かな文字で、部署名、指摘内容、ステータスがびっしり並んでいます。持ち時間は5分。内部監査部長が「期限超過が12件あります」と読み上げると、議長の社長は「各部で対応をお願いします」と言い、次の議題に移っていきます。
この報告が何も変えていないことに、部長自身が気づいていました。12件のうち3件は、同じ部署で、同じ理由で、半年以上止まっています。その部署の担当役員は同じ会議に座っていましたが、A3用紙の3枚目の中ほどにある案件に目を留めることはありませんでした。一覧は「すべてを伝えた」という安心を与えますが、「何を決めてほしいのか」は伝えていなかったのです(本記事の事例はすべて架空のモデルケースです)。
経営会議向けの改善状況報告は、フォローアップの追跡台帳をそのまま見せる場ではありません。執行の責任者たちに、資源の配分や優先順位の判断を求める場です。本記事では、1枚目のサマリーを中心とした報告様式のテンプレート、KPIの定義、記載例、運用のコツを紹介します。
この記事の要点
- 経営会議向け報告の目的は、執行側が改善に必要な判断(資源・優先順位・責任者)を下せるようにすることです
- 1枚目に「全体の状況」「重要な遅延」「経営に求める判断」の3つを載せ、一覧は別紙にします
- KPIは重要度別の未完了件数、期限内完了率、期限超過の日数分布、延期回数、リスク受容の件数が基本です
- 期限内完了率は当初の予定日で計算し、延期で数字をよく見せない設計にします
- 取締役会・監査委員会への報告とは目的と粒度を分け、同じ台帳から作ります
経営会議向け改善状況報告とは:なぜ必要か
取締役会への報告との違い
内部監査部門の報告先は、大きく分けて2つあります。1つは社長や経営会議などの執行側、もう1つは取締役会や監査役会・監査等委員会・監査委員会などの監督・監査の機関です。どちらにも改善状況を報告しますが、目的が違います。
取締役会への報告は、改善の仕組みが機能しているかを監督するための情報です。一方、経営会議への報告は、改善を実際に進めるための情報です。遅れている案件の責任者に説明を求める、予算や人員を振り向ける、部署間の調整をする。こうした判断ができるのは執行側であり、経営会議は内部監査部門がその判断を引き出せる数少ない場です。
| 観点 | 経営会議(執行側) | 取締役会・監査委員会等 |
|---|---|---|
| 報告の目的 | 改善を進めるための判断を引き出す | 改善の仕組みと内部監査の機能を監督してもらう |
| 頻度の例 | 月次または四半期 | 四半期または半期、年次で総括 |
| 粒度 | 部署・案件単位。遅延案件は個別に | 全体傾向とテーマ。重要案件のみ個別に |
| 求める判断 | 責任者の指名、資源配分、優先順位、期限の承認 | 経営の対応の妥当性、リスク受容の是非 |
| 主な資料 | 本記事のテンプレート | 【テンプレート】年次内部監査報告 |
基準と制度の位置づけ
IIAの「グローバル内部監査基準」(2025年1月発効、以下GIAS)の基準15.2は、改善措置の実施状況を確認することを求めています。同基準の実施上の考慮事項では、スプレッドシートやシステムで改善措置を追跡し、未完了や期限超過を示すことが、取締役会や最高経営者とのコミュニケーションに役立つとされています。基準15.2の適合の証拠の例として、改善措置の状況報告書も挙げられています。
また、基準11.5は、経営管理者が組織のリスク許容度を超えるリスクを受容していると内部監査部門長が判断した場合、まず最高経営者と協議することを求めています。経営会議への報告は、この「最高経営者との協議」を日常的に行う場としても機能します。取締役会に上げる前に執行側で解決できる問題は、ここで解決するのが望ましいのです。
なぜ一覧表では動かないのか
冒頭のモデルケースの一覧表は、情報としては正確でした。それでも経営が動かなかったのは、一覧が「判断材料」ではなく「記録」だったからです。会議の参加者は、自分が何を決めればよいのか分からない資料には反応できません。
ここに発見があります。経営会議向けの報告で最初に書くべきなのは、状況の説明ではなく「この会議で決めてほしいこと」です。状況はそのための根拠として添えるという順序に変えるだけで、同じ情報でも会議での扱いが変わります。フォローアップの仕組み全体は発見事項フォローアップの運用で解説しています。
いつ使うか・誰が作成するか
報告のタイミング
経営会議への報告頻度は、会議体の開催頻度と発見事項の件数で決めます。件数が多い会社や、重要度「高」の案件が複数動いている時期は月次、落ち着いている時期は四半期ごとが目安です。いずれの場合も、取締役会への報告の前に経営会議で報告しておくと、取締役会で「執行側はこの件を知っているのか」と問われたときに答えられます。
| 時期 | 報告の内容 | 備考 |
|---|---|---|
| 毎月(または四半期) | 定例の改善状況報告(本テンプレート) | 台帳の締め日を固定する |
| 取締役会の2〜4週間前 | 定例報告に加え、取締役会に報告する予定の事項 | 執行側が事前に対応方針を示せるように |
| 随時 | 重要度「高」の期限超過、リスク受容の判断が必要な案件 | 定例を待たずに社長・担当役員へ |
| 年度末 | 年間の改善実績、翌年度の監査計画への反映 | 年次報告の素案として |
作成の役割分担
| 作業 | 担当 | ポイント |
|---|---|---|
| 台帳の締めとデータ抽出 | 内部監査部門の担当者 | 締め日時点のステータスを確定させる |
| 遅延案件の理由確認 | 内部監査部門の担当者 | 被監査部門から文書で理由と新しい予定日を入手 |
| KPIの算出とサマリー作成 | 内部監査部門の担当者 | 前回からの増減を必ず示す |
| 「経営に求める判断」の起案 | 内部監査部門長 | 担当役員に事前に内容を伝えておく |
| 報告と質疑 | 内部監査部門長 | 個別案件の説明は担当役員に委ねることもある |
「経営に求める判断」を内部監査部門長が起案するのは、報告の中で最も影響が大きく、関係役員との事前調整が必要な部分だからです。会議の場で初めて自部門の遅延を指摘されると、担当役員は防御的になりがちです。事前に内容を伝え、会議では対応方針を本人から述べてもらう形にすると、議論が前向きになります。
テンプレート本体①:1枚目サマリー
報告書は「1枚目サマリー」「KPI表」「重要案件シート」「別紙の一覧」の4部で構成します。経営会議で使うのは1枚目と重要案件シートで、一覧は参照用です。
| 区分 | 記載欄 | 記載内容 |
|---|---|---|
| 表題 | 報告名・基準日 | 「内部監査指摘事項の改善状況(2026年9月末時点)」 |
| A | 全体の状況(3行以内) | 未完了件数と前回比、期限内完了率、特記事項 |
| B | 重要な遅延・懸念(3件以内) | 案件名、責任部署、遅延期間、理由、影響 |
| C | 経営に求める判断(あれば) | 何を、誰が、いつまでに決めるか |
| D | 前回の判断事項のその後 | 前回会議で決めたことの実施状況 |
| E | 次回報告までの予定 | 確認予定の案件、再テストの予定 |
1枚目サマリーの記載例
以下は、発見事項が年間40件程度ある会社を想定した記載例です(架空のモデルケース)。
| 区分 | 記載例 |
|---|---|
| A 全体の状況 | 未完了は24件(前回比−4件)。うち重要度「高」は3件。当初予定日ベースの期限内完了率は直近12か月で68%(前回72%)。期限超過は7件で、うち3件が90日を超えている |
| B 重要な遅延① | 物流部「倉庫システムの権限設定」(高):当初期限6月末から3か月超過。システム改修の予算が今期未確保のため。暫定措置(月次の権限レビュー)は実施中 |
| B 重要な遅延② | 海外子会社A「銀行口座の二重承認」(高):現地の人員不足で2回延期。現地経理責任者の退職が影響 |
| C 経営に求める判断 | ①物流部案件について、今期予算での改修実施可否を10月の経営会議で決定いただきたい ②子会社A案件について、本社経理部からの支援要員派遣の可否をご判断いただきたい |
| D 前回の判断事項 | 前回決定した「購買規程の改訂」は9月1日施行済み。関連する指摘2件をクローズ予定 |
| E 次回までの予定 | 購買関連2件の再テスト(10月)、経費精算の設定変更の確認(11月) |
この例のポイントは、Cの判断事項が「誰が何を決めるか」まで具体的に書かれていることです。「各部で対応をお願いします」では、誰も決める必要がありません。「予算の可否を10月に決める」と書けば、担当役員は次回までに検討材料を用意します。
テンプレート本体②:KPI表
KPIの定義
KPIは多すぎると議論が散漫になります。以下の6つを基本とし、会社の状況に応じて絞り込んでください。
| KPI | 定義 | 算出上の注意 | 見せ方 |
|---|---|---|---|
| 未完了件数 | 基準日時点でクローズしていない発見事項の件数(重要度別) | 「完了報告済・確認待ち」は未完了に含めて内訳で示す | 前回比の増減を併記 |
| 期限内完了率 | 期間中にクローズした件数のうち、当初の予定日までに完了した割合 | 延期後の予定日ではなく当初の予定日で判定する | 直近12か月の移動値 |
| 期限超過件数 | 当初または承認済み変更後の予定日を過ぎて未完了の件数 | 超過日数の区分(30日以内/31〜90日/91日超)で示す | 区分別の件数 |
| 延期回数 | 期間中に予定日を変更した件数と、2回以上延期した件数 | 変更履歴から集計する | 部署別に示すと傾向が見える |
| リスク受容件数 | 期間中に改善を行わないと正式に判断された件数 | 判断者と理由の記録があるものに限る | 案件名と判断者を個別に記載 |
| 再発件数 | クローズ後に同じ原因で再び指摘された件数 | 根本原因の分類で紐づける | 件数と該当領域 |
なぜ「当初の予定日」で計算するのか
期限内完了率を延期後の予定日で計算すると、延期を承認するたびに「期限内完了」が増えていきます。極端な場合、すべての案件を延期すれば完了率は100%に近づきます。これでは、改善の規律を測る指標になりません。
当初の予定日で計算すると、延期は数字に正直に表れます。そのうえで、延期にやむを得ない理由がある場合は、重要案件シートで理由を説明すればよいのです。数字は厳しく、説明は丁寧に、という役割分担が、指標への信頼を保ちます。KPIの可視化は内部監査にBIダッシュボードを導入する方法も参考にしてください。
KPI表の記載例
| KPI | 前回(6月末) | 今回(9月末) | 増減 | コメント |
|---|---|---|---|---|
| 未完了件数(高/中/低) | 28件(4/14/10) | 24件(3/12/9) | −4件 | 購買関連の改善が進んだ |
| 期限内完了率(直近12か月) | 72% | 68% | −4pt | 海外子会社の延期が影響 |
| 期限超過(30日以内/31〜90日/91日超) | 2/3/1 | 1/3/3 | 91日超が+2 | 物流部・子会社Aが91日超に |
| 延期件数(うち2回以上) | 5件(1) | 6件(2) | +1 | 子会社Aが2回目の延期 |
| リスク受容件数 | 0件 | 1件 | +1 | 旧基幹システムの帳票出力制御(判断者:CFO) |
| 再発件数 | 1件 | 0件 | −1 | — |
テンプレート本体③:重要案件シート
1枚目のBに挙げた案件は、1件ごとに半ページ程度のシートを添付します。会議での質疑に答えられるよう、経緯と選択肢を簡潔にまとめます。
| 欄 | 記載内容 | 記載例(物流部の案件) |
|---|---|---|
| 案件名・重要度 | 発見事項番号、表題、重要度 | IA-2025-12 No.2 倉庫システムの権限設定(高) |
| 責任者 | 部署、役職、担当役員 | 物流部長、担当役員:業務本部長 |
| リスクの内容 | 放置した場合の影響を1〜2行で | 退職者・異動者の権限が残り、在庫データの不正な変更を防げない |
| 経緯 | 当初期限、延期の履歴と理由 | 当初期限6月末。予算未確保のため期限を再設定できていない |
| 暫定措置 | 実施中の暫定措置と有効性 | 月次で権限一覧をレビュー中。直近3か月で不要権限を5件削除 |
| 選択肢 | 経営が取りうる対応と概算 | ①今期予算で改修 ②来期予算で改修し暫定措置を継続 ③リスク受容 |
| 内部監査部門の見解 | 選択肢に対する意見 | 暫定措置は手作業に依存しており、②の場合は四半期ごとの内部監査による確認を提案 |
「選択肢」と「内部監査部門の見解」を分けて書くのは、決定するのは経営であり、内部監査部門は判断材料と意見を提供する立場だからです。内部監査部門が選択肢を1つに絞って「改修すべき」と書くと、経営の判断を代行しているように見え、かえって反発を招くことがあります。
遅延案件のエスカレーション
改善状況報告は、遅延案件を段階的に上位へ上げていく仕組みの一部です。経営会議に何を上げるかの基準を決めておくと、報告の内容が担当者の裁量で変わることを防げます。
| 段階 | 基準の例 | 報告先 |
|---|---|---|
| 1 | 期限の1か月前に進捗の遅れが見込まれる | 被監査部門の責任者 |
| 2 | 期限超過、または1回目の延期 | 担当役員 |
| 3 | 重要度「高」の期限超過、2回目以降の延期、91日超の超過 | 経営会議(本テンプレートのB欄) |
| 4 | リスク許容度を超えるリスクの受容と判断される場合 | 社長と協議のうえ、解決しなければ取締役会・監査機関へ |
段階4は、GIAS基準11.5の考え方に沿ったものです。リスクを受容する判断自体は経営の権限ですが、その判断が組織のリスク許容度を超えると内部監査部門長が考える場合は、最高経営者と協議し、解決しなければ取締役会に伝えます。経営会議はこの協議の入り口として機能します。
報告前のセルフチェック
資料を経営会議に提出する前に、内部監査部門の中で次の点を確認します。チェックを担当者と部門長の2段階で行うと、数字の誤りや表現の行き過ぎを会議前に直せます。
| No. | 確認項目 | 確認 |
|---|---|---|
| 1 | 1枚目サマリーだけで、全体の状況と経営に求める判断が読み取れるか | □ |
| 2 | KPIの数値が台帳の締め日時点のデータと一致しているか(件数の合計を検算したか) | □ |
| 3 | 期限内完了率を当初の予定日で算出し、算出方法を注記しているか | □ |
| 4 | 前回値と増減、変化の理由が並んでいるか | □ |
| 5 | 重要案件シートの案件について、担当役員に事前に内容を伝えたか | □ |
| 6 | 遅延理由を被監査部門から文書で入手し、その内容と記載が一致しているか | □ |
| 7 | 評価的・感情的な表現(「不十分」「怠慢」など)を使っていないか | □ |
| 8 | 前回会議の判断事項について、実施状況をD欄に記載したか | □ |
| 9 | リスク受容の案件について、判断者・理由・日付の記録を確認したか | □ |
| 10 | J-SOXの不備に関連する案件を区別して示しているか | □ |
10番目の項目は、上場会社で特に重要です。財務報告に係る内部統制の不備に関連する指摘は、期末日までに是正と運用の確認を終えられるかが内部統制報告書の結論に影響します。一般の指摘と同じ列に並べず、印を付けるか別の区分で示すと、経営会議が優先順位を判断しやすくなります。是正と期末までの確認の考え方は不備の是正とロールフォワードで解説しています。
よくある記入ミスと対策
ミス1:全件一覧を本体にする
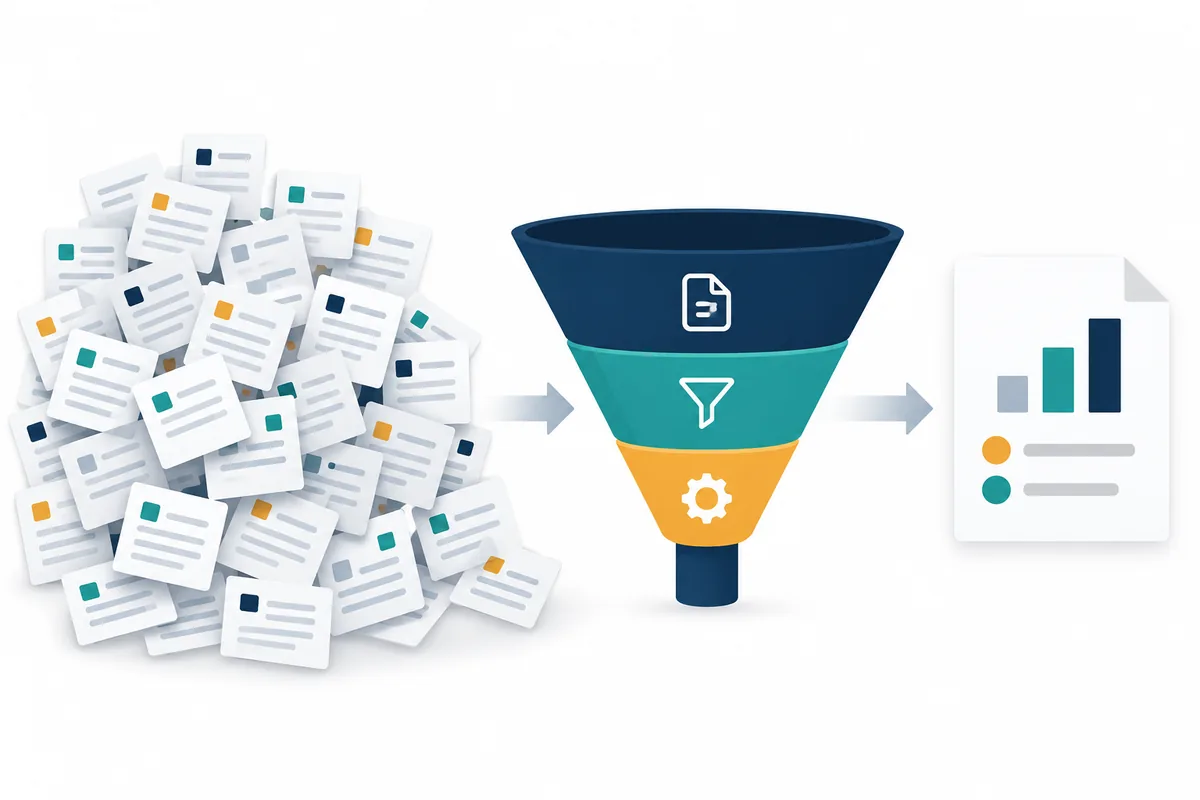
最も多いのが、冒頭のモデルケースのように台帳を印刷して配る形です。全件一覧は別紙に回し、本体は1枚目サマリーと重要案件シートに絞ります。一覧は、質問があったときに参照できれば十分です。
ミス2:「経営に求める判断」が空欄
判断事項がない回があっても構いませんが、毎回空欄なら報告の設計を見直すサインです。遅延案件があるのに判断事項がない場合は、「担当役員から対応方針を次回報告いただく」といった形でも、誰かに行動を求める欄にします。
ミス3:期限内完了率を延期後の予定日で計算する
前述のとおり、延期後の予定日で計算すると指標が実態から離れます。算出方法は報告書の注記に明記し、途中で計算方法を変えた場合は過去の数値も再計算して比較可能にします。
ミス4:前回からの変化を書かない
KPIを今回の数値だけで示すと、よくなっているのか悪くなっているのかが分かりません。前回値と増減を必ず並べ、変化の理由を一言添えます。
ミス5:被監査部門を責める書き方になる
「物流部の対応が不十分」といった評価的な表現は、会議での防御的な反応を招きます。「予算未確保のため」のように事実と理由を書き、評価は選択肢と見解の欄で示します。
運用のコツ
1つ目は、台帳の締め日を固定することです。毎月末など締め日を決め、その時点のデータだけで報告を作ります。締め日後に完了報告が届いても次回に回すことで、数字の根拠が明確になり、会議資料の作成も定型化できます。
2つ目は、担当役員への事前説明を仕組みにすることです。重要案件シートに載せる案件は、会議の1週間前までに担当役員へ内容を伝えます。会議で初めて知る状況をなくすと、会議の時間が説明ではなく判断に使われます。
3つ目は、監査計画への反映を明示することです。改善が遅れている領域や再発が続く領域は、翌年度のリスク評価を引き上げる根拠になります。年度末の報告で「どの領域を翌年度計画で重点化するか」を示すと、報告が一方通行で終わりません。年間計画への反映は年間内部監査計画書の書き方を参照してください。
4つ目は、取締役会向け資料と同じ台帳から作ることです。経営会議と取締役会で数字が食い違うと、報告全体の信頼が揺らぎます。同じ締め日・同じ算出方法で作り、粒度だけを変えるようにします。個々の案件の計画と完了報告の様式は【テンプレート】改善計画書・改善完了報告書で紹介しています。
よくある質問
経営会議がない会社では、誰に報告すればよいですか?
経営会議に相当する会議体(執行役員会、常務会など)がなければ、社長と担当役員への定例報告の形で構いません。重要なのは、改善に必要な判断をする権限を持つ人に、定期的に情報が届くことです。
監査役や監査等委員にも同じ資料を共有すべきですか?
共有すること自体は有益です。常勤の監査役や監査等委員が経営会議に出席している会社では、同じ資料を見ていることになります。ただし、監督・監査の機関には、全体傾向やテーマを中心とした別の粒度の報告を定期的に行うのが望ましいでしょう。
件数が少ない場合もKPIは必要ですか?
年間の発見事項が十数件程度なら、KPIは未完了件数と期限超過件数だけでも十分です。件数が少ないと率の指標は1件で大きく動くため、件数そのものと個別案件の説明を中心にします。
子会社の指摘事項も同じ報告に含めるべきですか?
グループで一つの台帳を運用しているなら、同じ報告に含め、会社別の内訳を示すのが分かりやすいでしょう。子会社の改善は、親会社の担当役員や主管部署の支援がないと進まないことが多く、経営会議はその支援を決める場になります。子会社の監査の進め方は子会社・海外拠点の内部監査を参照してください。
経営会議で報告したことは、議事録に残すべきですか?
残すべきです。特に「経営に求める判断」の結論は、次回報告のD欄で追跡する対象になります。リスク受容の判断がなされた場合は、判断者・理由・日付を記録し、台帳にも添付します。
まとめ
経営会議向けの改善状況報告は、台帳の記録を見せる場ではなく、改善を進めるための判断を引き出す場です。1枚目サマリーで全体の状況、重要な遅延、経営に求める判断を示し、KPIは当初の予定日で計算して延期を正直に表します。遅延案件は選択肢と内部監査部門の見解を分けて示し、判断は経営に委ねます。
取締役会・監査委員会への年次報告は【テンプレート】年次内部監査報告、報告の構成と伝え方は取締役会・監査委員会への内部監査報告で解説しています。
改善状況の報告様式や運用についてのご相談はお問い合わせからどうぞ。
参考資料
- The Institute of Internal Auditors「Global Internal Audit Standards」(2024年1月公表、2025年1月9日発効。基準11.5、15.2) https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 一般社団法人日本内部監査協会「グローバル内部監査基準」日本語版 https://www.iiajapan.com/