監査等委員会の前日の夜、内部監査室のフロアにはまだ明かりがついています。報告資料は 30 枚を超えるスライドで、発見事項の是正状況は各部門にメールで問い合わせた回答を手作業で貼り付けたものです。締め切り直前に 1 つの部門から「先週完了しました」と連絡が入り、集計表と円グラフとサマリーの 3 か所を直すことになりました。
翌日の委員会で出た質問は、「期限を過ぎている重要な指摘は、結局いくつあるのか」「昨年と比べて増えたのか減ったのか」の 2 つでした。資料には答えが載っているはずなのに、どのページを見ればよいかを探すうちに時間が過ぎていきます。これは、多くの内部監査部門で見られる状況を組み立てた架空のモデルケースです。
問題は、資料の量でも担当者の努力でもありません。「何を見れば判断できるか」が決まっておらず、同じデータが複数の資料に転記されていることにあります。BI(ビジネスインテリジェンス)ダッシュボードは、この 2 つを同時に解決する道具です。本記事では、内部監査に BI ダッシュボードを導入する方法を、KPI の設計から画面構成、運用ルールまで順に解説します。
この記事の要点
- 内部監査のダッシュボードは「監査部門の運営」と「監査対象のリスク」の 2 種類に分けて設計する
- KPI は「誰が、どの判断に使うか」から逆算し、1 画面に載せる指標は 5〜7 個程度に絞る
- 成否を分けるのはツールより「発見事項・計画・工数」の 3 つのデータを 1 か所で管理する仕組み
- グローバル内部監査基準の 12.2(業績の測定)と 15.2(提言の実施状況の確認)は、KPI を設計する根拠になる
内部監査にダッシュボードが求められる理由
BI ダッシュボードとは、複数のデータソースから集めた数値を、グラフや表で 1 画面に集約し、最新の状態を継続的に表示する仕組みです。Excel で作った月次報告との違いは、データが更新されると画面も自動で更新される点と、利用者が自分で絞り込みや詳細表示(ドリルダウン)をできる点にあります。
基準が「測ること」を求めている
内部監査人協会(IIA)の「グローバル内部監査基準」は 2025 年 1 月 9 日に発効しました。その基準 12.2「業績の測定(Performance Measurement)」では、内部監査部門長が KPI などの業績目標を定めて部門の業績を評価し、目標が達成されない場合は改善の行動計画を作ることが求められています。また、基準 15.2「提言または行動計画の実施状況の確認」では、リスクの優先度に応じて是正の進捗を追跡し、重要な発見事項の進捗が不十分な場合はエスカレーションする方法論を定めることが求められています。
つまり、「部門の業績を KPI で測る」ことと「是正状況を継続的に追跡する」ことは、基準に根拠のある活動です。ダッシュボードはそのための手段であり、見栄えのよい報告資料を作ることが目的ではありません。基準の全体像は グローバル内部監査基準の改訂ポイント で解説しています。
なぜ「スライド報告」では足りないのか
スライドによる報告は、作成した時点のスナップショットです。監査等委員会や取締役会が四半期に 1 回しか開かれないとすると、次の報告まで 3 か月間、情報は止まったままになります。その間に期限を過ぎた重要な指摘があっても、報告の場まで誰も気付かないかもしれません。
もう 1 つの問題は転記です。発見事項の一覧、是正状況の表、サマリーのグラフが別々に作られていると、1 か所の更新を忘れるだけで数字が食い違います。委員から「こちらの表と数字が合わない」と指摘されれば、報告全体の信頼が揺らぎます。ダッシュボードは、元データを 1 か所に置き、すべての表示をそこから作ることで、この食い違いを構造的になくします。
2 種類のダッシュボード——「部門の運営」と「対象のリスク」
内部監査のダッシュボードは、見る対象によって大きく 2 種類に分けると設計しやすくなります。1 つは監査部門自身の活動を測る「運営ダッシュボード」、もう 1 つは監査対象の業務やリスクの状態を示す「リスク・モニタリングダッシュボード」です。
| 観点 | 運営ダッシュボード | リスク・モニタリングダッシュボード |
|---|---|---|
| 問い | 監査部門は計画どおり、質の高い監査をしているか | 監査対象で注意すべき兆候が出ていないか |
| 主な利用者 | 監査等委員会・監査役会、内部監査部門長 | 内部監査部門長、監査担当者(計画立案・往査準備) |
| データ | 監査計画、発見事項、工数、アンケート | 会計・購買・人事などの業務データ、ログ |
| 更新頻度 | 週次〜月次 | 日次〜月次(データ次第) |
| 導入の難しさ | 比較的低い(監査部門内のデータで完結) | 高い(他部門のデータ取得・加工が必要) |
| 関連する取り組み | 業績の測定、フォローアップ | データ分析監査、継続的監査 |
運営ダッシュボードから始める理由
最初に取り組むべきは、多くの場合、運営ダッシュボードです。データが監査部門の中にあるため、他部門との調整やシステム連携が少なくて済みます。また、監査等委員会への報告という「毎回必ず使う場面」があるため、作ったものが使われずに終わるリスクが小さくなります。
リスク・モニタリングダッシュボードは、業務データの取得権限や加工の仕組みが必要で、実質的には データ分析監査(CAAT) や 継続的監査・継続的モニタリング の取り組みと一体です。運営ダッシュボードで BI ツールとデータ管理に慣れてから広げる方が、失敗が少なくなります。
KPI 設計の手順——判断から逆算する
KPI(重要業績評価指標)の設計で最も多い失敗は、「測れるものを測る」ことです。監査件数、報告書の枚数、往査日数など、集計しやすい数字を並べても、それを見て誰かが判断を変えることがなければ、その指標は画面の余白を埋めているだけです。
4 つの問いで KPI を絞る
KPI は次の順に決めると、目的から外れにくくなります。
- 誰が見るのか: 監査等委員会、内部監査部門長、監査担当者のどれか
- 何を判断するのか: 追加の資源を承認する、計画を見直す、特定部門に説明を求める、など
- 判断に必要な数字は何か: その判断に直接つながる指標を 1 つか 2 つ
- どの値なら行動するのか: 目標値と、注意・警告の閾値
たとえば監査等委員会が「経営に是正を促すべきか」を判断するのであれば、必要なのは「期限を過ぎた重要な発見事項の件数と、その超過日数」です。監査の実施件数は、その判断には直接使いません。
先行指標と遅行指標を組み合わせる
KPI には、結果を示す「遅行指標」と、結果の手前で兆候を示す「先行指標」があります。「年間計画の達成率」は年度末にならないと確定しない遅行指標です。これだけでは、気付いたときには手遅れになります。「今月時点で着手が遅れている監査の件数」や「予定工数に対する消化率」のような先行指標を並べることで、途中で手を打てるようになります。
委員会向けと部門内向けで KPI を分ける
同じ KPI でも、利用者によって必要な粒度が違います。監査等委員会や監査役会が知りたいのは、「重要なリスクに監査が届いているか」「重要な指摘が放置されていないか」「監査部門に十分な資源があるか」の 3 点に集約されることが多いでしょう。一方、部門長は要員配置や報告の遅れといった運営上の問題を早く知る必要があります。委員会向けの KPI は 3〜5 個に絞り、部門内向けに先行指標を追加する形にすると、どちらの画面も情報過多になりません。
KPI 定義書の記入例
KPI は画面を作る前に定義書として文書化します。定義があいまいだと、「完了」の意味が人によって違い、数字の信頼性が損なわれます。以下は運営ダッシュボードの KPI 定義書の記入例です。数値は架空のモデルケースです。
| KPI | 定義(計算式) | 種類 | 利用者と判断 | 目標・閾値 | データ元 |
|---|---|---|---|---|---|
| 年間計画の進捗率 | 完了した監査件数 ÷ 当期の計画件数 | 遅行 | 委員会: 計画の見直し要否 | 四半期ごとに計画比 −10% 超で注意 | 監査計画表 |
| 着手遅延件数 | 予定開始日を 2 週間以上過ぎて未着手の監査数 | 先行 | 部門長: 要員の再配置 | 1 件以上で注意 | 監査計画表 |
| 報告書発行リードタイム | 往査終了日から報告書確定日までの日数の中央値 | 遅行 | 部門長: レビュー体制の見直し | 30 日超で注意 | 監査計画表 |
| 期限超過の重要発見事項 | 重要度「高」かつ是正期限を過ぎた未完了件数 | 遅行 | 委員会: 経営への説明要求 | 1 件以上で警告 | 発見事項台帳 |
| 是正期限の延長回数 | 同一発見事項の期限延長が 2 回以上の件数 | 先行 | 部門長: エスカレーション | 1 件以上で注意 | 発見事項台帳 |
| 被監査部門アンケート評価 | 監査後アンケートの平均点(5 段階) | 遅行 | 部門長: 品質改善 | 3.5 未満で注意 | アンケート集計 |
「完了」を「報告書を確定した日」とするのか「経営に報告した日」とするのかなど、定義の細部を決めておくことが重要です。年間計画の立て方は 年間内部監査計画書の書き方 を参照してください。
データの設計——3 つの台帳を 1 か所に集める
ダッシュボードの品質は、BI ツールの機能ではなく、元になるデータの品質で決まります。運営ダッシュボードに必要なデータは、大きく分けて「監査計画」「発見事項」「工数」の 3 つです。これらが担当者ごとの Excel ファイルに散らばっていると、どれほど優れたツールを使っても正しい数字は出ません。
発見事項台帳の項目例
最も重要なのは発見事項台帳です。是正状況の追跡、期限超過の把握、部門別の傾向分析のすべてがここから生まれます。以下は、ダッシュボードで使うことを前提にした項目の例です。
| 項目名 | 型 | 入力ルール | ダッシュボードでの用途 |
|---|---|---|---|
| 発見事項 ID | 文字列 | 年度-監査番号-連番(例: 2026-05-03) | 一意の識別、詳細表示 |
| 監査 ID | 文字列 | 監査計画表の ID と一致させる | 計画との紐づけ |
| 対象部門 | 選択式 | 組織マスタから選ぶ(自由入力禁止) | 部門別の集計 |
| リスク区分 | 選択式 | 財務報告・コンプライアンス・業務・IT など固定値 | 傾向分析 |
| 重要度 | 選択式 | 高・中・低の 3 段階、判定基準は別紙 | 優先順位、閾値判定 |
| 発行日 | 日付 | 報告書確定日 | 経過日数の計算 |
| 是正期限 | 日付 | 被監査部門と合意した日 | 期限超過の判定 |
| 期限延長回数 | 整数 | 延長のたびに加算し、理由を別欄に記録 | 先行指標 |
| 状態 | 選択式 | 未着手・対応中・完了報告済・監査確認済 | 進捗の集計 |
| 監査確認日 | 日付 | 監査人が是正を確認した日 | 完了の判定 |
ポイントは、「完了報告済」と「監査確認済」を分けていることです。被監査部門が「完了した」と報告しただけでは、是正が有効かどうかはわかりません。基準 15.2 が求めるのは、実施状況を監査部門が確認する仕組みです。フォローアップの運用は 発見事項フォローアップの運用 で詳しく扱っています。
工数データは「資源の説明」に使う
3 つの台帳のうち、後回しにされやすいのが工数の記録です。しかし、監査等委員会が「監査部門の人員は足りているのか」を判断するとき、根拠になるのは工数です。監査ごとの予定工数と実績工数、監査以外の業務(研修、社内の依頼対応、J-SOX 評価の支援など)に使った時間を記録しておくと、「リスクの高い領域に何割の時間を使えているか」を示せます。グローバル内部監査基準も「資源の管理」を独立した原則として掲げており、資源が十分かを説明する材料として工数データは欠かせません。工数は細かすぎる記録を求めると続かないため、半日単位で監査 ID と業務区分を入力する程度の粒度から始めるのが現実的です。
自由入力を減らすことが最大の品質対策
部門名を自由入力にすると、「経理部」「経理」「財務経理部」のように表記が揺れ、集計が分かれてしまいます。選択式の項目はマスタから選ぶ形にし、日付は日付型で入力するよう制限します。こうした地味なルールが、ダッシュボードの数字を信頼できるものにします。
画面構成——要約から詳細へ降りていく
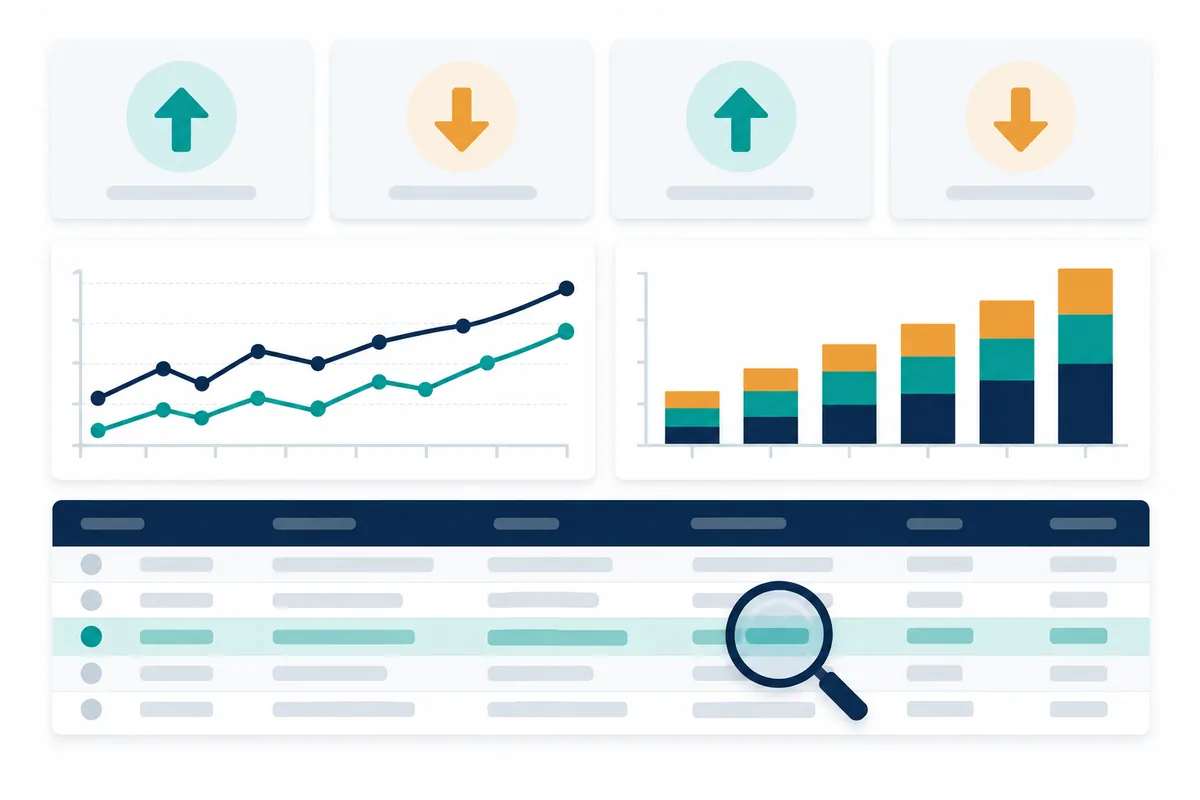
データと KPI が決まったら、画面を設計します。原則は「上に要約、下に詳細」です。利用者は画面の上部で全体の状態を一目で把握し、気になる点があれば下に降りて原因を確認します。
3 層の画面構成
- 上段(要約タイル): KPI を 4〜6 個、大きな数字で並べます。前期比や閾値に対する状態を矢印や色で添えます
- 中段(推移と内訳): 期限超過件数の月次推移、部門別・リスク区分別の内訳など、「なぜその数字なのか」を示すグラフを置きます
- 下段(明細): 発見事項の一覧表です。上段や中段で選んだ条件で絞り込まれるようにします
数字には必ず比較対象を付ける
「期限超過 4 件」という数字だけでは、多いのか少ないのか判断できません。前四半期の値、前年同期の値、目標値や閾値のいずれかを必ず隣に置きます。冒頭のモデルケースで委員が尋ねた「昨年と比べて増えたのか減ったのか」は、まさにこの比較対象を求める質問です。比較対象を付けることで、数字は「状態の報告」から「判断の材料」に変わります。あわせて、期間の定義(年度か直近 12 か月か)も画面上に明記しておくと、読み違いを防げます。
利用者別の画面を分ける
監査等委員会向けと監査部門内向けでは、必要な粒度が違います。委員会向けには、上段の要約と重要な発見事項の一覧に絞った画面を用意します。部門長向けには、要員配置や工数の画面を加えます。担当者向けには、自分の担当監査と期限の近い発見事項を示す画面があると、日々の業務で使われるようになります。
色と表現のルール
色は「意味」に使います。赤は警告、黄は注意、というルールを決めたら、装飾目的で赤を使わないようにします。円グラフは項目が多いと比較しにくいため、内訳には横棒グラフを使う方が読み取りやすくなります。また、報告書の本文と同じく、専門用語や略語は画面上に定義を添えます。報告書の書き方と組み合わせる方法は 内部監査報告書の書き方 も参考になります。
導入の 4 段階と運用ルール
ダッシュボードの導入は、一度に完成形を目指すより、小さく作って使いながら育てる方がうまくいきます。以下は導入の段階の例です。期間は組織の規模やデータの状態によって大きく変わるため、目安として捉えてください。
| 段階 | 主な作業 | 完了の目安 |
|---|---|---|
| 1. データ整備 | 発見事項台帳・監査計画表・工数記録の項目統一、マスタ作成、過去データの移行 | 3 つの台帳が 1 か所に集まり、表記揺れがない |
| 2. 試作 | KPI 定義書の作成、要約タイルと明細の 2 画面を試作 | 部門内の定例会で実際に使って意見を集めた |
| 3. 委員会での利用 | 委員会向け画面の作成、スライドとの併用期間を設ける | 委員会の質問にダッシュボードで答えられた |
| 4. 拡張 | 工数分析、リスク・モニタリング画面の追加 | 業務データの取得と更新が定期的に動いている |
運用ルールのチェックリスト
ダッシュボードは作った後の運用で価値が決まります。次の項目を運用ルールとして文書化しておきます。
- データの更新頻度と更新担当者を決めた
- 台帳の入力期限(例: 報告書確定から 3 営業日以内に登録)を決めた
- KPI 定義書の改訂手続と、改訂履歴の残し方を決めた
- 閲覧権限を利用者別に設定した(発見事項には機密情報が含まれる)
- 委員会に報告した時点の数値を保存する方法を決めた(後から数字が変わる問題への対策)
- 年に 1 回、使われていない KPI や画面を見直す機会を設けた
特に「報告時点の数値の保存」は見落とされがちです。ダッシュボードは常に最新を示すため、3 か月前に委員会に報告した数字を後から再現できなくなります。報告時点のスナップショットを PDF などで保存し、議事録と紐づけておくと、監査調書としての説明責任を果たせます。
BI ツールの選び方
BI ツールは、組織ですでに導入されているものがあれば、それを使うのが現実的です。ライセンス、認証、データ接続の仕組みを情報システム部門と共有でき、保守の負担が小さくなります。内部監査専用のツールに BI 機能が備わっている場合もあります。ツール選定の観点は 内部監査ツールの選び方 で整理しています。
よくある失敗と対策
失敗 1: 指標を載せすぎる。 集められる数字をすべて並べた結果、どこを見ればよいかわからない画面になります。1 画面の KPI は 5〜7 個程度を目安にし、それ以外は下の階層に回します。
失敗 2: KPI が監査部門の「成績表」になる。 実施件数や達成率ばかりを強調すると、件数を稼ぐために小さな監査を増やすような行動を招きます。リスクの大きい領域に資源を配分できているかを示す指標と組み合わせることで、偏りを防げます。
失敗 3: 手入力の台帳が更新されない。 担当者が忙しい時期に台帳の更新が止まり、ダッシュボードの数字が古くなります。入力期限をルール化し、「最終更新日」を画面に表示して、古さが一目でわかるようにします。
失敗 4: 「完了」の定義が揃っていない。 被監査部門の完了報告をそのまま完了として数えると、是正率が実態より高く見えます。「監査確認済」を完了とする定義を KPI 定義書に明記します。
失敗 5: 委員会でスライドをやめるのが早すぎる。 利用者が操作に慣れないうちにスライドを廃止すると、かえって議論が進まなくなります。数回は併用し、委員の質問に画面で答える経験を積んでから切り替えます。
よくある質問
Q. Excel だけでもダッシュボードは作れますか?
作れます。ピボットテーブルとグラフを組み合わせれば、運営ダッシュボードの基本的な機能は実現できます。ただし、複数人での同時更新や閲覧権限の管理、データ量が増えたときの動作には限界があります。まず Excel で KPI と台帳の設計を固め、運用が定着してから BI ツールに移行するのも現実的な進め方です。
Q. 被監査部門にもダッシュボードを公開すべきですか?
自部門の発見事項と期限を確認できる画面を公開すると、是正の促進に役立ちます。一方で、他部門の発見事項まで見える状態は避けるべきです。閲覧権限を部門単位で制御できるかを確認したうえで、公開範囲を決めてください。
Q. KPI の目標値はどう決めればよいですか?
最初の年は実績を測ることを優先し、目標値は仮置きにとどめるのが無難です。1 年分の実績がそろった段階で、部門長と監査等委員会で議論して目標を定めます。業界の平均値などを目標にする場合は、出典と定義が自社と同じかを確認してください。
Q. 品質評価(QAR)でダッシュボードは評価されますか?
ダッシュボード自体が評価対象になるわけではありませんが、業績の測定やフォローアップの仕組みを説明する証拠として使えます。評価の進め方は 内部監査の品質評価(QAR)とは? を参照してください。最終的な評価は評価者の判断によります。
まとめ
内部監査の BI ダッシュボードは、見栄えのよい報告資料ではなく、「判断に必要な数字を、1 か所のデータから、いつでも示す」ための仕組みです。まず運営ダッシュボードから始め、KPI を利用者と判断から逆算して絞り、発見事項・計画・工数の 3 つの台帳を 1 か所に集めることが成功の鍵になります。グローバル内部監査基準の 12.2 と 15.2 は、その設計を説明する根拠として使えます。
次の一歩として、自社の発見事項台帳の項目を本記事の例と比べてみてください。データ活用をさらに進める場合は、データ分析監査(CAAT)入門、継続的監査・継続的モニタリングの始め方、生成 AI で内部監査はどう変わる? も参考になります。ダッシュボード設計や監査 DX のご相談は お問い合わせ からどうぞ。
参考資料
- The Institute of Internal Auditors「Global Internal Audit Standards」(2024 年 1 月公表、2025 年 1 月 9 日発効)基準 12.2「Performance Measurement」、基準 15.2「Confirming the Implementation of Recommendations or Action Plans」 https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/
- 一般社団法人日本内部監査協会(グローバル内部監査基準の日本語版に関する情報) https://www.iiajapan.com/