月次決算が締まった翌週、内部監査部の担当者は経理部から受け取った仕訳データを開きました。1年分でおよそ40万行。監査法人は毎年「仕訳テスト」を実施していると聞いているものの、何をどう抽出しているのかは知りません。今年の監査計画には「不正リスクに対応したデータ分析」が入っていて、最初の対象として仕訳を選んだのは自分でした。
ところが、画面を前にして手が止まります。「週末の入力」「端数のない金額」で絞り込むと、それぞれ数千行が残りました。全部を証憑まで確かめるのは無理です。かといって件数を減らすために条件を足していくと、何を見つけようとしているのかが自分でもわからなくなってきます(本記事の事例はすべて架空のモデルケースです)。
仕訳テストは、抽出条件の一覧を真似すれば形になる手続ではありません。どの不正の筋書きに対応する条件なのかを先に決め、母集団が完全であることを確かめ、残った仕訳を「説明がつくか」という観点で調べる。この順番を守ると、件数は自然に絞られ、結論も書きやすくなります。この記事では、監査基準の考え方を土台に、内部監査で仕訳テストを組み立てる手順を整理します。
この記事の要点
- 仕訳テストは、経営者による内部統制の無効化という「どの企業にも存在する」不正リスクに対応する手続です。日本公認会計士協会の監査基準報告書240は、外部監査人にリスク評価にかかわらずこの手続を求めています
- 不適切な仕訳には、ほとんど使われない勘定の利用、入力担当者以外による入力、摘要が不十分な期末・締め後の仕訳、未登録の勘定科目、0000や9999のような数字の並びといった特性が多いとされます
- 抽出の前に、仕訳データが試算表と一致し、欠番や重複がないこと(網羅性と正確性)を確かめます
- 条件は「不正の筋書き」から逆算し、複数条件の組み合わせやスコアリングで件数を絞ります
- 内部監査の仕訳テストは外部監査の代替ではなく、自社の不正リスク評価と決算統制の改善につなげる手続として設計します
仕訳テストとは何か:なぜ「評価にかかわらず」実施するのか
監査基準報告書240が求める3つの手続
仕訳テスト(ジャーナル・エントリー・テスト)は、総勘定元帳に記録された仕訳と、元帳から財務諸表を作る過程での修正について、その適切性を検証する手続です。日本公認会計士協会の監査基準報告書240「財務諸表監査における不正」は、経営者による内部統制の無効化に関係したリスク対応手続として、監査人に次の3つを求めています(第31項)。
- 仕訳入力と修正の適切性の検証(担当者への質問、期末時点の仕訳の抽出、期中を通じた検証の必要性の考慮)
- 会計上の見積りに経営者の偏向がないかの検討(過年度の見積りの遡及的な検討を含む)
- 通常の取引過程から外れた重要な取引や通例でない取引について、事業上の合理性の評価
ここで注目したいのは、第31項が「監査人の評価にかかわらず」と書いていることです。通常の監査手続は、リスクが高いと評価した領域に厚く、低い領域には薄く配分します。ところが仕訳テストは、リスク評価の結果がどうであれ実施が求められる、例外的な手続です。
「無効化」はリスク評価では捉えにくい
なぜ例外扱いなのでしょうか。監基報240の第30項は、経営者は有効に運用されている内部統制を無効化して会計記録を改ざんできる特別な立場にあり、そのリスクの程度は企業によって異なるものの全ての企業に存在すると述べています。そして、無効化は予期せぬ手段で行われるため、特別な検討を必要とするリスクだと位置づけています。
統制テストは「統制が決められた通りに動いているか」を確かめます。しかし経営者による無効化は、統制を迂回したり、上位者の権限で承認を通したりすることで起こります。承認印がそろった仕訳でも、承認する立場の人が不正の当事者であれば、統制テストは合格してしまいます。仕訳テストが統制の有無ではなく「仕訳そのもの」を見るのは、このためです。
ITが進むほど痕跡は見えにくくなる
適用指針のA40項は、自動化された処理が誤謬のリスクを下げる一方で、自動処理された金額を個人が変更するような無効化には対応できないこと、そしてITで情報が自動転送される場合には介入の可視的な証拠がほとんど残らない場合があることを指摘しています。紙の伝票なら修正液や差し替えの跡が残りますが、システム上の仕訳は見た目だけでは区別がつきません。だからこそ、入力者・入力日時・入力経路といった「仕訳の属性データ」を分析する価値が生まれます。
なお、国際監査・保証基準審議会(IAASB)は2025年7月に国際監査基準ISA 240の改訂版を公表しており、2026年12月15日以後開始事業年度の監査から適用されます。日本の監査基準報告書への反映は日本公認会計士協会の公表で最新情報を確認してください。
内部監査が仕訳テストを行う意味
外部監査の「やり直し」にしない
外部監査人が毎年仕訳テストを実施しているのに、内部監査が同じことをする意味はあるのでしょうか。答えは、目的と使い道が違うという点にあります。外部監査人の仕訳テストは、財務諸表に不正による重要な虚偽表示がないという意見の根拠を得るためのものです。重要性の基準値を前提にしているため、財務諸表全体から見て小さな金額は、そもそも関心の外にあることがあります。
一方、内部監査の関心は、金額の大小よりも「統制が迂回される経路が存在するか」「決算プロセスに弱点がないか」にあります。たとえば、ある事業部の担当者が自分で入力した仕訳を自分で承認できる状態が見つかれば、金額が小さくても統制の改善につながる重要な発見です。
3ラインの中での位置づけ
経理部門自身が月次で異常仕訳をモニタリングしている会社もあります。これは第1ライン・第2ラインの活動です。内部監査は第3ラインとして、そうしたモニタリングが機能しているかを評価する立場にあります。自社で異常仕訳のモニタリングが整っているなら、内部監査は同じ条件で全件を再抽出するより、モニタリングの条件設定や例外対応の記録を検証するほうが効率的な場合があります。役割分担の考え方は3ラインモデルとはで詳しく扱っています。
監査法人との情報共有
内部監査の仕訳テストの結果は、監査法人にとっても有用な情報になり得ます。どの条件で何件抽出し、何がわかったかを共有しておくと、双方の手続の重複を避ける話し合いがしやすくなります。ただし、外部監査人が内部監査の作業をどこまで利用するかは監査人自身の判断です。経営者による無効化という領域は判断の要素が大きいため、利用には慎重な判断が伴う点を理解しておきましょう。
データの入手と網羅性の確認:抽出より先にやること
必要な項目を定義する
仕訳テストの結果は、元データの質を超えられません。最初に、会計システムから取り出す項目を定義します。最低限そろえたい項目は次の通りです。
| 項目 | 用途 | 確認のポイント |
|---|---|---|
| 仕訳番号・行番号 | 欠番・重複の確認、証憑との照合 | 採番ルール(自動採番か、手入力か) |
| 計上日(会計日付) | 期末・期ズレの分析 | 入力日との区別がついているか |
| 入力日時・承認日時 | 締め後入力、深夜・休日入力の分析 | タイムスタンプの時刻帯(システム時刻) |
| 入力者ID・承認者ID | 職務分掌、通例でない入力者の分析 | 共有ID・バッチ用IDの有無 |
| 勘定科目コード・補助科目 | 通例でない組み合わせの分析 | 科目マスタとの突合、未登録コード |
| 借方・貸方金額 | 端数・閾値直下の分析 | 通貨、符号の扱い |
| 摘要 | 説明不足、特定語句の検索 | 自由記述か定型文か |
| 入力経路(手入力/連携/自動) | 手入力仕訳の特定 | 伝票種別との対応 |
| 取消・修正フラグ | 反対仕訳や修正の追跡 | 取消仕訳が別行で残るか |
特に重要なのは、入力経路の区別です。販売管理や購買管理システムから自動連携される仕訳と、経理担当者が会計システムに直接入力する仕訳では、リスクの性質がまったく違います。監基報240の適用指針A41項も、非定型的な仕訳は経常取引の仕訳と同じ内部統制では対応できない場合があると述べています。
網羅性を「試算表との一致」で確かめる
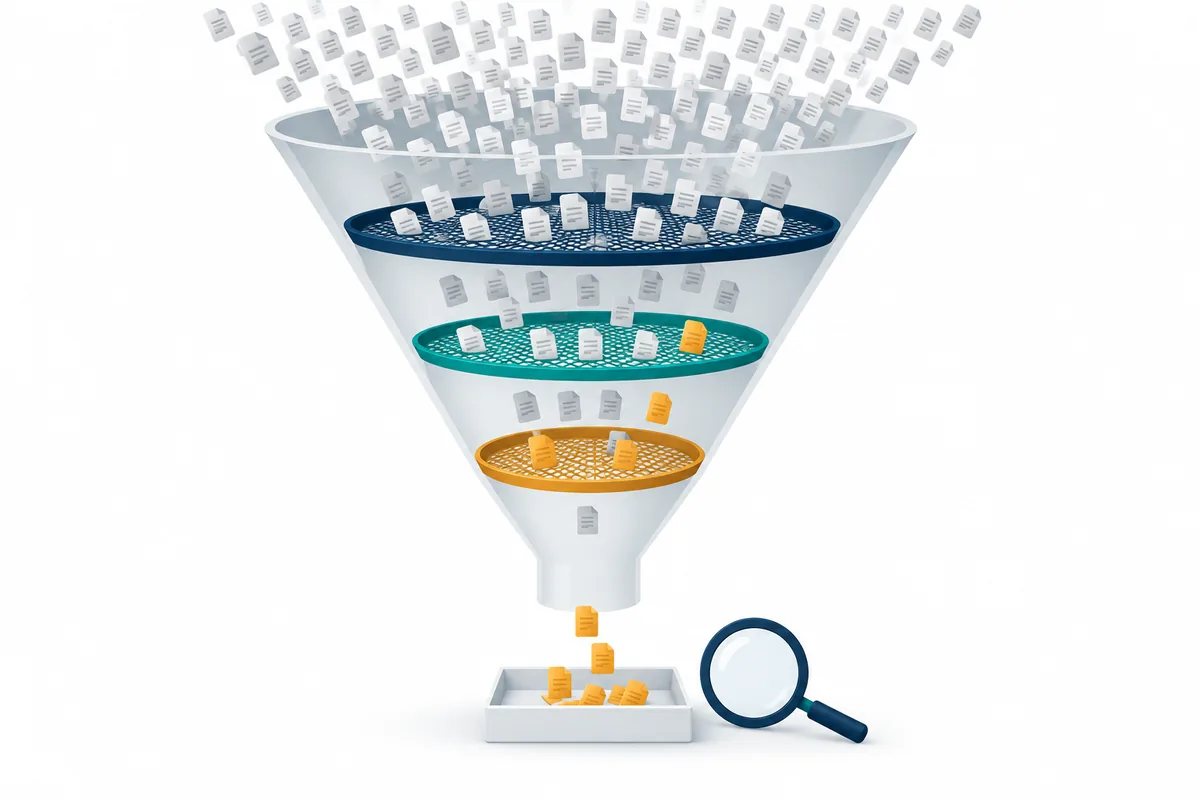
データを受け取ったら、抽出を始める前に母集団が完全かどうかを確かめます。基本は、仕訳データを勘定科目ごとに集計し、期首残高に加減した結果が期末の試算表残高と一致するかを確認するロールフォワードです。一致しなければ、抽出条件の設計以前に、データの取り出し方を見直す必要があります。
あわせて、仕訳番号の欠番・重複、借方合計と貸方合計の一致、計上日が対象期間外のデータの混入を確認します。欠番があった場合は、取消仕訳の仕様なのか、データが漏れているのかを経理部門に確かめ、回答を調書に残します。この手順はデータ分析監査(CAAT)入門で説明している網羅性確認と同じ考え方です。
データを取り出す人にも注意する
仕訳データを誰が抽出したかも記録しておきます。不正の当事者になり得る部署がデータを加工して渡すと、分析の前提が崩れます。可能であれば、内部監査部門が閲覧権限を持つ抽出画面から自ら取り出すか、情報システム部門に依頼し、抽出条件の画面を保存しておきます。
抽出条件の設計:不正の筋書きから逆算する
監基報240が示す「不適切な仕訳の特性」
抽出条件の出発点として有用なのが、監基報240の適用指針A41項です。不適切な仕訳や修正が持つことが多い特性として、次の5つが例示されています。
- 取引とは無関係な、又はほとんど使用されない勘定を利用した仕訳
- 入力担当者以外によって入力された仕訳
- 期末又は締切後の仕訳のうち、摘要欄の説明が不十分な仕訳
- 未登録の勘定科目を用いて行われる仕訳
- 同じ数字が並ぶ数値(例えば0000や9999)を含む仕訳
さらに同項は、不適切な仕訳が含まれやすい勘定として、複雑または通例でない取引を含む勘定、重要な見積りと期末修正を含む勘定、過去に虚偽表示に利用された勘定、未調整の差異を含む勘定、内部取引を含む勘定などを挙げています。
筋書きと条件を対応させる
条件を一覧から機械的に選ぶと、件数だけが膨らみます。先に「この会社で起こり得る不正の筋書き」を書き、それを見つけるための条件を割り当てるのが効果的です。次の表は、筋書きと抽出条件の対応例です。
| 不正の筋書き(例) | 抽出条件の例 | 組み合わせる条件 |
|---|---|---|
| 期末に架空売上を計上し、翌期に取り消す | 期末前後の売上の手入力仕訳、翌期首の反対仕訳 | 相手勘定が売掛金以外、摘要が短い |
| 費用を資産に付け替えて利益を嵩上げする | 費用勘定から固定資産・仮勘定への振替 | 期末月、金額が大きい |
| 引当金や見積りを調整して利益を平準化する | 引当金勘定の手入力修正 | 決算整理後の入力、承認者が上位職 |
| 上位者が承認を経ずに直接入力する | 入力者が役員・部長クラスのID | 通常その者が入力しない勘定 |
| 支払を装って資金を流出させる | 現金預金と通例でない勘定の組み合わせ | 仮払金・雑損失、端数のない金額 |
| 承認権限の閾値を避ける | 承認基準額の直下に集中する金額 | 同一入力者・同一日に複数件 |
「週末入力」や「端数のない金額」は、単独では正当な仕訳が大量に含まれる条件です。月末が土日に重なれば休日入力は当たり前ですし、賃料や手数料は端数のない金額になりがちです。単独の条件は「ふるい」ではなく、筋書きの条件と掛け合わせる「重み」として使うほうが実務的です。
スコアリングで優先順位をつける
複数の条件を使う場合は、条件ごとに点数を付けて合計し、点数の高い仕訳から確認するスコアリングが有効です。たとえば、手入力であれば1点、締め後入力なら2点、ほとんど使われない勘定の組み合わせなら2点、入力者が通常と異なれば2点、摘要が空欄なら1点、というように配点し、合計5点以上を詳細テストの対象にします。
配点は恣意的に見えるかもしれませんが、重要なのは配点の理由を調書に書き、翌年に見直すことです。1年目は結果を見ながら閾値を調整し、2年目以降は同じルールで比較すると、異常の増減が見えるようになります。
条件設計のチェックリスト
- 不正の筋書きを3つ以上書き出し、それぞれに対応する条件がある
- 手入力仕訳と自動連携仕訳を区別している
- 期末日だけでなく、締め後(決算整理後)の入力を定義している
- 「ほとんど使われない勘定の組み合わせ」を、前年実績の出現回数で定義している
- 入力者IDについて、共有ID・バッチIDの扱いを決めている
- 条件ごとの抽出件数と、組み合わせ後の件数を記録している
- 条件と配点の理由を調書に記載している
詳細テスト:抽出した仕訳の「説明」を確かめる
何を確かめれば「適切」と言えるのか
抽出した仕訳は、一件ずつ裏付けを確認します。確認の観点は大きく4つです。第一に、取引の実在性と事業上の理由です。契約書、請求書、社内稟議などの証憑で、その仕訳が実際の取引に基づくかを確かめます。第二に、承認です。社内規程上の承認者が承認しているか、入力者と承認者が分かれているかを確認します。
第三に、会計処理の妥当性です。勘定科目と計上時期が会計方針に照らして妥当かを見ます。第四に、説明の一貫性です。担当者への質問で得た説明が、証憑やほかの仕訳と矛盾しないかを確かめます。監基報240が質問を手続の最初に置いているのは、不適切な処理の存在を知っている人から情報を得る機会になるからです。
調書の記入例
抽出した仕訳ごとに、次のような一覧で結果を記録します(架空の記入例)。
| No. | 仕訳番号 | 計上日/入力日 | 勘定(借/貸) | 金額 | 抽出理由(スコア) | 確認した証憑 | 結果 |
|---|---|---|---|---|---|---|---|
| 1 | 2603-1182 | 3/31/4/8 | 売掛金/売上高 | 12,000,000 | 締め後入力・手入力・摘要空欄(5) | 検収書、出荷記録 | 問題なし。検収書の受領遅れによる計上。摘要記載の徹底を提言 |
| 2 | 2603-1207 | 3/31/4/9 | 建設仮勘定/修繕費 | 8,500,000 | 費用から資産への振替・締め後(6) | 工事契約書、資本的支出の判定メモ | 判定メモの承認者欄が空欄。経理部長の事後承認を確認。承認手順の不備として報告 |
| 3 | 2603-0954 | 3/28/3/28 | 仮払金/普通預金 | 3,000,000 | 部長IDによる直接入力・端数なし(5) | 出張仮払申請 | 申請者と入力者が同一。職務分掌の不備として報告 |
結果欄には「問題なし」だけでなく、なぜ問題ないと判断したのかを証憑名とともに書きます。レビューで最も指摘されやすいのは、抽出理由と確認内容が対応していない調書です。締め後入力で抽出したなら、なぜ締め後に入力されたのかの説明を確かめて記録します。
例外が見つかったときの扱い
確認の過程で説明のつかない仕訳が見つかった場合、内部監査部門だけで深追いするのは避けます。不正の疑いがある場合の初動(証拠保全、関係者への接触の順序、法務・監査役等への報告)は事前にルール化しておくのが望ましく、その考え方は不正リスクと内部監査で整理しています。疑いの段階で担当者を問い詰めると、証拠が失われるおそれがあります。
期末・決算修正・連結仕訳:見落とされやすい領域
期末に集中する理由と、期中を見る理由
監基報240の適用指針A42項は、不正な仕訳は多くの場合期末に行われるため期末時点の仕訳の抽出を求める一方、不正や隠蔽は年度を通じて起こり得るため、期中を通じた検証の必要性も考慮するよう求めていると説明しています。期末だけを見ていると、四半期ごとに少しずつ操作する手口や、期中に計上して期末前に戻す手口を見逃します。
元帳の外で行われる修正
見落とされやすいのが、総勘定元帳の外で行われる修正です。A39項は、連結決算修正や組替えのように、正規の仕訳によらずに財務諸表上の金額を修正する方法にも触れています。連結精算表やスプレッドシート上の修正は、会計システムの仕訳データには現れません。連結パッケージの修正履歴や、財務諸表作成用のスプレッドシートの変更記録も対象に含めるかを検討します。スプレッドシートの統制はEUC(Excel等)統制の評価も参考にしてください。
子会社・拠点の仕訳
複数の拠点や子会社がある企業では、どの拠点の仕訳を対象にするかも論点です。A41項も、複数の事業所や構成単位がある場合は、それらからの仕訳の抽出の必要性を検討するよう述べています。本社の経理が厳格でも、小規模な子会社で経理担当者が1人で入力から承認まで担っている場合は、そこが無効化の入口になり得ます。
よくある失敗と対策
条件を増やしすぎて何も確かめられない
条件を20個並べて抽出し、数千件の結果を「件数が多すぎるので上位30件を確認」とする例があります。これでは、なぜその30件なのかを説明できません。対策は、筋書きに対応しない条件を削り、スコアリングの閾値で件数を決めることです。
網羅性を確認せずに分析を始める
受け取ったデータが一部の伝票種別しか含んでいなかった、決算整理仕訳が別テーブルだった、という事例は珍しくありません。試算表とのロールフォワードを最初に行えば、多くは防げます。
「問題なし」の根拠が書かれていない
抽出した全件に「異常なし」とだけ書かれた調書は、レビュー時に何を確かめたのか再現できません。証憑名、確認した事項、担当者の説明の要旨を記録します。調書全般の書き方は監査調書の書き方と保管ルールを参照してください。
自動仕訳を最初から除外してしまう
「自動連携仕訳は統制が効いている」として一律に除外すると、連携元システムでのマスタ改ざんや、自動仕訳の設定変更を見逃します。除外する場合は、連携の統制(インターフェースの完全性、設定変更の管理)が有効であることを確認した上で、その根拠を記録します。
1回で終わらせる
初年度に手間をかけて条件を作っても、翌年に再現できなければ効果は半減します。抽出クエリと条件表を保存し、毎年同じ手順で実行できるようにしておくと、継続的監査・継続的モニタリングへの発展も見えてきます。
よくある質問
内部監査で仕訳テストをしなければならない決まりはありますか?
監査基準報告書240は外部監査人に向けた基準で、内部監査部門に仕訳テストを義務づけるものではありません。ただし、経営者による無効化は全ての企業に存在するリスクとされているため、内部監査計画で不正リスクをどう扱うかを検討する際の有力な手続の一つになります。実施するかどうかは、自社のリスク評価と監査計画に基づいて判断してください。
抽出件数は何件が適切ですか?
仕訳テストは統計的サンプリングとは考え方が異なり、リスクの高い仕訳を狙って抽出する手続です。そのため「何件」という決まった数はありません。筋書きと条件、スコアの閾値から結果的に件数が決まり、その理由を説明できることが重要です。
Excelでも実施できますか?
数万行程度であればExcelで実施できます。数十万行を超える場合や、条件を毎年再現したい場合は、SQLやデータ分析ツールを使うほうが確実です。ツールの選び方はデータ分析監査(CAAT)入門で比較しています。
経営者による無効化の対応は仕訳テストだけで足りますか?
監基報240の第31項は、仕訳テストに加えて会計上の見積りの偏向の検討と、通例でない重要な取引の検討を求めています。内部監査でも、仕訳だけでなく見積りの前提や大口取引の事業上の合理性をあわせて見ると、無効化リスクへの対応が厚くなります。全体像は経営者による内部統制の無効化で解説しています。
まとめ
仕訳テストは、統制を迂回する経営者の不正という、統制テストでは捉えにくいリスクに向き合う手続です。成果を左右するのは抽出条件の数ではなく、不正の筋書きから条件を逆算し、完全な母集団から、説明のつかない仕訳を探すという順番です。
次の一歩として、まず自社の仕訳データを試算表とロールフォワードで照合し、手入力仕訳と自動仕訳の比率を確認してみてください。そのうえで筋書きを3つ書き出し、条件表と配点を作れば、初年度の仕訳テストの骨格ができあがります。経費の不正を対象にした分析は経費データの分析監査も参考になります。最終的な手続の範囲や結論は、自社のリスク評価と、必要に応じた監査人との協議を踏まえて判断してください。
仕訳テストの設計やデータ分析体制の整備についてのご相談は、お問い合わせからお寄せください。
参考資料
- 日本公認会計士協会 監査基準報告書240「財務諸表監査における不正」(第30項〜第32項、A39項〜A42項) https://jicpa.or.jp/specialized_field/
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- IAASB「ISA 240 (Revised), The Auditor's Responsibilities Relating to Fraud in an Audit of Financial Statements」 https://www.iaasb.org/publications/isa-240-revised-auditor-s-responsibilities-relating-fraud-audit-financial-statements
- The Institute of Internal Auditors「Global Internal Audit Standards」