
有価証券報告書の提出まで3週間。J-SOX評価の取りまとめ担当者は、前年の内部統制報告書のファイルを開き、日付と会社名を差し替えれば済むと考えていました。そこへ監査法人から、評価範囲の記載について問い合わせが届きます。「重要な事業拠点の選定に使った指標と割合、その判断の理由は書かれていますか」。前年の文面には、指標の名前が1行あるだけでした。
これは、内部統制報告書の作成時期によく見られる場面です(本記事の事例はすべて架空のモデルケースです)。内部統制報告書は数ページの短い書類で、多くの会社で毎年ほぼ同じ文面が使われています。そのため「定型文を更新するだけの書類」と受け止められがちです。
けれども、2023年の基準・実施基準の改訂とそれに伴う内閣府令の改正で、評価範囲の判断事由の記載や、前年度に報告した開示すべき重要な不備の是正状況の記載などが求められるようになりました。定型文の更新だけでは、記載が足りなくなる可能性があります。この記事では、法令と様式の構造を確認したうえで、項目ごとの書き方と記載例、開示すべき重要な不備がある場合の記載のポイントを整理します。
この記事の要点
- 内部統制報告書は、金融商品取引法第24条の4の4に基づき、上場会社等が事業年度ごとに有価証券報告書と併せて提出する書類です
- 様式(内部統制府令 第一号様式)の本文は「基本的枠組み」「評価の範囲、基準日及び評価手続」「評価結果」「付記事項」「特記事項」の5項目で構成されます
- 2023年改訂の実施基準により、評価範囲について重要な事業拠点の選定指標と一定割合、選定した勘定科目、個別に追加した拠点・プロセスを判断事由とともに記載することが適切とされました
- 評価結果は4つの区分で表明し、開示すべき重要な不備がある場合は、その内容と期末日までに是正されなかった理由を記載します
- 前年度に開示すべき重要な不備を報告した場合の是正状況が付記事項に加わり、訂正報告書では訂正の経緯や理由の記載が求められるようになりました
内部統制報告書とは:制度の根拠と提出の仕組み
法令上の位置づけ
内部統制報告書は、金融商品取引法第24条の4の4に定められた書類です。有価証券報告書を提出しなければならない会社のうち、上場会社など政令で定める会社は、事業年度ごとに、財務計算に関する書類その他の情報の適正性を確保するために必要な体制について評価した報告書を、有価証券報告書と併せて提出しなければなりません。これが内部統制報告書で、いわゆるJ-SOX(財務報告に係る内部統制報告制度)の中心となる書類です。
様式や作成方法を定めているのは、「財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令」(平成19年内閣府令第62号、以下「内部統制府令」)です。内部統制府令は、府令に定めのない事項は、一般に公正妥当と認められる財務報告に係る内部統制の評価の基準に従うとしています。実務上は、金融庁企業会計審議会の「財務報告に係る内部統制の評価及び監査の基準」と「実施基準」がこの基準にあたります。
なぜ「経営者の評価」を報告させるのか
J-SOXの特徴は、内部統制が有効かどうかを監査人が直接評価するのではなく、まず経営者が自ら評価して報告し、その報告書を監査人が監査するという構造にあります。実施基準は、経営者は組織を代表して業務を執行し、有価証券報告書を提出する立場として開示書類の信頼性に最終的な責任を持つ、と説明しています。内部統制報告書は、その責任を経営者自身の名前で表明する書類なのです。
このため、内部統制報告書には代表者の役職氏名を記載し、最高財務責任者を定めている場合はその役職氏名も記載します。書類は短くても、経営者が「自分の責任で評価した」と対外的に宣言する重みを持っています。
監査証明と、その例外
金融商品取引法第193条の2第2項は、上場会社等が提出する内部統制報告書について、特別の利害関係のない公認会計士又は監査法人の監査証明を受けることを求めています。この監査が内部統制監査で、財務諸表監査と同じ監査人が実施します。
ただし、新たに上場した会社は、上場後3年を経過する日までの間に提出する内部統制報告書について、監査証明を受けないことができます。この免除は、上場直前事業年度の資本金が100億円以上、又は負債の合計額が1,000億円以上の会社には適用されません(内部統制府令第10条の2)。免除されるのは監査証明であり、内部統制報告書の提出そのものは必要な点に注意が必要です。上場準備の全体像はIPO企業の内部監査体制構築ロードマップで解説しています。
虚偽記載の責任
金融商品取引法第197条の2は、内部統制報告書の重要な事項について虚偽の記載をした者に、5年以下の拘禁刑若しくは500万円以下の罰金、又はその併科を定めています。法人には、第207条により5億円以下の罰金が科されることがあります。内部統制報告書を「形式的な書類」として扱うことができない理由は、ここにもあります。
記載事項の全体像:様式の5項目
表紙と本文の構成
内部統制府令の第一号様式は、表紙と本文5項目で構成されています。表紙には、提出書類名、根拠条文、提出先、提出日、会社名、代表者の役職氏名、最高財務責任者の役職氏名、本店の所在の場所、縦覧に供する場所を記載します。本文の5項目と、それぞれに書く内容は次のとおりです。
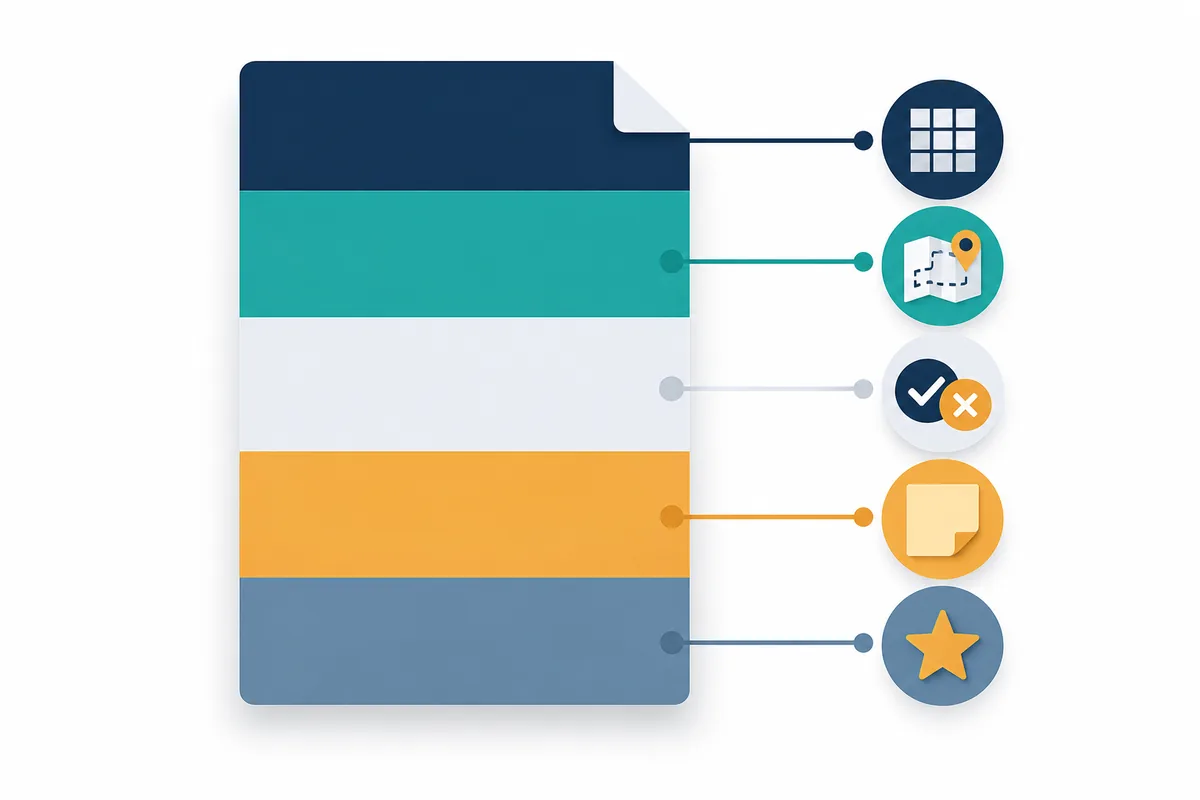
| 項目 | 主な記載内容 | 実施基準との対応 |
|---|---|---|
| 1 財務報告に係る内部統制の基本的枠組みに関する事項 | 代表者(及び最高財務責任者)が整備・運用の責任を有する旨、準拠した基準の名称、内部統制の固有の限界 | 整備及び運用に関する事項 |
| 2 評価の範囲、基準日及び評価手続に関する事項 | 評価の基準日、評価基準に準拠した旨、評価手続の概要、評価範囲と決定の手順・方法 | 評価の範囲、評価時点及び評価手続 |
| 3 評価結果に関する事項 | 4つの区分のいずれかによる評価結果 | 評価結果 |
| 4 付記事項 | 後発事象、期末日後の是正措置、前年度の開示すべき重要な不備の是正状況 | 付記事項 |
| 5 特記事項 | 評価について特記すべき事項がある場合の内容 | - |
様式の記載上の注意は、やむを得ない事情がある場合には投資者に誤解を生じさせない範囲で準じて記載できること、各項目に関連した事項を追加して記載できることも定めています。定型文にとどまらず、自社の状況に合わせて説明を加える余地が制度上も認められているのです。なお、様式の最新の条文はe-Gov法令検索で確認してください。
「基準日」は期末日
評価の基準日は、原則として事業年度の末日です。実施基準は、内部統制の評価時点は期末日であり、期末日後に実施した是正措置は期末日の評価には影響しないとしています。期中に見つかった不備でも、期末日までに是正され、是正後の統制の運用が確かめられていれば、有効と結論できます。逆に、期末日後に是正しても評価結果は変わらず、その内容を付記事項に書くことになります。この時間の区切りが、報告書全体の書き方を決めています。
基本的枠組みと評価手続の書き方
基本的枠組みに関する事項
この項目は、多くの会社でほぼ共通の文面になります。記載すべき内容は、代表者(最高財務責任者を定めている場合はその者も)が財務報告に係る内部統制の整備及び運用の責任を有していること、準拠した枠組みの名称、そして内部統制の固有の限界により財務報告の虚偽の記載を完全には防止又は発見できない可能性があることです。
記載例を示します。
代表取締役社長〇〇〇〇及び取締役経理財務本部長〇〇〇〇は、当社の財務報告に係る内部統制の整備及び運用に責任を有しており、企業会計審議会の公表した「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」に示されている内部統制の基本的枠組みに準拠して財務報告に係る内部統制を整備及び運用しております。なお、内部統制は、内部統制の各基本的要素が有機的に結びつき、一体となって機能することで、その目的を合理的な範囲で達成しようとするものであります。このため、財務報告に係る内部統制により財務報告の虚偽の記載を完全には防止又は発見することができない可能性があります。
準拠した基準の名称は、改訂後の意見書を参照していることが分かるように書きます。改訂前の意見書の名称のまま残っていないかは、毎年確認したい点です。
評価手続の概要
評価手続の概要では、全社的な内部統制の評価を行い、その結果を踏まえて業務プロセスを選定し、統制上の要点を識別して整備及び運用状況を評価した、という流れを簡潔に書きます。全社的な内部統制の評価方法は全社的な内部統制の評価方法、業務プロセスの評価手順は運用状況評価(運用テスト)の手順で解説しています。
評価範囲の記載:2023年改訂で何が変わったか
判断事由まで書く
2023年改訂の実施基準は、評価の範囲について、範囲の決定方法及び根拠を含めて記載するとしたうえで、次の3点を決定の判断事由を含めて記載することが適切だとしています。
- 重要な事業拠点の選定において利用した指標とその一定割合
- 評価対象とする業務プロセスの識別において、企業の事業目的に大きく関わるものとして選定した勘定科目
- 個別に評価対象に追加した事業拠点及び業務プロセス
改訂意見書は、評価範囲の検討において「売上高等のおおむね3分の2」や「売上、売掛金及び棚卸資産の3勘定」を機械的に適用すべきでないことも強調しています。つまり、なぜその指標・割合・勘定科目を選んだのかを、自社のリスクに即して説明することが求められているのです。評価範囲の決め方はJ-SOXの評価範囲の決め方で詳しく扱っています。
評価範囲の記載例
財務報告に係る内部統制の評価範囲は、当社並びに連結子会社及び持分法適用会社について、財務報告の信頼性に及ぼす影響の重要性の観点から必要な範囲を決定しました。財務報告の信頼性に及ぼす影響の重要性は、金額的及び質的影響の重要性を考慮して決定しており、当社及び連結子会社〇社を対象として行った全社的な内部統制の評価結果を踏まえ、業務プロセスに係る内部統制の評価範囲を合理的に決定しました。
業務プロセスに係る内部統制の評価範囲については、各事業拠点の前連結会計年度の売上高(連結会社間取引消去後)の金額が高い拠点から合算していき、連結売上高の概ね〇分の〇に達している〇事業拠点を重要な事業拠点としました。売上高を指標とした理由は、当社グループの事業の中心が〇〇の製造販売であり、売上高が各拠点の事業規模と財務報告への影響を最もよく表すと判断したためです。選定した重要な事業拠点においては、企業の事業目的に大きく関わる勘定科目として売上高、売掛金及び棚卸資産に至る業務プロセスを評価の対象としました。さらに、選定した重要な事業拠点にかかわらず、それ以外の事業拠点をも含めた範囲について、重要な虚偽記載の発生可能性が高く、見積りや予測を伴う重要な勘定科目に係る業務プロセスとして、〇〇に係る業務プロセスを財務報告への影響を勘案して重要性の大きい業務プロセスとして評価対象に追加しています。
指標を前年度の実績にするか当年度の見込みにするか、割合をいくつにするかは会社ごとの判断です。記載例の数字や理由は、自社の評価計画書に記録した判断と一致させてください。
評価範囲の制約がある場合
期末近くに他社を買収した、災害が発生したなど、やむを得ない事情で一部の範囲について十分な評価手続を実施できないことがあります。実施基準は、その場合でも財務報告に及ぼす影響を十分に把握したうえで、実施できなかった範囲を除外して評価できるとしています。このとき内部統制報告書には、除外した範囲とその理由を記載します。影響が重要な場合は、評価結果を表明できないことになる点に留意が必要です。
評価結果の書き方:4つの区分
4つの表明方法
評価結果は、次の4つの区分のいずれかで記載します。
| 区分 | 記載する内容 | 想定される状況 |
|---|---|---|
| ① 有効 | 財務報告に係る内部統制は有効である旨 | 期末日時点で開示すべき重要な不備がない |
| ② 一部実施できなかったが有効 | 有効である旨、実施できなかった評価手続及びその理由 | やむを得ない事情による範囲の除外があるが、影響は限定的 |
| ③ 有効でない | 開示すべき重要な不備があり有効でない旨、その内容及び期末日までに是正されなかった理由 | 期末日時点で開示すべき重要な不備が残っている |
| ④ 表明できない | 評価結果を表明できない旨、実施できなかった評価手続及びその理由 | 重要な評価手続が実施できず、結論を出せない |
多くの会社は①の区分で、「上記の評価の結果、当事業年度末日時点において、当社の財務報告に係る内部統制は有効であると判断いたしました」といった文面になります。区分の選択は、期末日時点で開示すべき重要な不備が残っているかどうかで決まります。不備の評価手順は内部統制の不備の評価を参照してください。
「有効でない」は失敗の宣言ではない
評価結果が③になることを過度に恐れて、不備の評価が甘くなる例があります。しかし、内部統制報告書の目的は、投資者に財務報告の信頼性に関する情報を正しく提供することです。開示すべき重要な不備を適切に開示し、是正の方針を示すことは、制度が想定している正常な使い方です。反対に、有効と記載した後に不備が判明して訂正報告書を出すほうが、投資者の信頼を大きく損ないます。
開示すべき重要な不備がある場合の記載
何を書くか
評価結果が「有効でない」場合、様式の記載上の注意は、開示すべき重要な不備の内容と、それが事業年度の末日までに是正されなかった理由を記載するよう求めています。投資者にとって意味のある記載にするためには、次の要素を具体的に書くことが大切です。
| 記載要素 | 書き方のポイント |
|---|---|
| 不備の内容 | どの拠点・業務プロセス・統制に不備があったかを特定する。全社的な内部統制の不備か業務プロセスの不備かを明らかにする |
| 発見の経緯 | 経営者評価で識別したのか、監査人の指摘や社内調査で判明したのか |
| 財務報告への影響 | 不備に起因して修正した事項があればその概要。影響が決算に反映済みかどうか |
| 是正されなかった理由 | 識別した時期が期末日に近く、是正と運用の確認に必要な期間が確保できなかった、など事実に即して書く |
| 是正の方針 | 誰が、いつまでに、何をするか。取締役会等での決議や監督の方法 |
「是正されなかった理由」を「期末日までに是正が間に合わなかったため」の一言で済ませる記載は、投資者に何も伝えません。いつ識別し、是正にどれだけの期間を要すると見込んだのかまで書くと、説明として成り立ちます。是正のスケジュール管理は不備の是正とロールフォワードで解説しています。
付記事項の3つの内容
付記事項には、次の3つを記載します。1つ目は、期末日後から提出日までに発生した、評価に重要な影響を及ぼす後発事象です。2つ目は、期末日後に開示すべき重要な不備を是正するために実施した措置の内容です。実施基準は、提出日までに有効な内部統制を整備し、その運用の有効性を確認している場合には、是正措置を完了した旨を記載できるとしています。
3つ目が、2023年の内部統制府令改正で加わった、前年度に開示すべき重要な不備を報告した場合の当該不備に対する是正状況です。前年度に「有効でない」と報告した会社は、当年度の評価結果が有効であっても、前年度の不備がどう是正されたかを付記事項で説明することになります。この改正は2024年4月1日から施行されています。
監査人の報告との関係
実施基準は、経営者が内部統制報告書に開示すべき重要な不備を記載している場合、監査人がその旨と財務諸表監査に及ぼす影響を内部統制監査報告書に記載することを定めています。さらに2023年の内閣府令改正で、会社が内部統制は有効でない旨を記載している場合、監査人はその旨を内部統制監査報告書の意見に含めて記載することになりました。会社の記載と監査人の記載が同じ事実を指すことになるため、不備の内容や表現は、ドラフトの段階から監査人とすり合わせておくことが欠かせません。
訂正内部統制報告書の記載事項
訂正時に求められるようになったこと
2023年の改訂意見書は、開示すべき重要な不備が当初の内部統制報告書ではなく後日の訂正によって報告される事例や、経営者の評価範囲外から不備が識別される事例が一定程度見受けられると指摘しました。そのうえで、訂正の際には具体的な経緯や理由の開示を求めるよう関係法令を整備することが適当としています。
これを受けて内部統制府令第11条の2は、訂正報告書に、訂正の対象となる内部統制報告書の提出日、訂正の理由、訂正の箇所及び訂正の内容を記載することを定めています。さらに、当初「有効」としていた報告書を「開示すべき重要な不備があり有効でない」と訂正する場合には、訂正の理由として次の4点を記載するものとしています。
| 記載事項 | 内容 |
|---|---|
| 不備の内容 | 当該開示すべき重要な不備の内容 |
| 是正の措置と状況 | 是正のために実施された措置がある場合は、その内容と是正の状況 |
| 訂正の経緯 | 財務報告に係る内部統制の評価結果を訂正した経緯 |
| 当初記載しなかった理由 | 当初の内部統制報告書に当該不備の記載がない理由 |
最後の「当初記載しなかった理由」は、当時の評価範囲や手続がなぜその不備を捉えられなかったのかを説明することを意味します。訂正の場面でこの説明に苦しまないためには、平時から評価範囲の判断や不備の評価の記録を残しておくことが最善の備えになります。
作成スケジュールと社内チェック
作成から提出までの流れ
内部統制報告書は有価証券報告書と併せて提出するため、提出期限も有価証券報告書と同じです。実務上は、期末日後に最終的な評価結果を固め、監査人とドラフトを調整し、取締役会や監査役等への報告を経て提出する、という流れになります。年間の流れはJ-SOX評価の年間スケジュールで確認できます。
提出前チェックリスト
| 区分 | 確認項目 | 確認欄 |
|---|---|---|
| 表紙 | 代表者と最高財務責任者の役職氏名が、有価証券報告書・確認書と一致している | □ |
| 枠組み | 準拠した基準の名称が改訂後の意見書を指している | □ |
| 範囲 | 重要な事業拠点の選定指標・一定割合と、その判断事由が記載されている | □ |
| 範囲 | 選定した勘定科目と、個別に追加した拠点・プロセスが記載されている | □ |
| 範囲 | 記載内容が評価計画書・評価範囲の決定記録と一致している | □ |
| 範囲 | やむを得ない事情で除外した範囲があれば、その範囲と理由を記載している | □ |
| 結果 | 評価結果の区分が、期末日時点の不備の評価結果と整合している | □ |
| 結果 | 開示すべき重要な不備がある場合、内容・是正されなかった理由が具体的である | □ |
| 付記 | 期末日後の後発事象・是正措置の有無を提出日直前まで確認した | □ |
| 付記 | 前年度に開示すべき重要な不備を報告した場合、その是正状況を記載した | □ |
| 手続 | 監査人とのドラフト調整、取締役会・監査役等への報告が完了している | □ |
確認書との違い
内部統制報告書と混同されやすいのが、金融商品取引法第24条の4の2に基づく確認書です。確認書は、有価証券報告書の記載内容が金融商品取引法令に基づき適正であることを経営者が確認した旨を記載する書類で、内部統制の有効性を評価した結果を報告するものではありません。両者は別の書類ですが、代表者の氏名や記載の前提がそろっているかは、あわせて確認しておくと安心です。
よくある失敗と対策
前年の文面をそのまま流用する
最も多いのが、前年の報告書の日付だけを変えて提出するケースです。評価範囲の拠点数、選定指標、追加したプロセスは、年によって変わることがあります。対策は、報告書の各記載が評価計画書や評価範囲の決定記録のどこに対応するかを示す対照表を作り、根拠資料と突き合わせてから確定することです。
評価範囲の「判断事由」が抽象的
「重要性を勘案して決定しました」だけでは、改訂後の実施基準が求める判断事由の説明になりません。なぜその指標なのか、なぜその割合で十分と判断したのかを、事業の特性やリスクと結びつけて1〜2文で書きます。判断の中身は評価計画の段階で記録しておき、報告書作成時にはそこから要約するのが効率的です。
期末日後の事象を確認しない
期末日後から提出日までの間に、不備の是正が完了したり、評価に影響する事象が起きたりすることがあります。報告書のドラフトを早く固めすぎると、付記事項の記載漏れにつながります。提出日直前に、後発事象と是正措置の有無を確認する手順をチェックリストに入れておきましょう。
よくある質問
内部統制報告書は誰が作成しますか?
提出者は会社で、代表者が責任を持って評価・報告する書類です。実務上は、J-SOX評価の事務局(経理部門や内部監査部門など)がドラフトを作成し、経営者の承認を受けるのが一般的です。内部監査部門が評価を担う場合は、評価の独立性と報告書作成の役割分担を整理しておくとよいでしょう。
開示すべき重要な不備がある場合、監査意見は不適正になりますか?
必ずしもそうではありません。内部統制監査は、経営者の作成した内部統制報告書が適正に表示されているかについて意見を表明するものです。開示すべき重要な不備を適切に識別し、その内容を正しく記載していれば、報告書が適正であるとの意見が表明されることがあります。最終的な意見は監査人の判断によります。
新規上場会社は内部統制報告書を出さなくてよいのですか?
提出は必要です。一定規模未満の新規上場会社について、上場後3年を経過する日までの間に提出する内部統制報告書の監査証明が免除されるにとどまります。資本金100億円以上又は負債総額1,000億円以上の会社は免除の対象外です。
特記事項には何を書けばよいですか?
様式は、財務報告に係る内部統制の評価について特記すべき事項がある場合に、その旨と内容を記載するとしています。具体的な内容は定められていないため、他の項目に収まらない事項で、投資者の判断に役立つものがある場合に記載します。該当がない場合は「該当事項はありません」と記載するのが一般的です。
まとめ
内部統制報告書は、経営者が財務報告に係る内部統制の評価結果を自らの名前で表明する書類です。2023年の改訂で、評価範囲の判断事由、前年度の開示すべき重要な不備の是正状況、訂正時の経緯と理由など、「なぜそう判断したか」を説明する記載が増えました。前年の文面を更新するだけでは足りない時代になったと考え、評価計画と報告書の記載を毎年突き合わせることが大切です。
次の一歩として、前年度の報告書と当年度の評価計画書を並べ、本記事のチェックリストで記載の過不足を確かめてみてください。改訂の背景はJ-SOX改訂のポイント、基準全体の構成は金融庁「内部統制基準・実施基準」の構成と読み方で解説しています。
内部統制報告書の記載や評価範囲の説明についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融商品取引法(第24条の4の4、第193条の2、第197条の2、第207条) e-Gov法令検索 https://laws.e-gov.go.jp/law/323AC0000000025
- 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令(平成19年内閣府令第62号) e-Gov法令検索 https://laws.e-gov.go.jp/law/419M60000002062
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 金融庁「『財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令の一部を改正する内閣府令(案)』等に対するパブリックコメントの結果等について」(2023年6月30日) https://www.fsa.go.jp/news/r4/sonota/20230630-5/20230630-5.html
- 金融庁「内部統制報告制度に関するQ&A」


