
4月、経理部から内部監査室に異動したばかりの担当者に、前任者から引き継ぎのファイルが届きました。そのなかに、金融庁のサイトからダウンロードした133ページのPDFがあります。表紙には「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」。前任者のメモには「迷ったらここを見る」とだけ書かれていました。
担当者は1ページ目から読み始めますが、同じ見出しが「基準」と「実施基準」で2回ずつ出てくること、ところどころ四角い枠で囲まれた文章があること、監査人向けの章まで含まれていることに戸惑い、30ページほどで手が止まってしまいます(本記事の事例はすべて架空のモデルケースです)。
J-SOX(内部統制報告制度)の実務は、評価マニュアルや監査法人の資料を通じて伝わることが多く、原典である基準・実施基準を通読した経験のある担当者は多くありません。しかし、評価範囲の決め方や不備の判断で迷ったとき、最後に立ち返るのはこの文書です。この記事では、基準・実施基準の構造と読み方を、2023年の改訂内容とあわせて案内します。
この記事の要点
- 金融庁が公表しているのは、企業会計審議会の「意見書」で、前文・基準・実施基準の3層で構成されています。最新版は2023年4月7日公表、2024年4月1日以後開始する事業年度から適用です
- 基準と実施基準はどちらもⅠ(基本的枠組み)・Ⅱ(評価及び報告)・Ⅲ(監査)の3章構成で、実施基準は対応する基準を四角囲みで引用しながら詳しく説明しています
- 法的な根拠は金融商品取引法と内部統制府令で、基準・実施基準は「一般に公正妥当と認められる」評価・監査の基準として位置づけられます
- 読む順番は、前文で改訂の意図をつかみ、基準で原則を押さえ、実施基準とQ&Aで具体的な判断を確認するのが効率的です
基準・実施基準とは何か:制度の中での位置づけ
法律・内閣府令・基準の関係
内部統制報告制度の出発点は金融商品取引法です。上場会社等は、事業年度ごとに財務報告に係る内部統制を評価した内部統制報告書を有価証券報告書とあわせて提出することが求められ(同法第24条の4の4)、その内部統制報告書は公認会計士または監査法人の監査証明を受けます(同法第193条の2第2項)。報告書の様式や記載事項は、「財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令」(内部統制府令)とそのガイドラインが定めています。
では、経営者は何を物差しに評価し、監査人は何に照らして監査するのか。その「一般に公正妥当と認められる」基準として位置づけられているのが、企業会計審議会が定めた基準と実施基準です。法律と府令が「何を提出するか」を定め、基準・実施基準が「どう評価し、どう監査するか」を定める、という分担になっています。
関係する文書の一覧
| 文書 | 作成主体 | 性格 | 主な利用者 |
|---|---|---|---|
| 金融商品取引法 | 国会 | 提出・監査の義務の根拠 | 全員 |
| 内部統制府令・同ガイドライン | 内閣府(金融庁) | 内部統制報告書の様式・記載事項 | 経営者、開示担当 |
| 内部統制基準(意見書の「基準」) | 企業会計審議会 | 評価・監査の原則 | 経営者、内部監査、監査人 |
| 実施基準(意見書の「実施基準」) | 企業会計審議会 | 基準の具体的な指針と例示 | 経営者、内部監査、監査人 |
| 内部統制報告制度に関するQ&A・事例集 | 金融庁 | 実務上の疑問への解説と工夫の例 | 経営者、内部監査 |
| 監査・保証実務委員会報告第82号 | 日本公認会計士協会 | 内部統制監査の実務指針 | 監査人(経営者も参考にする) |
制定と改訂の歩み
基準と実施基準は、2007年(平成19年)2月15日に企業会計審議会の意見書として設定され、2008年4月1日以後開始する事業年度から適用されました。その後、2011年(平成23年)3月30日の改訂で、中堅・中小規模の上場企業への配慮を含む評価手続の簡素化・明確化が行われました。
2023年(令和5年)4月7日の改訂は、制度導入から15年余りを経た見直しです。前文は、評価範囲の外で開示すべき重要な不備が明らかになる事例や、評価の訂正時に十分な理由が開示されない事例があることを経緯として挙げています。改訂基準・改訂実施基準は2024年4月1日以後開始する事業年度から適用され、金融庁は2023年8月31日にQ&Aと事例集の改訂版も公表しました。改訂の中身を実務目線で整理した記事としてJ-SOX改訂のポイントもあわせてご覧ください。
全体の構成:前文・基準・実施基準の3層
1つのPDFに3つの文書が入っている
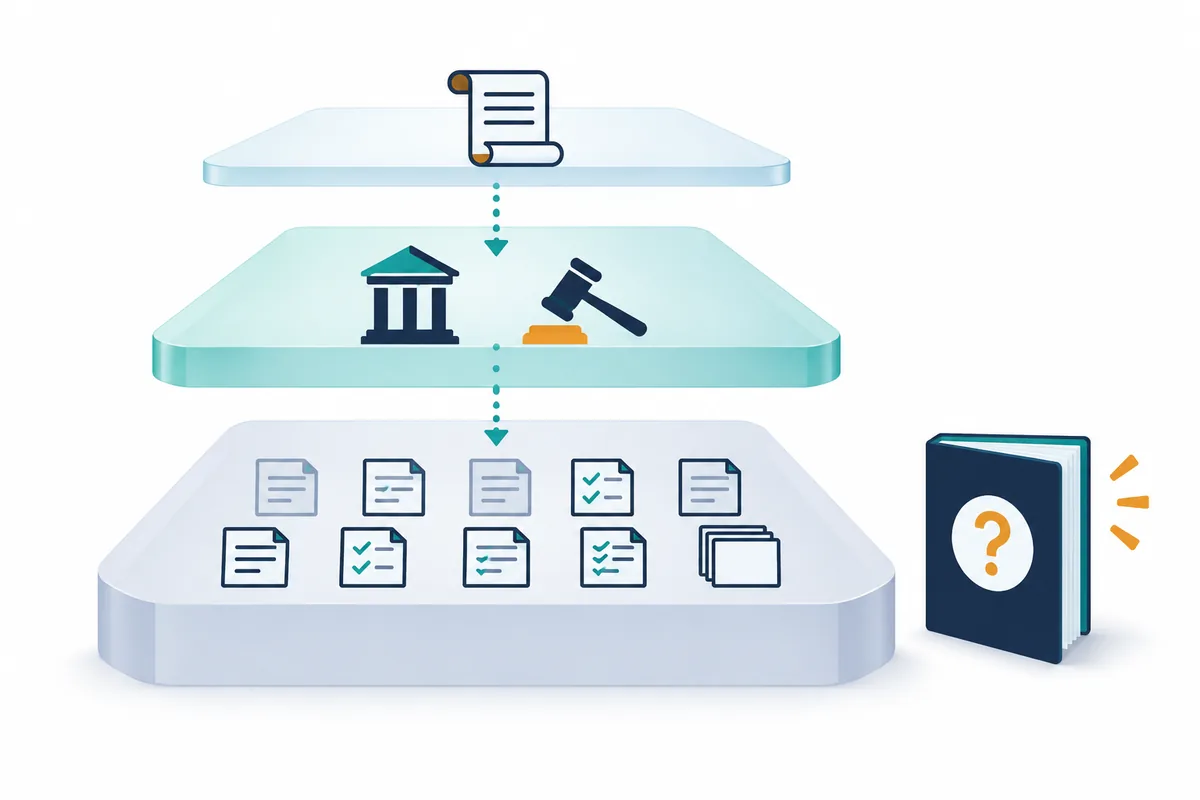
冒頭の担当者が戸惑ったのは、1つのPDFに性格の異なる3つの文書が収められているためです。2023年版の意見書では、最初の数ページが前文(「一 経緯」「二 主な改訂点とその考え方」「三 内部統制報告書の訂正時の対応」「四 適用時期等」)、続いて基準、その後に実施基準が続きます。実施基準は、全体の大半を占める分量です。
基準と実施基準は同じ目次で対応している
基準と実施基準は、どちらもⅠ・Ⅱ・Ⅲの3章構成です。実施基準の冒頭には「本実施基準においては、対応する基準を四角囲みで引用している」との注記があり、四角囲みの部分が基準本文、その後に続く文章が実施基準の説明です。四角囲みの有無を見分けるだけで、どこが原則でどこが指針なのかが分かります。
| 章 | 基準の主な節 | 実施基準で詳しく書かれている内容 |
|---|---|---|
| Ⅰ.内部統制の基本的枠組み | 定義、基本的要素、限界、関係者の役割と責任、ガバナンス及び全組織的なリスク管理 | 4つの目的と6つの基本的要素の解説、財務報告に係る内部統制の構築のプロセス |
| Ⅱ.財務報告に係る内部統制の評価及び報告 | 評価の意義、評価とその範囲、評価の方法、報告 | 評価範囲の決定、監査人との協議、全社的な内部統制と業務プロセスの評価、不備の判断、記録と保存、報告書の記載事項 |
| Ⅲ.財務報告に係る内部統制の監査 | 監査の目的、財務諸表監査との関係、監査の実施、監査人の報告 | 監査計画、評価範囲の妥当性の検討、内部監査人等の作業の利用、監査役等との連携、意見の表明 |
巻末の参考資料
実施基準の巻末には、実務でよく引用される参考資料が付いています。(参考1)財務報告に係る全社的な内部統制に関する評価項目の例、(参考2)業務の流れ図(例)と業務記述書(例)、(参考3)リスクと統制の対応(例)、そして参考図として、内部統制構築のプロセス、評価・報告の流れ、業務プロセスに係る内部統制の不備の検討の図です。いわゆる「3点セット」の原型は参考2と参考3にあり、全社統制の評価項目は参考1にあります。3点セットの作り方はJ-SOX 3点セットの作り方、参考1の使い方は全社的な内部統制の評価方法で解説しています。
第Ⅰ章「基本的枠組み」の読みどころ
4つの目的と6つの基本的要素
基準は内部統制を、業務の有効性及び効率性、報告の信頼性、事業活動に関わる法令等の遵守、資産の保全の4つの目的が達成されているとの合理的な保証を得るために、業務に組み込まれ、組織内の全ての者によって遂行されるプロセスと定義しています。そして、統制環境、リスクの評価と対応、統制活動、情報と伝達、モニタリング(監視活動)、ITへの対応の6つの基本的要素から構成されるとしています。
COSOの内部統制フレームワークと比べると、日本の基準は目的に「資産の保全」を独立して掲げ、基本的要素に「ITへの対応」を加えている点が特徴です。COSOとの対応関係はCOSO内部統制フレームワーク(2013年版)で整理しています。
2023年改訂で変わった「報告の信頼性」
2023年改訂の象徴的な変更は、目的の一つだった「財務報告の信頼性」が「報告の信頼性」になったことです。報告の信頼性は、組織内及び組織の外部への報告(非財務情報を含む)の信頼性を確保することと定義されました。ただし基準の注記は、報告の信頼性には財務報告の信頼性が含まれ、金融商品取引法上の内部統制報告制度はあくまで財務報告の信頼性の確保が目的であることを明確にしています。「評価範囲が非財務情報に広がった」と読むのは誤りです。
見落とされやすい「内部統制の限界」
基準は、内部統制が固有の限界を持つことを4点挙げています。判断の誤り・不注意・共謀によって機能しなくなる場合があること、想定外の環境変化や非定型的な取引には対応しない場合があること、費用と便益の比較衡量が求められること、そして経営者が不当な目的のために内部統制を無視または無効ならしめることがあることです。2023年改訂では、この無効化に対応する全社的・業務プロセスの統制の例が示され、経営者以外の業務プロセスの責任者による無効化の可能性にも触れられました。
内部監査人の定義と役割
内部監査の担当者にとって最も重要なのは、関係者の役割と責任の節です。基準は内部監査人を、組織内の所属の名称を問わず、内部統制の整備及び運用状況を検討、評価し、その改善を促す職務を担う者及び部署と定義しています。2023年改訂の実施基準は、内部監査人が熟達した専門的能力と専門職としての正当な注意をもって職責を全うすること、経営者だけでなく取締役会及び監査役等への報告経路も確保することの重要性を記載しました。
さらに新設された「内部統制とガバナンス及び全組織的なリスク管理」の節では、体制整備の考え方の例として3線モデルが挙げられ、第3線を内部監査部門による独立的評価と説明しています。役割分担の詳細は3ラインモデルとはをご覧ください。
第Ⅱ章「評価及び報告」の読みどころ
評価範囲の決定と「おおむね3分の2」
経営者評価の実務で最も参照されるのが第Ⅱ章です。実施基準は、重要な事業拠点の選定について、全社的な内部統制の評価が良好であれば、例えば連結ベースの売上高等の一定割合(おおむね3分の2程度)とする考え方を示し、選定した拠点では原則として売上、売掛金及び棚卸資産の3勘定に至る業務プロセスを評価対象とする考え方を示しています。
2023年改訂の前文は、これらの数値を機械的に適用すべきでないことを強調しました。長期間にわたり評価範囲外としてきた事業拠点や業務プロセスの扱いに留意すること、開示すべき重要な不備が識別された場合にはその時点を含む会計期間の評価範囲に含めることが適切であることも明確化されています。前文は、これらの例示について段階的な削除を含む取扱いを今後検討するとしているため、最新の基準・実施基準は金融庁の公表資料で確認してください。評価範囲の実務はJ-SOXの評価範囲の決め方で詳しく解説しています。
評価の方法と不備の判断
評価の方法の節は、経営者による内部統制評価、全社的な内部統制の評価、業務プロセスに係る内部統制の評価、有効性の判断、開示すべき重要な不備の是正、評価範囲の制約、記録と保存の順に並んでいます。決算・財務報告プロセスは、全社的な観点で評価するものと業務プロセスとして評価するものに分けて扱われています。開示すべき重要な不備の判断は、金額的な重要性と質的な重要性の両面から行い、虚偽記載が発生した場合の影響とその発生可能性を検討する流れが示されています。
報告書の記載事項
2023年改訂では、内部統制報告書において、重要な事業拠点の選定で利用した指標とその一定割合などの判断事由を記載することが適切であるとされ、前年度に報告した開示すべき重要な不備の是正状況を付記事項として記載する項目が追加されました。前文はまた、訂正内部統制報告書で訂正の経緯や理由の開示を求めるため、関係法令の整備が適当であるとしています。報告書の書き方は内部統制報告書の書き方で解説しています。
第Ⅲ章「監査」を経営者側が読むべき理由
監査人の視点を知ると評価が効率化する
第Ⅲ章は監査人向けの章ですが、経営者側の担当者にも読む価値があります。監査人が何を検討するのかを知れば、評価の記録をどの粒度で残すべきか、どの時点で協議すべきかが見えてくるからです。2023年改訂では、監査人が評価範囲の妥当性を検討する際に財務諸表監査で入手した監査証拠も活用すること、評価範囲外から不備を識別した場合には評価範囲や評価への影響を考慮し、必要に応じて経営者と協議することが明確化されました。
「内部監査人等の作業の利用」を読む
内部監査部門にとって特に重要なのが、監査人による内部監査人等の作業の利用です。実施基準は、監査人は内部監査人等の作業を自己の検証そのものに代えて利用することはできないが、その作業の品質及び有効性を検証したうえで、経営者の評価に対する監査証拠として利用できるという趣旨を定めています。つまり、内部監査の調書の品質が高いほど、監査人の追加手続が減り、全体の工数が下がる可能性があります。監査人との連携の実務は監査法人との連携で解説しています。
章ごとの「引きどころ」早見表
| 迷っている論点 | まず引く箇所 | あわせて確認する資料 |
|---|---|---|
| 評価範囲に含める拠点・プロセス | 実施基準Ⅱ.2(2)評価の範囲の決定 | Q&A、前文二(2)① |
| 全社統制の評価項目 | 実施基準Ⅱ.3(2)、巻末(参考1) | 自社の過年度評価結果 |
| 3点セットの様式 | 実施基準Ⅱ.3(3)、巻末(参考2)(参考3) | 自社の業務記述書 |
| 不備の重要性の判断 | 実施基準Ⅱ.3(4)、参考図3 | 82号、監査人との協議記録 |
| ITを利用した統制の評価頻度 | 実施基準Ⅱ.3(3)、前文二(2)② | Q&A |
| 内部監査の作業の利用 | 実施基準Ⅲ.4(6)他の監査人等の利用 | 監査基準報告書610 |
| 報告書の記載事項 | 基準Ⅱ.4、実施基準Ⅱ.4 | 内部統制府令・ガイドライン |
表の節番号は2023年改訂版の目次に基づく目安です。引用する際は、必ず最新の原文で確認してください。
効率よく読むための手順とチェックリスト
推奨する読む順番
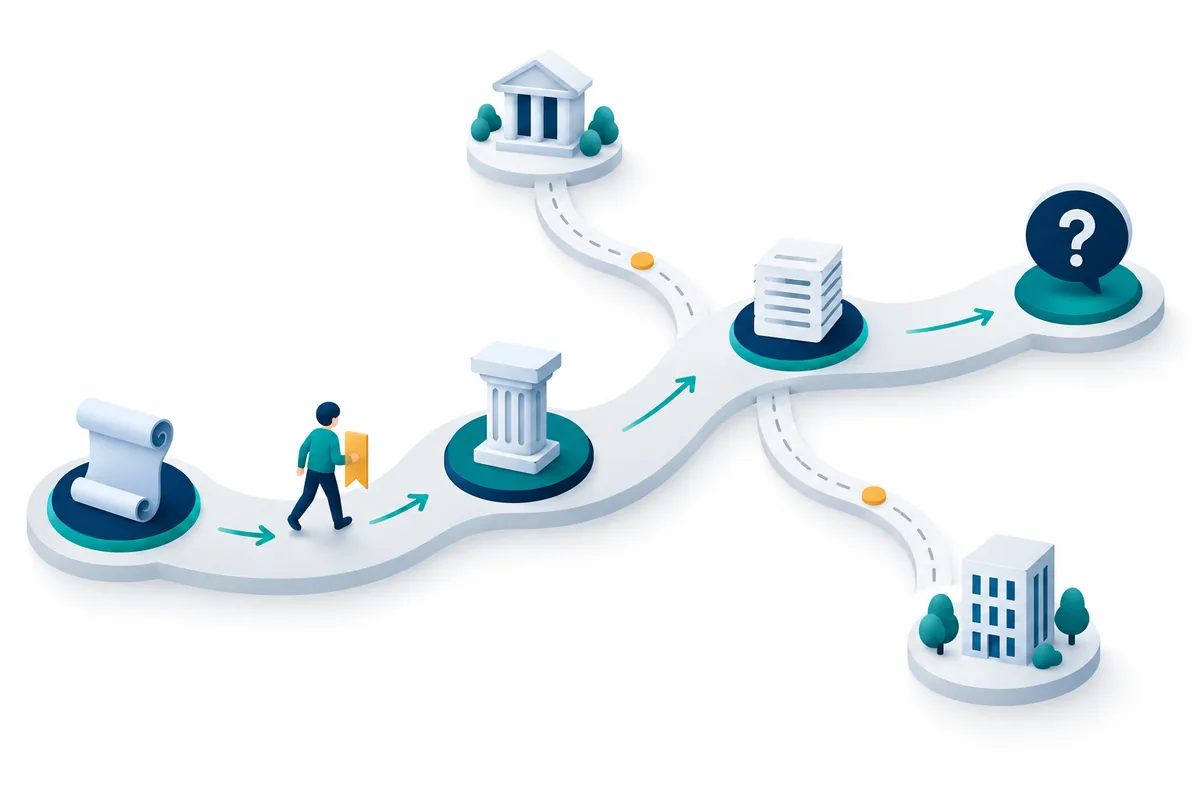
最初に前文を読むのは、改訂の「なぜ」がそこにしか書かれていないからです。2023年版の前文には、改訂の経緯、主な改訂点とその考え方に加え、審議の過程で出されたものの中長期的な課題とされた論点(サステナビリティ情報の扱い、ダイレクト・レポーティングの採否、会社法との関係など)も列挙されています。これを知っておくと、今後の制度の方向性を読み解く手がかりになります。
次に基準を通読します。基準は分量が少なく、原則だけが簡潔に書かれているため、全体像をつかむのに適しています。そのうえで、担当する論点に関係する実施基準の節を、四角囲み(基準の引用)と説明文を対比しながら読みます。最後に金融庁のQ&Aと事例集で、実務上の解釈や他社の工夫を確認します。
読解チェックリスト
| No. | 確認すること | 完了 |
|---|---|---|
| 1 | 手元の文書が最新の意見書(2023年4月7日公表)であることを確認した | |
| 2 | 前文の「主な改訂点とその考え方」を読み、改訂の意図を説明できる | |
| 3 | 基準のⅠ〜Ⅲ章の見出しを把握し、どこに何があるか言える | |
| 4 | 実施基準の四角囲み(基準の引用)と説明文を区別して読める | |
| 5 | 巻末の参考1〜3と参考図1〜3の内容を把握した | |
| 6 | 自社の評価マニュアルの各章が、実施基準のどの節に対応するか対照表を作った | |
| 7 | Q&A・事例集の最新版を入手し、担当論点の該当箇所に印を付けた | |
| 8 | 内部統制府令の報告書様式と、基準Ⅱ.4の記載事項を突き合わせた |
特に6番の対照表は、評価マニュアルを改訂するときや、監査法人との協議で根拠を示すときに役立ちます。
よくある失敗と対策
失敗1:旧版のPDFを使い続ける
共有フォルダに2007年版や2011年版の基準が残り、改訂後も古い版を参照している例があります。2023年改訂で用語(報告の信頼性)や評価範囲の考え方が変わっているため、古い版に基づくマニュアルは説明がかみ合わなくなります。版の管理者を決め、改訂のたびに旧版を「参照用」フォルダへ移す運用が有効です。
失敗2:例示を「ルール」として扱う
「おおむね3分の2」「3勘定」「25件」などの数値は、実施基準では「例えば」「考えられる」という表現で示された例示です。これを満たせば十分、という読み方をすると、2023年改訂が問題にした「機械的な適用」に陥ります。数値を引用するときは、その前後の条件文までセットで読み、自社に当てはまる理由を記録に残しましょう。
失敗3:監査人向けの第Ⅲ章を読まない
経営者評価の担当者が第Ⅲ章を読まずにいると、監査人が求める証拠の水準が分からず、期末に追加の資料依頼が集中します。第Ⅲ章のうち、評価範囲の妥当性の検討、業務プロセスの評価の検討、内部監査人等の作業の利用の部分だけでも目を通しておくと、手戻りが減ります。
失敗4:Q&Aを見ずに独自解釈する
実施基準の文言だけで判断に迷う論点の多くは、金融庁のQ&Aで取り上げられています。独自解釈で運用し、監査人との協議で覆されるケースを避けるため、論点ごとにQ&Aの該当番号を評価マニュアルに併記しておくことをお勧めします。
よくある質問
基準と実施基準に法的拘束力はありますか?
基準と実施基準は法律そのものではありませんが、内部統制府令の枠組みの中で、一般に公正妥当と認められる評価・監査の基準として位置づけられています。上場会社の経営者評価と監査人の監査は、これに準拠して行う必要があると理解されています。具体的な法的効果の解釈が問題になる場面では、専門家に確認してください。
非上場会社や上場準備会社も読む必要がありますか?
金融商品取引法上の義務は上場会社等にかかるものですが、上場準備会社は上場後に内部統制報告書の提出が求められるため、準備段階から基準・実施基準に沿った体制整備を進めるのが一般的です。非上場会社でも、内部統制の考え方を整理する資料として参考になります。上場準備の進め方は上場準備企業の内部監査体制構築ロードマップをご覧ください。
2023年改訂でサステナビリティ情報も評価対象になりましたか?
なっていません。目的は「報告の信頼性」に拡張されましたが、基準は、金融商品取引法上の内部統制報告制度があくまで財務報告の信頼性の確保を目的とすることを明記しています。非財務情報の扱いは、前文で中長期的な課題の一つとされています。
どこで最新版を入手できますか?
金融庁のウェブサイトで、企業会計審議会の意見書の公表ページから入手できます。改訂時には新旧対照表やパブリックコメントへの回答も公表されるため、あわせて保存しておくと改訂の意図を確認しやすくなります。
まとめ
金融庁の内部統制基準・実施基準は、前文・基準・実施基準の3層、Ⅰ〜Ⅲ章の共通の目次で構成されています。構造さえつかめば、133ページの文書も「どこに何が書いてあるか」を引ける資料に変わります。前文で改訂の意図を、基準で原則を、実施基準とQ&Aで具体的な判断を確認する、という読み方を身につけておくと、評価範囲や不備の判断で迷ったときに根拠を持って説明できます。
次の一歩として、自社の評価マニュアルと実施基準の対照表を作ってみてください。改訂への対応状況はJ-SOX改訂のポイント、年間の進め方はJ-SOX評価の年間スケジュールで確認できます。個別の論点の最終的な判断は、自社と監査人との協議に基づいて行ってください。
評価マニュアルの見直しや評価体制の整備についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 金融庁「内部統制報告制度に関するQ&A」等の改訂について(2023年8月31日) https://www.fsa.go.jp/news/r5/sonota/20230831-2/20230831-2.html
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の設定について(意見書)」(2007年2月15日) https://www.fsa.go.jp/singi/singi_kigyou/tosin/20070215.pdf
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2011年3月30日)
- 金融商品取引法(第24条の4の4、第193条の2) https://laws.e-gov.go.jp/
- 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令
- 日本公認会計士協会 監査・保証実務委員会報告第82号「財務報告に係る内部統制の監査に関する実務上の取扱い」 https://jicpa.or.jp/specialized_field/82_5.html


