
期末日の夕方、倉庫の照明の下で、棚札を手にした2人1組の担当者が棚の間を歩いています。数え終えた品目の棚札を回収箱に入れ、最後の1枚が集まったのは夜9時。翌週、経理部が帳簿在庫と照合すると、ある品番だけ数量が大きく食い違っていました。調べてみると、期末日の午後に出荷された製品が、出荷処理だけ翌日付で入力されていたことが分かります。
これは、製造業や卸売業の決算期によく見かける光景です(本記事の事例はすべて架空のモデルケースです)。棚卸資産は、目の前に「モノ」があるので一見わかりやすい勘定科目です。けれども、帳簿の数字と現物をつなぐ工程は、入荷、出荷、社内移動、製造、棚卸、評価と長く、どこか1か所の締めが甘いだけで期末残高が動きます。
J-SOX(財務報告に係る内部統制報告制度)の評価で、棚卸資産プロセスが毎年のように重点領域に挙がるのはそのためです。この記事では、実施基準が棚卸資産をどう位置づけているかを出発点に、実地棚卸と評価の統制を「なぜその統制が必要か」という視点で整理し、そのまま使えるRCM(リスク・コントロール・マトリクス)の記入例とチェックリストを示します。
この記事の要点
- 金融庁の実施基準は、一般的な事業会社の「企業の事業目的に大きく関わる勘定科目」として、売上・売掛金・棚卸資産の3勘定を例示しています(2023年改訂で機械的に適用しない旨が強調されました)
- 棚卸資産に至る業務プロセスには、販売のほか在庫管理、期末の棚卸、購入、原価計算などが関係し、どこまで評価対象とするかは企業の特性に応じて判断します
- 実地棚卸の統制は「計画」「実施」「回収」「差異処理」の4段階に分けて設計すると、抜け漏れが見えやすくなります
- 評価の統制は、企業会計基準第9号の「収益性の低下による簿価切下げ」の判断を、誰が・どの資料で・どの基準で行うかを明確にすることが核心です
- 最終的な評価範囲や統制の十分性は、自社のリスク評価と監査人との協議を踏まえて判断します
棚卸資産はなぜJ-SOXの重点領域なのか
実施基準が示す「3勘定」の意味
金融庁企業会計審議会の「財務報告に係る内部統制の評価及び監査に関する実施基準」は、重要な事業拠点で評価対象とする業務プロセスを選ぶ際、「企業の事業目的に大きく関わる勘定科目」に至る業務プロセスを原則としてすべて評価対象にするとしています。そのうえで注記において、一般的な事業会社の場合は原則として売上、売掛金及び棚卸資産の3勘定が考えられると例示しています。
なぜこの3つなのでしょうか。売上と売掛金は事業の成果そのものを示し、棚卸資産は売上原価を通じて利益を直接左右します。期末の棚卸資産が過大であれば、その分だけ売上原価が過小になり、利益が過大になります。つまり棚卸資産は、貸借対照表と損益計算書の両方に同時に効く勘定科目なのです。
2023年4月の基準・実施基準の改訂(2024年4月1日以後開始する事業年度から適用)では、この「3勘定」や「売上高等のおおむね3分の2」といった目安を機械的に適用すべきでないことが改めて強調されました。棚卸資産を持たないサービス業では別の勘定が中心になりますし、逆に在庫の重要性が高い業種では、3勘定以外の関連勘定まで視野を広げる必要があります。改訂の全体像はJ-SOX改訂のポイントで整理しています。
棚卸資産に「至る」プロセスは1つではない
実施基準は、棚卸資産に至る業務プロセスとして、販売プロセスのほか、在庫管理プロセス、期末の棚卸プロセス、購入プロセス、原価計算プロセス等が関連してくると述べています。そのうえで、どこまでを評価対象とするかは、虚偽記載の発生するリスクが的確に捉えられるよう企業の特性等を踏まえて判断する、としています。
ここで見落とされがちなのが原価計算の扱いです。実施基準は、原価計算プロセスについては期末の在庫評価に必要な範囲を評価対象とすれば足り、必ずしも全工程にわたる評価を実施する必要はないとしています。原価計算の全工程をRCMに載せて工数が膨らんでいる会社は、この一文を根拠に範囲を見直す余地があります。
価格変動の激しい在庫は「追加」の検討対象
実施基準は、重要な事業拠点以外でも、リスクが大きい取引を行っている事業の業務プロセスを個別に評価対象へ追加することを求めています。その例として挙げられているのが「価格変動の激しい棚卸資産を抱えている事業又は業務」です。資源価格に連動する原材料、流行に左右されるアパレル、陳腐化の速い電子部品などは、売上規模が小さい拠点でも評価範囲に加えるかを検討する価値があります。評価範囲の決め方の全体はJ-SOXの評価範囲の決め方を参照してください。
棚卸資産のリスクをアサーションで分解する
アサーションとは何か
アサーション(経営者の主張)とは、財務諸表の数字が正しいと言えるための条件を分解したものです。「実在性」「網羅性」「権利と義務の帰属」「評価の妥当性」「期間配分の適切性」「表示の妥当性」の6つで整理するのが一般的です。棚卸資産のリスクをアサーションごとに分けると、どの統制が何を守っているのかが明確になります。
アサーション別のリスクと代表的な統制
| アサーション | 起こりうる虚偽記載の例 | 代表的な統制 |
|---|---|---|
| 実在性 | 帳簿にあるが現物がない(紛失、横流し、架空計上) | 実地棚卸と帳簿の照合、倉庫の入退室管理 |
| 網羅性 | 現物があるが帳簿にない(入荷未計上、外部倉庫在庫の漏れ) | 受入と検収データの照合、預け在庫の残高確認 |
| 権利と義務 | 預かり品や委託品を自社在庫に含める | 預かり品の区分保管と識別表示、所有権の確認 |
| 評価の妥当性 | 滞留品・陳腐化品を取得原価のまま計上、原価計算の誤り | 滞留在庫リストのレビュー、評価減の承認 |
| 期間配分 | 期末日前後の入出荷の計上期ずれ | 期末前後の出荷・入荷伝票のカットオフ確認 |
| 表示の妥当性 | 評価減の計上区分や注記の誤り | 決算開示チェックリストのレビュー |
表を見ると、実地棚卸は主に実在性と網羅性を支える統制であり、評価の妥当性には直接効かないことが分かります。全数を正しく数えても、その在庫が売れないものであれば、帳簿価額は過大なままです。「棚卸をしっかりやっているから在庫は大丈夫」という説明が評価者に通用しない理由は、ここにあります。
不正リスクの観点を加える
2023年改訂では、リスクの評価に際して不正に関するリスクを考慮すること、その際に「動機とプレッシャー」「機会」「姿勢と正当化」を考慮することが明示されました。在庫は、利益目標の達成圧力がかかると過大計上に使われやすく、換金性の高い品目は横流しの対象にもなります。拠点別の業績目標が厳しい会社ほど、拠点長が関与できる棚卸差異の処理や評価減の判断に目を向ける必要があります。不正のシグナルについては不正リスクとレッドフラグも参考になります。
日常の在庫管理:入出庫と在庫マスタの統制
期中の記録が正しければ期末は楽になる
期末の実地棚卸は、期中に積み上げた記録を最後に確かめる手続です。期中の入出庫記録が正確であれば、棚卸差異は小さく、原因の追跡も容易になります。逆に期中の記録が粗いと、期末に大きな差異が出て、その原因を誰も説明できないまま「棚卸減耗」として処理されてしまいます。
実施基準も、日常的モニタリングの例として、各業務部門において帳簿記録と実際の製造・在庫又は販売数量等との照合を行うことや、定期的な棚卸手続で在庫残高の正確性と網羅性を関連業務担当者が監視することを挙げています。期中と期末の統制は、一体として設計すべきものなのです。
入荷・出荷・移動の統制ポイント
入荷では、発注データと納品書、検収数量の3点を照合する統制が中心です。検収担当者と発注担当者を分けることで、架空の入荷計上を防ぎます。購買側の統制は購買プロセスの内部統制で詳しく扱っています。
出荷では、出荷指示と出荷実績の照合、出荷データと売上計上の連動が要になります。とくに期末日前後は、出荷処理の日付と実際の出荷日がずれやすいため、カットオフ(期間帰属)の確認を独立した統制として置くことが大切です。販売側の統制は販売プロセスの内部統制を参照してください。
拠点間の移動や、外部倉庫・委託加工先への預け在庫は、網羅性の漏れが起きやすい領域です。移動中の在庫(未着品)をどちらの拠点の帳簿に載せるか、外部倉庫の在庫をいつ、どの資料で確かめるかを、ルールとして決めておきます。
在庫マスタとシステム設定
品目マスタの単価や標準原価、単位換算(ケースと個、kgとtなど)の設定誤りは、数量が正しくても金額を大きく狂わせます。マスタの登録・変更は申請と承認を経ること、変更履歴を定期的にレビューすることが基本の統制です。在庫管理システムの自動計算に依拠する場合は、ITに係る全般統制(ITGC)が有効であることが前提になるため、IT統制の評価と連携して範囲を決めます。
実地棚卸の統制:計画・実施・回収・差異処理
4段階で設計する理由
実地棚卸の統制は「計画」「実施」「回収」「差異処理」の4段階で考えると、抜け漏れを見つけやすくなります。計画が甘いと数え漏れが起き、実施が甘いと二重カウントが起き、回収が甘いと棚札の紛失や改ざんが起き、差異処理が甘いと原因不明のまま帳簿が現物に合わされます。どの段階の失敗も、最終的な在庫金額に影響します。
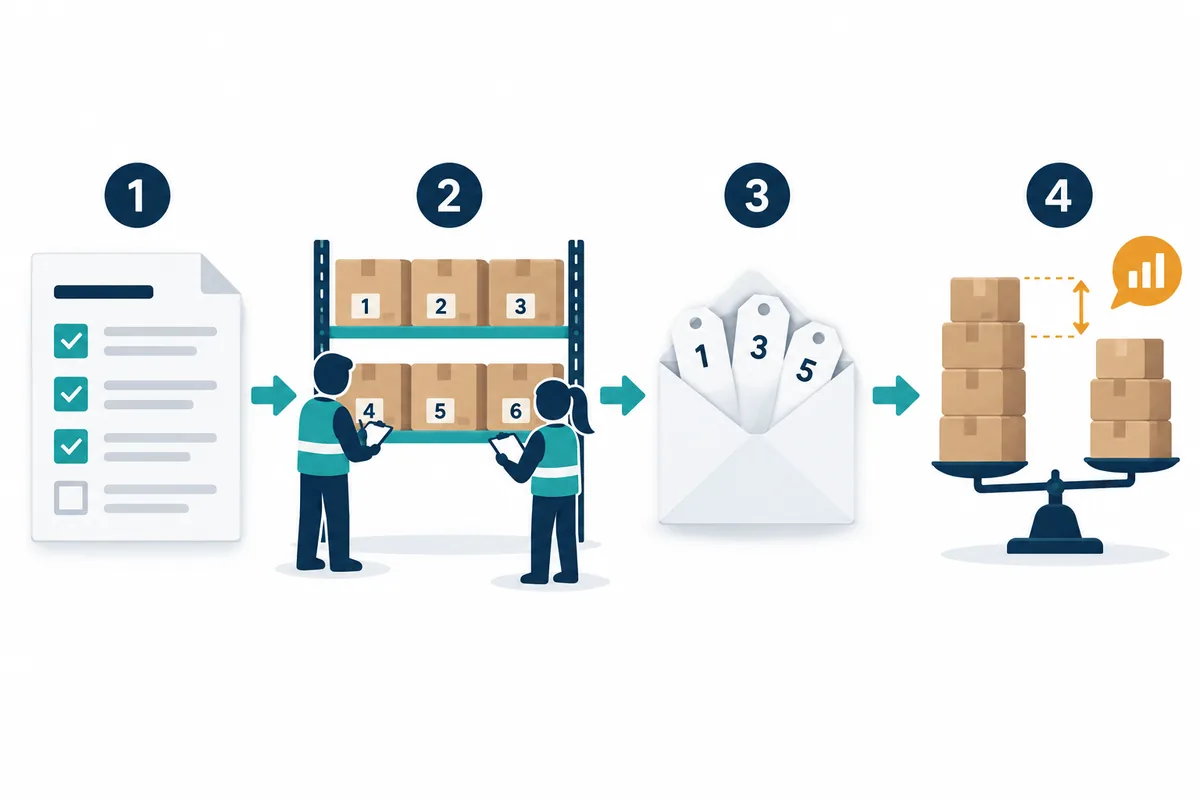
実地棚卸チェックリスト
次のチェックリストは、棚卸実施要領の整備状況を確かめるときや、立会の観察項目としてそのまま使える粒度にしています。
| 段階 | 確認項目 | 確認欄 |
|---|---|---|
| 計画 | 棚卸実施要領(日時、範囲、責任者、手順)が文書化され、承認されている | □ |
| 計画 | 対象ロケーション(外部倉庫、預け在庫、未着品を含む)の一覧がある | □ |
| 計画 | 棚卸中の入出庫停止、または入出庫を区分する方法が決まっている | □ |
| 計画 | 預かり品・不良品・滞留品の識別方法が決まっている | □ |
| 実施 | 2人1組など、カウントと記録を分ける体制になっている | □ |
| 実施 | 棚札に連番が振られ、未使用・書損の棚札も管理されている | □ |
| 実施 | カウント済みの品目に表示を付け、二重カウントを防いでいる | □ |
| 実施 | 担当者が帳簿数量を見ずにカウントしている(ブラインドカウント) | □ |
| 回収 | 棚札の回収枚数を連番で照合し、欠番の理由を記録している | □ |
| 回収 | 期末日前後の最終入荷・出荷伝票番号を記録している | □ |
| 差異処理 | 一定額以上の差異は再カウントし、原因を調査している | □ |
| 差異処理 | 帳簿修正は、現場とは別の責任者が承認している | □ |
| 差異処理 | 差異の原因と再発防止策が記録され、次回の計画に反映されている | □ |
「ブラインドカウント」が大切な理由
チェックリストのうち、とくに意味を理解しておきたいのがブラインドカウントです。担当者が帳簿数量を見ながら数えると、「帳簿どおりだろう」という先入観で数え方が甘くなり、差異が隠れてしまいます。帳簿数量を伏せた棚札に実数だけを書き、照合は別の担当者が行う。この職務の分離によって、実地棚卸は帳簿とは独立した証拠になります。
期末日以外に棚卸をする場合
期末日に全数棚卸ができない会社では、期末日前の一時点で棚卸を行い、期末日までの入出庫を積み上げて期末残高を確かめる方法や、品目を分けて期中に順番に数える循環棚卸を採ることがあります。この場合は、棚卸日から期末日までの入出庫記録の正確性が新たな前提になります。棚卸日と期末日の間の入出庫をどう確かめるかを、統制として明確にしておく必要があります。
差異処理が統制の本丸
実地棚卸で最も重要なのは、実は数える作業よりも差異の処理です。差異を調べずに帳簿を現物に合わせるだけでは、入荷漏れや出荷の計上ずれ、横流しといった原因が放置され、翌期も同じ差異が発生します。一定額以上の差異は原因を特定するまで修正を承認しない、といった閾値と承認者を決めておくことで、差異処理は「異常を見つける統制」として機能します。
評価の統制:原価計算と収益性の低下
企業会計基準第9号の考え方
棚卸資産の評価は、企業会計基準委員会(ASBJ)の企業会計基準第9号「棚卸資産の評価に関する会計基準」に従います。通常の販売目的で保有する棚卸資産は取得原価で計上し、期末の正味売却価額が取得原価を下回る場合は、正味売却価額まで帳簿価額を切り下げます。正味売却価額とは、売価から見積追加製造原価と見積販売直接経費を控除した額です。
基準はさらに、営業循環過程から外れた滞留品や処分見込品について、合理的な価額の算定が難しい場合には、帳簿価額を処分見込価額(ゼロ又は備忘価額を含む)まで切り下げる方法や、一定の回転期間を超える場合に規則的に切り下げる方法で、収益性の低下を反映するとしています。多くの会社が「滞留期間に応じた評価減ルール」を持っているのは、この規定に対応するためです。
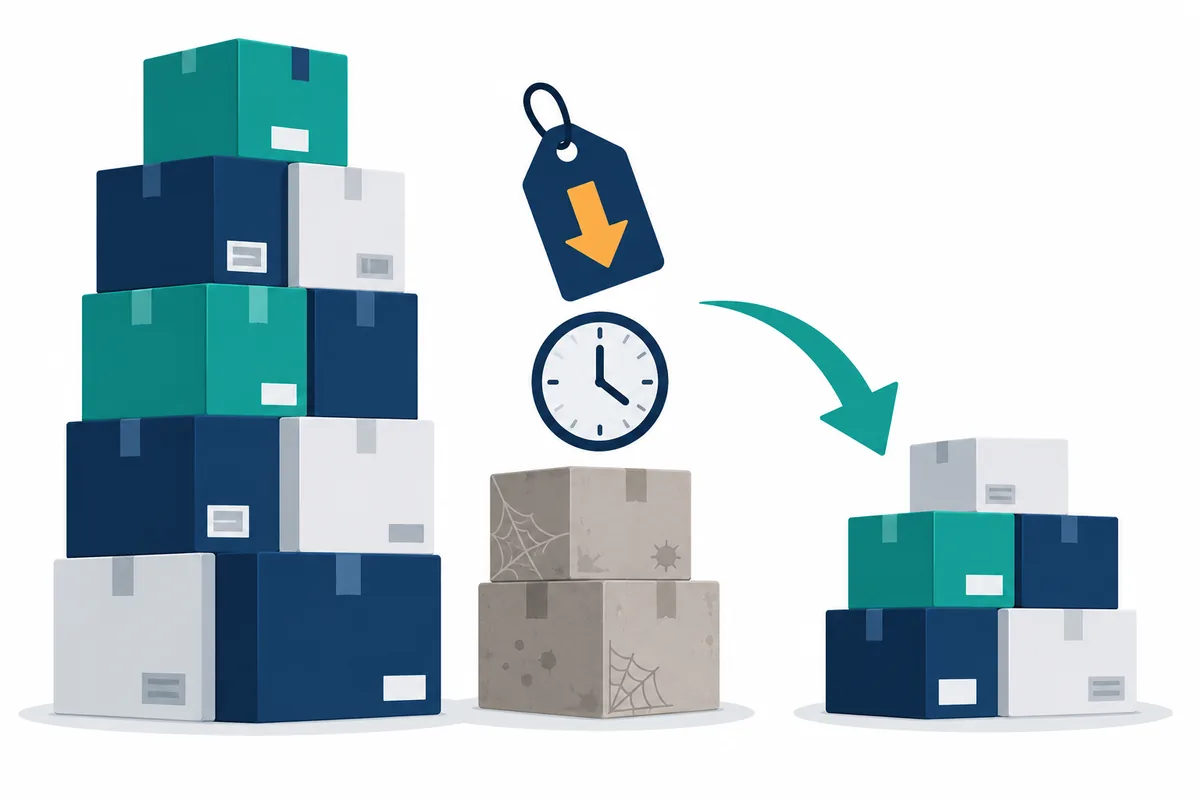
なぜ評価は「判断」の統制になるのか
数量の統制は、数えれば正解が分かる「事実」の統制です。これに対して評価は、将来売れる見込みや売価の見積りを含むため、「判断」の統制になります。判断が入る領域では、担当者の主観や業績への配慮が入り込む余地があります。そのため評価の統制では、判断基準を事前に文書化しておくこと、基準から外れた判断には理由を記録させること、判断を担当者以外が承認することの3点が重要です。
実施基準も、見積りや経営者による予測を伴う重要な勘定科目に係る業務プロセスは、追加的に評価対象に含めることを検討するよう求めています。在庫評価減の金額が大きい会社では、評価減の判断プロセス自体を独立した業務プロセスとして評価範囲に加えることも考えられます。
評価減の判断で使う資料と基準の例
| 判断の観点 | 使う資料の例 | 判断基準の例(社内で定める) |
|---|---|---|
| 滞留 | 品目別の最終出庫日・回転期間リスト | 最終出庫から一定期間超は段階的に評価減 |
| 陳腐化 | 生産終了・モデルチェンジ情報、販売計画 | 後継品発売が決まった品目は個別に検討 |
| 物理的劣化 | 実地棚卸時の不良品・破損品の記録 | 不良表示の付いた品目は処分見込価額まで |
| 売価の下落 | 期末前後の販売実績価格、値引き実績 | 正味売却価額が簿価を下回る品目を切下げ |
| 前期との比較 | 前期の評価減実績と戻入れ・処分の結果 | 前期に評価減した品目の売却実績を検証 |
最後の「前期との比較」は見落とされがちですが、評価の見積りが適切だったかを事後に確かめる有効な手段です。前期に大きく評価減した品目が当期に高値で売れていれば、前期の判断が保守的すぎた可能性があり、その逆もありえます。この振り返りを統制として組み込むと、判断のばらつきを抑えられます。
簿価切下げの会計処理で押さえる点
基準第9号は、前期に計上した簿価切下額を当期に戻し入れる方法(洗替え法)と戻し入れない方法(切放し法)の選択を認め、いったん採用した方法は原則として継続適用するとしています。また、切下額は原則として売上原価とし、製造に関連して不可避的に発生する場合は製造原価とします。臨時の事象(重要な事業部門の廃止、災害損失の発生など)に起因し、かつ多額であるときは特別損失に計上します。こうした区分の判断も、決算時のレビュー統制の対象になります。
棚卸資産プロセスのRCM記入例
記入例
以下は、製造業の単体拠点を想定したRCMの一部です。統制の記述は「誰が」「いつ」「何を」「何と照合し」「どう処理するか」が読み取れるように書きます。RCM全般の書き方はRCMの記入例で解説しています。
| No. | リスク | アサーション | 統制の内容 | 頻度 | 種類 | 実施者 |
|---|---|---|---|---|---|---|
| INV-01 | 検収されていない入荷が在庫計上される | 実在性 | 倉庫担当者が納品書と発注データを照合し、検収数量を入力。差異は購買担当へ連絡し、解消まで計上を保留する | 日次 | 予防・手作業 | 倉庫担当 |
| INV-02 | 期末日前後の出荷が計上期ずれする | 期間配分 | 経理担当者が期末日前後5営業日の出荷データと出荷伝票の日付を照合し、差異を修正のうえ経理課長が承認する | 年次(期末) | 発見・手作業 | 経理担当 |
| INV-03 | 実地棚卸の数え漏れ・二重カウント | 実在性・網羅性 | 管理部長が承認した実施要領に基づき、連番棚札とブラインドカウントで棚卸を実施。棚札の回収枚数を連番で照合する | 年次 | 予防・手作業 | 棚卸責任者 |
| INV-04 | 棚卸差異が原因不明のまま処理される | 実在性 | 一定額以上の差異は再カウントと原因調査を行い、経理課長が調査結果を確認したうえで帳簿修正を承認する | 年次 | 発見・手作業 | 経理課長 |
| INV-05 | 外部倉庫の在庫が計上漏れになる | 網羅性 | 経理担当者が外部倉庫から残高証明を入手し、帳簿残高と照合する。差異は原因を記録し経理課長が承認する | 四半期 | 発見・手作業 | 経理担当 |
| INV-06 | 滞留・陳腐化在庫が過大評価される | 評価 | 経理課長が滞留在庫リストと営業部門の販売見込みを基に評価減案を作成し、経理部長が社内基準との整合を確認して承認する | 四半期 | 発見・手作業 | 経理部長 |
| INV-07 | 標準原価や単価マスタの誤登録 | 評価 | 原価管理担当者のマスタ変更は申請・承認を経て登録。月次で変更履歴を原価管理課長がレビューする | 月次 | 予防・発見 | 原価管理課長 |
記入のときに意識したいこと
INV-04とINV-06のように、承認者が「何を確かめて承認するのか」まで書くことが大切です。承認印だけでは、承認者が内容を見たのか、形式的に押しただけなのかを後から判断できません。運用評価では、承認の証跡だけでなく、承認者が確認した資料の存在まで確かめることになるため、RCMの記述と実際の証跡の形をそろえておくと評価がスムーズに進みます。
整備・運用状況の評価をどう進めるか
ウォークスルーで流れを確かめる
整備状況の評価では、取引を1件選び、入荷から在庫計上、出荷、期末の棚卸と評価まで、記録と証跡を追いかけるウォークスルーを行います。棚卸資産の場合、期末の統制は年に1回しか実施されないため、前年度の棚卸実施要領や差異報告書を使って整備状況を確かめ、当年度は実施時点で運用を確かめる、という段取りが一般的です。ウォークスルーの記録方法は整備状況評価の進め方で解説しています。
実地棚卸の立会と監査人との関係
実地棚卸の統制は、評価者が現場に立ち会って観察することで運用状況を確かめます。日本公認会計士協会の監査基準報告書501「特定項目の監査証拠」は、棚卸資産が財務諸表において重要である場合、財務諸表監査の監査人は実務的に不可能でない限り実地棚卸の立会を実施しなければならないとしています。つまり、同じ現場に監査人も来る可能性が高いということです。
内部監査部門やJ-SOX評価チームの立会と、監査人の立会の日程や観察ポイントを事前にすり合わせておくと、現場の負担を減らせます。監査人が経営者評価の結果をどこまで利用できるかは監査人の判断によるため、立会記録の書式や観察項目を事前に共有しておくのが実務的です。遠隔地の倉庫についてはリモート棚卸立会の取扱いもJICPAから周知文書が出ているため、採用する場合は監査人と方法を協議してください。
運用テストのサンプル数
日次の入荷検収や出荷照合のように頻度の高い統制は、サンプルを抽出して運用状況を確かめます。年次の実地棚卸や期末のカットオフ確認は、母集団が1件(年1回)のため、その1回を確かめることになります。評価減の四半期レビューなら、実施された回のうち何回を確かめるかを頻度に応じて決めます。頻度別のサンプル数の考え方は運用状況評価(運用テスト)の手順と、当サイトのサンプル数計算機で確認できます。
よくある失敗と対策
棚卸差異を「減耗」で一括処理してしまう
差異の原因を調べずに棚卸減耗損として処理すると、統制は「数えて合わせるだけ」になり、異常の発見機能を失います。対策は、差異の閾値と調査の手順を実施要領に明記し、閾値を超えた差異は原因が分かるまで修正を承認しないことです。調査結果を翌年の計画に反映したかどうかまで記録すると、改善のサイクルが回ります。
預け在庫・未着品が評価範囲から漏れる
自社倉庫の棚卸は丁寧でも、外部倉庫や委託加工先に置かれた在庫、輸入中の未着品が確認されていない例は少なくありません。対策は、在庫のロケーション一覧を作り、ロケーションごとに「誰が、どの方法で」残高を確かめるかを決めることです。外部業者に在庫管理を委託している場合は、委託先の統制をどう確かめるかも検討します。
評価減の判断基準が担当者の頭の中にしかない
評価減の判断が経験豊富な担当者の感覚に依存していると、異動や退職で判断が変わり、期間比較ができなくなります。滞留期間ごとの評価減率、個別検討が必要な条件、承認権限を文書にしておくことが基本です。基準から外れる判断をしたときは、その理由を記録させます。
期末日のカットオフを「システムで制御している」と思い込む
在庫システムが日付で締まっていても、出荷処理の入力日と実際の出荷日がずれれば計上期はずれます。システムの制御と、現物の動きとの照合は別物です。期末日前後の出荷伝票や運送会社の受領記録と、システムの出荷日を照合する手続を置きましょう。
よくある質問
棚卸資産の金額が小さい会社でも評価対象にすべきですか?
実施基準の3勘定はあくまで例示であり、2023年改訂でも機械的に適用すべきでないことが強調されています。棚卸資産が財務報告に与える金額的・質的な影響が小さいと判断できれば、評価対象から外す判断もありえます。その場合は判断の理由を記録し、監査人と事前に協議しておくことが望ましいでしょう。
原価計算プロセスはどこまで評価すればよいですか?
実施基準は、原価計算プロセスについて、期末の在庫評価に必要な範囲を評価対象とすれば足りると述べています。たとえば、原価差額の配賦や標準原価の設定・改定、期末仕掛品の評価など、期末残高に影響する部分に絞って統制を識別する方法が考えられます。
循環棚卸(期中に品目を分けて数える方法)でも統制として認められますか?
循環棚卸自体は在庫管理の手法として広く使われており、期末の全数棚卸に代えることも考えられます。ただし、期中に数えた品目の期末までの入出庫記録が正確であることが前提になるため、入出庫記録の統制の有効性もあわせて確かめる必要があります。採用する場合は、監査人の立会手続との関係も含めて事前に協議してください。
評価減の基準は毎年見直す必要がありますか?
毎年必ず改定する必要はありませんが、事業環境や販売動向が変われば、基準が実態に合わなくなることがあります。前期に評価減した品目のその後の売却実績と比べ、基準が保守的すぎないか、甘すぎないかを定期的に確かめ、見直しの要否を記録しておくとよいでしょう。
まとめ
棚卸資産の統制は、「数量を正しく数える統制」と「価値を正しく評価する統制」の2本柱でできています。実地棚卸は実在性と網羅性を支え、評価減の判断は評価の妥当性を支えます。どちらか一方だけでは、期末の在庫金額は正しくなりません。そして、数えた結果と帳簿の差を放置しない差異処理こそが、実地棚卸を「異常を見つける統制」にする要です。
次の一歩として、自社の在庫ロケーション一覧と棚卸実施要領を並べ、本記事のチェックリストで漏れがないかを確かめてみてください。関連する統制は決算・財務報告プロセス(FCRP)の統制、3点セットの作り方はJ-SOX 3点セットの作り方、不備が見つかった場合の評価は内部統制の不備の評価で解説しています。
棚卸資産プロセスのRCM整備や評価体制についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 企業会計基準委員会 企業会計基準第9号「棚卸資産の評価に関する会計基準」 https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=24
- 日本公認会計士協会 監査基準報告書501「特定項目の監査証拠」
- 日本公認会計士協会 監査基準報告書501周知文書第1号「リモート棚卸立会に係る周知文書」
- 日本公認会計士協会 監査・保証実務委員会報告第82号「財務報告に係る内部統制の監査に関する実務上の取扱い」 https://jicpa.or.jp/specialized_field/82.html


