
3月最終週の金曜日、営業部の受注入力が急に増え始めました。物流センターは夜まで出荷を続け、経理部には月末の売上速報が届きます。前年同月比で大きく伸びた売上に、営業本部は沸いていました。
ところが4月の第2週、同じ得意先から大口の返品が届きます。期末直前に出荷された商品の一部でした。返品の理由を聞いても、担当者の説明ははっきりしません。受注は承認されていた。出荷も記録どおりだった。それでも、この売上が本当に3月の売上だったのかと問われると、誰も自信を持って答えられませんでした(本記事の事例はすべて架空のモデルケースです)。
販売プロセスは、J-SOXの評価で最初に取り上げられることが多いプロセスです。取引量が多く、売上高は投資家が最も注目する数字の一つであり、不正の動機も集まりやすいからです。この記事では、受注から入金までの流れを5つの段階に分け、段階ごとのリスクと統制をRCM(リスク・コントロール・マトリクス)の記入例で示します。
この記事の要点
- 実施基準は、一般的な事業会社の「企業の事業目的に大きく関わる勘定科目」として売上・売掛金・棚卸資産の3勘定を例示しており、販売プロセスはその中心です
- リスクは受注・出荷・売上計上・請求・回収の5段階と、得意先・価格マスタの管理に分けて洗い出すと漏れが減ります
- 収益認識基準のもとでは、支配の移転時点と変動対価(返品・リベート等)の見積りが統制設計の焦点になります
- 期末のカットオフ(期間帰属)と押し込み販売は、不正リスクを意識して重点的に評価します
- 自動照合などのIT統制を使うと運用テストの負担を減らせますが、IT全般統制の有効性が前提です
販売プロセスはなぜJ-SOXの中心に置かれるのか
3勘定の例示と「参考3」
金融庁の「財務報告に係る内部統制の評価及び監査に関する実施基準」(以下「実施基準」)は、重要な事業拠点で評価対象とする業務プロセスについて、企業の事業目的に大きく関わる勘定科目に至る業務プロセスは原則としてすべてを評価対象とするとしています。そのうえで、一般的な事業会社の場合、原則として売上、売掛金及び棚卸資産の3勘定が考えられると例示しています。販売プロセスは、このうち売上と売掛金に直接つながり、出荷を通じて棚卸資産にも関わります。
実施基準の末尾に付いている「参考3 リスクと統制の対応(例)」も、題材として販売業務を取り上げています。注文書と出荷指図書の照合、与信限度額を超える受注の制御、出荷指図書と出荷報告書の日付の照合といった例が並んでいます。制度の設計者が、RCMの見本として最初に思い浮かべたのが販売だったと言えるかもしれません。
売上は不正のリスクが集まりやすい
財務諸表監査の実務でも、売上は特別な扱いを受けています。日本公認会計士協会の監査基準報告書240「財務諸表監査における不正」は、監査人が重要な虚偽表示リスクを識別・評価する際に、収益認識には不正リスクがあるという推定に基づき、どのような種類の収益や取引、アサーションに関連して不正リスクが発生するかを判断するよう求めています。
なぜ売上なのでしょうか。業績目標の達成や株価への影響など、売上を大きく見せたい動機は経営のさまざまな階層に生まれます。そして売上は、期末直前の出荷や、実態の伴わない取引によって比較的容易に水増しできてしまいます。経営者評価の段階で販売プロセスを丁寧に評価することは、監査人の関心と重なるだけでなく、会社自身を守ることにもつながります。不正リスクの全体像は「不正リスクと内部監査」で解説しています。
販売プロセスの全体像|5つの段階と共通基盤
段階ごとに「何が誤るか」を考える
販売プロセスは会社によって呼び方が違いますが、多くの場合、受注・出荷・売上計上・請求・回収の5段階に整理できます。これに、すべての段階が参照する得意先マスタと価格マスタの管理が加わります。
| 段階 | 主な業務 | 起こりうる誤り(リスクの例) | 主に関係する要件 |
|---|---|---|---|
| 受注 | 注文の受付、与信確認、受注入力 | 架空・無承認の受注、与信超過、数量・単価の入力誤り | 実在性、評価の妥当性 |
| 出荷 | 出荷指図、ピッキング、出荷記録 | 受注と異なる出荷、出荷の記録漏れ、期末前後の日付操作 | 実在性、網羅性、期間配分の適切性 |
| 売上計上 | 出荷・検収データからの売上計上 | 計上漏れ、二重計上、支配移転前の計上 | 網羅性、実在性、期間配分の適切性 |
| 請求 | 請求書の発行、値引・返品の処理 | 請求金額の誤り、承認のない値引・赤伝 | 評価の妥当性、実在性 |
| 回収 | 入金消込、滞留債権管理 | 消込誤り、滞留債権の放置、入金の流用 | 実在性、評価の妥当性 |
| マスタ管理 | 得意先・価格・取引条件の登録と変更 | 無承認の単価変更、架空得意先の登録 | 評価の妥当性、実在性 |
表の「要件」は、実施基準が示す実在性、網羅性、権利と義務の帰属、評価の妥当性、期間配分の適切性、表示の妥当性の6つのうち、特に関係が深いものです。
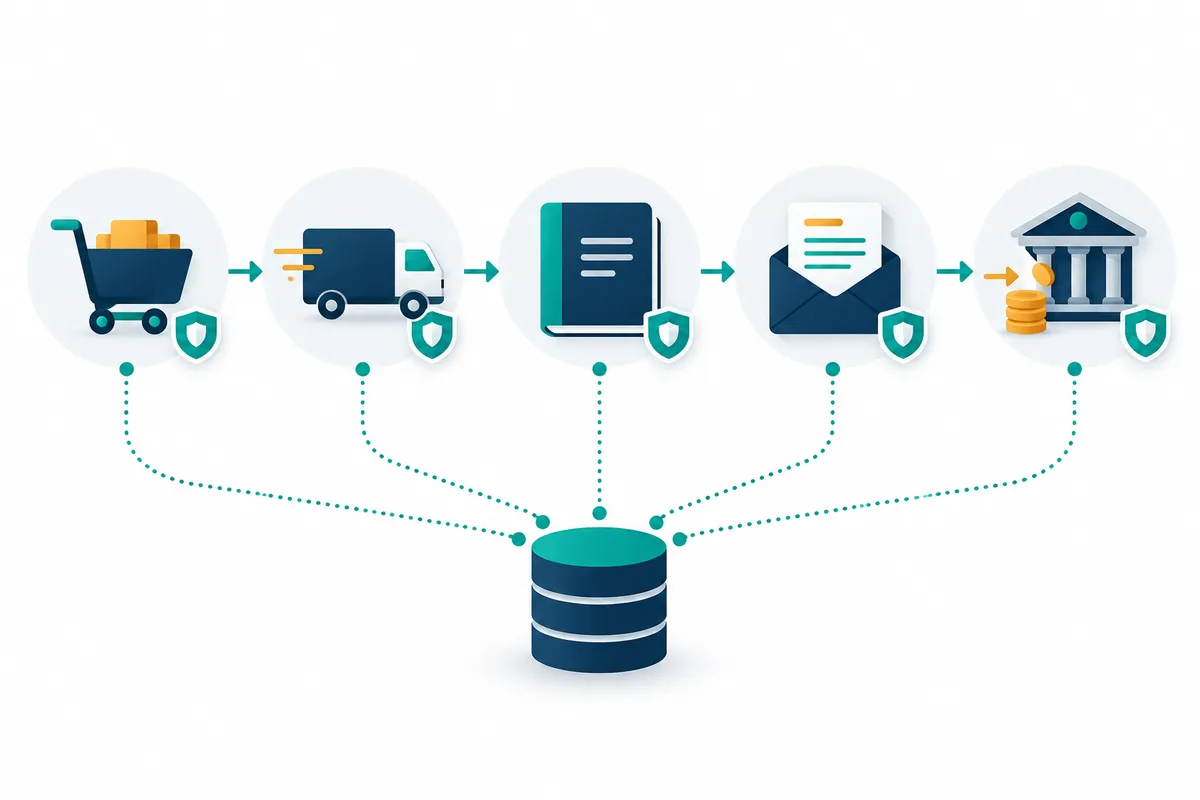
マスタ管理を独立した行にする理由
マスタ管理をRCMの独立した行として扱うのには理由があります。受注入力の段階で単価が自動表示される仕組みなら、担当者の入力ミスは減ります。しかし、そもそもマスタの単価が誤っていれば、以降のすべての取引が同じように誤ります。1件の変更が数千件の取引に影響するため、マスタ変更の承認と変更履歴の確認は、日々の取引の統制よりも影響範囲が大きいのです。
職務分掌で見るべき組み合わせ
販売プロセスでは、1人の担当者が複数の段階を兼ねると、誤りや不正を自分で隠せるようになります。特に注意したいのは、次の組み合わせです。
| 兼務の組み合わせ | 起こりうること | 代替的な統制の例 |
|---|---|---|
| 受注入力と得意先マスタ登録 | 架空の得意先を登録して架空受注を作る | マスタ登録は管理部門に限定し、新規登録の一覧を月次でレビューする |
| 請求と入金消込 | 入金を流用し、別の得意先の入金で穴埋めする(いわゆるラッピング) | 消込担当を財務部門に分け、滞留債権の動きを上長が確認する |
| 売上計上と値引・赤伝処理 | 計上した売上を後から取り消して数字を調整する | 赤伝の承認をシステム上で必須にし、一覧を経理課長がレビューする |
少人数の拠点では完全な分離が難しいこともあります。その場合は、上位者による事後レビューなどの代替的な統制で補い、その理由をRCMに記録しておきます。
RCM記入例|受注から入金まで
以下は、一般的な製造・卸売業を想定した販売プロセスのRCM記入例です。実際の統制は自社の業務とシステムに合わせて書き換えてください。RCMの列構成と網羅性の確かめ方は「RCMの記入例」で、3点セットとの関係は「J-SOX3点セットの作り方」で解説しています。
| 統制No. | 段階 | リスク | 統制の内容 | 頻度 | 手作業/自動 | 主な要件 |
|---|---|---|---|---|---|---|
| S-01 | 受注 | 与信限度額を超えた受注により回収不能債権が生じる | 販売管理システムは与信限度額を超える受注を保留し、営業部長の承認なしに出荷指図へ進めない | 随時 | 自動 | 評価の妥当性 |
| S-02 | 受注 | 承認されていない受注が入力される | 受注入力担当者は注文書と受注入力内容を照合し、販売責任者が照合済みの受注を承認する | 日次 | 手作業 | 実在性 |
| S-03 | 出荷 | 受注と異なる数量・品目が出荷される | 出荷担当者が出荷指図書とピッキング商品をハンディ端末で照合し、不一致は出荷できない | 随時 | 自動 | 実在性・評価の妥当性 |
| S-04 | 売上計上 | 出荷済みの取引が売上計上されない、または出荷前に計上される | 出荷確定データから売上が自動計上される。経理担当者が月次で出荷記録と売上計上の件数・金額を照合し、差異を調査する | 月次 | 自動+手作業 | 網羅性・期間配分の適切性 |
| S-05 | 売上計上 | 検収基準の取引で、顧客の検収前に売上が計上される | 検収書を受領した取引のみ売上計上できる。経理課長が期末前後の計上について検収書の日付を確認する | 月次 | 手作業 | 期間配分の適切性 |
| S-06 | 請求 | 承認のない値引・返品処理で売上が減額・操作される | 一定額以上の値引・赤伝は営業部長の承認をシステム上で必須とし、経理課長が月次で値引・返品一覧をレビューする | 月次 | 自動+手作業 | 実在性・評価の妥当性 |
| S-07 | 回収 | 入金消込の誤りで売掛金残高が誤る | 入金データは請求番号で自動消込され、消込できない入金は財務担当者が調査して処理し、財務課長が承認する | 日次 | 自動+手作業 | 実在性 |
| S-08 | 回収 | 滞留債権が放置され、貸倒引当金が過少になる | 経理課長が月次で売掛金年齢表をレビューし、一定期間を超える滞留債権について営業部から回収見込みの報告を受ける | 月次 | 手作業 | 評価の妥当性 |
| S-09 | 回収 | 売掛金残高が得意先の認識と一致しない | 経理部が定期的に主要得意先へ残高確認を行い、差異の原因を調査・記録する | 半期 | 手作業 | 実在性 |
| S-10 | マスタ | 無承認の単価・取引条件の変更 | 価格マスタの変更は申請・承認のワークフローを経て登録される。販売管理課長が月次で変更履歴と承認記録を照合する | 月次 | 自動+手作業 | 評価の妥当性 |
記入のポイント
表の中で注目したいのは、自動統制と手作業統制の組み合わせです。たとえばS-04は、自動計上という自動統制と、件数・金額の照合という手作業統制が組になっています。自動計上だけでは、システムの設定が誤っていたり、出荷データの一部が連携されなかったりした場合に気づけません。自動統制の背後に「結果を確かめる人」がいると、統制全体が頑健になります。
もう一つは、実施基準の参考3と同じく「統制の内容」を具体的に書くことです。「営業部長が承認する」ではなく、「何を」「どの基準で」「どこに記録するか」を書きます。評価者がこの記述だけを読んで、ウォークスルーで何を確かめればよいか分かることが目標です。
収益認識基準と統制|5ステップのどこで誤るか
収益認識の5ステップ
企業会計基準第29号「収益認識に関する会計基準」は、2021年4月1日以後開始する連結会計年度及び事業年度の期首から原則適用されています。この基準は、①契約の識別、②履行義務の識別、③取引価格の算定、④履行義務への取引価格の配分、⑤履行義務の充足による収益の認識、という5つのステップで収益を認識します。販売プロセスの統制を設計するときは、自社の取引がどのステップで判断を要するかを確かめると、リスクを具体的に書けます。
| ステップ | 販売プロセスでの論点の例 | 統制の例 |
|---|---|---|
| ①契約の識別 | 注文書のない取引、口頭合意 | 契約・注文書の受領を受注入力の条件にする |
| ②履行義務の識別 | 保守サービスや据付の同梱 | 新しい取引形態は経理部が会計処理を事前検討する |
| ③取引価格の算定 | リベート・返品などの変動対価 | リベート・返品見込みの算定根拠を経理部長が四半期ごとにレビューする |
| ④配分 | セット販売の独立販売価格 | 配分ルールを文書化し、変更時は承認する |
| ⑤充足(計上時点) | 出荷基準か検収基準か、本人か代理人か | 取引類型ごとの計上基準一覧を作り、システムの計上トリガーと照合する |
出荷基準を使う場合の注意
収益認識基準では、原則として商品の支配が顧客に移転した時点で収益を認識します。ただし企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」は、国内の販売において、出荷時から支配が顧客に移転される時までの期間が通常の期間である場合には、出荷時から支配移転時までの間の一時点に収益を認識できるという代替的な取扱いを定めています。
この取扱いを使う会社では、「通常の期間」に収まらない取引、たとえば遠隔地向けや長期の輸送を伴う取引、海外向けの取引が混ざっていないかを確かめる統制が必要になります。代替的な取扱いは国内販売が前提であるため、輸出取引を同じ出荷基準で処理していないかは、評価のたびに確認したい論点です。具体的な会計処理の判断は、自社の経理部門と監査人との協議によります。
期末のカットオフと不正リスク|重点的に評価すべき場面
カットオフが狙われやすい理由
期間配分の適切性、いわゆるカットオフは、販売プロセスで最も注意が必要な要件の一つです。期末日の前後数日に出荷された取引を、当期と翌期のどちらに計上するかで、当期の売上は大きく変わります。しかもこの操作は、1件ずつ見れば「数日の日付のずれ」にすぎないため、日常の統制では見逃されやすいのです。
冒頭のモデルケースのように、期末直前に出荷を集中させ、期末後に返品を受ける取引は「押し込み販売」と呼ばれることがあります。顧客が本当に必要としていない商品を期末に出荷して売上を作るもので、会計上は返品を見込んだ変動対価の見積りや、そもそも支配が移転しているかの判断が問題になります。
期末に追加したい統制と確認
| 確認項目 | 内容 | 担当 |
|---|---|---|
| 期末前後の出荷と売上計上の照合 | 期末日前後の一定期間の出荷記録と売上計上日を1件ずつ照合する | 経理部 |
| 期末後の返品・赤伝の分析 | 期末後の一定期間に発生した返品・値引を得意先別に集計し、期末前の売上との関係を確認する | 経理部・内部監査 |
| 期末月の売上の異常な増加 | 得意先別・担当者別に期末月の売上を前月・前年同月と比較する | 経理部 |
| 通常と異なる取引条件 | 期末月に通常より長い支払条件や返品条件が付いた取引を抽出する | 経理部・営業管理部 |
| 営業担当者の手入力売上 | 自動計上以外の手入力による売上計上を抽出し、根拠資料を確認する | 経理部 |
実施基準は、通常の契約条件や決済方法と異なる取引、期末に集中しての取引や過年度の趨勢から見て突出した取引といった非定型・不規則な取引を行っている場合、虚偽記載の発生するリスクが高いものとして追加的に評価対象に含めることを検討するとしています。表の確認項目は、この考え方を販売プロセスに当てはめたものです。経営者や上位者が統制を無視して取引を指示するリスクについては「経営者による内部統制の無効化」で扱っています。
評価の進め方|整備評価と運用テストの要点
ウォークスルーで確かめること
整備状況の評価では、1件の取引を受注から入金まで追いかけるウォークスルーが有効です。注文書、受注データ、出荷指図書、出荷記録、請求書、入金記録を順につなぎ、RCMに書いた統制が実際にその場所で行われているかを確かめます。特に、例外処理(与信超過の保留解除、消込できない入金の処理)の手順は、通常の取引では見えないため、担当者に実際の画面や記録を見せてもらいましょう。進め方は「整備状況評価(ウォークスルー)の進め方」で解説しています。
運用テストの設計
| 統制の種類 | テスト方法の例 | サンプル数の考え方 |
|---|---|---|
| 日次・随時の手作業統制(S-02など) | 承認記録と注文書を照合する | 母集団の件数とリスクに応じて設定(25件が一つの目安) |
| 月次の手作業統制(S-04、S-08など) | 照合表・年齢表のレビュー記録と調査内容を確認する | 期末月を含めて選ぶ |
| 自動統制(S-01、S-03など) | 設定内容の確認と、限度超過などの条件で1件の動作確認 | IT全般統制が有効であることを前提に少数でよい場合がある |
| マスタ変更の統制(S-10) | 変更履歴の全件から抽出し、承認記録と照合する | 変更履歴の母集団の網羅性を先に確かめる |
実施基準は、ITを利用した内部統制は一貫した処理を反復継続するため、整備状況が有効と評価された場合には、IT全般統制の有効性を前提に、人手による統制よりもサンプル件数を減らすなど一般に運用評価の作業を減らせるとしています。販売管理システムの自動統制を増やすことは、統制の品質と評価の効率を同時に高める手段になります。詳しくは「ITACとITGCの違い」をご覧ください。サンプル数の根拠は「内部監査のサンプル数はなぜ25件なのか」で、母集団と頻度に応じた計算は内部監査サンプル数計算機で確認できます。
システム出力の信頼性
月次照合や年齢表レビューのように、システムから出力された帳票を使う統制では、帳票自体が正しいことが前提になります。帳票の抽出条件、出力件数と元データの件数の一致、手作業での加工の有無を確かめ、調書に記録しておきましょう。この確認がないと、レビュー自体は丁寧でも、統制の有効性を説明しきれません。
よくある失敗と対策
失敗1:統制が「営業部長の承認」ばかり
RCMの統制欄に同じ承認者の名前が何度も並び、承認の対象や判断基準が書かれていないケースです。承認者が多忙なため実態は形式的な押印になっていることも少なくありません。対策は、承認の対象(何と何を見るか)と基準(どの条件で差し戻すか)を記述し、可能なものはシステムの入力制御に置き換えることです。
失敗2:カットオフを通常の運用テストだけで済ませる
年間から無作為に抽出した25件の中に、期末前後の取引はほとんど含まれません。期末のカットオフは、期末日前後の取引に絞った追加の確認を計画しておきます。
失敗3:返品・値引の統制が薄い
売上の計上には厳しい統制があるのに、売上を減らす値引・赤伝の処理には承認の仕組みがないケースです。赤伝は売上の操作や入金の流用の隠蔽に使われることがあります。一定額以上の赤伝にはシステム上の承認を必須とし、定期的に一覧をレビューします。
失敗4:新しい取引形態を後から知る
サブスクリプション型の契約や代理販売など、新しい取引形態が営業主導で始まり、経理部が決算時に初めて知るケースです。会計処理の判断が遅れるだけでなく、既存の統制がその取引を捉えられません。新規取引の開始時に経理部の事前検討を必須とするルールを設けましょう。
よくある質問
Q1. 売上が複数のシステムで計上される場合、RCMはシステムごとに作りますか?
取引の流れやリスクが異なるなら、システムや取引類型ごとに分けて作るほうが評価しやすくなります。ただし、共通する統制(マスタ管理、月次の照合など)は重複させず、参照関係を明記します。どこまで分けるかは、評価範囲と業務の実態に応じて判断してください。
Q2. 残高確認は会社の統制になりますか?
実施基準は、日常的モニタリングの例として、適切な管理者等が担当者の行った残高確認の実施過程と差異の分析・修正作業を監視することを挙げています。会社自身が行う残高確認とその差異調査は、売掛金の実在性を確かめる統制として位置づけることができます。監査人が行う残高確認とは目的が異なる点に注意してください。
Q3. EC サイトでの個人向け販売でも、同じ5段階で考えられますか?
考え方は同じですが、受注と入金がほぼ同時に起き、与信の代わりに決済代行会社の承認が入るなど、統制の置き場所が変わります。決済代行会社からの入金データと注文データの照合、返金処理の承認などが重要な統制になります。外部に委託している部分は、委託先の統制も含めて評価範囲を検討します。
Q4. 販売プロセスの評価で見つけた不備は、すべて報告しますか?
見つかった不備は、影響額と発生可能性を評価したうえで、開示すべき重要な不備に該当するかを判断します。判断の手順は「内部統制の不備の評価」をご覧ください。最終的な判断は自社と監査人との協議によります。
まとめ|段階とマスタに分け、期末を重点的に
販売プロセスは、受注・出荷・売上計上・請求・回収の5段階と、得意先・価格マスタの管理に分けてリスクを洗い出すと、統制の抜け漏れが見えやすくなります。統制の記述は「何を、どの基準で、どこに記録するか」まで具体的に書き、自動統制と結果を確かめる手作業統制を組み合わせます。収益認識基準のもとでは計上時点と変動対価の見積りが焦点となり、期末のカットオフと押し込み販売は通常の運用テストとは別に重点的に確かめます。
次の一歩として、自社のRCMの販売プロセスを5段階とマスタの6区分に並べ替え、空白の区分がないか確かめてみてください。関連するプロセスは「購買プロセスの内部統制」「棚卸資産プロセスの内部統制」、期末の決算作業は「決算・財務報告プロセスの統制と評価」で解説しています。
販売プロセスの文書化や評価についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 同 実施基準「参考3 リスクと統制の対応(例)」
- 企業会計基準委員会 企業会計基準第29号「収益認識に関する会計基準」
- 企業会計基準委員会 企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」 https://www.asb-j.jp/jp/implementation_guidance/y2021/2021-0326-02.html
- 日本公認会計士協会 監査基準報告書240「財務諸表監査における不正」
- 日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」


