
購買部の会議室で、新任の購買課長が過去の発注書の束をめくっています。2026年1月から下請法が「取適法」に変わったと聞き、社内説明会の資料を作ることになったのです。ところが確認を進めると、自社の資本金基準では対象外だと思っていた取引先の一部が、今回新設された従業員基準によって対象に入ることが分かりました。取引先マスタには資本金の欄はあっても、従業員数の欄はありません。
同じ頃、経理部では別の問題が持ち上がっていました。長年続けてきた一部の取引先への手形払が、取適法の施行で使えなくなるのです。支払方法を振込に切り替える作業は進んでいたものの、電子記録債権で支払っている取引先について「支払期日までに満額を現金化できるか」を誰も確認していませんでした(本記事の事例はすべて架空のモデルケースです)。
取引の適正化に関する法令は、購買部門や経理部門の日常業務に深く組み込まれています。違反の多くは悪意からではなく、法改正にマスタや業務フローが追いついていないことから生じます。この記事では、取適法の要点を押さえたうえで、内部監査が発注から支払までのどこを、どのデータで確かめればよいかを整理します。
この記事の要点
- 下請代金支払遅延等防止法は2026年1月1日に改正施行され、通称「取適法」(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)になりました
- 資本金基準に加えて従業員基準(300人、100人)が新設され、特定運送委託が対象取引に加わったため、取引先の対象判定をやり直す必要があります
- 手形払が禁止され、電子記録債権などでも支払期日までに満額を得ることが困難な手段は禁止されます
- 協議に応じない、必要な説明をしないといった一方的な代金決定が新たな禁止行為になりました
- 監査では、対象判定・発注内容の明示・60日以内の支払・価格協議の記録を、マスタと取引データで検証します
取適法とは何か:下請法から何が変わったのか
法律の目的と成り立ち
下請代金支払遅延等防止法は1956年に制定されました。独占禁止法の優越的地位の濫用規制を補完する法律として、取引上の立場が弱い中小事業者に対する代金の支払遅延や不当な減額を、迅速かつ簡易に規制する目的で作られたものです。独占禁止法の手続では個別の事案ごとに優越的地位や不利益の程度を立証する必要がありますが、下請法は資本金区分と取引内容で対象を形式的に決め、禁止行為を列挙することで、立証の負担を軽くしています。
この「形式基準で対象を決める」という設計が、内部監査にとって重要な意味を持ちます。対象になるかどうかは取引先の規模と取引内容で機械的に決まるため、マスタの整備とデータの抽出によって、全件で準拠性を検証しやすいのです。
2026年1月1日施行の改正
近年の物価上昇と賃上げの流れを受けて、コスト上昇分を取引価格に転嫁しにくい商慣習を改めることを目的に、2025年に改正法が成立し、2026年1月1日に施行されました。公正取引委員会と中小企業庁の資料によれば、主な改正事項は次のとおりです。
| 区分 | 改正内容 | 監査上の着眼点 |
|---|---|---|
| 題名・用語 | 親事業者は「委託事業者」、下請事業者は「中小受託事業者」、下請代金は「製造委託等代金」に | 社内規程・契約書ひな形・システム表示の用語更新 |
| 適用対象 | 資本金基準に加え従業員基準(300人、100人)を追加 | 取引先の従業員数の把握と対象判定 |
| 適用対象 | 製造等の目的物の引渡しに必要な運送の委託(特定運送委託)を追加 | 発荷主としての運送委託の洗い出し |
| 禁止行為 | 協議に応じない一方的な代金決定の禁止 | 価格協議の申入れと対応の記録 |
| 禁止行為 | 手形払の禁止、支払期日までに満額を得ることが困難な電子記録債権等の禁止 | 支払手段の棚卸しと切替状況 |
| 執行 | 事業所管省庁に指導・助言権限を付与 | 行政対応窓口の整理 |
| その他 | 製造委託の対象物品に金型以外の型等を追加、発注内容の電磁的方法による明示が相手方の承諾なしで可能に | 型の保管取引の確認、電子発注の運用 |
改正の中心は、価格の決め方と支払の方法です。これは、取引の「量」ではなく「条件の決め方」に焦点が移ったことを意味します。監査も、発注書の有無を確認するだけでなく、価格がどのように決まったかというプロセスを見る必要が出てきました。
関連する法令との関係
取適法の対象外の取引でも、独占禁止法の優越的地位の濫用の規制は及びます。また、個人のフリーランスとの取引には、2024年11月1日に施行された特定受託事業者に係る取引の適正化等に関する法律(フリーランス法)が適用されます。取引先の規模によって適用される法律が変わるため、監査では「どの取引先に、どの法律が適用されるか」をマスタで判定できる状態かを確認します。
適用対象の判定:マスタ整備が出発点
取引内容と規模の組み合わせ
取適法の対象は、取引の内容と、委託する側と受託する側の規模の組み合わせで決まります。製造委託、修理委託、特定運送委託、情報成果物作成委託のうちプログラム作成、役務提供委託のうち運送・物品の倉庫における保管・情報処理については、資本金3億円超の事業者が資本金3億円以下の事業者に委託する場合などが対象です。資本金1千万円超3億円以下の事業者が資本金1千万円以下の事業者に委託する場合も対象になります。新設の従業員基準では、常時使用する従業員300人超の事業者が300人以下の事業者に委託する場合が加わりました。
それ以外の情報成果物作成委託や役務提供委託では、資本金の区分が5千万円、従業員基準が100人になります。いずれかの基準に当てはまれば対象になるため、資本金だけで「対象外」と判定していた取引先を見直す必要があります。
取引先マスタの確認項目
対象判定の精度は、取引先マスタの品質で決まります。監査では次の項目がマスタにあり、更新されているかを確かめます。
| 項目 | 目的 | よくある不備 |
|---|---|---|
| 資本金 | 資本金基準の判定 | 登録時の値のまま更新されていない |
| 常時使用する従業員数 | 従業員基準の判定 | 項目自体が存在しない |
| 取引区分 | 製造委託・役務提供委託などの区分 | 勘定科目で代用して区分が曖昧 |
| 取適法対象フラグ | 発注・支払の統制の起点 | 手作業で付与され根拠が残っていない |
| 判定日・判定者 | 判定の再現性の確保 | 記録がなく、いつの情報か分からない |
| 支払条件 | 60日以内の支払期日の確認 | 締め日と支払日の組み合わせで60日を超える |
自社側の規模も判定に関わります。自社の従業員数が基準の前後にある場合、年度によって委託事業者に該当するかどうかが変わる可能性があります。グループ会社から発注している場合は、発注主体ごとに判定が必要です。
委託事業者の4つの義務と11の禁止事項
4つの義務
取適法で委託事業者に課される義務は、発注内容等の明示、取引記録の書類等の作成・保存、支払期日を定めること、遅延利息の支払の4つです。発注時には、給付の内容、代金の額、支払期日、支払方法などを書面または電子メールなどの電磁的方法で明示します。取引の記録は2年間保存します。支払期日は、検査の有無にかかわらず物品等を受領した日から起算して60日以内のできる限り短い期間内で定めます。支払が遅れた場合は、受領日から60日を経過した日から年率14.6%の遅延利息を支払います。
11の禁止事項
禁止事項は、受領拒否、支払遅延、減額、返品、買いたたき、購入・利用強制、報復措置、有償支給原材料等の対価の早期決済、不当な経済上の利益の提供要請、不当な給付内容の変更・やり直し、そして新設の協議に応じない一方的な代金決定です。手形払等の禁止は支払遅延の一類型として整理されています。
これらの禁止事項は、中小受託事業者の同意があっても違反になり得るという特徴があります。「取引先が了承している」「長年の慣行である」という説明は、違反を正当化しません。監査で現場担当者から「合意の上です」という回答を受けたときも、この原則に立ち返って評価します。
支払手段の確認
手形払の禁止は、支払手段の棚卸しから始めます。手形はもちろん、電子記録債権や一括決済方式、ファクタリングについても、支払期日までに代金相当額の満額を現金で受け取れるかが判断のポイントです。割引料などの負担が中小受託事業者に生じる手段は問題になり得ます。振込手数料の負担の扱いなど細部の解釈は、公正取引委員会の運用基準やガイドブックで最新の考え方を確認してください。
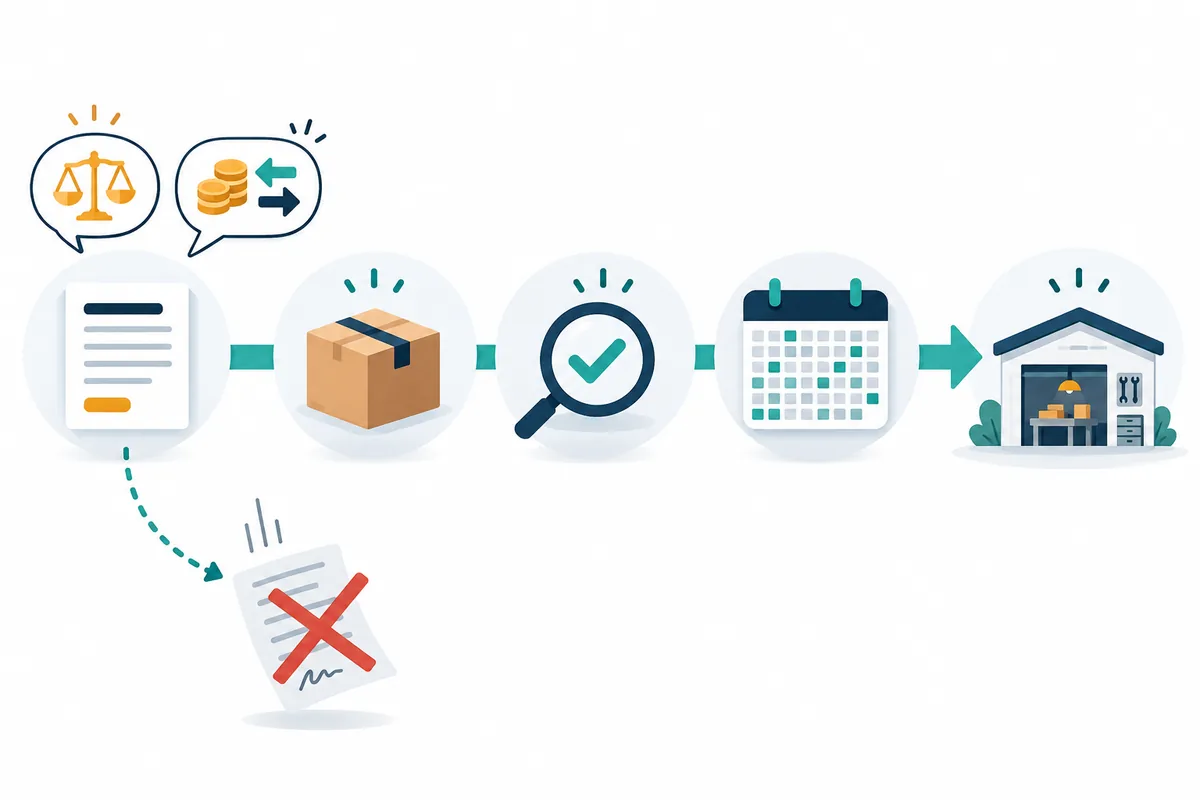
取引監査の手順:データで検証する
手順1:対象取引の母集団を作る
取引先マスタの対象フラグと、購買システムや会計システムの発注・支払データを結合し、取適法の対象となる取引の母集団を作ります。フラグが正しく付いているかを確かめるため、マスタの資本金・従業員数・取引区分から判定をやり直し、フラグと一致しない取引先を抽出する手続が有効です。この「再判定」は、内部監査ならではの全件手続です。
手順2:支払期日と支払遅延を全件で確認する
受領日(検収日ではなく受領日である点に注意)と支払日の差を全件で計算し、60日を超える取引を抽出します。検収に時間がかかる取引や、月末締め翌々月払のような支払条件は、60日を超えやすい典型例です。抽出件数が多い場合は、データ分析監査(CAAT)入門の手法でパターン別に集計すると原因が見えやすくなります。
手順3:減額・返品・やり直しの兆候を探す
発注金額と支払金額の差額、発注後の金額変更、赤伝票による値引き、返品処理を抽出し、その理由と中小受託事業者の責任の有無を記録で確認します。「協賛金」「歩引き」「管理手数料」といった名目で代金から差し引いているケースは、名目にかかわらず減額に当たる可能性があります。
手順4:価格協議のプロセスを確認する
新設された一方的な代金決定の禁止は、データだけでは検証できません。中小受託事業者から価格協議の申入れがあったときに、それを受け付け、記録し、協議に応じ、回答の理由を説明するプロセスがあるかを確認します。内閣官房と公正取引委員会が2023年11月に公表した「労務費の適切な転嫁のための価格交渉に関する指針」も、発注者の取るべき行動を示しており、評価の参考になります。
価格協議の記録は、件数よりも中身を見ます。たとえば、単価改定の申入れを受けた取引先の一覧を作り、協議の実施日、自社からの回答内容、据え置きや減額とした場合の理由の説明の有無を確かめます。長期間単価が変わっていない取引先を購買データから抽出し、協議の機会を設けているかを確認する手続も、買いたたきの兆候をつかむうえで有効です。
取引監査チェックリスト
| No. | 確認項目 | 手続 | 証跡 |
|---|---|---|---|
| 1 | 取引先マスタに資本金・従業員数・取引区分がある | マスタ項目の閲覧 | マスタ定義書、画面 |
| 2 | 対象フラグが判定基準と一致している | 全件再判定 | 再判定結果と差異一覧 |
| 3 | 発注時に必要事項が明示されている | サンプルで発注書・発注メールを閲覧 | 発注書、電子発注記録 |
| 4 | 取引記録を2年間保存している | 過年度の記録を抽出 | 保存規程、抽出結果 |
| 5 | 受領日から60日以内に支払っている | 全件で日数計算 | 受領・支払データ |
| 6 | 手形払がなく、他の支払手段も満額を得られる | 支払手段の棚卸し | 支払方法一覧 |
| 7 | 減額・返品・やり直しに正当な理由がある | 差額・赤伝の抽出と理由確認 | 変更記録、協議記録 |
| 8 | 価格協議の申入れを記録し対応している | 協議記録の閲覧 | 協議録、回答書 |
| 9 | 購買担当者への研修を実施している | 研修記録の確認 | 受講記録、教材 |
| 10 | 用語・規程・ひな形が改正に対応している | 規程とひな形の閲覧 | 改定履歴 |
発注書のサンプル件数を決める際は、統制の頻度と母集団の大きさに応じて設定します。サンプル数の考え方は内部監査のサンプル数はなぜ25件なのかを参照してください。
特定運送委託の洗い出し
今回追加された特定運送委託は、自社が製造・販売する物品などを取引先に引き渡すために、運送事業者に運送を委託する取引を指します。従来、発荷主から運送事業者への委託は下請法の対象外とされ、物流の現場で荷待ちや付帯作業の無償要請が問題になってきました。改正によって、これらの取引にも支払期日や禁止行為の規制が及びます。
監査では、物流費の勘定科目から運送事業者への支払を抽出し、取引先マスタに取引区分として「特定運送委託」が設定されているかを確かめます。運送契約に含まれない荷積み・荷下ろしや長時間の待機を求めていないかは、物流部門へのインタビューと、配車記録や待機時間の記録で確認します。物流の委託は購買部門を通さず物流部門が直接契約していることが多く、取適法対応の説明会に物流部門が参加していなかった、という状況も起こりがちです。
調書の記入例
全件で支払期日を検証した場合の調書の記入例です。結論欄には、実施した手続・結果・判断を分けて書きます。
| 項目 | 記入例 |
|---|---|
| 目的 | 取適法対象取引について、受領日から60日以内に支払われていることを確かめる |
| 母集団 | 2026年4月〜6月に支払われた取適法対象取引 1,842件(再判定後の対象取引先 214社) |
| 手続 | 購買システムの受領日と支払データの支払日を結合し、全件で日数を計算した |
| 結果 | 60日超 23件(取引先 3社)。うち 21件は月末締め翌々月10日払の支払条件による |
| 原因 | 支払条件マスタに取適法対象か否かの判定が反映されておらず、旧来の条件が残っていた |
| 結論 | 支払条件の設定に不備がある。法務部門に遅延利息支払の要否の検討を依頼し、発見事項として報告する |
数値はすべて説明のための架空の例です。記入例のように原因まで掘り下げて書いておくと、是正の担当部門と対応策がはっきりし、フォローアップの評価もしやすくなります。
3ラインでの役割分担と年間の進め方
第1ライン・第2ライン・第3ライン
取引の適正化は、日々の発注と支払を担う購買・経理・事業部門が第1ラインとして運用し、法務部門やコンプライアンス部門が第2ラインとして規程の整備、研修、定期的な点検を担います。内部監査は第3ラインとして、この仕組み全体が機能しているかを独立した立場で評価します。第2ラインが自主点検を行っている会社では、その点検の範囲と方法を確かめ、点検が及んでいない領域に監査資源を集中させると重複を避けられます。
年間の進め方の例
法改正の施行直後の年度は、施行準備が完了しているかを確認する整備状況の監査を早めに行い、施行後半年から1年の時点で運用状況の監査を行う、という2段階の進め方が現実的です。施行準備の監査では、対象判定のやり直し、支払方法の切替、規程と契約書ひな形の改定、研修の実施状況を確認します。運用状況の監査では、実際の取引データで支払期日と減額の有無を検証し、価格協議の記録をサンプルで確かめます。年間計画への組み込み方は年間内部監査計画書の書き方も参考になります。
発見事項の評価と報告
違反の可能性がある事項の扱い
監査で支払遅延や減額の疑いがある取引を見つけた場合、法務部門や顧問弁護士と協議し、違反に当たるかどうかの判断を仰ぎます。内部監査の報告書では、法的な結論を断定するのではなく、「支払期日の管理の仕組みがなく、60日を超える支払が複数発生している」といった統制の不備として記述します。違反の可能性がある取引については、遅延利息や減額分の返還などの是正措置の要否も、法務部門の判断を経て経営に報告します。
重要度の考え方
取適法違反は、公正取引委員会による勧告と企業名の公表につながる可能性があり、評判への影響が大きい領域です。一方で、個々の取引金額は小さいことも多く、金額だけで重要度を判定すると過小評価になりがちです。件数の広がり、継続期間、組織的な関与の有無を重要度の判断要素に加えます。重要度の格付けについては指摘事項の重要度評価で詳しく解説しています。
よくある失敗と対策
購買部門だけを見る
取適法の対象取引は購買部門に限りません。情報システム部門のシステム開発委託、マーケティング部門のデザインや動画制作の委託、物流部門の運送委託など、情報成果物作成委託や役務提供委託は購買部門を経由しない発注で多く発生します。対策として、費用科目と発注部門の組み合わせから対象取引を洗い出し、購買システムを通らない発注も母集団に含めます。
対象判定を一度で終える
取引先の資本金や従業員数は変わります。取引開始時に判定したきり更新していないと、途中で対象になった取引先を見落とします。年1回などの定期的な再判定と、取引先からの変更届の受付ルールを確認します。
口頭の価格交渉を記録しない
価格協議が電話や対面で行われ、記録が残っていないと、協議に応じたことを後から示せません。協議の申入れ、協議の日時と内容、回答と理由を簡易な様式で記録する運用を提案するのが有効です。
検収日を受領日とみなす
支払期日の起算日は受領日です。検収日を起算点にしてシステムを設定していると、検収に時間がかかる取引で60日を超えます。システムの日付項目の定義を確認し、受領日を記録しているかを確かめます。
よくある質問
自社が中小企業でも取適法の対象になりますか?
対象になる場合があります。資本金1千万円超の事業者が資本金1千万円以下の事業者に委託する場合など、自社より小さな事業者に委託する取引は、自社が中小企業でも規制の対象になります。従業員基準も加わったため、自社と取引先の双方の規模で判定します。
取引先から同意を得ていれば手形で支払ってもよいですか?
取適法の対象取引では、手形払は禁止されています。禁止事項は中小受託事業者の同意があっても違反になり得るため、同意の有無は正当化の理由になりません。支払方法の切替状況を確認し、残っている手形払がないかを点検してください。
監査で過去の違反が見つかったらどうすべきですか?
法務部門や顧問弁護士と協議し、違反の範囲の特定、中小受託事業者への返金や遅延利息の支払、再発防止策を検討します。公正取引委員会への対応が必要かどうかも含め、専門家の判断を経て経営者と監査等委員会などへ報告します。
電子発注に切り替えれば発注内容の明示義務は満たせますか?
取適法では、中小受託事業者の承諾の有無にかかわらず、電子メールなどの電磁的方法で発注内容を明示できるようになりました。ただし、明示すべき事項(給付の内容、代金の額、支払期日、支払方法など)がそろっていることが前提です。電子発注システムの画面や送信メールのテンプレートに必要事項の欄があるか、単価未定のまま発注する場合の扱いが定められているかを確認してください。
海外の取引先との取引も対象ですか?
取適法の適用範囲の判断は取引の実態によって異なるため、一律には言えません。海外取引を含む場合は、公正取引委員会の公表資料や専門家の見解で確認することをお勧めします。
まとめ
取適法への対応を監査する要点は、形式基準による対象判定をマスタで再現できるか、そして支払期日・支払手段・価格協議という改正の核心部分がプロセスとして組み込まれているかを確かめることです。特に従業員基準の追加と手形払の禁止は、マスタと支払データを使って短期間に全件で検証できます。
次の一歩として、取引先マスタに従業員数の項目があるかを確認し、主要な取引先の再判定を試してみてください。あわせて、直近3か月の支払データで受領日から支払日までの日数を計算すると、支払条件の問題が浮かび上がります。関連する法令監査として労働関係法令と労務監査、体制全体の評価としてコンプライアンス体制の監査、購買業務の統制は購買プロセスの内部統制も参考にしてください。
取引監査の設計や監査プログラムの整備についてのご相談は、お問い合わせからお寄せください。
参考資料
- 公正取引委員会「取適法リーフレット(2026年1月から『下請法』は『取適法』へ!)」 https://www.jftc.go.jp/file/toriteki_leaflet.pdf
- 公正取引委員会・中小企業庁「2026年1月施行!下請法は取適法へ 改正ポイント説明会」資料 https://www.jftc.go.jp/event/kousyukai/toriteki_250821siryo1.pdf
- 公正取引委員会「取適法ガイドブック」
- 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(e-Gov 法令検索)
- 特定受託事業者に係る取引の適正化等に関する法律(e-Gov 法令検索)
- 内閣官房・公正取引委員会「労務費の適切な転嫁のための価格交渉に関する指針」(2023年11月)


