月末の締めが終わった翌週、監査部門の会議室には、ある営業所の経費精算書がプリントアウトされて積まれていました。担当の監査人は、前回監査のチェックリストを開きます。項目は「規程どおりに承認されているか」「領収書が添付されているか」の2行だけ。どの申請を何件見たのか、どんな基準で「問題なし」としたのかは、どこにも書かれていませんでした。
しばらく申請書をめくるうちに、同じ飲食店での会食が月に何度も、しかも毎回1人当たり1万円をわずかに下回る金額で申請されていることに気づきます。承認欄にはすべて同じ課長の印がありました。不正か、接待の多い部署なのかはまだ分かりません。ただ、前回のチェックリストでは、この種の傾向を拾う項目がそもそも存在しなかったことだけは確かでした(本記事の事例はすべて架空のモデルケースです)。
経費精算は、金額が小さく件数が多いため、監査の優先順位が下がりがちな領域です。一方で、従業員が自分で申請し、自分で証憑を用意する仕組みである以上、不正や誤りが入り込む余地が構造的に大きい領域でもあります。この記事では、そのまま社内様式に転記できる経費精算監査チェックリストと、その使い方を解説します。
この記事の要点
- 経費精算の監査は「規程」「申請・承認」「証憑・インボイス・電子保存」「旅費交通費」「交際費・会議費」「コーポレートカード・立替」「支払・会計処理」の7領域で組み立てると漏れが減ります
- チェックリストは着眼点の一覧で終わらせず、各項目に「手続」「証拠」「件数」「判断基準」「調書番号」を持たせると、結論の根拠を説明できます
- 分割申請・重複申請・休日深夜の利用などは、サンプルを抜く前に全件データで絞り込むと効率と網羅性が両立します
- 税務(インボイス、交際費、電子帳簿保存法)の取扱いは改正が多いため、項目の判断基準は国税庁の最新情報と自社の税務担当の見解で更新します
経費精算監査チェックリストとは:なぜ「小さな支出」を見るのか
定義と、この記事のテンプレートの位置づけ
経費精算監査チェックリストとは、従業員が立て替えた費用や、コーポレートカードで支払った費用の精算について、規程・承認・証憑・会計処理が適切かを確かめるための着眼点と手続の一覧です。本記事のテンプレートは、監査プログラム(監査手続書)の一部として使うことを想定しています。監査プログラム全体の様式は【テンプレート】監査プログラム(監査手続書)で紹介しています。
「はい/いいえ」の質問票では、監査人が何を見て判断したのかが残りません。本テンプレートでは、各項目に確認手続と証拠、件数を書く列を設け、そのまま監査調書の索引として使える形にしています。
なぜ経費精算は不正の入口になりやすいのか
経費精算には、不正のトライアングル(動機・機会・正当化)のうち「機会」が生まれやすい条件がそろっています。申請者本人が証憑を集め、金額を入力し、支出の目的を説明します。承認者は上司で、部下の申請を疑って見る動機は強くありません。経理部門は形式面の確認はできても、その会食が本当に業務上必要だったかまでは判断できません。
もう一つの特徴は、金額の閾値がはっきりしていることです。承認権限の上限、交際費の税務上の基準、領収書の要否の基準など、社内外のルールが金額で線を引いています。線があれば、その直前の金額に申請が集まる、あるいは1回の支出を分割するという行動が生まれます。経費精算の監査で閾値付近の分布を見るのは、この構造があるからです。不正の兆候の全体像は不正リスクの兆候(レッドフラグ)で整理しています。
内部統制報告制度(J-SOX)との関係
経費精算は、多くの会社でJ-SOXの重要な業務プロセスには選定されません。売上や仕入、棚卸資産に比べて、個々の取引が財務諸表に与える影響が小さいためです。ただし金融庁の実施基準は、全社的な内部統制の評価項目の中で不正リスクの検討を求めています。そのため経費精算は、J-SOXとは別に業務監査やコンプライアンス監査として、組織の規律が最も表れやすい領域と位置づけて実施するのが一般的です。
いつ使うか・誰が記入するか
使う場面
このチェックリストは、次のような場面で使います。1つ目は、部門監査や拠点監査で経費精算を範囲に含める場合です。2つ目は、経費精算を単独テーマとして全社横断で監査する場合です。3つ目は、内部通報などを受けて特定部署を調査する前段として、全体の傾向を把握する場合です。
役割分担
| 役割 | 担当する作業 | 記入する欄 |
|---|---|---|
| 監査責任者(主査) | 監査範囲と重点領域を決め、チェックリストの項目を取捨選択する | ヘッダー部、適用/対象外の判断 |
| 監査担当者 | データ入手、分析、サンプル抽出、証憑の確認 | 手続結果、件数、例外、調書番号 |
| レビュー担当(部門長など) | 判断基準と結論の妥当性をレビューする | レビュー欄、コメント |
| 経理部門(被監査側) | データ・規程・承認権限表の提供、例外の事実確認 | 記入しない(回答は調書に記録) |
被監査部門にチェックリストを渡して自己記入してもらう運用は、統制自己評価(CSA)としては有効ですが、監査の証拠としては別扱いにします。自己評価の結果は、監査人が裏付けを確認して初めて監査の結論に使えます。
テンプレート本体①:ヘッダー部と全般事項
ヘッダー部
1枚目に置くヘッダー部です。監査の範囲と母集団をここで固定します。母集団の定義が曖昧なまま項目を埋めると、後から「その期間のカード明細は含まれていたのか」と問われたときに答えられません。
| 項目 | 記入内容 |
|---|---|
| 監査名 | 例:2026年度 経費精算業務監査 |
| 対象部門・拠点 | 対象の部門名・拠点名(全社の場合は「全社」) |
| 対象期間 | 例:2025年10月1日〜2026年3月31日 |
| 母集団の定義 | 対象システム、データ抽出日、件数、金額合計、除外したもの(例:給与計算で支給する通勤手当) |
| 準拠する規程 | 経費精算規程、旅費規程、交際費規程、職務権限規程、コーポレートカード規程(版数・施行日) |
| 重点領域 | リスク評価の結果、重点を置く領域と理由 |
| 作成者/作成日 | 担当者名、日付 |
| レビュー者/レビュー日 | 主査または部門長、日付 |
全般事項(領域A:規程と権限)
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| A-1 | 経費精算に関する規程が整備され、最新の法令・税制に合わせて改定されている | 規程の改定履歴を閲覧し、直近の税制改正への対応状況を経理部門に質問する | 規程、改定履歴、稟議 | 全件 |
| A-2 | 承認権限(金額・費目別)が職務権限規程で定められ、システムの承認ルートと一致している | 権限表とシステムの承認ルート設定を突合する | 権限表、ワークフロー設定画面 | 全費目 |
| A-3 | 申請者が自分の申請を承認できない(自己承認の防止)設定になっている | 設定画面を閲覧し、実績データで申請者=承認者の件数を抽出する | 設定画面、承認履歴データ | 全件(データ) |
| A-4 | 代理承認の設定に期限と理由が記録されている | 代理承認の設定一覧を閲覧する | 代理設定ログ | 全件 |
| A-5 | 役員の経費精算は、上位者または取締役会・監査役等が関与する仕組みで確認されている | 規程と実績の承認経路を確認する | 規程、承認履歴 | 全件または全役員 |
| A-6 | 経費精算システムのアクセス権(経理担当の修正権限など)が職務分掌に沿っている | 権限一覧を入手し、経理担当が申請・承認・支払を兼ねていないか確認する | 権限一覧 | 全件 |
テンプレート本体②:領域別チェック項目
2枚目以降が本体です。領域ごとにブロックを分け、各項目に手続と証拠を持たせています。件数の目安は、統制の頻度や母集団の大きさに応じて調整してください。統計的な根拠は内部監査のサンプル数はなぜ25件なのかで解説しています。
領域B:申請・承認
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| B-1 | 申請が支出日から規程の期限内に行われている | 支出日と申請日の差をデータで算出し、期限超過を抽出する | 申請データ | 全件(データ) |
| B-2 | 承認者が規程上の権限者である | サンプルの承認者と権限表を照合する | 承認履歴 | 25件 |
| B-3 | 承認が申請後、支払前に行われている(事後承認がない) | 承認日時と支払日を比較する | 承認履歴、支払データ | 全件(データ) |
| B-4 | 差戻し・修正の履歴が残り、修正後に再承認されている | 修正履歴のある申請を抽出して確認する | 修正ログ | 修正ありの全件または抽出 |
| B-5 | 支出目的・相手先・人数などの必須項目が具体的に記載されている | サンプルの記載内容を閲覧する | 申請書 | 25件 |
| B-6 | 承認者が内容を確認した形跡がある(一括承認の常態化がない) | 承認者別の承認時間の分布を分析する | 承認ログ | 全件(データ) |
領域C:証憑・インボイス・電子保存
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| C-1 | 領収書等の証憑が添付され、日付・金額・支払先が申請と一致している | サンプルの証憑と申請内容を照合する | 証憑画像、申請書 | 25件 |
| C-2 | 仕入税額控除に必要な適格請求書(インボイス)または帳簿のみ保存の特例の要件を満たしている | 登録番号の有無と、特例適用時の帳簿記載を確認する | 証憑、仕訳 | 25件 |
| C-3 | 登録番号が国税庁の公表サイトで有効である | 支払先の登録番号を公表サイトの情報と照合する | 照合結果 | 支払先上位または抽出 |
| C-4 | 電子で受け取った領収書等(電子取引データ)が、電子帳簿保存法の要件に沿って保存されている | 保存方法(改ざん防止措置、検索機能)を確認する | 保存システム、事務処理規程 | 仕組み単位 |
| C-5 | 紙の領収書をスキャナ保存している場合、入力期間などの要件を満たしている | 受領日とタイムスタンプ等の付与日を比較する | 保存データ | 25件 |
| C-6 | 同一証憑の二重利用がない | 金額・日付・支払先の組合せで重複を抽出する | 分析結果 | 全件(データ) |
領域D:旅費交通費
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| D-1 | 出張が事前に申請・承認されている | 出張申請と精算を紐付けて確認する | 出張申請、精算書 | 25件 |
| D-2 | 日当・宿泊費が旅費規程の定額・上限の範囲内である | 規程の定額表と支給額を照合する | 旅費規程、精算データ | 全件(データ) |
| D-3 | 交通費の経路・運賃が合理的である | 経路検索の結果と申請額を比較する | 申請書、経路情報 | 25件 |
| D-4 | 通勤手当と重複する区間を旅費で精算していない | 通勤経路と交通費精算の区間を照合する | 通勤手当データ | 抽出 |
| D-5 | 出張期間中の勤怠記録(休暇・在宅勤務)と矛盾しない | 勤怠データと出張日を突合する | 勤怠データ | 全件(データ) |
領域E:交際費・会議費
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| E-1 | 相手先の会社名・氏名・人数・目的が記録されている | サンプルの記載を閲覧する | 申請書 | 25件 |
| E-2 | 1人当たり金額の算定が正しく、税務上の区分(交際費等・会議費等)が適切である | 金額÷参加人数を再計算し、勘定科目を確認する | 申請書、仕訳 | 25件 |
| E-3 | 閾値の直下に申請が集中していない | 1人当たり金額の分布を作成する | 分析結果 | 全件(データ) |
| E-4 | 同一の飲食店・同一の相手先への支出が不自然に反復していない | 支払先別・申請者別に集計する | 分析結果 | 全件(データ) |
| E-5 | 社内の参加者だけの飲食が交際費・会議費として処理されていない | 参加者の記載内容を確認する | 申請書 | 抽出 |
| E-6 | 公務員や取引先への接待・贈答が、贈収賄防止規程の事前承認手続に従っている | 対象の申請を抽出し、事前承認記録と照合する | 事前承認記録 | 該当全件 |
領域F:コーポレートカード・立替
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| F-1 | カードの発行・廃止が申請と承認に基づき、退職者のカードが停止されている | カード一覧と人事の退職者リストを突合する | カード一覧、人事データ | 全件 |
| F-2 | カード明細のすべてに精算申請が紐付いている(未精算がない) | 明細と精算データを突合する | カード明細、精算データ | 全件(データ) |
| F-3 | 利用制限(業種・金額)が規程どおり設定されている | カード会社の管理画面を閲覧する | 設定画面 | 仕組み単位 |
| F-4 | 休日・深夜・私的な業種での利用に合理的な説明がある | 条件で抽出し、説明と証憑を確認する | 分析結果、申請書 | 抽出分の全件 |
| F-5 | 仮払金が期限内に精算されている | 仮払金の残高年齢表を作成する | 仮払金明細 | 全件 |
領域G:支払・会計処理
| No | チェック項目 | 手続 | 主な証拠 | 件数の目安 |
|---|---|---|---|---|
| G-1 | 支払先口座が従業員マスタの登録口座と一致し、口座変更は承認されている | 口座変更ログと承認記録を確認する | マスタ変更履歴 | 変更の全件 |
| G-2 | 承認済みの申請だけが支払われている | 支払データと承認済み申請を突合する | 支払データ | 全件(データ) |
| G-3 | 勘定科目・部門・プロジェクトの付替えが適切である | サンプルの仕訳を確認する | 仕訳 | 25件 |
| G-4 | 期末の未払経費が漏れなく計上されている | 期末後の精算から期末前の支出を抽出する | 精算データ、仕訳 | 全件(データ) |
| G-5 | 課税区分(課税・非課税・不課税)と税率が正しい | サンプルの課税区分を確認する | 仕訳、証憑 | 25件 |
結果記入欄(全領域共通)
各項目の右側には、次の列を追加して使います。
| 列 | 記入内容 |
|---|---|
| 適用 | 適用/対象外(対象外の場合は理由) |
| 実施件数 | 実際に確認した件数と母集団件数 |
| 例外件数 | 判断基準を満たさなかった件数 |
| 結論 | 有効/例外あり(要追加手続)/不備 |
| 調書番号 | 詳細な記録を残した監査調書の番号 |
| 実施者・日付 | 担当者名と実施日 |
記入例:営業部門の経費精算監査
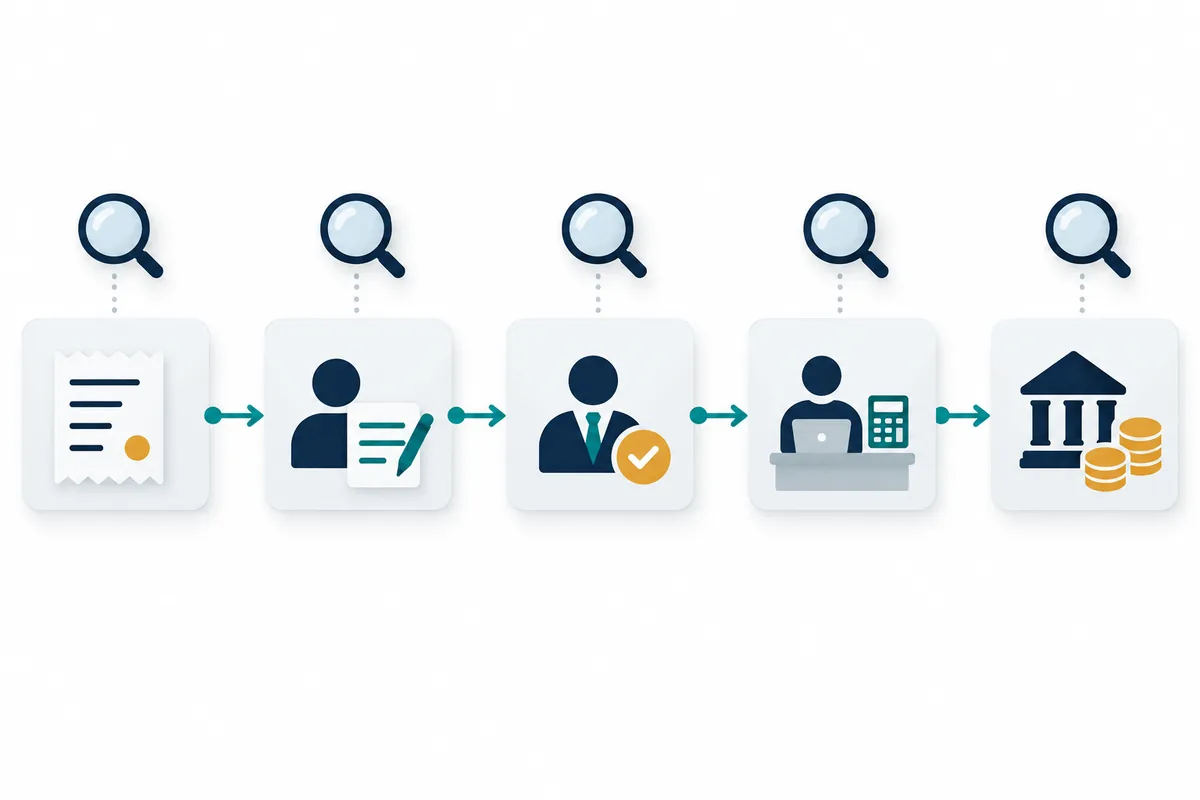
ヘッダー部の記入例
架空の営業部門を対象にした記入例です。重点領域には、リスク評価の結果を短く書きます。「全部を均等に見る」のではなく、どこに工数を使うかを最初に宣言しておくと、レビュー担当も判断の妥当性を確認しやすくなります。
| 項目 | 記入例 |
|---|---|
| 監査名 | 2026年度 営業本部 経費精算監査 |
| 対象期間 | 2025年10月1日〜2026年3月31日 |
| 母集団の定義 | 経費精算システムの承認済み申請 4,812件・合計 38,640千円(2026年4月10日抽出)。給与システムで支給する通勤手当は除外 |
| 重点領域 | 交際費(前回監査で記載不備の指摘あり)、コーポレートカード(今期から営業全員に配布) |
| 準拠規程 | 経費精算規程(第5版、2025年4月1日施行)ほか |
項目別の記入例
| No | 実施件数 | 例外件数 | 結論 | 記入内容 |
|---|---|---|---|---|
| A-3 | 4,812件(全件) | 0件 | 有効 | 申請者IDと承認者IDが一致する申請を抽出。該当なし。システム設定で自己承認が不可であることも閲覧で確認(調書 EX-02) |
| B-3 | 4,812件(全件) | 7件 | 例外あり | 支払日より承認日が後の申請7件。経理部門に質問したところ、システム障害時の手動支払で、事後承認の記録あり。障害記録と照合し合理性を確認(調書 EX-05) |
| E-3 | 612件(交際費全件) | — | 追加手続へ | 1人当たり9,000円以上10,000円以下の申請が全体の31%、特定の申請者3名に集中。E-1・E-4の追加サンプルとして当該3名の申請を全件確認(調書 EX-11) |
| E-1 | 25件+追加45件 | 4件 | 不備 | 参加人数の記載と店舗の領収書の人数が一致しない申請4件(同一申請者)。証拠を保全し、主査経由で部門長に報告(調書 EX-12) |
| F-1 | 186枚(全件) | 2件 | 不備 | 退職後もカードが有効だった2枚。退職後の利用はなし。人事から経理への退職連絡の手順がないことが原因(調書 EX-15) |
例外は「何件中何件」「原因」「次に何をしたか」を1行で追えるように書きます。E-3のように分析で傾向を見つけた場合は、結論を急がずに追加手続につなげた経緯を残します。不正の疑いがある場合、調査の進め方や関係者への伝え方は、社内の不正調査の手順に従い、証拠の保全を優先してください。
データ分析と組み合わせる:全件を見てからサンプルを抜く
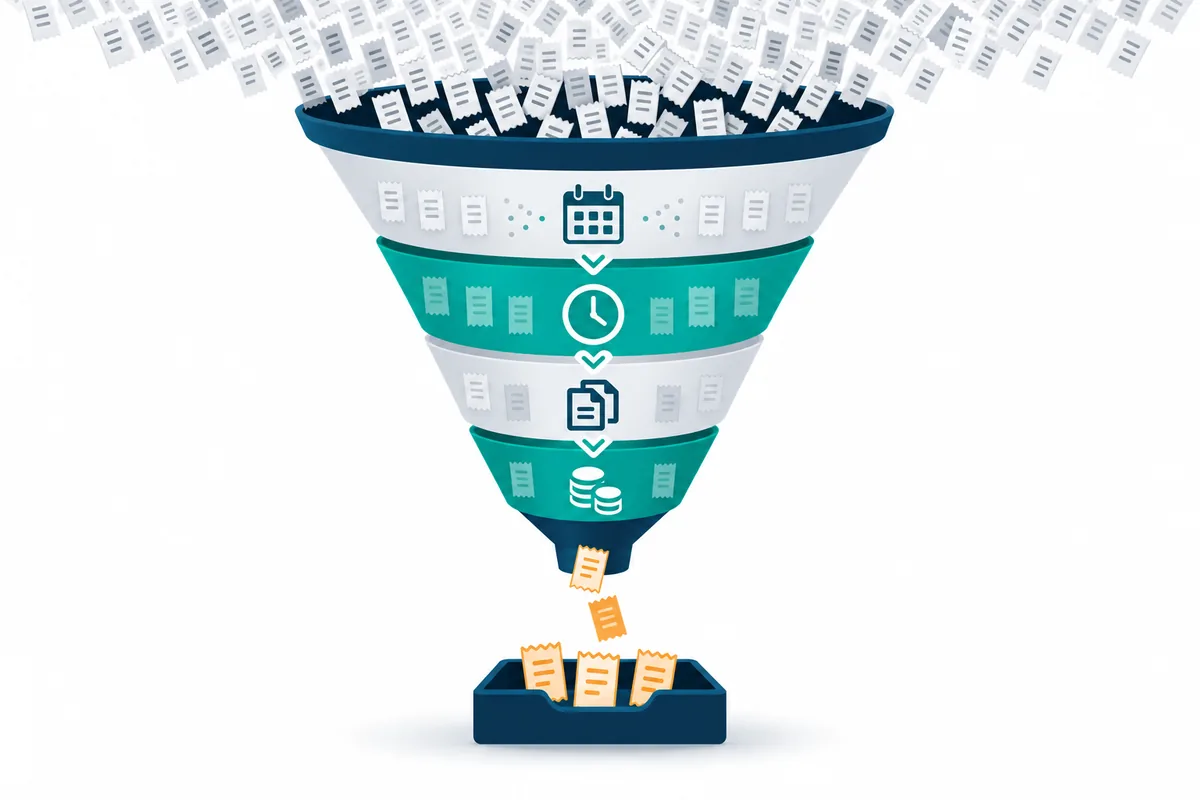
なぜ「全件データ」が先なのか
経費精算の不正や誤りは、母集団の中にまばらに散らばっているのではなく、特定の人・特定の支払先・特定の金額帯に偏って存在する傾向があります。無作為に25件を抜くと、こうした偏りを拾える確率は低くなります。サンプリングは「母集団が均質である」ときに力を発揮する方法だからです。
そこで、チェックリストのうち「全件(データ)」と書いた項目は、サンプルを抜く前に分析ツールや表計算で全件に当てはめます。分析で絞り込んだ申請は、無作為サンプルとは別に「リスクに基づく抽出」として調書に区別して記録します。分析の具体的な手順は経費データ分析による不正検知とCAAT(コンピュータ利用監査技法)とデータ分析で詳しく解説しています。
分析シナリオと対応するチェック項目
| 分析シナリオ | 抽出条件の例 | 対応する項目 |
|---|---|---|
| 重複申請 | 同一申請者・同一日・同一金額・同一支払先 | C-6 |
| 分割申請 | 同一日・同一支払先で、合計が承認権限の上限を超える複数申請 | B-2、E-3 |
| 閾値直下への集中 | 1人当たり金額や申請額が社内外の基準の直前に集中 | E-3 |
| 休日・深夜の利用 | カード利用日時が休日や深夜帯 | F-4 |
| 勤怠との矛盾 | 休暇日の交通費・出張精算 | D-5 |
| 自己承認・事後承認 | 申請者=承認者、承認日時>支払日時 | A-3、B-3 |
| 期限超過 | 支出日から申請日まで規程の期限を超過 | B-1 |
税務の閾値は「最新版」で持つ
経費精算の閾値の多くは税制に由来します。たとえば、得意先等との飲食費のうち1人当たり10,000円以下のもの(2024年4月1日以後の支出。それ以前は5,000円以下)は、一定の事項を記載した書類の保存を要件に交際費等の範囲から除かれます。インボイス制度では、一定規模以下の事業者が2029年9月30日までに行う税込1万円未満の課税仕入れについて、帳簿の保存のみで仕入税額控除を認める少額特例があります。公共交通機関による3万円未満の運送や、従業員に支給する出張旅費等にも、帳簿のみの保存で仕入税額控除が認められる特例があります。
免税事業者等からの仕入れについては、インボイスがなくても仕入税額相当額の一定割合を控除できる経過措置があり、国税庁の案内では令和13年(2031年)9月末までとされています。控除できる割合は期間に応じて段階的に縮小するため、具体的な割合は国税庁の最新情報で確認してください。こうした閾値は改正のたびに変わるので、チェックリストの判断基準欄には「根拠と版」を書き、年1回、税務担当と見直すことをおすすめします。税務上の判断は、最終的に自社の税務担当や税理士の見解に従ってください。
運用のコツ:チェックリストを毎年育てる
項目を「リスク」と紐付けて取捨選択する
39項目を毎回すべて実施する必要はありません。リスク評価に応じて項目を選び、選ばなかった項目には「対象外」の理由を書きます。たとえば、コーポレートカードを導入していない会社では領域Fは対象外ですが、その旨と理由を残しておけば、翌年カードを導入したときに項目を復活させる判断ができます。
自動化された統制は「1件+設定」で見る
経費精算システムに組み込まれた自動チェック(自己承認の禁止、上限額の超過アラート、必須項目の入力制御など)は、設定画面の確認と、設定どおりに動作することを示す少数の事例で検証できます。ただし、その前提として、システムの変更管理やアクセス管理といったIT全般統制が有効であることが必要です。IT全般統制の着眼点は【テンプレート】IT全般統制(ITGC)監査チェックリストにまとめています。
運用チェックリスト
- ヘッダー部の母集団の定義に、抽出日・件数・金額・除外理由を書いた
- 対象外とした項目に理由を書いた
- 全件分析の条件と結果を調書に残した
- 無作為サンプルとリスクに基づく抽出を区別した
- 例外ごとに原因と影響、追加手続を記録した
- 税務の閾値の根拠と版を判断基準欄に書いた
- レビュー担当が判断基準と結論を確認し、日付を入れた
よくある記入ミスと対策
ミス1:「確認済み」だけで結果を書く
結果欄に「確認済み」「問題なし」とだけ書くと、何を何件見たのかが残りません。「25件を閲覧し、承認者がすべて権限表の権限者であることを確認。例外なし」のように、件数と判断基準、結論をセットで書きます。調書の書き方は監査調書の書き方も参考にしてください。
ミス2:母集団を定義しない
「営業部の経費精算」とだけ書くと、差戻し中の申請やカード明細が含まれるのかが曖昧になります。対象システム、期間、抽出日、件数、金額合計を必ず書きます。
ミス3:分析で見つけた傾向を、そのまま「不正」と書く
閾値直下への集中や、同一店舗の反復は、あくまで兆候です。接待の多い部署では自然に起こりうる傾向でもあります。「追加手続へ」と書き、証憑や相手先を確認してから結論を出します。本人への事実確認の前に不正と決めつける記載は、調書として不適切なだけでなく、後の調査にも影響します。
ミス4:例外の原因を書かない
例外件数だけを書き、原因を書かないと、改善提言につながりません。F-1の記入例のように「人事から経理への退職連絡の手順がない」といった仕組みの原因まで掘り下げると、個別の是正だけでなく再発防止策を提言できます。発見事項の重要度の付け方は監査発見事項の重要度評価で解説しています。
ミス5:前年のチェックリストをそのまま使う
規程・税制・システムが変わったのに前年の項目を使うと、古い閾値や存在しない承認ルートで判断することになります。監査計画の段階で、前年からの変更点を一覧にしてから項目を見直します。
よくある質問
経費精算の監査は、何件くらいサンプルを見ればよいですか?
承認のように日常的に何度も行われる手作業の統制は、J-SOXの運用評価の実務と同様に25件程度を目安にすることが多いです。ただし、重複申請や自己承認のようにデータで全件を確認できる項目は、サンプルではなく全件分析のほうが確実です。サンプル数は監査の目的とリスクに応じて決め、根拠を調書に残してください。
役員の経費精算も同じチェックリストで監査できますか?
項目自体は同じものを使えますが、承認者が役員本人より下位の者になっていないか、取締役会や監査役等への報告の仕組みがあるかといった、ガバナンスの観点の項目を加えます。役員の経費は経営者による内部統制の無効化のリスクとも関係するため、監査役等と連携して範囲を決めることが望ましいでしょう。
電子帳簿保存法やインボイスの確認は、税務の専門家でない内部監査人がしてよいのですか?
内部監査の役割は、税務判断そのものを下すことではなく、会社が定めた手順が守られているかを確かめることです。登録番号の有無、保存方法の要件、帳簿の記載といった形式的な事項は、国税庁の公表資料と自社の事務処理規程を基準に確認できます。個別の税務判断に疑問がある場合は、税務担当や税理士の見解を確認し、その結果を調書に記録します。
まとめ
経費精算監査のチェックリストは、着眼点の一覧ではなく、「何を・どの証拠で・何件・どの基準で」確かめたかを残すための様式です。本記事のテンプレートは、規程と権限から支払・会計処理までの7領域で構成し、全件分析とサンプルテストを組み合わせる前提で作っています。まずは自社の経費精算データを1か月分だけ抽出し、領域Bと領域Eの分析項目を当てはめてみるところから始めてみてください。
チェックリストの前後で使う様式は、【テンプレート】監査プログラム(監査手続書)、【テンプレート】資料依頼リスト、【テンプレート】監査調書様式で紹介しています。購買業務については【テンプレート】購買業務監査チェックリストをご覧ください。
経費精算監査の設計やデータ分析の導入についてのご相談は、お問い合わせからお寄せください。
参考資料
- 金融庁 企業会計審議会「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」(2023年4月7日) https://www.fsa.go.jp/news/r4/sonota/20230407/20230407.html
- 国税庁「インボイス制度について」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_about.htm
- 国税庁「電子帳簿等保存制度特設サイト」 https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/index.htm
- 国税庁「適格請求書発行事業者公表サイト」 https://www.invoice-kohyo.nta.go.jp/
- 国税庁「交際費等(飲食費)に関するQ&A」
- 内部監査人協会(IIA)「グローバル内部監査基準」 https://www.theiia.org/en/standards/2024-standards/global-internal-audit-standards/