
内部監査部の会議室で、年間計画の最終確認をしていたときのことです。コンプライアンス部から回ってきた資料に、こう書かれていました。「今年度の内部通報件数は前年比で半減。制度の周知が進み、職場環境が改善したものと考えられる」。監査部長は資料を指でたたき、若手の監査人に尋ねます。「件数が減ったのは、本当に良いことだと思うかい?」
若手は少し考えてから答えます。「窓口が信頼されていない可能性もありますね。通報しても何も変わらない、あるいは誰が通報したかが漏れる、と思われていたら、件数は減ります」。部長はうなずき、今年度の監査計画に「内部通報制度の実効性」を加えることにしました。2026年12月には改正法が施行されます。準備が間に合っているかも確かめる必要がありました(本記事の事例は架空のモデルケースです)。
内部通報制度は、不正を早期に発見する仕組みであると同時に、それ自体が内部統制の一部です。この記事では、公益通報者保護法と法定指針の要求事項を整理し、内部監査部門が制度の整備と運用をどう確かめればよいかを、監査項目の形で示します。
この記事の要点
- 公益通報者保護法は2020年改正(2022年6月施行)で、常時使用する労働者が300人を超える事業者に内部通報の体制整備と従事者の指定を義務づけました
- 2025年改正(2026年12月1日施行)では、通報妨害・通報者探索の禁止、通報後1年以内の解雇・懲戒の推定、解雇・懲戒への刑事罰、フリーランスの保護が加わりました
- 監査の軸は、法定指針(令和3年内閣府告示第118号)の各措置が規程に定められ、運用されているかの確認です
- 指針の解説は、体制の定期的な評価・点検の方法として内部監査による確認を例示しています
- 通報件数の多寡だけでなく、独立性、秘匿、是正の実効性、通報者への通知を検証することが重要です
公益通報者保護法とは:成り立ちと2度の改正
2004年の制定と「保護のルール」
公益通報者保護法は2004年(平成16年)に制定され、2006年4月に施行されました。勤め先の法令違反を知った労働者等が、どこへ、どのような内容を通報すれば、解雇などの不利益な取扱いから保護されるかを明確にした法律です。目的は、通報者の保護とあわせて、国民の生命、身体、財産などの保護に関わる法令の遵守を図ることにあります。
保護の対象となる「公益通報」は、不正の目的でなく、勤務先などにおける対象法律の違反行為を通報することです。対象法律は国民の生命、身体、財産等の保護に関わる法律で、消費者庁の資料では約500本とされています。対象となる事実は、刑事罰または過料の対象となる行為などに限られます。
3つの通報先と保護要件の違い
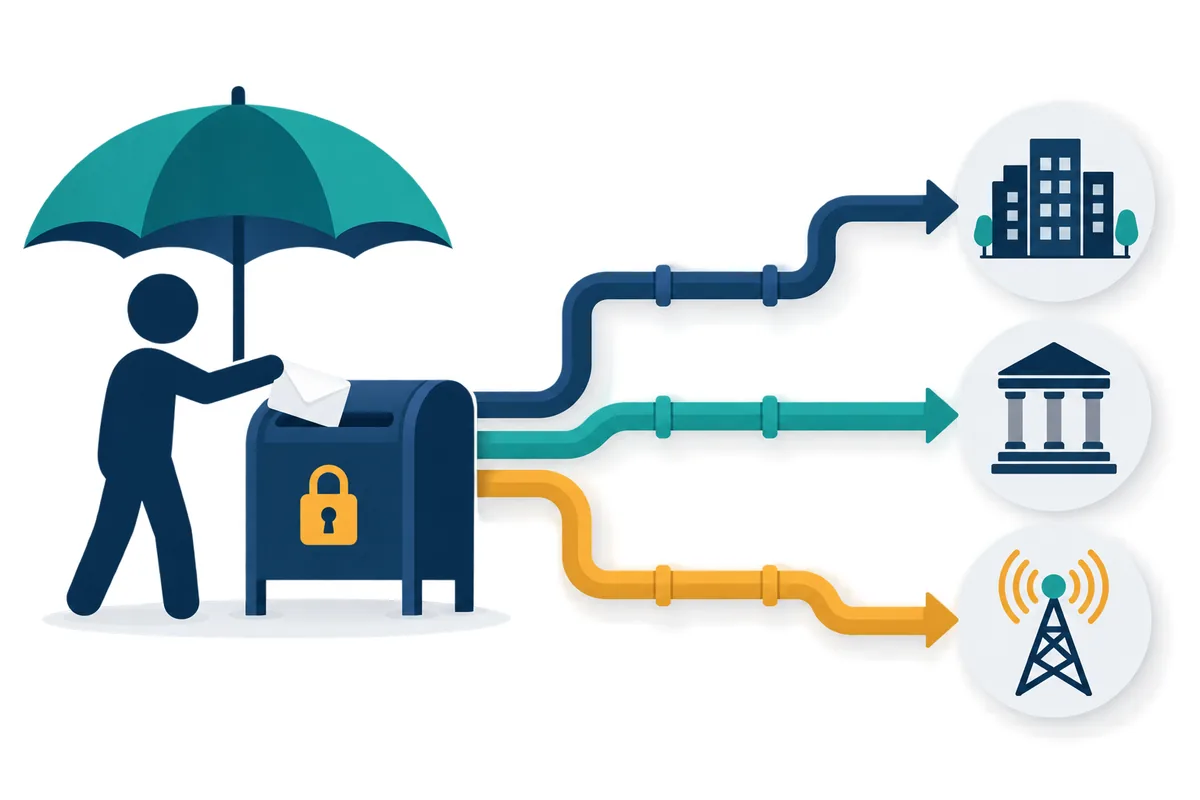
公益通報の通報先は、事業者内部(1号通報)、権限を有する行政機関(2号通報)、報道機関等(3号通報)の3つに分かれます。事業者内部への通報は「通報対象事実が生じ、又はまさに生じようとしていると思料する」ことで保護されますが、外部への通報ほど要件が厳しくなります。
内部監査の観点で見逃せないのは、内部通報への対応が不十分だと、外部への通報の保護要件が満たされやすくなる仕組みです。例えば、書面で内部通報をした日から20日を経過しても事業者から調査を行う旨の通知がない場合などには、報道機関等への通報も保護の対象になります。社内で対応しないことが、そのまま外部流出の可能性を高めるという構造は、経営にとっても重要な発見です。
2020年改正:体制整備が「義務」になった
2020年(令和2年)の改正(2022年6月1日施行)で、制度は大きく変わりました。常時使用する労働者の数が300人を超える事業者に、内部公益通報に適切に対応するための体制整備と、公益通報対応業務従事者(以下、従事者)の指定が義務づけられました。300人以下の事業者は努力義務です。
従事者には、通報者を特定させる情報についての守秘義務が課され、違反には30万円以下の罰金が定められました。体制整備の具体的な内容は、内閣総理大臣が定める「公益通報者保護法に基づく指針」(令和3年内閣府告示第118号、以下、法定指針)と、消費者庁の「指針の解説」で示されています。
同じ改正では、保護される通報者の範囲に退職後1年以内の退職者と役員が加わり、通報対象となる事実に過料の対象となる行為が加わりました。行政機関への通報の保護要件も緩和されています。つまり2020年改正は、「通報した人を守る法律」から「事業者に通報を受け止める仕組みを求める法律」へと性格を広げた改正だったと言えます。内部監査が制度の整備・運用を監査対象にする根拠も、ここで明確になりました。
2025年改正で何が変わるのか(2026年12月1日施行)
改正の4つの柱
2025年(令和7年)6月11日に公布された改正法(令和7年法律第62号)は、2026年12月1日に施行されます。消費者庁は改正の趣旨を、体制整備の徹底と実効性の向上、公益通報者の範囲拡大、公益通報を阻害する要因への対処、不利益な取扱いの抑止・救済の強化の4点に整理しています。
| 柱 | 主な改正内容 | 内部監査で確認したい点 |
|---|---|---|
| 体制整備の徹底 | 従事者指定義務違反に対する命令と命令違反の刑事罰、立入検査権限の新設。労働者等への体制の周知義務を明示 | 従事者の指定漏れがないか、周知の方法と対象範囲 |
| 通報者の範囲拡大 | 業務委託関係にあるフリーランスと、関係終了後1年以内のフリーランスを追加 | 委託先・フリーランスへの窓口周知、契約解除時の手続 |
| 阻害要因への対処 | 正当な理由のない通報妨害(通報しない旨の合意を求める等)と通報者探索を禁止 | 誓約書・契約書の条項、調査手順に探索防止措置があるか |
| 不利益取扱いの抑止 | 通報後1年以内の解雇・懲戒は通報を理由とするものと推定。解雇・懲戒をした者に6月以下の拘禁刑または30万円以下の罰金、法人に3,000万円以下の罰金 | 懲戒・人事処分の手続に通報履歴の確認があるか |
「推定規定」が人事手続に与える影響
実務への影響が大きいのが推定規定です。公益通報から1年以内に行った解雇または懲戒は、公益通報を理由としたものと推定されます(事業者が外部通報を知って解雇・懲戒した場合は、知った日から1年以内)。民事訴訟では、事業者の側が通報を理由としていないことを示す必要が生じます。
ここから導かれる監査上の着眼点は、懲戒手続と通報対応の接点です。懲戒の決定過程で、処分の理由が通報と無関係であることを説明できる記録が残っているか。一方で、懲戒の担当者に通報者の情報が不必要に共有されていないか。この二つを両立させる手順が設計されているかを確かめます。
法定指針も改正された
改正法の施行にあわせて、法定指針も改正されています。消費者庁の概要資料によれば、労働者等に周知すべき事項の明確化(受付窓口、利益相反の排除、不利益取扱いの防止、通報妨害・通報者探索の防止の措置、調査への協力など)、フリーランスへの窓口周知、通報妨害と通報者探索を防ぐための措置の追加、不利益な取扱いの例示による明確化が盛り込まれました。条文の詳細は消費者庁の公表資料で最新版を確認してください。
法定指針の要求事項を監査項目に分解する
指針の構成
法定指針は、大きく「従事者の定め」と「内部公益通報対応体制の整備その他の必要な措置」から成ります。後者はさらに、部門横断的な対応体制、通報者を保護する体制、体制を実効的に機能させるための措置の3つに分かれます。この構成をそのまま監査項目の骨格にすると、網羅性を説明しやすくなります。
指針ベースの監査項目表
以下は、法定指針(令和3年内閣府告示第118号)と指針の解説の構成に沿って、監査項目と手続を整理した例です。2026年12月施行の改正指針で追加された事項は、最新の告示で補ってください。
| 指針の区分 | 監査項目 | 監査手続の例 |
|---|---|---|
| 従事者の定め | 通報者を特定させる事項を伝達される者が漏れなく従事者に指定されているか | 指定書・通知の写しと、調査に関与した者の一覧を照合する |
| 受付窓口の設置等 | 部門横断的な窓口が設置され、調査・是正の責任者が明確か | 規程、組織図、窓口委託契約を閲覧する |
| 幹部からの独立性 | 経営幹部が関係する事案について、独立した対応経路があるか | 社外取締役・監査機関への報告ルートの規程と実績を確認する |
| 公益通報対応業務の実施 | 正当な理由がある場合を除き調査を行い、是正・再発防止まで追跡しているか | 通報管理台帳から抽出した案件の対応記録を検証する |
| 利益相反の排除 | 事案に関係する者が対応業務に関与しない仕組みがあるか | 除斥の手順と、抽出案件での除斥判断の記録を確認する |
| 不利益な取扱いの防止 | 通報後の人事上の取扱いを把握し、不利益がないか確認しているか | 通報者のフォローアップ記録を確認する |
| 範囲外共有等の防止 | 通報者を特定させる情報の共有範囲が必要最小限に管理されているか | 台帳・ファイルのアクセス権限とアクセスログを確認する |
| 教育・周知 | 労働者等、役員、退職者に制度が周知され、従事者に研修が行われているか | 研修記録、周知資料、アンケート結果を閲覧する |
| 是正措置等の通知 | 是正措置をとったときはその旨を、通報対象事実がないときはその旨を通報者に通知しているか | 抽出案件で通知の有無と時期を確認する |
| 記録・評価点検・開示 | 記録を作成・保管し、定期的に評価・点検し、運用実績を開示しているか | 評価・点検報告、運用実績の社内開示資料を閲覧する |
| 内部規程 | 指針の事項が内部規程に定められ、規程どおりに運用されているか | 規程と実務手順書、運用実績を突き合わせる |
実務の核心1:独立性と秘匿をどう検証するか
「窓口の独立」と「調査の独立」は別物
独立性の確認で陥りやすいのが、「外部の法律事務所に窓口を委託しているから独立している」という判断です。指針の解説は、窓口を外部に置くなどして受付の独立性を確保するだけでなく、調査と是正についても独立性を確保する措置が求められるとしています。外部窓口が受け付けた通報を、社長直轄の総務部が調査するのであれば、社長が関係する事案の独立性は確保されません。
解説は独立性を確保する方法の例として、社外取締役や監査機関(監査役、監査等委員会、監査委員会など)にも報告を行うことや、社外取締役や監査機関のモニタリングを受けながら対応業務を行うことを挙げています。コーポレートガバナンス・コードの原則2-3も、経営陣から独立した窓口の設置を解釈指針で示しています。コードとの関係はコーポレートガバナンス・コードと内部監査で整理しました。
範囲外共有と通報者探索のテスト
通報者の秘匿は、制度への信頼の土台です。改正法で通報者探索が禁止されたことで、調査の進め方そのものが問われるようになります。内部監査では、次のような観点で抽出案件を検証します。
- 通報管理台帳やファイルへのアクセス権限が従事者に限定され、アクセスログが保存されている
- 調査の依頼文や関係者へのヒアリングで、通報があったこと自体を明かさない工夫がされている
- 被通報者の上司など事案の関係者が、調査担当や報告先から外されている
- 通報者を特定しようとする言動があった場合の報告・懲戒の手順が定められている
- 経営会議や取締役会への報告資料で、通報者を推測できる情報が除かれている
- 匿名通報への対応方法(連絡手段の確保、調査の可否判断)が定められている
内部監査人が「従事者」になる場合
内部監査部門が通報を受け付けたり、通報を端緒とする調査に参加したりすると、内部監査人も通報者を特定させる情報に触れることになります。その場合は従事者として指定を受ける必要があるかを確認し、守秘義務の範囲を理解しておくことが欠かせません。
また、内部監査部門が通報窓口や調査を担っている場合、その運用を内部監査部門自身が監査すると自己レビューになります。この部分は監査役等による確認や外部の専門家による評価で補うのが妥当です。不正調査との関係は不正リスクと内部監査も参照してください。
実務の核心2:運用の実効性を数字と記録で確かめる
件数より「流れ」を見る
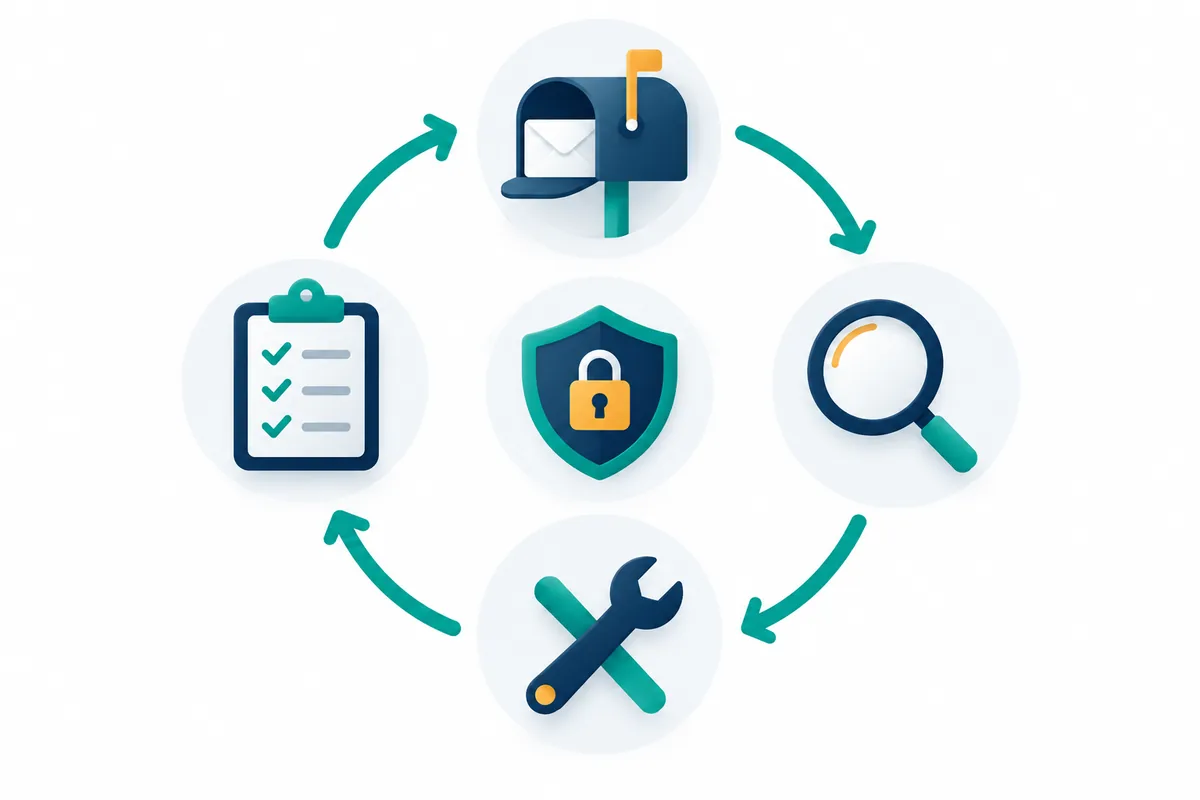
冒頭の場面のように、通報件数だけで制度の良し悪しを判断することはできません。件数の増減は、周知の浸透、職場環境の変化、制度への信頼の低下など、複数の要因で起こります。内部監査が見るべきなのは、受付から調査、是正、通知、記録までの流れが滞りなく回っているかです。
指針の解説は、定期的な評価・点検の方法の例として、労働者等への周知度などのアンケート調査(匿名も考えられる)、従事者間の意見交換、内部監査や中立・公正な外部専門家による確認を挙げています。また、評価・点検の対象には外部窓口も含むとしています。内部監査部門は、この評価・点検の担い手として位置づけられているのです。
運用状況を測る指標の例
評価・点検で使える指標を、次の表に整理しました。目標値は業種や規模によって異なるため、自社の過去実績との比較で傾向を見ることをお勧めします。
| 指標 | 算出方法 | 読み取れること |
|---|---|---|
| 受付から調査開始判断までの日数 | 受付日と調査開始(または不要)判断日の差 | 初動の遅れ。20日の目安との関係 |
| 調査完了までの日数 | 受付日から調査結果確定までの日数 | 調査体制の充足度 |
| 是正措置の完了率 | 是正が必要とされた案件のうち完了した割合 | 通報が改善につながっているか |
| 通報者への通知率 | 通知すべき案件のうち通知済みの割合 | 通報者の期待感を維持できているか |
| 匿名通報の割合 | 匿名通報件数÷全通報件数 | 制度への信頼度(高すぎる場合は秘匿への不安の兆候) |
| 周知度 | 従業員アンケートで窓口を知っている割合 | 周知の浸透度。フリーランスや退職者も対象か |
通報管理台帳の記入例
評価・点検と監査の土台になるのが、通報管理台帳です。以下は架空のモデルケースの記入例で、通報者の氏名などは台帳本体ではなく別管理とし、台帳には案件番号で記録する運用を想定しています。
| 案件番号 | 受付日 | 経路 | 区分 | 調査開始判断日 | 調査完了日 | 是正措置 | 通報者への通知日 | 従事者 |
|---|---|---|---|---|---|---|---|---|
| 2026-014 | 2026/5/12 | 外部窓口(匿名) | 経費の不正請求の疑い | 2026/5/19 | 2026/6/30 | 規程違反を確認し返還・懲戒手続 | 2026/7/3(外部窓口経由) | A、B |
| 2026-015 | 2026/5/20 | 社内窓口(顕名) | 残業時間の過少申告の強要 | 2026/5/22 | 2026/7/10 | 勤怠記録の是正、管理職研修 | 2026/7/14 | A、C |
| 2026-016 | 2026/6/2 | 社内窓口(顕名) | 人間関係の相談 | 2026/6/4(調査不要と判断) | — | 人事部の相談窓口を案内 | 2026/6/5 | A |
監査では、台帳から案件を抽出し、各段階の記録と期日が揃っているかを確認します。特に「調査不要」と判断した案件の理由の妥当性は、見落とされやすい論点です。
実務の核心3:改正法施行に向けた準備状況の監査
施行前後で確認するチェックリスト
2026年12月1日の施行に向けて、あるいは施行直後のフォローアップとして、内部監査部門が確認したい事項を整理します。
- 内部通報規程が改正法と改正指針に合わせて改定されている
- 通報妨害と通報者探索の禁止、違反時の懲戒が規程・就業規則に反映されている
- 誓約書や退職時の合意書に、公益通報をしない旨の合意を求めるような条項が残っていない
- 業務委託契約中および終了後1年以内のフリーランスに窓口が周知されている
- 周知すべき事項(窓口の連絡先、利益相反の排除、不利益取扱いの防止など)が労働者等に伝わっている
- 懲戒・解雇の決裁手続に、推定規定を踏まえた確認ステップがある
- 従事者の指定が最新の担当者に合わせて更新されている
- グループ会社の窓口の位置づけ(グループ共通窓口の場合の子会社側の規程)が整理されている
フリーランスとの取引の適正化は取引適正化の法令と取引監査、ハラスメントを含む労務面の監査は労働関係法令と労務監査もあわせて参照してください。
よくある失敗と対策
失敗1:窓口の存在確認で監査を終える
規程があり、窓口の連絡先が社内ポータルに掲載されていることを確認して「整備済み」と結論するケースです。これでは調査と是正の独立性や、通報者への通知といった運用の核心を見ていません。対策は、台帳から案件を抽出し、受付から通知までを一件ずつ追跡することです。
失敗2:監査のために通報者情報を広く集める
実効性を確かめようとするあまり、監査調書に通報者の氏名や通報内容の詳細を転記してしまうことがあります。これは範囲外共有の防止という指針の趣旨に反しかねません。対策は、案件番号と匿名化した情報で検証を行い、詳細の確認が必要な場合は従事者の立会いのもとで閲覧にとどめることです。
失敗3:子会社の制度を見ていない
親会社の制度は整っていても、子会社の窓口が機能していない、あるいはグループ共通窓口を使う旨が子会社の規程に定められていないことがあります。指針の解説は、グループ共通窓口を自社の窓口とするには子会社自身の内部規程等で定めておく必要があるとしています。子会社監査の項目に内部通報を組み込むことが対策です。
失敗4:「件数ゼロ」を良い結果として報告する
通報件数ゼロは、不正がないことの証明にはなりません。周知不足や不信感の表れである可能性を、アンケートや他の情報源と照らして検討すべきです。取締役会への報告では、件数に加えて周知度や通知率などの指標を示すと、判断材料が増えます。
よくある質問
従業員300人以下の会社でも監査すべきですか?
300人以下の事業者は体制整備が努力義務ですが、通報を理由とする不利益な取扱いの禁止や、2026年12月施行の通報妨害・通報者探索の禁止、解雇・懲戒への刑事罰は事業者の規模にかかわらず関係します。規模に応じた簡素な体制であっても、秘匿と不利益取扱い防止の運用を確認する意義は大きいと言えます。
内部監査部門が通報窓口を担当してもよいですか?
法令上、窓口を担う部署は限定されていません。ただし、内部監査部門が窓口や調査を担うと、制度の評価・点検を自ら行うことになり独立性の説明が難しくなります。担当する場合は、評価・点検を監査役等や外部専門家に委ねるなど、補完の仕組みを設けることが望まれます。
通報対応の記録は何年保管すればよいですか?
法定指針は、記録を作成し「適切な期間」保管することを求めていますが、年数は定めていません。指針の解説は、評価・点検や個別案件処理の必要性等を検討して各事業者が適切な期間を定めることを求めています。懲戒や訴訟の可能性、推定規定の期間も考慮して社内で定めてください。
通報を監査計画に活用してもよいですか?
通報の傾向(部門、テーマ)はリスク評価の有力な情報源です。ただし、通報者を特定させる情報を監査計画の資料に含めることは避け、傾向を集計した情報として受け取る運用が適切です。受け渡しの方法は従事者と事前に取り決めておきましょう。
公益通報に当たらない相談や苦情も監査対象に含めるべきですか?
窓口には、法令違反の通報だけでなく、ハラスメントの相談や職場の不満なども寄せられます。指針の解説は、運用実績の開示に当たって公益通報とそれ以外の通報を厳密に区別する必要はないとしています。監査でも、窓口に寄せられた案件全体を対象とし、公益通報に該当するかどうかの判断が適切に行われ、その判断によって対応の質が下がっていないかを確かめるのが実務的です。
まとめ
公益通報者保護法は、2020年改正で体制整備を義務とし、2025年改正(2026年12月1日施行)で通報妨害・通報者探索の禁止や刑事罰を加えました。内部監査の役割は、法定指針の各措置が規程に定められ、受付から是正・通知・記録までの流れとして運用されているかを、抽出案件と指標で確かめることです。
次の一歩として、本記事の監査項目表を自社の内部通報規程と照合し、改正法施行に向けた差分を洗い出してください。コンプライアンス体制全体の監査はコンプライアンス体制の監査、不正の兆候の捉え方は不正リスクと内部監査が参考になります。
内部通報制度の評価・点検の進め方についてのご相談は、お問い合わせからお寄せください。
参考資料
- 消費者庁「公益通報者保護法と制度の概要」 https://www.caa.go.jp/policies/policy/consumer_partnerships/whisleblower_protection_system/overview/
- 消費者庁「公益通報者保護法の一部を改正する法律(令和7年法律第62号)の概要」および「令和7年改正に伴う法定指針(内閣府告示)改正内容(概要)」
- 消費者庁「公益通報者保護法に基づく指針(令和3年内閣府告示第118号)の解説」(2021年10月)
- 消費者庁「公益通報者保護制度 Q&A」
- e-Gov法令検索「公益通報者保護法(平成16年法律第122号)」 https://laws.e-gov.go.jp/
- 株式会社東京証券取引所「コーポレートガバナンス・コード」(2026年7月21日)


