
海外子会社の往査二日目。経理担当者から渡された支払一覧の中に、「通関コンサルティング費用」という科目が毎月並んでいました。金額はそれほど大きくありません。契約書はあるものの、業務内容の欄は「通関手続に関する助言」の一行だけ。成果物の報告書は見当たらず、支払先の代表者は現地の元税関職員だと、雑談の中で担当者が口にしました。
これは、海外拠点を持つ企業の内部監査でよく議論になる状況を、架空のモデルケースとして描いたものです。この支払が本当に正当な業務の対価なのか、それとも公務員への利益供与の経路になっているのかは、一覧表を眺めるだけでは判断できません。しかし、判断に必要な証拠を集め、疑問を適切な部署へつなぐことは、内部監査の役割そのものです。
贈収賄は、発覚すれば多額の罰金、役員個人の刑事責任、取引停止、そして長期にわたる信用の毀損をもたらします。日本では2024年に外国公務員贈賄罪が大幅に厳罰化されました。この記事では、日本の不正競争防止法、米国のFCPA、英国の贈収賄法の要点を整理し、内部監査部門が贈賄防止体制をどう監査すればよいかを、手順とチェックリストで解説します。
この記事の要点
- 日本の外国公務員贈賄罪(不正競争防止法18条)は、2024年4月1日施行の改正で、自然人は10年以下・3,000万円以下、法人は10億円以下の罰金へ引き上げられ、日本企業の外国人従業員による海外での単独贈賄も処罰対象になりました
- 米国FCPAは贈賄禁止条項に加え、上場企業等に帳簿記録と内部会計統制を求める会計条項を持ちます。英国贈収賄法は「贈賄防止の失敗」を企業の犯罪とし、適切な手続が唯一の抗弁です
- 経済産業省の外国公務員贈賄防止指針は、防止体制の要素の一つに「防止体制が機能しているかの監査」を挙げています
- 監査では、規程の有無より、第三者(代理人・コンサルタント)への支払、接待・贈答、寄付、公務員との接点の多い取引を、リスクに応じて抽出して検証することが重要です
- 違法性の判断は法務部門・外部専門家の領域です。内部監査は事実と証拠を集め、エスカレーションの経路に乗せる役割を担います
贈収賄規制はなぜ国境を越えるのか:成り立ちと背景
米国FCPAから始まった国際的な規制
外国公務員への贈賄を国内法で処罰する流れは、1977年に米国で制定された海外腐敗行為防止法(Foreign Corrupt Practices Act、FCPA)に始まります。米国企業による海外政府関係者への多額の支払が明らかになったことが制定の契機とされています。当初は米国企業だけが規制され、「他国の企業は自由に賄賂を払えるのに不公平だ」という議論が生まれました。
この不均衡を解消するために作られたのが、OECDの「国際商取引における外国公務員に対する贈賄の防止に関する条約」です。1997年に採択され、1999年2月に発効しました。締約国は、外国公務員への贈賄を自国の法律で犯罪とすることを約束しています。日本はこの条約の締結にあたり、1998年に不正競争防止法を改正して外国公務員贈賄罪を設けました。
「なぜ刑法ではなく不正競争防止法なのか」
日本の国内公務員への贈賄は刑法198条で処罰されます。外国公務員への贈賄が刑法ではなく不正競争防止法に置かれたのは、保護する利益が異なるからです。刑法の贈収賄罪は日本の公務員の職務の公正さとそれへの信頼を守るものですが、外国公務員贈賄罪は、国際的な商取引における公正な競争秩序を守ることを目的としています。
この違いは、内部監査の着眼点にも影響します。外国公務員贈賄罪は「営業上の不正の利益を得るため」の利益供与を処罰するため、許認可、通関、税務調査、入札など、事業上の便宜につながる接点がリスクの中心になります。
国際的な審査と日本の厳罰化
OECD条約の締約国は、贈賄作業部会による相互審査を受けています。日本は審査の中で、法定刑の水準や執行体制について繰り返し勧告を受けてきました。こうした勧告も踏まえ、2023年の不正競争防止法改正(2024年4月1日施行)で外国公務員贈賄罪が大幅に厳罰化されました。
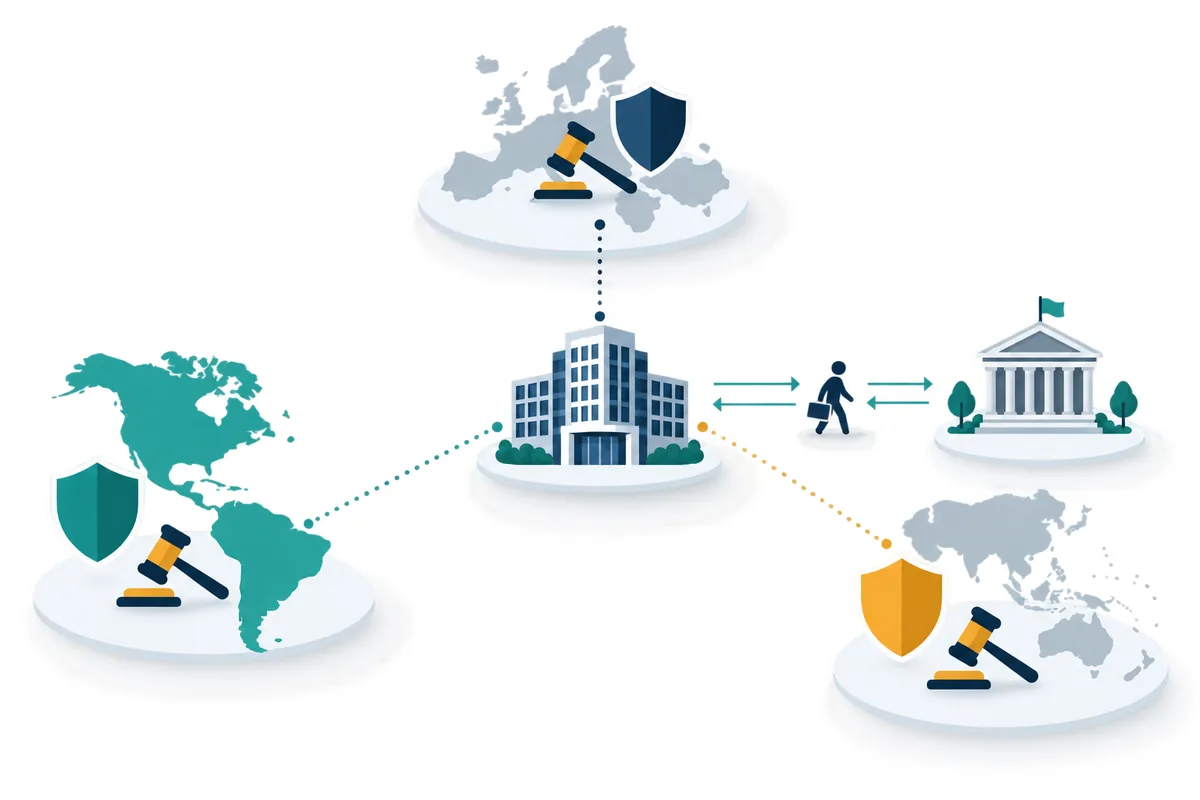
三つの法令の要点を比べる
日本:不正競争防止法の外国公務員贈賄罪
不正競争防止法18条は、国際的な商取引に関して営業上の不正の利益を得るために、外国公務員等に金銭その他の利益を供与し、又はその申込み若しくは約束をすることを禁じています。2023年改正により、罰則は次のように引き上げられました。
| 項目 | 改正前 | 改正後(2024年4月1日施行) |
|---|---|---|
| 自然人の刑 | 5年以下の懲役若しくは500万円以下の罰金(又は併科) | 10年以下の懲役若しくは3,000万円以下の罰金(又は併科) |
| 法人の罰金 | 3億円以下 | 10億円以下 |
| 公訴時効 | 5年 | 7年(自然人・法人とも) |
| 外国人従業員の国外での単独贈賄 | 処罰の対象外 | 日本国内に主たる事務所を有する法人の従業者等が、法人の業務に関し国外で行った場合も処罰し得る(法人も両罰規定の対象) |
参議院の調査資料は、この改正で自然人・法人の罰金上限が日本の刑事法制での最高額に、自然人の懲役刑の長期が経済犯罪の最長期間に引き上げられたと解説しています。なお、2025年6月の刑法改正の施行により、懲役刑は「拘禁刑」に一本化されています。
米国:FCPAの二つの柱
FCPAには二つの柱があります。一つは贈賄禁止条項で、外国公務員に対する贈賄を禁じます。もう一つは会計条項で、米国の証券取引所に上場する企業など(発行体)に、取引を正確に反映した帳簿と記録の作成・保持と、十分な内部会計統制の構築・維持を求めます。米国司法省(DOJ)が刑事の執行を、証券取引委員会(SEC)が発行体に対する民事の執行を担います。
日本企業にとって重要なのは、米国に上場していなくても、米国内での行為や米国の関係者を通じて適用が問題になり得る点と、米国上場の日本企業には会計条項が直接適用される点です。会計条項は「賄賂の立証」を要しないため、支払の実態を偽った記帳や内部統制の不備そのものが問題になり得ます。
執行方針は政権によって変わります。2025年2月の大統領令でFCPAの執行が一時停止され、同年6月に司法省が新たな執行ガイドラインを公表して執行を再開しました。新ガイドラインは、米国の経済・安全保障上の利益を害する行為や個人の責任追及を重視する方針を示しています。最新の執行方針は米国司法省・SECの公表情報で確認してください。
英国:贈収賄法と「適切な手続」
英国の贈収賄法(Bribery Act 2010)は2011年7月1日に施行されました。贈賄(1条)、収賄(2条)、外国公務員贈賄(6条)に加え、7条で「営利団体による贈賄防止の失敗」を犯罪としています。英国で事業の全部又は一部を行う営利団体は、自らの関係者(従業員、代理人、子会社など)が団体のために贈賄を行った場合、責任を問われ得ます。
この7条の唯一の抗弁が、贈賄を防止するための「適切な手続(adequate procedures)」を備えていたことです。英国司法省は2011年3月にガイダンスを公表し、適切な手続を考えるための6つの原則を示しました。公務員への少額の円滑化のための支払(ファシリテーション・ペイメント)についても、FCPAには日常的な行政行為のための支払の例外がありますが、英国法には同様の例外がありません。
比較表
| 観点 | 不正競争防止法(日本) | FCPA(米国) | Bribery Act 2010(英国) |
|---|---|---|---|
| 対象となる贈賄 | 外国公務員等への贈賄 | 外国公務員への贈賄 | 公務員・民間を問わない贈収賄、外国公務員贈賄 |
| 企業の責任 | 両罰規定(法人罰金10億円以下) | 贈賄禁止条項・会計条項 | 贈賄防止の失敗(7条) |
| 会計・内部統制の要求 | 規定なし(会社法・金商法の内部統制で対応) | 会計条項(帳簿記録・内部会計統制) | 規定なし(適切な手続の一部として考慮) |
| 少額の円滑化支払 | 経済産業省の指針は原則禁止を社内規程に明記することが望ましいとする | 日常的な行政行為の例外あり(範囲は限定的) | 例外なし |
| 体制に関する手引き | 外国公務員贈賄防止指針(経済産業省) | FCPA Resource Guide、企業コンプライアンス・プログラムの評価(DOJ) | 6原則のガイダンス(英国司法省) |
監査の物差し:経済産業省の指針と英国の6原則
外国公務員贈賄防止指針が示す防止体制
経済産業省の「外国公務員贈賄防止指針」(最終改訂2024年2月)は、企業が目標とすべき防止体制の要素として、基本方針の策定、リスクベース・アプローチに基づく社内規程の策定、組織体制の整備、社内の教育活動、防止体制が機能しているかの監査、監査結果を踏まえた経営者等による見直しを挙げています。親会社が子会社の防止体制の構築・運用を確保すること、M&Aの際のデュー・デリジェンスや買収直後の検証も示されています。
ここでの発見は、指針が「監査」を防止体制の構成要素として明記していることです。内部監査は、防止体制の外側から評価するだけでなく、体制の一部として機能することを期待されています。だからこそ、監査結果が経営者による見直しにつながる経路を作っておく必要があります。
英国の6原則を監査項目に翻訳する
英国司法省の6原則は、国を問わず贈賄防止プログラムを評価する枠組みとして使いやすいものです。以下は、各原則を内部監査の確認項目に置き換えた例です。
| 原則 | 内容 | 監査での確認項目の例 |
|---|---|---|
| 1 比例した手続 | リスクと事業の性質・規模に見合った手続 | 高リスク国・事業に手続を厚くしているか |
| 2 トップのコミットメント | 経営トップが贈賄を許さない姿勢を示す | 経営トップのメッセージ、取締役会への報告の頻度 |
| 3 リスク評価 | 外部・内部のリスクを定期的に評価し文書化 | 国・業種・取引類型別のリスク評価の記録と更新 |
| 4 デュー・デリジェンス | 関係者に対するリスクに応じた調査 | 代理人・コンサルタントの選定時調査、更新時の再調査 |
| 5 コミュニケーション | 方針の周知と研修 | 対象者の選定、研修の受講率と理解度確認 |
| 6 モニタリングとレビュー | 手続の監視と見直し | 監査・モニタリング結果による規程や手続の改訂 |
国際規格としては、贈賄防止マネジメントシステムの要求事項を定めたISO 37001があり、2025年に第2版(ISO 37001:2025)が発行されています。認証を取得していない企業でも、監査の着眼点を整理する参考になります。
監査の進め方:リスク評価から取引テストまで
ステップ1:リスクの所在を地図にする
贈賄リスクは、全社に均等にあるわけではありません。最初に、事業を行う国・地域、業種、公務員との接点(許認可、通関、税務、入札、国有企業との取引)、第三者の利用状況を一覧にして、リスクの高い拠点と取引類型を特定します。国ごとの腐敗リスクの評価には、公的機関や国際機関が公表する情報を参考にしつつ、自社の事業実態(公的機関との取引比率など)を重ねて判断します。
ステップ2:統制の設計を確認する
次に、規程と手続が高リスク取引を捉える設計になっているかを確認します。接待・贈答の事前承認基準、第三者の選定と契約、寄付・スポンサーシップの承認、公務員の招へい、ファシリテーション・ペイメントの扱い、通報窓口などが対象です。規程の文言だけでなく、承認者が誰で、どの金額からどの階層の承認が必要か、例外はどう扱うかまで確認します。
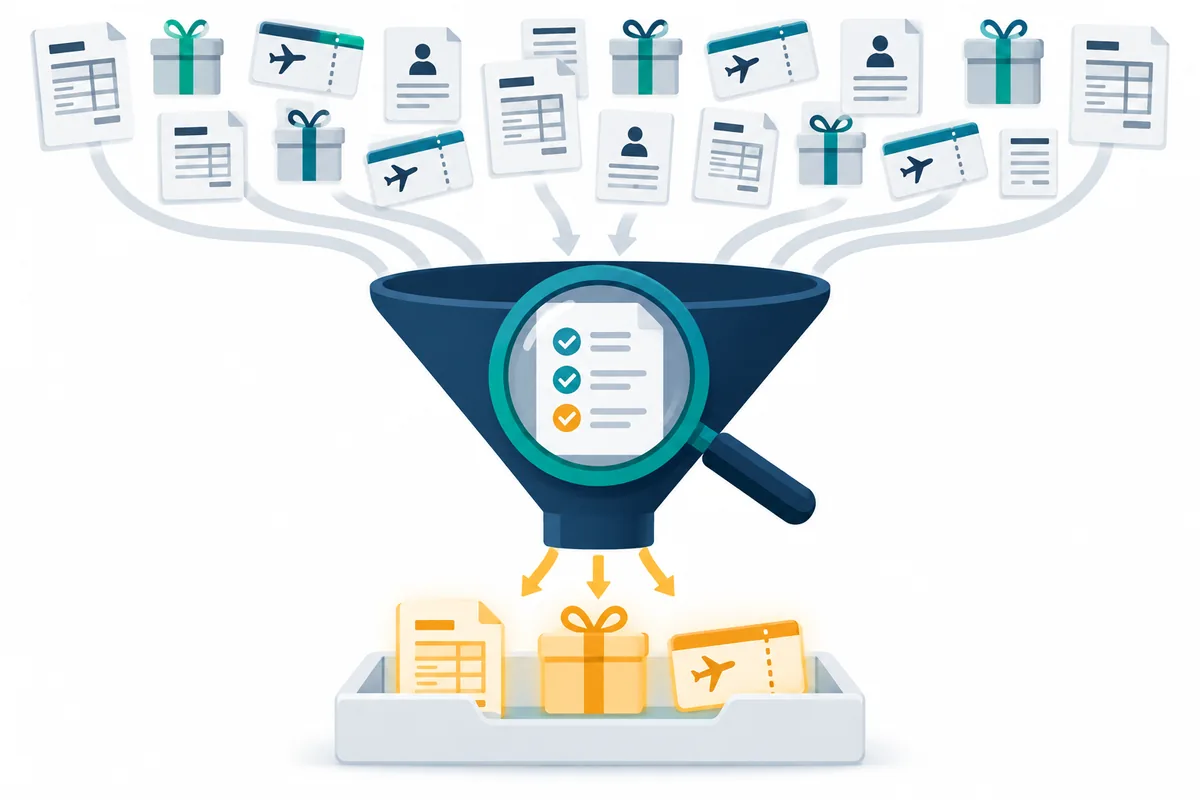
ステップ3:取引をリスクベースで抽出して検証する
設計の確認だけでは、冒頭のような「通関コンサルティング費用」は見つかりません。会計データから、贈賄の経路になりやすい取引を抽出し、証憑と実態を確かめます。抽出条件の例は次のとおりです。
| 抽出の観点 | 抽出条件の例 | 検証のポイント |
|---|---|---|
| 第三者への報酬 | コンサルティング料・手数料・仲介料のうち、成功報酬型、相場より高額、支払先が新規 | 契約の業務内容、成果物、選定時の調査、支払先の実在性 |
| 公務員との接点 | 通関・許認可・税務に関連する費用、摘要に「手数料」「迅速化」などを含む支払 | 公式の手数料か、領収書の発行主体、支払の目的 |
| 接待・贈答 | 公務員や国有企業関係者が参加者に含まれる接待、上限額付近の分割申請 | 事前承認、参加者の妥当性、社内基準との整合 |
| 寄付・スポンサー | 許認可や入札の時期に近い寄付、公務員の関係団体への寄付 | 承認記録、受領者の実在性、事業上の案件との関係 |
| 現金・仮払 | 高リスク国の拠点での多額の現金払、精算の遅い仮払金 | 使途の証憑、精算手続、承認者 |
| 記帳の実態 | 摘要が曖昧な雑費・支払手数料、期末の修正仕訳 | 実態と勘定科目・摘要の整合(会計条項の観点) |
大量の取引から効率よく抽出する方法は、経費データの分析監査や仕訳テストの実務で解説しています。
ステップ4:第三者の実態を確かめる
贈賄は、代理人、コンサルタント、販売代理店、通関業者などの第三者を経由して行われることがあり、経済産業省の指針や英国司法省のガイダンスも第三者の管理を重視しています。第三者の監査では、選定時のデュー・デリジェンス(所有者・経営者と公務員との関係、評判、実績)、契約条項(贈賄禁止条項、監査権、解除条項)、報酬の妥当性、業務の実施証跡を確認します。冒頭のモデルケースであれば、成果物の不在、支払先代表者の経歴、報酬の水準が確認すべきポイントになります。委託先管理全般の監査は委託先管理の監査も参考にしてください。
ステップ5:発見した兆候をどう扱うか
取引テストで贈賄の兆候(レッドフラグ)を見つけたとき、内部監査人が独自に深掘り調査を進めることには注意が必要です。証拠の保全、関係者の権利、法的な秘匿特権、当局への自主申告の検討など、法的な判断が絡むためです。あらかじめ監査規程や不正対応規程で、兆候を発見した場合の報告先(法務・コンプライアンス部門、監査役等)と、調査を誰が主導するかを決めておきます。不正の兆候の見分け方は不正リスクとレッドフラグで解説しています。
監査チェックリストと報告のポイント
贈賄防止体制の監査チェックリスト(例)
以下は、贈賄防止体制の監査で使えるチェックリストの例です。自社のリスク評価と規程に合わせて取捨選択してください。
| No. | 確認項目 | 確認方法 | 判定 |
|---|---|---|---|
| 1 | 贈賄防止の基本方針が経営トップの名で定められ、周知されているか | 方針文書、社内掲示、研修資料 | |
| 2 | 国・事業・取引類型別の贈賄リスク評価が定期的に更新されているか | リスク評価記録 | |
| 3 | 接待・贈答・招へいの基準(金額・頻度・承認者)が定められ、運用されているか | 規程、承認記録のサンプル | |
| 4 | ファシリテーション・ペイメントの扱いが規程に明記されているか | 規程 | |
| 5 | 第三者の選定時にリスクに応じた調査を行い、記録しているか | 調査票、承認記録 | |
| 6 | 第三者との契約に贈賄禁止条項・監査権・解除条項があるか | 契約書のサンプル | |
| 7 | 第三者への報酬が業務内容・相場に照らして妥当か | 契約、成果物、比較資料 | |
| 8 | 寄付・スポンサーシップの承認手続があり、運用されているか | 承認記録 | |
| 9 | 高リスク者への研修が実施され、受講状況が管理されているか | 受講記録 | |
| 10 | 通報窓口が海外拠点からも利用でき、贈賄関連の通報が適切に処理されているか | 通報記録、処理記録 | |
| 11 | M&A時に贈賄リスクのデュー・デリジェンスを行っているか | DD報告書 | |
| 12 | モニタリング・監査の結果が経営者による見直しにつながっているか | 取締役会等への報告、規程改訂履歴 |
報告書の書き方
報告書では、法的な評価(「贈賄に当たる」「違法である」)を内部監査人が断定しないことが重要です。記述は、確認した事実、社内規程や指針との差、想定されるリスクにとどめ、法的評価が必要な事項は法務部門や外部専門家の検討に委ねる旨を記載します。たとえば「成果物の確認できない第三者報酬が継続しており、支払の正当性を説明する証跡が不足している。贈賄防止規程第○条の選定時調査の記録も確認できなかった」のように書きます。発見事項の書き方の基本は内部監査報告書の書き方も参考にしてください。
内部監査部門の立ち位置:3ラインとの分担
贈賄防止プログラムの設計・運用はコンプライアンス部門(第2ライン)が担い、各事業部門・拠点(第1ライン)が日々の取引で手続を守ります。内部監査部門は第3ラインとして、その仕組みが機能しているかを独立した立場で評価します。コンプライアンス部門が行うモニタリングと内部監査の範囲を事前にすり合わせ、重複と空白を減らすことが大切です。
海外子会社の監査では、言語や現地法の壁があります。現地の会計データを本社で分析してから往査する、現地の専門家を監査チームに加えるなど、リモートと往査を組み合わせる方法は子会社・海外拠点の内部監査で解説しています。コンプライアンス体制全体の監査の考え方はコンプライアンス体制の監査も参照してください。
よくある失敗と対策
規程の存在確認で終わる
贈賄防止規程が整備され、研修も実施されている。それだけで「体制は有効」と結論づけるのは早計です。贈賄は規程の外側、つまり第三者への報酬や現金払の中で起こります。規程の確認に加えて、少なくとも高リスク拠点では取引テストを実施します。
本社の基準をそのまま海外に当てはめる
接待・贈答の金額基準を本社と同じにすると、物価水準や商慣習の違いで基準が機能しないことがあります。一方で、現地の慣習だからと例外を広く認めると、統制が形骸化します。国別の基準と例外の承認手続が、リスク評価に基づいて設計されているかを確認します。
兆候を見つけて監査人が単独で調査する
疑わしい取引を見つけた監査人が、当事者に直接問いただしたり、独自に調査範囲を広げたりすると、証拠の散逸や関係者の口裏合わせを招くおそれがあります。発見時のエスカレーション手順に従い、法務・コンプライアンス部門と連携して対応します。
会計記録の実態を見ない
支払の実態と勘定科目・摘要が一致していないことは、それ自体がFCPAの会計条項の観点でも問題になり得ます。「支払手数料」「雑費」など曖昧な科目に、第三者への報酬や接待費が紛れていないかを確認します。
よくある質問
米国に上場していない日本企業にもFCPAは関係しますか?
FCPAの贈賄禁止条項は、発行体や米国の企業・個人だけでなく、米国内で贈賄に関わる行為を行った者にも適用され得ます。米国内での会議や送金手続などへの関与が、適用の根拠として問題になり得る点に注意が必要です。適用の判断は個別の事実関係によるため、米国に関係する取引がある場合は法務部門や外部専門家に確認してください。
民間企業どうしの贈収賄も監査の対象にすべきですか?
英国贈収賄法は民間の贈収賄も処罰の対象としています。日本でも、会社法上の特別背任罪や取締役等の贈収賄罪など、民間の不正な利益供与が問題になる場面があります。取引先の担当者への過度な接待やリベートは、調達の公正さを損なうため、贈賄防止と合わせて監査範囲に含めることを検討します。
少額の「手続の迅速化のための支払」はどう扱うべきですか?
経済産業省の指針は、スモール・ファシリテーション・ペイメントが営業上の不正の利益を得るための利益供与に該当し得ることから、原則禁止とする旨を社内規程に明記することが望ましいとしています。英国法には例外がなく、FCPAの例外も限定的です。規程での扱いと、現場で要求された場合の対応手順を確認します。
監査で使える一次情報はどこにありますか?
日本では経済産業省の外国公務員贈賄防止のページに、指針、パンフレット、改正の概要がまとまっています。米国は司法省とSECが共同で公表しているFCPA Resource Guideと、司法省の「企業コンプライアンス・プログラムの評価」、英国は司法省の贈収賄法ガイダンスが基本資料です。
まとめ
外国公務員贈賄罪の厳罰化により、贈賄防止は日本企業にとって経営上の重要リスクになりました。日本・米国・英国の規制は重なり合って一つの企業に及び得ますが、監査の物差しは共通しています。トップの姿勢、リスク評価、第三者の管理、研修、そして監査による見直しです。
次の一歩として、自社の海外拠点と取引類型について贈賄リスクの地図を作り、第三者への報酬と公務員との接点がある支払を抽出してみてください。通報制度との連携は公益通報者保護法と内部通報制度の監査ポイント、経営者が関与する不正への対応は経営者による内部統制の無効化でも扱っています。法的な判断が必要な事項は、必ず法務部門や外部専門家と連携してください。
贈賄防止体制の監査計画や海外拠点監査の設計についてのご相談は、お問い合わせからお寄せください。
参考資料
- 経済産業省「外国公務員贈賄防止」 https://www.meti.go.jp/policy/external_economy/zouwai/index.html
- 経済産業省「外国公務員贈賄防止指針」(平成16年5月26日、最終改訂令和6年2月)
- 経済産業省「不正競争防止法 直近の改正(令和5年)」 https://www.meti.go.jp/policy/economy/chizai/chiteki/kaisei_recent.html
- 参議院「外国公務員贈賄規制の概要-第211回国会における外国公務員贈賄罪の見直しを中心に-」(立法と調査 No.460、2023年9月)
- OECD「国際商取引における外国公務員に対する贈賄の防止に関する条約」
- U.S. Department of Justice / U.S. Securities and Exchange Commission, A Resource Guide to the U.S. Foreign Corrupt Practices Act
- U.S. Department of Justice, Evaluation of Corporate Compliance Programs
- U.S. Department of Justice, Guidelines for Investigations and Enforcement of the Foreign Corrupt Practices Act(2025年6月)
- UK Ministry of Justice, The Bribery Act 2010 Guidance(2011年3月)
- ISO 37001:2025 Anti-bribery management systems — Requirements with guidance for use https://www.iso.org/standard/37001


